در خودروهای آسیبدیده از سیلاب استانبول، بیمه بدنه چقدر محافظت خواهد کرد؟
این صفحه را به اشتراک بگذارید
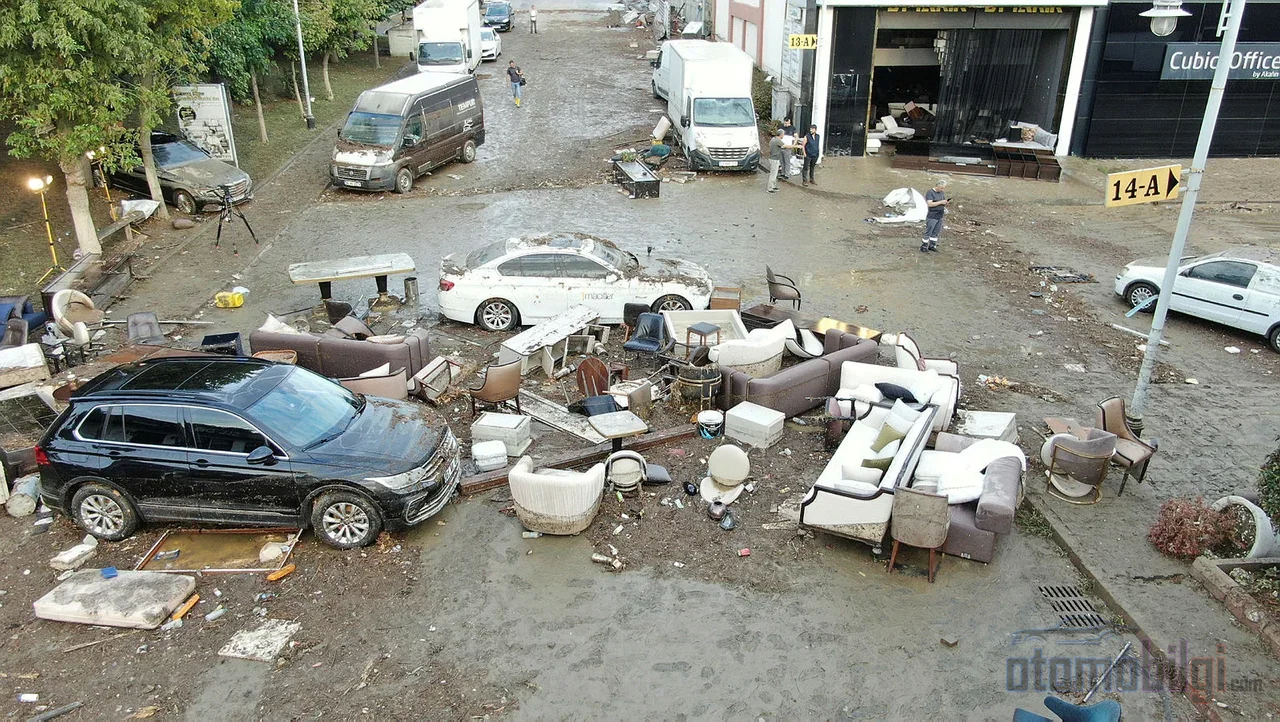
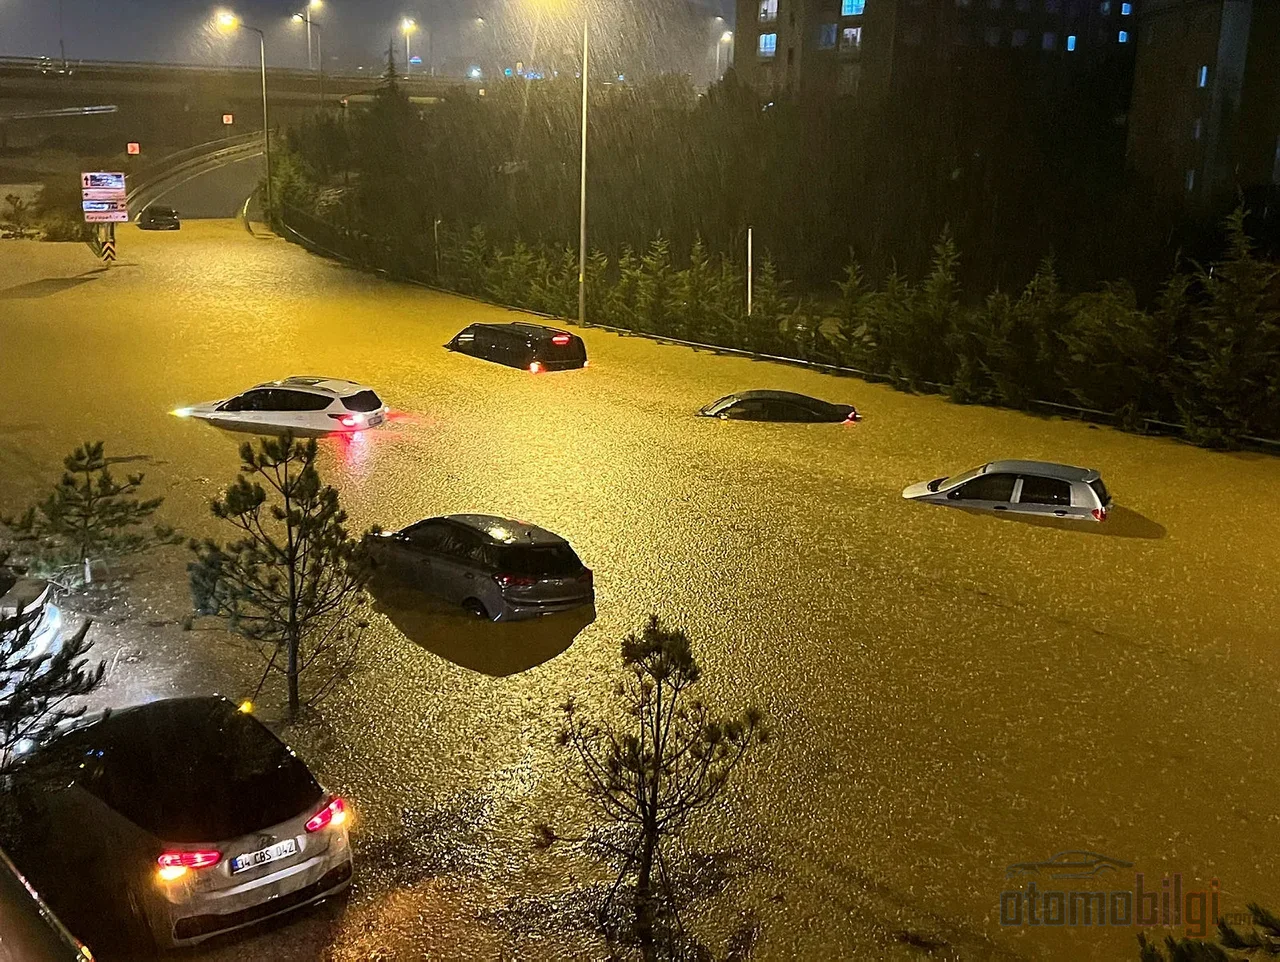
در خودروی آسیبدیده از سیل، بیمهٔ بدنه (کاسکو) تنها زمانی پرداخت میکند که پوشش سیل و طغیان آب با الحاقیهٔ اضافی در بیمهنامه درج شده باشد؛ بیمهٔ بدنهٔ استاندارد این خسارت را بهطور خودکار پوشش نمیدهد. بیمهٔ اجباری شخص ثالث نیز هیچیک از خسارتهای ناشی از بلایای طبیعی را پرداخت نمیکند. در سیلاب شدیدی که در 14 اکتبر 2026 استانبول را فراگرفت، 1.277 مورد طغیان آب ثبت شد و در گزارشها 76 خودروی آسیبدیده از سیل ذکر شد؛ در ساکاریا نیز وضعیت مشابهی رخ داد. اکنون نوبت به حسابوکتاب در پارکینگهایی رسیده که آب از آنها فروکش کرده است.
نکات برجسته
- پوشش سیل و طغیان آب در بیمهٔ بدنه استاندارد نیست و با الحاقیهٔ اضافی دریافت میشود.
- اعلام خسارت باید از زمان آگاهی از آسیب حداکثر ظرف 5 روز کاری انجام شود.
- اگر هزینهٔ تعمیرات از 60 درصد ارزش خودرو بیشتر شود، خسارت سنگین و اگر از ارزش آن فراتر رود، خسارت کامل (پرت) محسوب میشود.
- بیمهگر موظف است از زمان تحویل گزارش ارزیاب خسارت ظرف 10 روز کاری پرداخت را انجام دهد.
- دارندگان خودروی فاقد بیمهٔ بدنه میتوانند با اثبات تقصیر خدمات، از دولت غرامت مطالبه کنند.
آیا بیمهٔ بدنه خسارت سیل را میپردازد؟ پاسخ در یک سطر از بیمهنامه پنهان است
بر اساس شرایط عمومی بیمهٔ بدنهٔ وسایل نقلیهٔ جادهای، سیل و طغیان آب ریسکی است که تنها با الحاقیهٔ اضافی وارد دامنهٔ پوشش میشود. یعنی دارندهٔ خودرو باید در بیمهنامهٔ خود این پوشش را بهصراحت ببیند؛ یا با عبارت مستقیم سیل و طغیان آب یا در بخش بلایای طبیعی. قضاوت صرفاً بر اساس نام محصول گمراهکننده است: هرچند تفکیک بیمهٔ بدنهٔ محدود، توسعهیافته یا کامل در شرایط عمومی وجود دارد، اما نام محصول بهتنهایی نشاندهندهٔ ارائهٔ پوشش سیل نیست.
یک تلهٔ دیگر نیز وجود دارد که اهل این کار بهخوبی میشناسندش: ممکن است پوشش وجود داشته باشد اما محدود باشد. اگر در بیمهنامه سقف جداگانهای برای پوشش بلایای طبیعی تعریف شده باشد، خسارت به همان مبلغ محدود میماند. اولین کار آسیبدیدگان از سیل، باز کردن بیمهنامه و یافتن آن سطر است. سالها پیش این جزئیات اغلب در لحظهٔ وقوع خسارت، وقتی همهچیز از دست رفته بود، معلوم میشد؛ امروزه به لطف دسترسی دیجیتال به بیمهنامه، همین بررسی در چند دقیقه قابل انجام است.
اگر پوشش موجود باشد، بیمهٔ بدنه خسارتهای ناشی از سیل مانند تزئینات داخلی، صندلیها، فرش و کفپوشها و سیستمهای الکترونیکی را جبران میکند. نکتهٔ حساس، وضعیت موتور است. در شرایط عمومی حکم خاصی برای آبخوردگی موتور وجود ندارد؛ خرابیهای مکانیکی، برقی و الکترونیکی در اصل خارج از پوشش هستند. اما اگر خرابی ناشی از رویدادی مشمول پوشش باشد، ممکن است جبران شود. پر شدن خودرو با آب در حالت پارک با عمد ورود به جادهٔ آبگرفته در ارزیابی کارشناس تفاوت دارد؛ این تمایز، پرسازمنشترین موضوع اختلافی در پروندههاست.
بیمهٔ شخص ثالث و DASK در این وضعیت چقدر محافظت میکنند؟
بهطور خلاصه: هیچ. بیمهٔ اجباری شخص ثالث تنها خسارتهای وارد شده به اشخاص ثالث را جبران میکند؛ خسارت سیل به خودروی خود شما خارج از پوشش است. DASK نیز تنها خسارتهای زلزله و ناشی از زلزله را میپردازد و سیل خارج از این دامنه است. برای خسارت سیل به مسکونی یا محل کار نیز بیمهنامهٔ مربوطه باید پوشش سیل داشته باشد. بهطور خلاصه از منظر ریسک بلایای طبیعی، محدودههای سه نوع بیمه چنین است:
| نوع بیمه | خسارت سیل به خودرو | دامنه پوشش |
|---|---|---|
| بیمه بدنه (کاسکو) | در صورت وجود پوشش اضافی سیل، جبران میشود | خودروی خودتان |
| بیمه شخص ثالث | جبران نمیکند | خسارات وارده به اشخاص ثالث |
| بیمه DASK | جبران نمیکند | فقط زلزله و خسارات ناشی از زلزله |
نکته تلخ اصلی این جدول، نرخ بیمهشدگی است. واقعیتی که بخش صنعت سالهاست به آن اشاره میکند و پس از هر فاجعه طبیعی بارها تکرار میشود این است: بخش بسیار بزرگی از خودروها در ترکیه در برابر خطرات بلایای طبیعی مانند سیل هیچ پوششی ندارند. پس از سیل حواده سامسون در مه 2026، رئیس هیئت مدیره کنفدراسیون بیمهگران با اشاره به این ارقام اعلام کرده بود که نرخ بیمهشدگی بلایای طبیعی غیر از بیمه بدنه تنها در حدود 5 درصد است. نرخ بسیار پایینی؛ و دلیل اینکه پس از هر سیل همین گروه دچار همان حسرت میشود نیز همین است.
5 روز کاری اول و فرآیند کارشناس: کدام اقدام و چه زمانی باید انجام شود؟
طبق شرایط عمومی، اعلام خساره باید از زمان اطلاع از وقوع ریسک حداکثر ظرف 5 روز کاری انجام شود. اعلام خسارت را میتوان از طریق مرکز تماس، اپلیکیشن موبایل، نمایندگی یا مرکز مشترک اعلام خسارت Alo 193 که از اول سپتامبر 2026 فعال میشود، انجام داد. Alo 193 بهعنوان یک گزینه تکمیلی در کنار کانالهای موجود برای اعلام خسارت بیمه شخص ثالث و بیمه بدنه عمل میکند؛ کانالی کاربردی که در حوادثی مانند سیل که همزمان پروندههای متعددی ایجاد میکنند، بار را توزیع میکند.
فراتر از اعلام خسارت، رفتار در ساعات اولیه بهطور مستقیم بر میزان غرامت تأثیر میگذارد. نباید خودرو را پیش از رسیدن کارشناس روشن کرد؛ اگر به موتوری که استارت زده شده آب وارد شده باشد، خسارت بزرگتر میشود و میتوان گفت بیمهگزار وظیفه پیشگیری از خسارت را نقض کرده است. شرایط عمومی، وظیفه پیشگیری یا کاهش خسارت را بهصراحت مقرر کرده است؛ در صورت نقض آن، اگر خسارت افزایش یابد، میتوان به نسبت میزان تقصیر از غرامت کسر کرد. در خودروهای هیبریدی و برقی موضوع حساستر است: به دلیل خطر ولتاژ بالا نباید بدون اطلاع در سیستم برقی دخالت کرد و خودرو باید با یدککش به تعمیرگاه منتقل شود.
چارچوب حقوقی فرآیند نیز روشن است. بیمهگر موظف است مدارک تکمیلی مورد درخواست خود را ظرف 3 روز کاری اعلام کند. پرداخت از زمان تحویل گزارش کارشناس حداکثر ظرف 10 روز کاری انجام میشود؛ بدهی غرامت 45 روز پس از اعلام خسارت حال میشود. بیمهگزار در صورت تمایل میتواند کارشناس خود را تعیین کند و حقالزحمه معقول کارشناس توسط بیمهگر پرداخت میشود. در صورت وجود استثنا (فرانشیز)، شرط آن است که در بیمهنامه با حداقل قلم 14 نوشته شده باشد؛ مقررهای که با هدف جلوگیری از از دست رفتن حقوق وضع شده است.
اگر خودرو در زمره خسارت کامل (pert) قرار گیرد چه اتفاقی میافتد و کدام حقوق از بین میرود؟
مفاهیم خسارت سنگین و خسارت کلی با مقررات لازمالاجرای سال 2025 شفاف شد. اگر هزینه تعمیر شامل مالیات بر ارزش افزوده از ارزش خودرو در تاریخ وقوع خسارت فراتر رود و خودرو قابل تعمیر نباشد، خسارت کلی محقق میشود. اگر هزینه تعمیر از 60 درصد ارزش فراتر رود، تعریف خسارت سنگین به کار میآید. یک گام دیگر هم وجود دارد: اگر قطعات حیاتی مانند سیمکشی اصلی برق، قطعات سیستمهای الکترونیکی، باتری خودروی برقی یا خط اصلی انرژی، ایربگها و سیستمهای ایمنی آسیب دیده باشند، حتی اگر نرخ زیر 60 درصد باشد، خودرو میتواند خسارت سنگین تلقی شود. از آنجا که در پروندههای سیل، تماس همین قطعات با آب اجتنابناپذیر است، انتظار میرود این قانون در عمل مکرراً اعمال شود.
پرداخت در خسارت کلی بر اساس ارزش رایج روز در تاریخ وقوع خسارت انجام میشود و اسناد اوراق کردن و خروج از ترافیک درخواست میگردد. برای بیمهگزارشدهای که میخواهد خودرو را در وضعیت آسیبدیده نگه دارد، روشی به نام مبلغ سوتاژ اعمال میشود: تفاوت میان ارزش رایج روز و ارزش خودروی آسیبدیده پرداخت میشود. خطر از دست رفتن حقوق در همینجا پدید میآید؛ اگر اعتراض به فهرست خودروهای معادل استفادهشده در تعیین ارزش رایج روز با تأخیر انجام شود، پرداخت ممکن است بر مبنای ارزشی پایین قفل شود. در این دوره که تعیینها زیر نظر بازرسی است، سادهترین اقدام حفظکننده حق چانهزنی، آماده نگه داشتن مدارک توسط خود بیمهگزارشده است.
نقشه راه در صورت رد درخواست: داوری، دادگاه و مرور زمان
اگر شرکت بیمه درخواست را رد کند، ابتدا باید درخواست کتبی صورت گیرد. اگر شرکت درخواست را رد کند یا ظرف 15 روز کاری پاسخ کتبی ندهد، در اختلافات بیمه بدنه میتوان به کمیسیون داوری بیمه مراجعه کرد. با دستورالعمل مورخ 5 اوت 2026 این نهاد، شرایط مراجعه شفاف شد: اگر شرکت کارشناس خود را بهموقع منصوب کرده باشد، تکمیل نشدن گزارش بهتنهایی شرط داوری ایجاد نمیکند. این بدان معناست که راه بهانه آوردن ناقص بودن گزارش برای کند کردن روند بسته شده است.
اگر از داوری نتیجهای حاصل نشود، مسیر دادگاه باز است؛ دادگاه مرکز بیمهگر، نمایندگی یا محل وقوع خسارت صالح است و مرور زمان 2 سال است. در خودروهای با کاربری شخصی، در اختلافات بیمه بدنه ممکن است دادگاه مصرفکننده نیز مطرح شود. برخلاف پروندههای قدیمی، اکنون مهلتها و مراجع از ابتدا مشخصاند؛ تنها نظم و انضباط در مدارک، کار بیمهگزارشده را آسان میکند.
اگر بیمه بدنه ندارید: آیا مسیر جبران خسارت از طریق دولت واقعبینانه است؟
برای دارندگان خودروی بدون بیمه بدنه، مسیر بیمه بسته است، اما در کاملاً بسته نیست. میتوان با ادعای تقصیر خدمتی، از دولت جبران خسارت درخواست کرد. طبق قانون آیین دادرسی اداری، پیشدرخواست به دولت ظرف 1 سال از تاریخ اطلاع از عمل و در هر صورت ظرف 5 سال الزامی است؛ و در صورت رد یا نبود پاسخ ظرف 30 روز، ظرف 60 روز دادخواست دعوای کامل در دادگاه اداری مطرح میشود. نمونه مشابه نیز وجود دارد: به دارنده خودرویی که در سیل 2020 ازمیر آسیب دیده بود، خسارت مالی همراه با بهره قانونی در برابر شهرداری کلانشهر، شرکت آب و وزارتخانه حکم شد.
اما این مسیر از آنچه به نظر میرسد تنگتر است. بارندگی شدید بهتنهایی نقص خدمت را اثبات نمیکند؛ ناکافی بودن وضعیت زهکشی، گرفتگی آبراه فاضلاب و رابطه علّیت هر یک جداگانه بررسی میشوند. مسئول دانستن خودکار شهرداری پس از هر سیلاب، از واقعیت حقوقی فاصله دارد. پروندههای موفق معمولاً پروندههایی هستند که در آنها بهطور مشخص اثبات شده است که زیرساخت در روز حادثه توانایی تحمل بار مورد انتظار را نداشته است.
تأثیر سیل بر ارزش خودروهای آسیبدیده در بازار دست دوم
خودرویی که به دلیل سیل تعمیر شده، در بازار دست دوم از نظر قیمت ضرر میکند. خودروهایی که سوژه آسیب سنگین دارند، در بازار با قیمت پایینتری خریدار پیدا میکنند و عادت استعلام سابقه آسیب در سمت خریدار هر سال قویتر میشود. با این حال، چارچوب حقوقی برخلاف تصور رایج عمل میکند: کاهش ارزش ناشی از آسیب سیل، با همان نظام مطالبات کاهش ارزش ناشی از تصادفات ترافیکی ارزیابی نمیشود. در تعمیر بیمه بدنه، آسیب سیل بهتنهایی به این معنا نیست که کاهش ارزش جداگانهای پرداخت خواهد شد. اگر مسئولیت شخص ثالث یا نهاد عمومی وجود داشته باشد، کاهش ارزش بازار نیز قابل مطالبه است؛ اما دریافت مضاعف ممکن نیست و بیمهگر میتواند تا میزان مبلغ پرداختی حق رجوع خود را اعمال کند.
این بخش صنعت شروع کرده است تا بخشی از این خلأ را از سمت محصول پر کند. از سال 2026 برخی شرکتهای بیمه پوشش کاهش ارزش خودرو را به بیمهنامههای خود اضافه میکنند. از سوی دیگر، با مقرراتی که از اول ژوئیه 2026 لازمالاجرا شده است، درخواست خسارت شامل مطالبه کاهش ارزش میشود، کارشناسی یکنواخت و سامانه مرکزی کارشناسی مطرح شده است؛ در پروندههایی که مبلغ خسارت کمتر از 40 هزار لیر است، تعیین کارشناس همیشه الزامی نیست. این سه عنوان، فرآیندهای پس از سیل را نسبت به گذشته سریعتر خواهند کرد؛ اما فروش خودروهای آسیبدیده سنگین ممنوع نشده است، صرفاً برای دریافت غرامت شرایطی وضع شده است.
نتیجهگیری: یک سطر در بیمهنامه، پس از سیل تفاوت ثروتسازی میکند
درسی که این سیل برای دارندگان خودرو به جا گذاشته، در دفاتر ثبت نوشته نشده بلکه در متن بیمهنامه ثبت شده است. پوشش سیل و طغیان آب یک ضمانتی است که با قرارداد الحاقی تهیه میشود؛ در حالی که بیمه مسئولیت مدنی و صندوق زلزله در این تصویر هیچ چیزی پرداخت نمیکنند. اعلام خسارت ظرف 5 روز کاری، روشن نکردن خودرو پیش از حضور کارشناس و دانستن آستانههای خسارت کلی با درصد 60، مستقیماً تعیینکننده از دست رفتن حقوق است. در این پیامی که بیش از سی سال قدمت دارد، تصویری که میبینم تغییر نکرده است: بخشی که پوشش بیمهای در برابر بلایای طبیعی آن کم مانده، پس از هر بارندگی شدید به همان در میزند. خواندن بیمهنامه امروز، همیشه ارزانتر از خواندن آن در برابر کارشناس فردا است.
منابع
- راهنمای بیمه بدنه و خسارتی برای خودروهای آسیبدیده از سیل
- جبران خسارت خودروهای آسیبدیده از سیل: بیمه بدنه، خسارت کلی و راههای درخواست 2026
- مقررات عمومی بیمه بدنه وسایل نقلیه (TSB)
- بخشنامه SEDDK - کارشناسی خسارت در بیمههای خودرو
- از 1 جولای 2026 در خسارت خودرو و کاهش ارزش چه چیزی تغییر میکند
- آیا بیمه مسئولیت عمران خسارت سیل را میپردازد؟ درسی از سیل استانبول
- خسارت خودرو در سیل: بیمه بدنه و جبران خسارت 2026
- فروش خودروهای آسیبدیده سنگین (pert) - Yeni Şafak
- آیا میتوان از بیمه بدنه کاهش ارزش خودرو دریافت کرد؟ 2026