İstanbul'daki Selde Zarar Gören Araçlarda Kasko Ne Kadar Koruyacak?
Bu Sayfayı Paylaşın
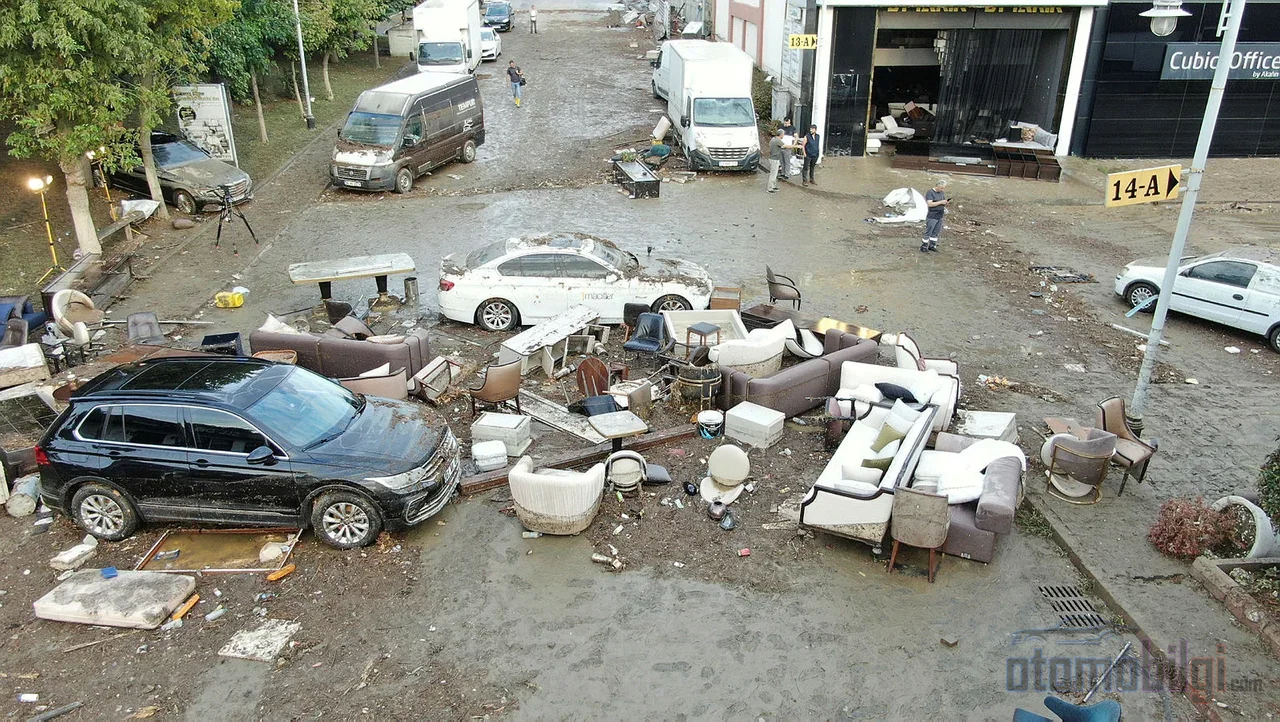
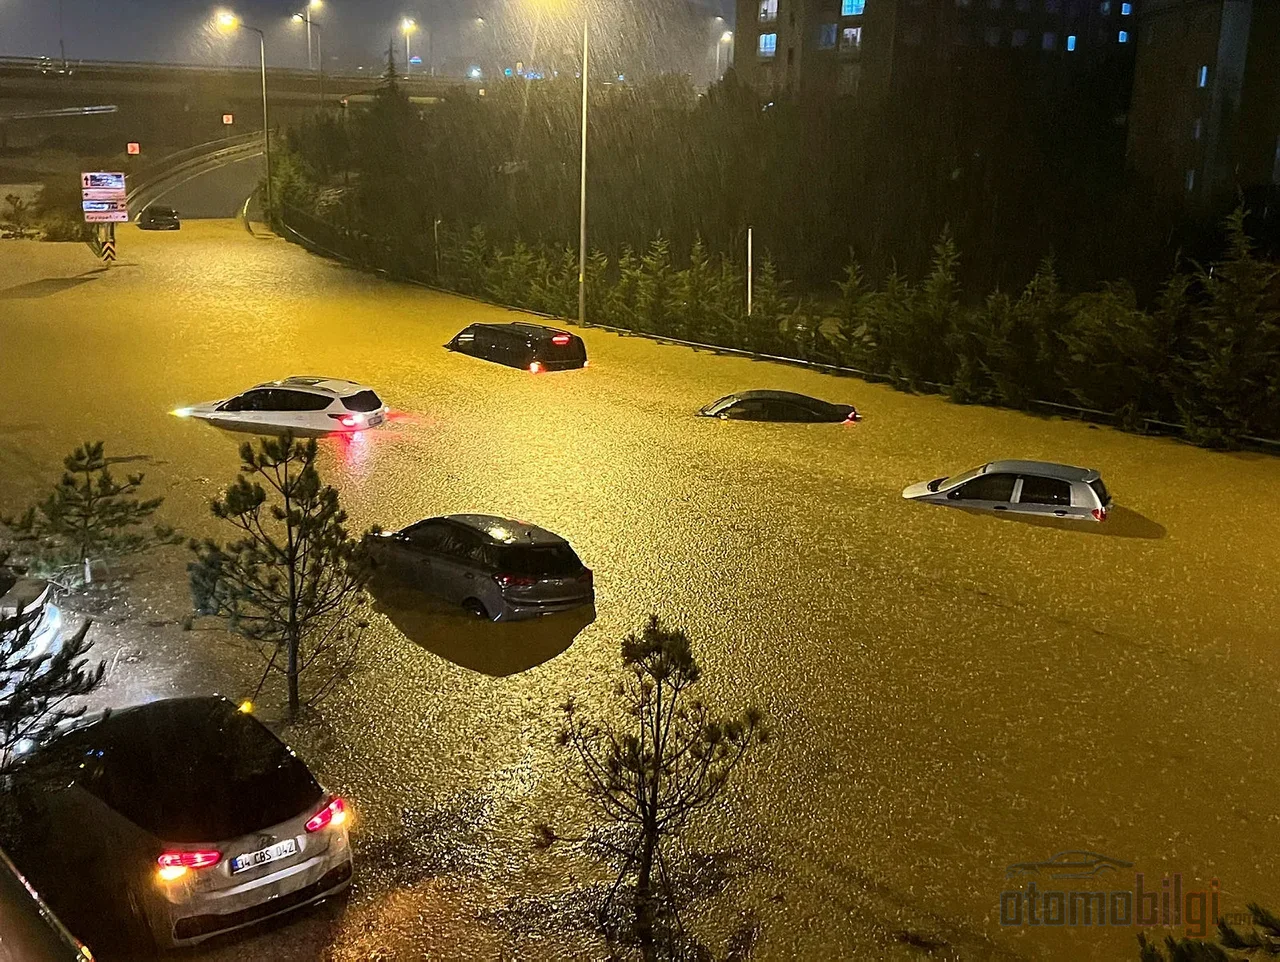
Selde zarar gören bir araçta kasko, yalnızca poliçede sel ve su baskını teminatı ek sözleşmeyle alınmışsa ödeme yapar; standart kasko bu zararı otomatik karşılamaz. Zorunlu trafik sigortası ise doğal afet kaynaklı hasarların hiçbirini ödemez. 14 Ekim 2026'da İstanbul'u vuran şiddetli sağanakta 1.277 su baskını kayda geçti, ihbarlarda selde zarar gören 76 araç yer aldı; Sakarya'da da benzer tablo yaşandı. Şimdi sıra, suyun çekildiği garajlarda tutulan hesaba geldi.
Öne Çıkanlar
- Sel ve su baskını teminatı kaskoda standart değil, ek sözleşmeyle alınır.
- Hasar ihbarı, zararın öğrenilmesinden itibaren en geç 5 iş günü içinde yapılmalı.
- Onarım masrafı aracın değerinin %60'ını aşarsa ağır hasar, değerini aşarsa tam hasar (pert) söz konusu olur.
- Sigortacı, eksper raporunun tesliminden itibaren 10 iş günü içinde ödeme yapmakla yükümlü.
- Kaskosuz araç sahipleri, hizmet kusuru ispatıyla idareden tazminat isteyebilir.
Kasko sel hasarını öder mi? Cevap poliçenin bir satırında saklı
Kara Araçları Kasko Sigortası Genel Şartları'na göre sel ve su baskını, teminat kapsamına ancak ek sözleşmeyle girilen bir risk. Yani araç sahibinin Poliçesi'nde bu teminatın açıkça yazması gerekiyor; ya doğrudan sel ve su baskını ifadesiyle ya da doğal afetler başlığı altında. Ürünün adına bakarak sonuç çıkarmak yanıltıcı: dar kasko, genişletilmiş veya tam kasko ayrımı genel şartlarda var olsa da, ürün adı tek başına sel teminatının verildiğini göstermiyor.
Bu işin içinden geçenlerin yakından bildiği bir tuzak daha var: teminat var ama limitli olabilir. Poliçede doğal afet teminatına ayrı bir limit tanımlanmışsa, hasar o tutarla sınırlı kalır. Selden etkilenenler için ilk iş, poliçeyi açıp o satırı bulmak. Yıllar önce bu tür ayrıntılar çoğu kez hasar anında, iş işten geçtikten sonra öğrenilirdi; bugün dijital poliçe erişimi sayesinde aynı kontrol birkaç dakikada yapılabilir.
Teminat mevcutsa kasko iç döşeme, koltuk, halı ve paspaslar, elektronik sistemler gibi sel kaynaklı zararları karşılar. Kritik nokta motorda beliren durumdur. Genel şartlarda motorun su çekmesine özel bir hüküm yok; mekanik, elektrik ve elektronik arızalar esasen teminat dışıdır. Ancak arıza, teminat kapsamındaki bir olaydan kaynaklanıyorsa karşılanabilir. Park halindeyken suyun dolması ile su basmış bir yola bilerek girmek ise eksper değerlendirmesinde farklıdır; bu ayrım, dosyaların en çok uyuşmazlık çıkaran başlığıdır.
Trafik sigortası ve DASK bu tabloda ne kadar koruyor?
Kısaca: hiç korumuyor. Zorunlu trafik sigortası yalnızca üçüncü kişilere verilen zararları karşılar; kendi aracınızın sel hasarı kapsam dışıdır. DASK da yalnızca deprem ve deprem kaynaklı zararları öder, sel bu kapsamın dışındadır. Konut veya işyeri sel hasarı için de ilgili poliçede sel teminatının bulunması gerekir. Doğal afet riski açısından üç sigorta türünün sınırlarını özetlemek gerekirse:
| Sigorta türü | Aracın sel hasarı | Kapsam |
|---|---|---|
| Kasko | Ek sel teminatı varsa karşılanır | Kendi aracınız |
| Trafik sigortası | Karşılamaz | Üçüncü kişilere verilen zararlar |
| DASK | Karşılamaz | Yalnızca deprem ve deprem kaynaklı zararlar |
Tablonun asıl acı yanı sigortalılık oranında. Sektörün yıllardır dillendirdiği, doğal afet sonrası her seferinde yeniden tekrarlanan gerçek şudur: Türkiye'de araçların çok büyük bölümü sel gibi doğal afet risklerine karşı hiçbir teminat altında değil. Mayıs 2026'daki Samsun Havza selinden sonra sigortacılar konfederasyonunun yönetim kurulu başkanı rakamlara işaret ederek kasko dışındaki doğal afet sigortalılık oranının yalnızca yüzde 5 civarında olduğunu belirtmişti. Son derece düşük bir oran; her sel sonrasında aynı hüsrana aynı kesimin uğraması da bundan.
İlk 5 iş günü ve eksper süreci: Hangi adım ne zaman atılmalı?
Genel şartlara göre hasar ihbarı, rizikonun gerçekleştiğinin öğrenilmesinden itibaren en geç 5 iş günü içinde yapılmalı. İhbar çağrı merkezi, mobil uygulama, acente ya da 1 Eylül 2026'da devreye giren Alo 193 Ortak Hasar İhbar Merkezi üzerinden yapılabiliyor. Alo 193, trafik ve kasko hasar ihbarlarında mevcut kanallara ek bir alternatif olarak çalışıyor; sel gibi aynı anda çok sayıda dosyanın doğduğu olaylarda yükü dağıtan pratik bir kanal.
İhbarın ötesinde ilk saatlerdeki davranış, tazminatın büyüklüğünü doğrudan etkiliyor. Eksper gelmeden aracı çalıştırmamak gerekiyor; marş basılan bir motora su girmişse hasar büyür ve sigortalının zararı önleme yükümlülüğü aykırı şekilde ihlal edilmiş sayılabilir. Genel şartlar, zararı önleme veya azaltma yükümlülüğünü açıkça düzenler; aykırılık halinde zarar artmışsa tazminattan kusur oranında indirim yapılabilir. Hibrit ve elektrikli araçlarda iş daha da hassas: yüksek voltaj riski nedeniyle elektrik sistemine kendiliğinden müdahale edilmemeli, araç çekiciyle servise taşınmalı.
Sürecin yasal çerçevesi de net. Sigortacı, talep ettiği ek belgeleri 3 iş günü içinde bildirmek zorunda. Eksper raporunun tesliminden itibaren ödeme en geç 10 iş günü içinde yapılır; tazminat borcu hasar ihbarından 45 gün sonra muaccel hale gelir. Sigortalı dilerse kendi eksperini atayabilir ve makul eksper ücreti sigortacıca karşılanır. Muafiyet varsa, poliçede en az 14 punto ile yazılmış olması şartı da hak kaybını önlemek amacıyla konmuş bir düzenlemedir.
Araç pert sayılırsa ne olur, hangi haklar kayba uğrar?
Ağır hasar ve tam hasar kavramları, 2025'ten itibaren geçerli düzenlemeyle netleşti. KDV dahil onarım masrafı, aracın hasar tarihindeki değerini aşar ve araç onarım kabul etmiyorsa tam hasar söz konusu olur. Onarım masrafı değerin yüzde 60'ını aşarsa ağır hasar tanımı devreye girer. Bir adım daha var: ana elektrik tesisatı, elektronik sistem parçaları, elektrikli araç bataryası veya ana enerji hattı, hava yastıkları ve emniyet sistemleri gibi kritik parçalar hasarlıysa, oran yüzde 60'ın altında kalsa bile araç ağır hasarlı sayılabiliyor. Sel dosyalarında tam da bu parçaların suyla temas etmesi kaçınılmaz olduğundan, kuralın pratikte sık uygulanması beklenmeli.
Tam hasarda ödeme, hasar tarihindeki rayiç değer üzerinden yapılır ve hurdaya ayırma, trafikten çekilme belgesi istenir. Aracı hasarlı halde bırakmak isteyen sigortalıya sovtaj bedeli denilen yöntem uygulanır: rayiç değer ile hasarlı değer arasındaki fark ödenir. Hak kaybı riski burada doğar; rayiç değer tespitinde kullanılan eşdeğer araç listesine itiraz gecikirse, ödeme düşük bir değerden kilitlenebilir. Belirlemelerin denetime tabi tutulduğu bu dönemde sigortalının kendi belgelerini hazır tutması, pazarlık payını koruyan en basit önlem.
Ret gelirse yol haritası: Tahkim, mahkeme ve zamanaşımı
Sigorta şirketi talebi reddederse önce yazılı başvuru yapılmalı. Şirket talebi reddederse ya da 15 iş günü içinde yazılı yanıt vermezse kasko uyuşmazlıklarında Sigorta Tahkim Komisyonu'na başvurulabilir. Kurumun 5 Ağustos 2026 tarihli sirkülasyonuyla başvuru şartları netleştirildi: şirket eksperini zamanında atamışsa, raporun tamamlanmamış olması tek başına tahkim şartı oluşturmuyor. Bu, süreci yavaşlatmak için rapor eksikliğini bahane etme yolunun kapandığı anlamına geliyor.
Tahkimden sonuç alınamazsa mahkeme yolu açık; sigortacı merkezi, acentesi veya hasar yeri mahkemesi yetkili ve zamanaşımı 2 yıl. Kişisel amaçla kullanılan araçlarda kasko uyuşmazlıklarında tüketici mahkemesi de gündeme gelebilir. Eski dosyalardan farklı olarak artık süreler ve merciler baştan belli; yalnızca belge disiplini sigortalının işini kolaylaştırıyor.
Kaskonuz yoksa: İdareden tazminat yolu gerçekçi mi?
Kaskosuz araç sahipleri için sigorta yolu kapalı, ama kapı tamamen aralık değil. İdarenin hizmet kusuru iddiasıyla ilgili idareden tazminat istenebilir. İdari Yargılama Usulü Kanunu'na göre eylem öğrenildikten itibaren 1 yıl, her halükarda 5 yıl içinde idareye ön başvuru zorunlu; ret ya da 30 gün içinde cevap gelmemesi halinde 60 gün içinde idare mahkemesinde tam yargı davası açılır. Emsal de var: 2020 İzmir selinde zarar gören bir araç sahibine, büyükşehir belediyesi, su idaresi ve Bakanlığa karşı yasal faiziyle maddi tazminat hükmedilmişti.
Yalnız bu yol, göründüğünden dar. Yoğun yağış tek başına hizmet kusuru kanıtlamaz; drenaj durumunun yetersizliği, rögar tıkanıklığı ve nedensellik bağı ayrı ayrı incelenir. Her sel sonrası belediyeyi otomatik sorumlu saymak hukuki gerçekçilikten uzaktır. Kazanılan dosyalar, genellikle altyapının olay günü beklenen yükü taşıyamadığının somut biçimde ortaya konduğu dosyalardır.
Sel hasarlı araçların ikinci el değerine etkisi
Sel nedeniyle onarılan bir araç, ikinci elde fiyat olarak bedel öder. Ağır hasar kaydı düşen araçlar piyasada daha düşük fiyattan alıcı buluyor ve alıcı tarafın hasar sorgulama alışkanlığı her yıl güçleniyor. Bununla birlikte hukuki çerçeve, alışık olunanın aksine işliyor: sel hasarı kaynaklı değer azalması, trafik kazası değer kaybı talepleriyle aynı düzende değerlendirilmiyor. Kasko onarımında sel hasarı tek başına ayrıca değer kaybı ödeneceği anlamına gelmiyor. Üçüncü taraf veya idare sorumluluğu mevcutsa piyasa değerindeki azalma da talep edilebilir; ancak mükerrer tahsilat yapılamaz ve sigortacı, ödediği tutar ölçüsünde rücu hakkını kullanabilir.
Sektör bu boşluğu kısmen ürün tarafında doldurmaya başladı. 2026'dan itibaren bazı sigorta şirketleri poliçelerine araç değer kaybı teminatı ekliyor. Öte yandan 1 Temmuz 2026'da yürürlüğe giren düzenlemelerle hasar başvurusu değer kaybı talebini kapsıyor, tek tip eksper raporu ve merkezî eksper sistemi gündeme geldi; hasar tutarı 40 bin TL'nin altındaki dosyalarda eksper görevlendirilmesi her zaman zorunlu değil. Bu üç başlık, sel sonrası süreçleri geçmişe göre hızlandıracak yöndedir; ağır hasarlı araçların satışı ise yasaklanmadı, yalnızca tazminat alınabilmesi için koşullar getirildi.
Sonuç: Poliçedeki bir satır, sel sonrası servet farkı yaratıyor
Bu selin araç sahiplerine bıraktığı ders, kayıt defterlerine değil poliçe metnine yazılı. Sel ve su baskını teminatı ek sözleşmeyle alınan bir güvence; trafik sigortası ve DASK ise bu tabloda hiçbir şey ödemiyor. İhbarın 5 iş günü içinde yapılması, aracın eksper gelmeden çalıştırılmaması ve yüzde 60 ile tam hasar eşiklerinin bilinmesi, hak kaybını doğrudan belirliyor. Otuz yılı aşan bu mesajda gördüğüm tablo değişmedi: doğal afet sigortalılığı düşük kalan kesim, her sağanakta aynı kapıya dayanıyor. Poliçeyi bugün okumak, yarın eksper önünde okumaktan her zaman daha ucuzdur.
Kaynaklar
- Selde zarar gören araç için kasko ve sigorta rehberi
- Selde Zarar Gören Araçlar İçin Tazminat: Kasko, Pert ve Başvuru Yolları 2026
- Kara Araçları Kasko Sigortası Genel Şartları (TSB)
- SEDDK Genelge - motorlu araç sigortalarında eksper tespiti
- 1 Temmuz 2026'da Araç Hasar ve Değer Kaybında Ne Değişiyor
- Trafik Sigortası Sel Hasarı Öder mi? İstanbul Selinden Ders
- Selde Araç Hasarı: Kasko ve Tazminat 2026
- Ağır hasarlı (pert) araç satışı - Yeni Şafak
- Kasko Sigortasından Araç Değer Kaybı Alınabilir mi? 2026