Até onde o seguro abrangente protegerá os veículos danificados na inundação em Istambul?
Partilhe Esta Página
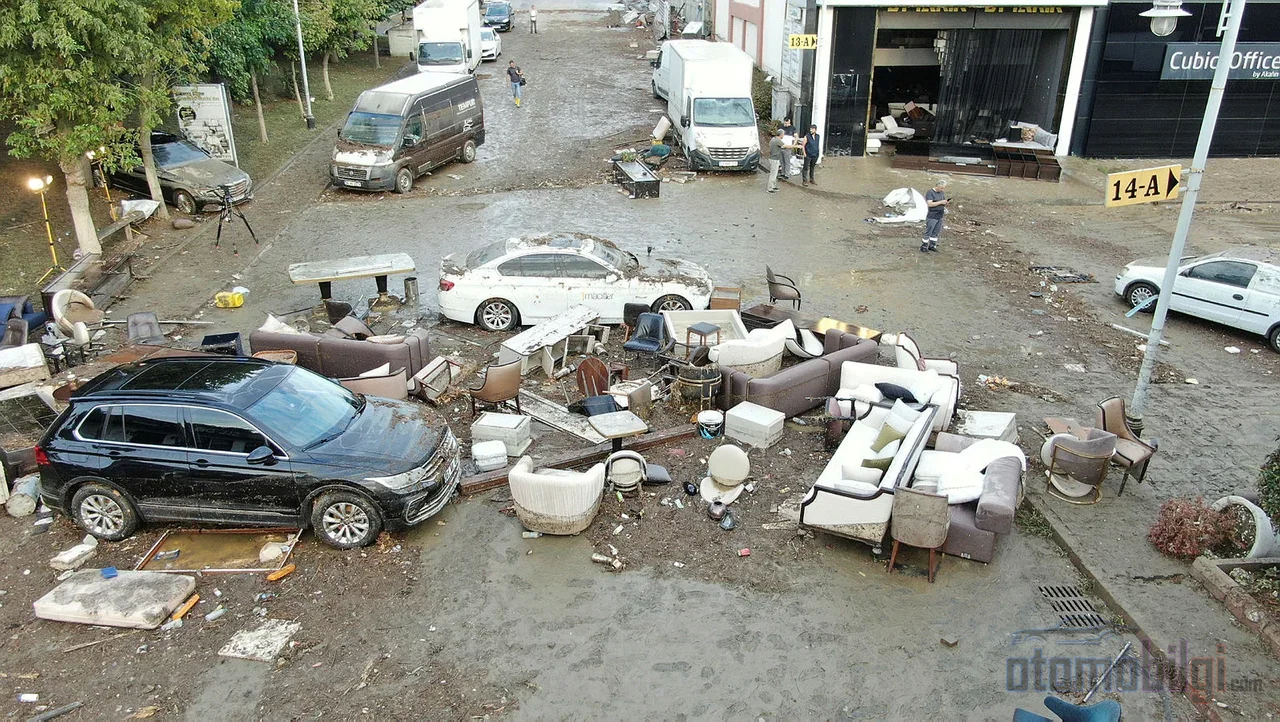
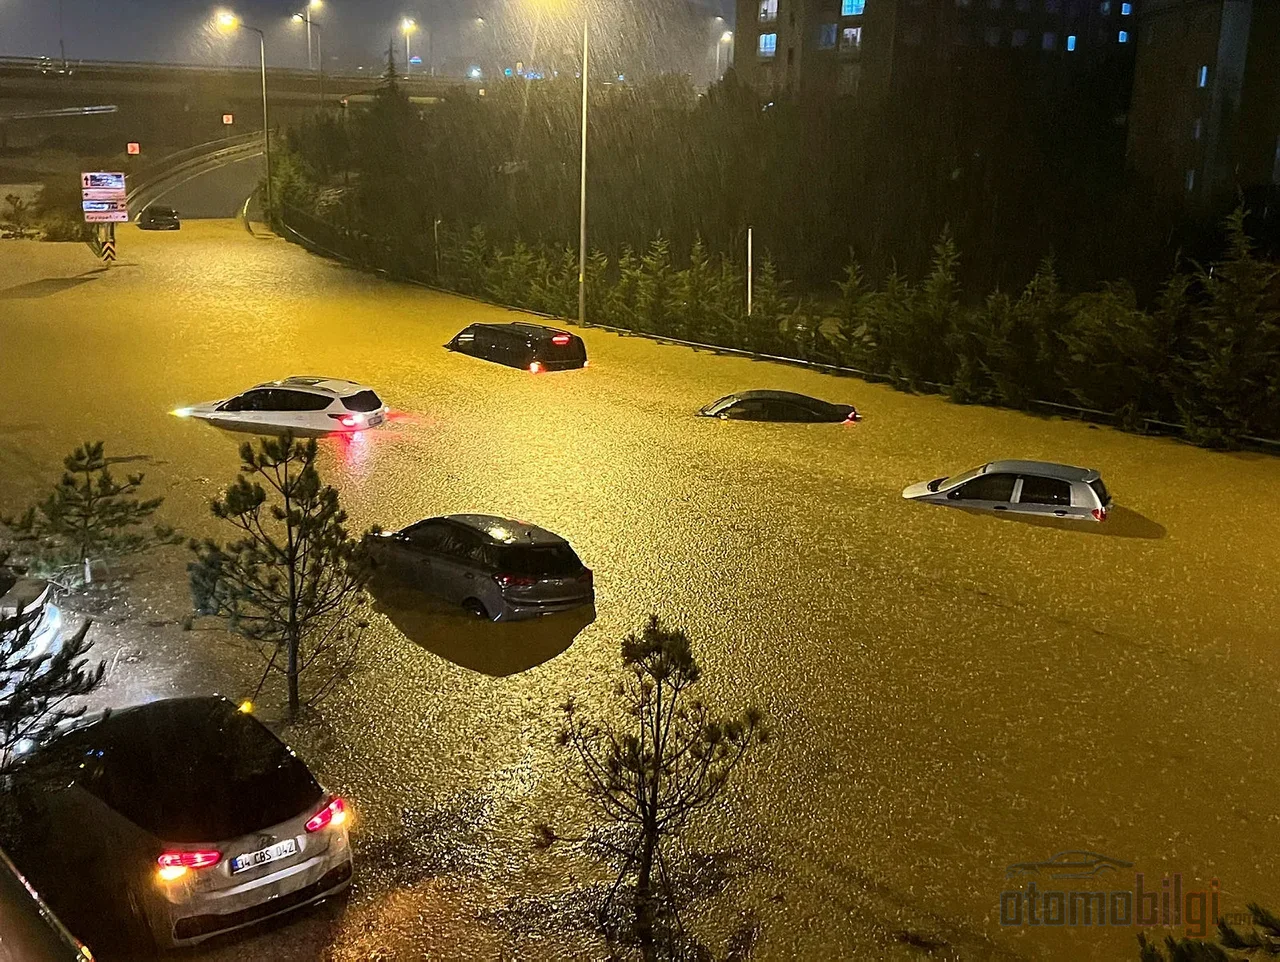
Num seguro de veículos danificados por enchente, o seguro compreensivo só efetua pagamento se a cobertura de enchente e inundação foi contratada mediante apólice complementar; o seguro compreensivo padrão não cobre automaticamente esse dano. Já o seguro obrigatório de trânsito não paga nenhum dano causado por desastres naturais. Na chuva forte que atingiu Istambul em 14 de outubro de 2026, foram registradas 1.277 inundações, com 76 veículos danificados por enchente entre as notificações; em Sakarya o cenário foi semelhante. Agora chegou a hora da conta nos museus por onde a água baixou.
Destaques
- A cobertura de enchente e inundação não é padrão no seguro compreensivo, contrata-se mediante apólice complementar. adquirido.
- A notificação de sinistro deve ser feita no máximo em 5 dias úteis a partir do conhecimento do dano.
- Se o custo do reparo exceder 60% do valor do veículo, considera-se dano grave; se exceder seu valor, trata-se de perda total.
- A seguradora é obrigada a efetuar o pagamento em até 10 dias úteis a partir da entrega do laudo do perito.
- Proprietários de veículos sem seguro compreensivo podem exigir indenização da administração pública comprovando falha na prestação do serviço.
O seguro compreensivo cobre dano de enchente? A resposta está escondida numa linha da apólice
De acordo com as Condições Gerais do Seguro Compreensivo de Veículos Terrestres, enchente e inundação são riscos incluídos na cobertura apenas mediante apólice complementar. Ou seja, a apólice do proprietário do veículo deve indicar claramente essa cobertura; seja diretamente pela expressão enchente e inundação seja sob o título de desastres naturais. Julgar pelo nome do produto é enganoso: embora a distinção entre seguro compreensivo reduzido, ampliado ou completo exista nas condições gerais, o nome do produto por si só não indica que a cobertura de enchente foi concedida.
Há outra armadilha bem conhecida de quem já passou por isso: a cobertura pode existir, mas com limite. Se a apólice definir um limite separado para cobertura de desastres naturais, o sinistro fica limitado a esse valor. Para os afetados pela enchente, a primeira tarefa é abrir a apólice e encontrar essa linha. Anos atrás, detalhes como esses geralmente só eram descobertos no momento do sinistro, quando já era tarde; hoje, graças ao acesso digital às apólices, a mesma verificação pode ser feita em poucos minutos.
Se a cobertura existir, o seguro compreensivo cobre danos causados pela enchente, como estofamentos internos, bancos, tapetes e forrações, e sistemas eletrônicos. O ponto crítico é a situação do motor. As condições gerais não trazem disposição específica sobre entrada de água no motor; falhas mecânicas, elétricas e eletrônicas estão, em princípio, fora da cobertura. Porém, se a avaria decorrer de um evento coberto, pode ser indenizada. A entrada de água com o veículo estacionado é diferente, para o laudo do perito, de entrar deliberadamente em uma via alagada; essa distinção é o ponto que gera mais disputas nos processos.
Quanto protegem o seguro de trânsito e o DASK nesse cenário?
Em resumo: não protegem nada. O seguro obrigatório de trânsito cobre apenas danos causados a terceiros; o dano de enchente do seu próprio veículo está fora da cobertura. O DASK também paga apenas danos causados por terremoto e seus efeitos; enchentes estão fora desse âmbito. Para dano de enchente em imóveis ou empresas, a apólice correspondente também deve conter cobertura de enchente. Resumindo os limites dos três tipos de seguro quanto ao risco de desastres naturais:
| Tipo de seguro | Dano de enchente no veículo | Cobertura |
|---|---|---|
| Seguro contra danos próprios (Kasko) | É coberto se houver garantia adicional de inundação | Seu próprio veículo |
| Seguro de trânsito | Não cobre | Danos causados a terceiros |
| DASK | Não cobre | Apenas danos causados por terremoto e consequentes dele |
O lado verdadeiramente doloroso do quadro é a taxa de segurabilidade. A realidade que o setor vem mencionando há anos e que se repete a cada desastre natural é a seguinte: a grande maioria dos veículos na Turquia não tem nenhuma cobertura contra riscos de desastres naturais como enchentes. Após a enchente de Havza, em Samsun, em maio de 2026, o presidente do conselho da confederação de seguradoras apontou os números, indicando que a taxa de seguros contra desastres naturais, fora do Kasko, era de apenas cerca de 5 por cento. Uma taxa extremamente baixa; é por isso que o mesmo segmento sofre a mesma frustração após cada enchente.
Primeiros 5 dias úteis e processo do perito: qual passo tomar e quando?
De acordo com as condições gerais, o aviso de sinistro deve ser feito no máximo em 5 dias úteis a contar do conhecimento da ocorrência do risco. O aviso pode ser feito por meio da central de atendimento, do aplicativo móvel, do corretor ou do Alo 193, Centro Unificado de Aviso de Sinistros, que entra em operação em 1 de setembro de 2026. O Alo 193 funciona como uma alternativa adicional aos canais existentes para avisos de sinistros de trânsito e Kasko; um canal prático que distribui a carga em eventos que geram muitos processos simultaneamente, como enchentes.
Além do aviso, o comportamento nas primeiras horas afeta diretamente o valor da indenização. É necessário não ligar o veículo antes da chegada do perito; se tiver entrado água no motor ao dar a partida, o dano aumenta e pode-se considerar que o segurado violou de forma contrária às regras sua obrigação de prevenir o dano. As condições gerais regulamentam expressamente a obrigação de prevenir ou reduzir o dano; em caso de descumprimento, se o dano tiver aumentado, pode-se aplicar um desconto na indenização proporcional ao grau de culpa. Em veículos híbridos e elétricos a situação é ainda mais delicada: devido ao risco de alta tensão, não se deve intervir por conta própria no sistema elétrico; o veículo deve ser levado à oficina por guincho.
O quadro legal do processo também é claro. A seguradora é obrigada a informar os documentos adicionais solicitados em 3 dias úteis. O pagamento é feito no máximo em 10 dias úteis a contar da entrega do laudo do perito; a dívida de indenização torna-se exigível 45 dias após o aviso de sinistro. Se desejar, o segurado pode nomear seu próprio perito, e o honorário razoável do perito é coberto pela seguradora. Se houver franquia, a exigência de que esteja escrita com fonte de pelo menos 14 pontos na apólice é uma regra estabelecida para evitar a perda de direitos.
O que acontece se o veículo for declarado perda total, quais direitos se perdem?
Os conceitos de dano grave e dano total foram esclarecidos com a regulamentação vigente a partir de 2025. Se o custo de reparo, incluindo o IVA, exceder o valor do veículo na data do sinistro e o veículo não aceitar reparo, configura-se dano total. Se o custo de reparo exceder 60% do valor, entra em vigor a definição de dano grave. Há mais um passo: se peças críticas como a instalação elétrica principal, componentes de sistemas eletrônicos, bateria de veículo elétrico ou linha principal de energia, airbags e sistemas de segurança estiverem danificados, o veículo pode ser considerado com dano grave mesmo que a porcentagem fique abaixo de 60%. Como nos processos de enchentes o contato dessas exatas peças com a água é inevitável, espera-se que a regra seja aplicada com frequência na prática.
No dano total, o pagamento é feito com base no valor de mercado na data do sinistro, e é exigido o documento de sucateamento ou de retirada do trânsito. Ao segurado que deseja manter o veículo danificado aplica-se o método chamado valor de salvamento: paga-se a diferença entre o valor de mercado e o valor do veículo danificado. O risco de perda de direitos surge aqui; se a contestação à lista de veículos equivalentes usada na determinação do valor de mercado for feita com atraso, o pagamento pode ser travado em um valor baixo. Nesse período em que as determinações são submetidas a auditoria, manter seus próprios documentos em ordem é a medida mais simples que preserva a margem de negociação do segurado.
Roteiro caso haja recusa: Arbitragem, tribunal e prazo prescricional
Se a seguradora recusar o pedido, deve-se primeiro fazer uma solicitação por escrito. Se a empresa recusar o pedido ou não responder por escrito em até 15 dias úteis, é possível recorrer à Comissão de Arbitragem de Seguros em disputas de seguro de danos próprios. As condições de recurso foram esclarecidas com a circular da instituição de 5 de agosto de 2026: se a empresa designou seu perito em tempo hábil, o fato de o laudo não estar concluído não constitui, por si só, condição para arbitragem. Isso significa que se fechou o caminho de usar a falta do laudo como desculpa para retardar o processo.
Se não houver resultado na arbitragem, o caminho do tribunal está aberto; são competentes o tribunal do domicílio do segurador, o da agência ou o do local do sinistro, e o prazo prescricional é de 2 anos. Em veículos de uso pessoal, em disputas de seguro de danos próprios, o tribunal do consumidor também pode entrar em cena. Diferentemente dos processos antigos, agora os prazos e os órgãos competentes ficam definidos desde o início; apenas a disciplina documental facilita o trabalho do segurado.
Se você não tem seguro abrangente: o caminho de indenização junto à administração é realista?
Para proprietários de veículos sem seguro abrangente, o caminho do seguro está fechado, mas a porta não está totalmente cerrada. Pode-se exigir indenização da administração com base na alegação de falha no serviço público. Conforme a Lei de Processo Contencioso-Administrativo, é obrigatória a prévia solicitação à administração em até 1 ano a partir do conhecimento do ato e, em qualquer caso, em até 5 anos; havendo recusa ou ausência de resposta em 30 dias, a ação plena de jurisdição é proposta no tribunal administrativo em até 60 dias. Há precedente: na enchente de Izmir de 2020, foi concedido a um proprietário de veículo danificado indenização material com juros legais contra a prefeitura metropolitana, a companhia de águas e o Ministério.
Só que esta via é mais estreita do que parece. A chuva intensa, por si só, não prova falha de serviço; a insuficiência da drenagem, o entupimento das bocas de lobo e o nexo de causalidade são examinados separadamente. Considerar o município automaticamente responsável após cada enchente está longe do realismo jurídico. Os processos ganhos são, em geral, aqueles em que se demonstra concretamente que a infraestrutura não suportou, no dia do evento, a carga esperada.
O impacto dos veículos danificados por enchente no valor de revenda
Um veículo reparado devido a enchente sofre desconto no preço de revenda. Veículos com registro de dano grave encontram compradores a preços mais baixos no mercado, e o hábito dos compradores de consultar o histórico de danos se fortalece a cada ano. No entanto, o arcabouço jurídico funciona de forma diferente do que se costuma esperar: a desvalorização causada por dano de enchente não é avaliada pelo mesmo regime dos pedidos de desvalorização por acidente de trânsito. No reparo pelo seguro casco, o dano de enchente não significa, por si só, que será paga adicionalmente uma indenização por desvalorização. Se houver responsabilidade de terceiro ou da administração, a redução do valor de mercado também pode ser reivindicada; porém não é permitido recebimento duplicado, e a seguradora pode exercer o direito de regresso na medida do valor pago.
O setor começou a preencher parcialmente essa lacuna pelo lado do produto. A partir de 2026, algumas seguradoras estão incluindo em suas apólices a cobertura de desvalorização do veículo. Por outro lado, com as regulamentações que entram em vigor em 1 de julho de 2026, o pedido de indenização passa a incluir o pedido de desvalorização, o laudo pericial padronizado e o sistema pericial centralizado entraram em pauta; em processos com valor de dano abaixo de 40 mil TL, a designação de perito nem sempre é obrigatória. Esses três pontos tendem a acelerar os processos após enchentes em comparação com o passado; a venda de veículos com dano grave, por sua vez, não foi proibida, apenas foram estabelecidas condições para que a indenização possa ser recebida.
Conclusão: uma linha na apólice faz diferença de fortuna após a enchente
A lição que esta enchente deixa aos proprietários de veículos está escrita não nos livros de registro, mas no texto da apólice. A cobertura de enchente e inundação é uma garantia adquirida mediante contrato adicional; o seguro de tráfego e o DASK, neste cenário, não pagam nada. Fazer a notificação dentro de 5 dias úteis, não ligar o veículo antes da chegada do perito e conhecer os limites de perda total de 60 por cento determinam diretamente a perda de direitos. O quadro que vejo nesta mensagem de mais de trinta anos não mudou: a parcela da população que mantém baixa cobertura contra desastres naturais bate na mesma porta a cada temporal. Ler a apólice hoje é sempre mais barato do que lê-la diante do perito amanhã.
Fontes
- Guia de seguro casco e seguro para veículo danificado por enchente
- Indenização para Veículos Danificados por Enchente: Seguro Casco, Perda Total e Vias de Requerimento 2026
- Condições Gerais do Seguro Casco de Veículos Terrestres (TSB)
- Circular do SEDDK - avaliação pericial em seguros de veículos motorizados
- O que muda em danos de veículo e perda de valor em 1 de julho de 2026
- O Seguro de Trânsito Cobre Danos por Enchente? Lições da Enchente de Istambul
- Danos de Veículo em Enchente: Seguro Casco e Indenização 2026
- Venda de veículos com danos graves (perda total) - Yeni Şafak
- É possível obter perda de valor do veículo pelo Seguro Casco? 2026