Когда ваш автомобиль объявлен в розыск как «Pert», как проходит этот процесс?
Поделиться этой страницей
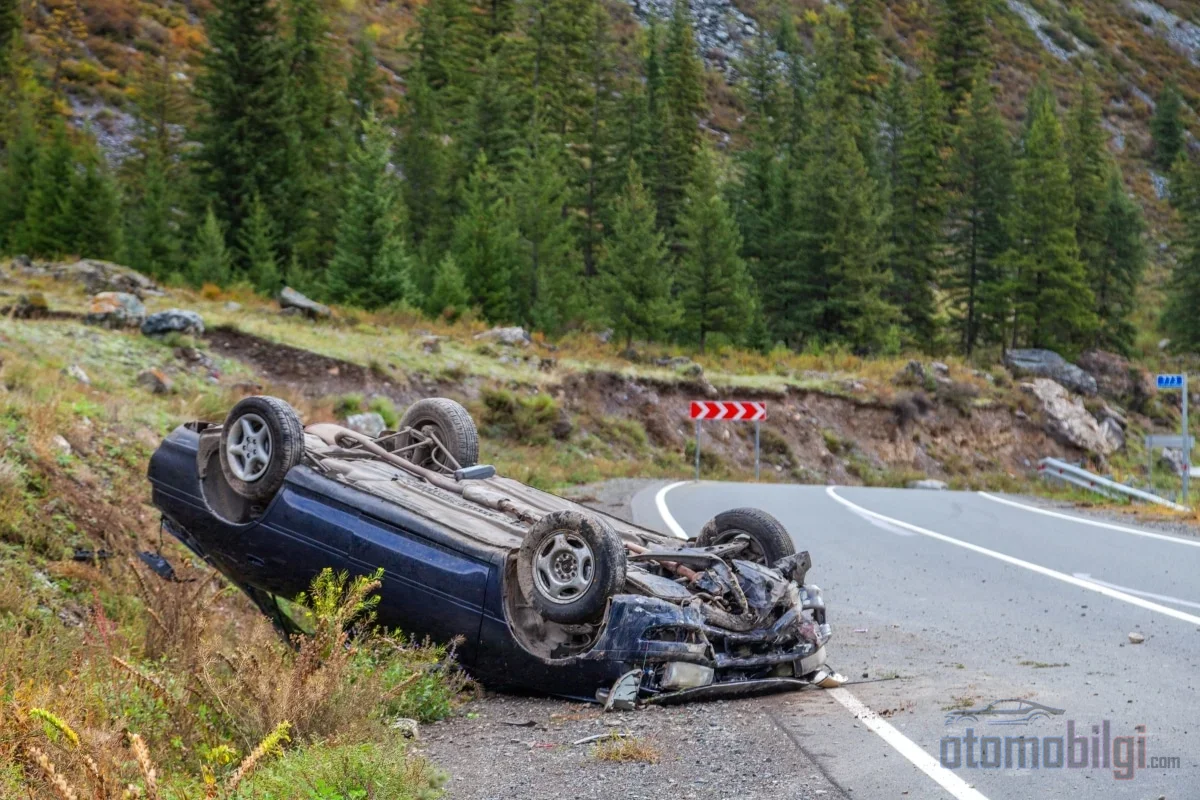
Постановка о полной гибели (перт) - это решение о тотальном ущербе, принимаемое, когда стоимость ремонта превышает рыночную стоимость автомобиля; после этого момента процесс проходит через отчёт аварийного комиссара, расчёт возмещения, сумму сдачи в лом (совтаж) и регистрационные процедуры. Страховая компания производит выплату, вычитая стоимость лома из рыночной стоимости, а судьба автомобиля - передача или оставление у страхователя - находится в центре этого расчёта. Приведённое ниже руководство последовательно рассматривает шаги, которые необходимо пройти - от принятия решения до возврата номерного знака.
Основные положения
- На практике порог полной гибели принимается, когда стоимость ремонта превышает рыночную стоимость на 50-70%.
- Формула выплаты проста: рыночная стоимость − стоимость совтажа (лома).
- Лимит имущественного ущерба по ОСАГО (Trafik Sigortası) на 2026 год составляет 400 000 TL на автомобиль.
- Страховщик обязан произвести выплату не позднее чем через 45 дней после поступления документов.
- При полной гибели также нельзя требовать компенсацию за утрату товарной стоимости; выплата покрывает полную стоимость автомобиля.
Кем и по какому критерию принимается решение о полной гибели?
Раньше существовало впечатление, будто страховая компания может в одиночку заявить «этот автомобиль - тотальная гибель»; сегодня картина более ясная. Решение о полной гибели появляется после заявления об ущербе вместе с отчётом страхового аварийного комиссара, проводящего осмотр. Комиссар определяет рыночную стоимость с учётом марки и модели автомобиля, года выпуска, пробега, уровня комплектации и ситуации на вторичном рынке; стоимость ремонта оценивается исходя из этой стоимости.
Критерий основан на той же мере: когда стоимость ремонта превышает экономический предел восстановления, автомобиль признаётся полностью погибшим. Согласно решениям Кассационного суда (Yargıtay), превышение стоимости ремонта на 50-70% рыночной стоимости считается достаточным для признания полной гибели; во внутренних уставах страховых компаний в качестве порога обычно используется ставка 70% и выше. Таким образом, между порогом самой компании и судебной практикой существует небольшая разница в толковании, и участник процесса должен это знать: заявление страховщика о полной гибели не связывает владельца автомобиля автоматически.
Виды полной гибели: Тотальная, ремонтная и восстановимая
Каждое решение о полной гибели приводит к разным последствиям. Вы можете столкнуться с тремя различными ситуациями:
- Тотальная гибель (полный ущерб): Стоимость ремонта превышает рыночную стоимость; автомобиль либо сдаётся в лом, либо остаётся у страхователя с вычетом стоимости совтажа.
- Ремонтная гибель (серьёзное повреждение): Ремонт экономически возможен; после ремонта автомобиль может вернуться на дороги с отметкой «серьёзно повреждён» при регистрации.
- Восстановимая гибель: Владелец автомобиля принимает сумму совтажа и ремонтирует его сам; в свидетельстве о регистрации остаётся отметка «полная гибель», и вторичная стоимость существенно падает.
Обязательно прочитайте в отчёте комиссара, к какому типу отнесён ваш автомобиль; последующие официальные процедуры меняются в зависимости от этой классификации.
Как рассчитывается возмещение: Рыночная стоимость и совтаж
Расчёт возмещения при полной гибели представляет собой вычитание из двух статей: сумма к выплате находится путём вычитания из рыночной стоимости автомобиля стоимости совтажа - в народе называемой стоимостью лома. Например, если при рыночной стоимости автомобиля 800.000 TL стоимость остатков составляет 100.000 TL, то страховая выплатит сумму 700.000 TL. Разница между суммой, выплаченной от рыночной стоимости, и тем, что остаётся у владельца автомобиля, при необходимости может быть взыскана как стоимость полной гибели (балансовый убыток).
При определении рыночной стоимости страховщики обычно опираются на список значений каско Турецкого страхового союза; однако этот список не является обязательным. Кассационный суд (Yargıtay) требует определения реальной рыночной стоимости через независимого эксперта. По стоимости ремонта тоже существует чёткая судебная практика: сумма рассчитывается по ценам оригинальных запчастей без скидок и с учётом НДС. Как известно тем, кто давно работает в этой сфере, сумма совтадж (скупки остатков), определяемая страховщиком в закрытом аукционе среди компаний-партнёров, также может оспариваться в суде; Кассационный суд принимает во внимание не цену, которую компания получила из пула, а реальную стоимость на рынке утилизации.
Автомобиль переходит страховой компании или остаётся у вас?
Если автомобиль признан полностью погибшим, у вас есть два варианта, и проще всего на примере понять, какой из них выгоднее:
- Вариант A - Полная рыночная стоимость и передача: Страховая выплачивает полную рыночную стоимость, принимает автомобиль вместе с документами, а вы продаёте остатки как совтадж. Пример: если стоимость автомобиля без повреждений составляет 950.000 TL, выплата составит 950.000 TL, и автомобиль переходит страховой.
- Вариант B - Автомобиль остаётся у вас: Выплачивается только разница после вычета стоимости совтадж из рыночной стоимости. В том же примере, если совтадж составляет 180.000 TL, вы получите 770.000 TL, и автомобиль останется у вас.
Второй вариант логичен, если у автомобиля исправны двигатель и коробка передач и вы хотите использовать ценные детали сами; первый - если вы предпочитаете не иметь больше никакой связи с автомобилем. Учтите, что если вы оставляете автомобиль себе, в регистрационных документах останется отметка «полная гибель», и это повлияет на его стоимость при перепродаже.
Разница в выплатах между каско и ОСАГО
То, какая страховка выплатит возмещение, определяется в зависимости от степени вины. Каско покрывает повреждение вашего автомобиля, его угон и ущерб от стихийных бедствий независимо от вины, в пределах страховой суммы по полису. Обязательное страхование автогражданской ответственности (ОСАГО) покрывает только ущерб второй стороны, а сумма ограничена законными лимитами. При одностороннем ДТП без чьей-либо вины единственным полисом, который сработает, является каско; угон также покрывается только каско.
Если автомобиль без каско полностью погибает, картина простая, но горькая: если вина ваша на 100%, ущерб остаётся за вами. Если вина возложена на вторую сторону, вы можете взыскать свой ущерб с её ОСАГО. Лимиты ОСАГО на 2026 год следующие:
| Тип ущерба | На одно транспортное средство | На одно ДТП |
|---|---|---|
| Материальный ущерб | 400.000 TL | 800.000 TL |
| Вред здоровью | 800.000 TL | 4.000.000 TL |
Если ваш ущерб превышает лимит, превышающая часть взыскивается с виновного владельца или водителя. При распределении вины часть, соответствующая вашей доле вины, остаётся за вами.
Процесс и выплата: С какими документами и куда обращаться?
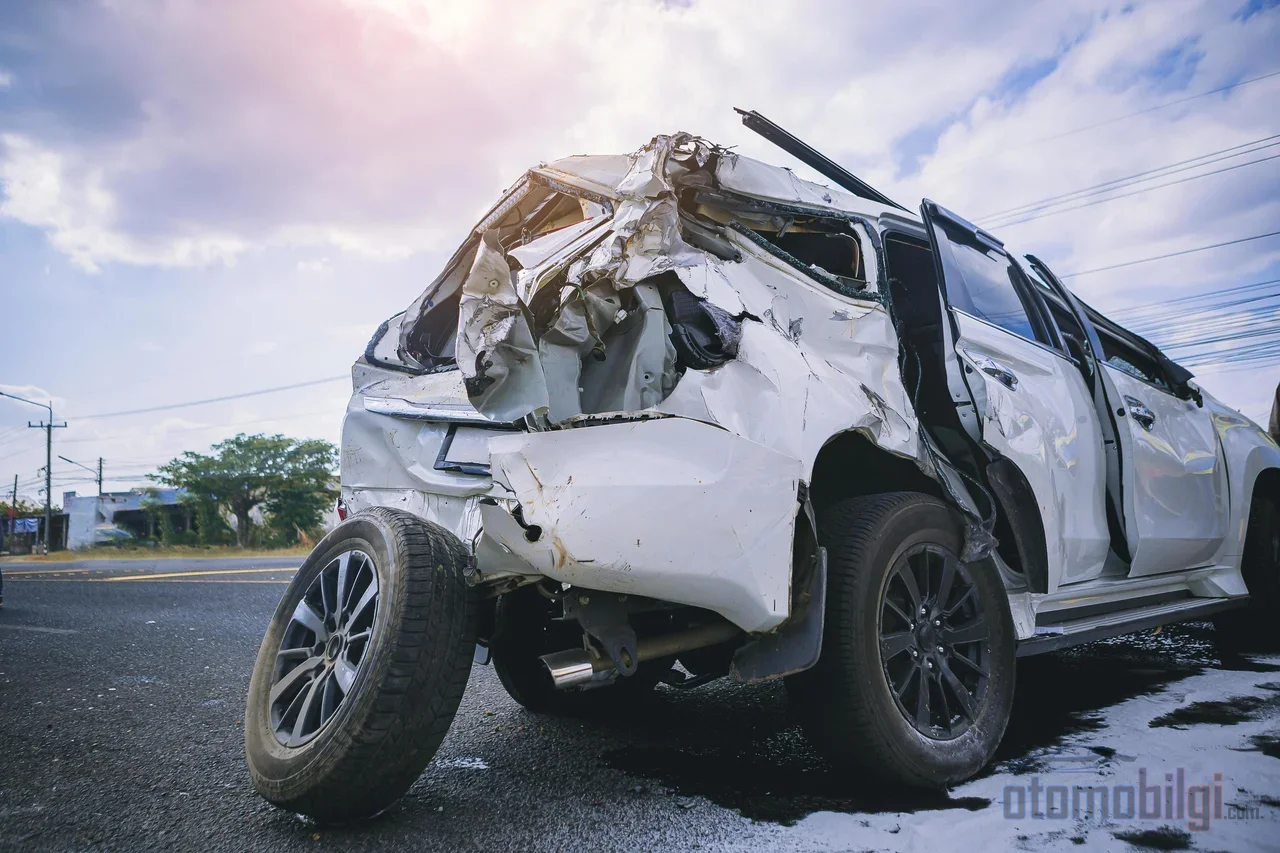
После аварии вы обязаны уведомить свою страховую компанию о ущербе не позднее чем в течение 5 рабочих дней. Затем следует экспертиза; решение о полной гибели формируется на основании этого заключения. Обычно при обращении требуются следующие документы:
- Протокол о ДТП
- Копия свидетельства о регистрации автомобиля
- Копия водительского удостоверения
- Отчет независимой экспертизы или аварийного комиссара
- Данные страхового полиса
После получения документов страховая компания обязана завершить проверку и сообщить сумму возмещения в срок не позднее 15 дней; фактический срок выплаты согласно ТТК составляет максимум 45 дней. При превышении этих сроков следует действовать осторожно: срок исковой давности по требованиям по каско и по ОСАГО составляет два года, а для дорожного движения в любом случае действует десятилетний предел. Письменное обращение в страховую компанию прерывает срок исковой давности; а судебный иск или арбитраж прерывает его окончательно.
Что делать, если страховая платит мало: способы оспаривания
Сначала получите отчет независимого эксперта и подайте письменное возражение в страховую компанию; претензионное письмо придает этому процессу официальный характер. Если договориться не удастся, вы можете обратиться в Арбитражную комиссию по страховым спорам или подать иск о возмещении разницы при полной гибели в Суд первой инстанции по торговым делам; иск подается как иск о неопределенной сумме долга, и требования можно увеличить путем уточнения иска. Вопрос о том, считается ли страхователь потребителем и, соответственно, будет ли дело передано в Суд по защите прав потребителей, на практике является спорным; в этом случае помощь юриста облегчает вашу задачу.
Снятие с учета, номера и регистрационные процедуры
После завершения выплаты наступает этап официальных процедур, и здесь существуют два различных пути снятия с учета. При снятии с учета в связи с выводом из эксплуатации по заявлению владельца автомобиля обязанность по уплате транспортного налога приостанавливается; если автомобиль отремонтирован, он может вновь вернуться на дорогу. При регистрации как утиль автомобиль уже не может вернуться на дорогу, а обязанность по уплате транспортного налога прекращается навсегда; при выполнении условий возможен возврат налога на добавленную стоимость (ОТВ), а двигатель и коробка передач могут использоваться как запасные части.
Не упускайте важную деталь: задолженности по транспортному налогу и штрафы за нарушение ПДД, накопленные до снятия с учета, не аннулируются - сначала их необходимо оплатить. Для сгоревших, затопленных или утративших целостность рамы автомобилей оформление как утиль может быть обязательным; иначе встает вопрос об аннулировании регистрации и административном штрафе.
Можно ли требовать при полной гибели утрату товарной стоимости и компенсацию за лишение автомобиля?
Для автомобиля, признанного полностью погибшим, отдельное требование об утрате товарной стоимости невозможно; поскольку выплата при полной гибели уже покрывает всю стоимость автомобиля. Утрата товарной стоимости может быть потребована после ремонта в рамках частичного ущерба - для автомобилей с серьезными повреждениями, отремонтированных вместо признания погибшими. В то же время для погибшего автомобиля можно требовать компенсацию за лишение пользования автомобилем: этот период в среднем длится 45-90 дней, если учитывать вместе страховой процесс и поставку нового автомобиля, и можно требовать сумму, рассчитанную исходя из ежедневной аренды замещающего автомобиля. Согласно регулированию, вступившему в силу 1 июля 2026 года, отдельное обращение за утратой товарной стоимости также не требуется; лицо, имеющее право на возмещение и подавшее заявление о материальном ущербе, может направить свое требование в том же деле.
Заключительное слово о процессе полной гибели
Хотя процесс тотала с первого взгляда кажется хаотичным, зная порядок действий, это вполне управляемая задача: заявление о страховом случае, отчет эксперта, торг по рыночной стоимости и смете, выплата и, наконец, процедура перерегистрации. Ваш самый сильный козырь - умение читать экспертный отчет и оспаривать рыночную стоимость. Решая, останется ли автомобиль у вас или будет передан страховой компании, учитывайте вместе сумму выплаты и влияние пометки "тотал" на вторичном рынке; скажем по многолетнему опыту: самая дорогая ошибка в этом деле - подписать документы, не прочитав их.
Источники
- Иск о возмещении за автомобиль с тоталом 2026: утиль, рыночная стоимость и разница
- Что такое стоимость автомобиля с тоталом?
- Стоимость автомобиля с тоталом
- Потеря стоимости и упущенная выгода при тотале автомобиля 2026
- Разница между каско и ОСАГО - FAQ Турецкого союза страховщиков
- Что делать, если ваш автомобиль признан тотальным?
- Управление процессом урегулирования ущерба
- Какие права имеет пострадавший, если автомобиль получил тотал в ДТП
- Потеря стоимости автомобиля в вопросах и ответах