¿Qué Sucede Cuando tu Vehículo Sufre una Pérdida Total?
Comparte esta página
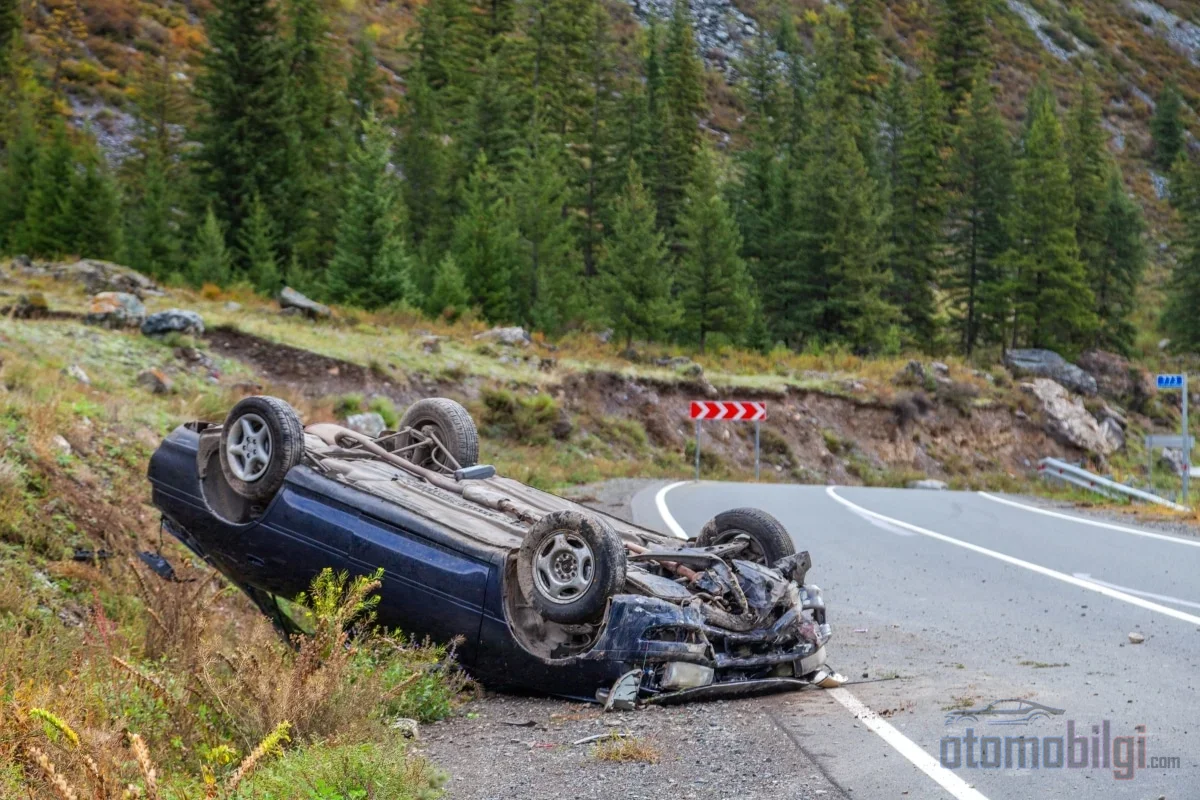
La declaración de pérdida total es la resolución de daño total que se emite cuando el costo de reparación del vehículo supera su valor de mercado; a partir de ese momento, el proceso pasa por el informe del perito, el cálculo de la indemnización, el valor de salvage y los trámites de registro. El seguro realiza el pago restando el valor de chatarra al valor de mercado, y el destino del vehículo -si se transfiere o queda en poder del asegurado- está en el centro de este cálculo. La siguiente guía aborda, en orden, los pasos que debe seguir desde la emisión de la resolución hasta la devolución de la placa.
Aspectos destacados
- En la práctica, el umbral de pérdida total se considera cuando el costo de reparación supera el 50%-70% del valor de mercado. se toma como la etapa.
- La fórmula de pago es sencilla: valor de mercado − valor de salvage (chatarra).
- El límite de daños materiales del seguro de tráfico para 2026 es de, por vehículo, 400.000 TL.
- El asegurador está obligado a pagar en un plazo máximo de 45 días tras la recepción de los documentos.
- En la pérdida total no se puede reclamar además la depreciación; el pago cubre el valor íntegro del vehículo.
¿Quién emite la declaración de pérdida total y con qué criterio?
Antes existía la percepción de que la compañía de seguros podía declarar por sí sola que "este vehículo es pérdida total"; hoy el panorama es más claro. La declaración de pérdida total surge con el informe elaborado por el perito de seguros que acude a examinar el daño tras la notificación del siniestro. El perito determina el valor de mercado teniendo en cuenta la marca y el modelo del vehículo, el año del modelo, el kilometraje, el nivel de equipamiento y la situación del mercado de segunda mano; mide el costo de reparación con arreglo a este valor.
El criterio se basa en la misma medida: cuando el costo de reparación supera el límite de reparación económica del vehículo, este se declara pérdida total. En las sentencias del Tribunal Supremo se considera suficiente para la pérdida total que el costo de reparación supere el 50%-70% del valor de mercado; en los estatutos internos de las compañías de seguros se suele utilizar como umbral una tasa del 70% o superior. Es decir, existe una pequeña diferencia de interpretación entre el umbral de la propia compañía y la jurisprudencia judicial, y el afectado debe saberlo: que el seguro declare la pérdida total no vincula automáticamente al propietario del vehículo.
Tipos de pérdida total: total, reparable y recuperable
No toda declaración de pérdida total conduce al mismo resultado. Puede encontrarse con tres escenarios distintos:
- Pérdida total-total (daño completo): El costo de reparación supera el valor de mercado; el vehículo se destina a chatarra o queda en poder del asegurado descontando su valor de salvage.
- Pérdida total-reparable (daño grave): La reparación es económicamente posible; tras ser reparado, el vehículo puede volver a la circulación con la anotación de "daño grave" en el registro.
- Pérdida total recuperable: El propietario acepta el valor de salvage y repara el vehículo por su cuenta; en la documentación queda la anotación de "con registro de pérdida total" y su valor de segunda mano disminuye considerablemente.
Lea siempre en el informe del perito cómo se ha clasificado su vehículo; los trámites oficiales que deberá seguir varían según esta clasificación.
¿Cómo se calcula la indemnización? Valor de mercado y salvage
El cálculo de la indemnización por pérdida total se basa en una resta de dos partidas: el importe a pagar se obtiene restando al valor de mercado del vehículo el valor de salvage -conocido popularmente como valor de chatarra-. Por ejemplo, si un vehículo con un valor de mercado de 800.000 TL tiene un valor de los restos de 100.000 TL el importe que pagará el seguro es de 700.000 TL corresponde. La diferencia entre la suma pagada tras el valor de mercado y lo que percibió el propietario del vehículo puede reclamarse, en su caso, como indemnización de pérdida total por el saldo restante.
Para determinar el valor de mercado, las aseguradoras generalmente se basan en la lista de valores de seguro de todo riesgo de la Unión de Seguros de Turquía; sin embargo, esta lista no es vinculante. El Tribunal de Casación exige la determinación del valor real de mercado mediante un perito. También existe jurisprudencia clara en cuanto al coste de reparación: se calcula sobre precios de piezas originales sin descuento e IVA incluido. Como saben quienes llevan muchos años en este negocio, el monto de peritaje (sovtaj) que la aseguradora determina mediante subasta cerrada en sus grupos de empresas concertadas también es discutible ante los tribunales; el Tribunal de Casación no toma como referencia el precio que la empresa obtiene del grupo, sino el valor real del mercado de chatarra.
¿El vehículo se transfiere al seguro o se queda con usted?
En un vehículo declarado pérdida total tiene dos opciones y lo más fácil es ver con un ejemplo cuál le conviene:
- Opción A - Valor de mercado completo y transferencia: El seguro paga el valor de mercado completo, el vehículo se transfiere con su documentación y usted lo vende como peritaje. Ejemplo: en un vehículo cuyo valor sin daños es de 950.000 TL el pago es de 950.000 TL y el vehículo pasa al seguro.
- Opción B - El vehículo se queda con usted: Solo se paga la diferencia descontando el peritaje del valor de mercado. En el mismo ejemplo, si el peritaje es de 180.000 TL el importe que recibe es de 770.000 TL y el vehículo se queda con usted.
Si piensa usar usted mismo las piezas valiosas de un vehículo con motor y caja de cambios en buen estado, la segunda opción es la lógica; si prefiere no quedarle ningún vínculo con el vehículo, la primera. Tenga en cuenta que si se queda con el vehículo, en la documentación quedará la anotación de "pérdida total registrada" y esto afectará su valor de segunda mano.
Diferencia de pago entre el seguro de todo riesgo y el seguro de tráfico
Qué póliza paga se determina según la situación de culpa. El seguro de todo riesgo cubre los daños, el robo y los perjuicios por desastres naturales de su propio vehículo sin atender a la culpa, dentro del límite del valor asegurado de la póliza. El seguro de tráfico obligatorio, en cambio, solo paga los daños de la contraparte y el importe está limitado por los topes legales. En un accidente unilateral sin culpa de nadie, la única póliza que entra en juego es el seguro de todo riesgo; el robo también está cubierto únicamente por el seguro de todo riesgo.
Si su vehículo sin seguro de todo riesgo sufre una pérdida total, el panorama es sencillo pero doloroso: si tiene el 100% de la culpa, la pérdida es suya. Si la culpa se atribuye a la otra parte, puede reclamar sus daños al seguro de tráfico de la contraparte. Los límites del seguro de tráfico para 2026 son los siguientes:
| Tipo de daño | Por vehículo | Por accidente |
|---|---|---|
| Daños materiales | 400.000 TL | 800.000 TL |
| Daños corporales | 800.000 TL | 4.000.000 TL |
Si su daño supera el límite, la parte excedente se reclama al explotador o al conductor culpable. En caso de distribución de culpa, la parte proporcional a su propia culpa se queda con usted.
Proceso y pago: ¿con qué documento y a dónde acudir?
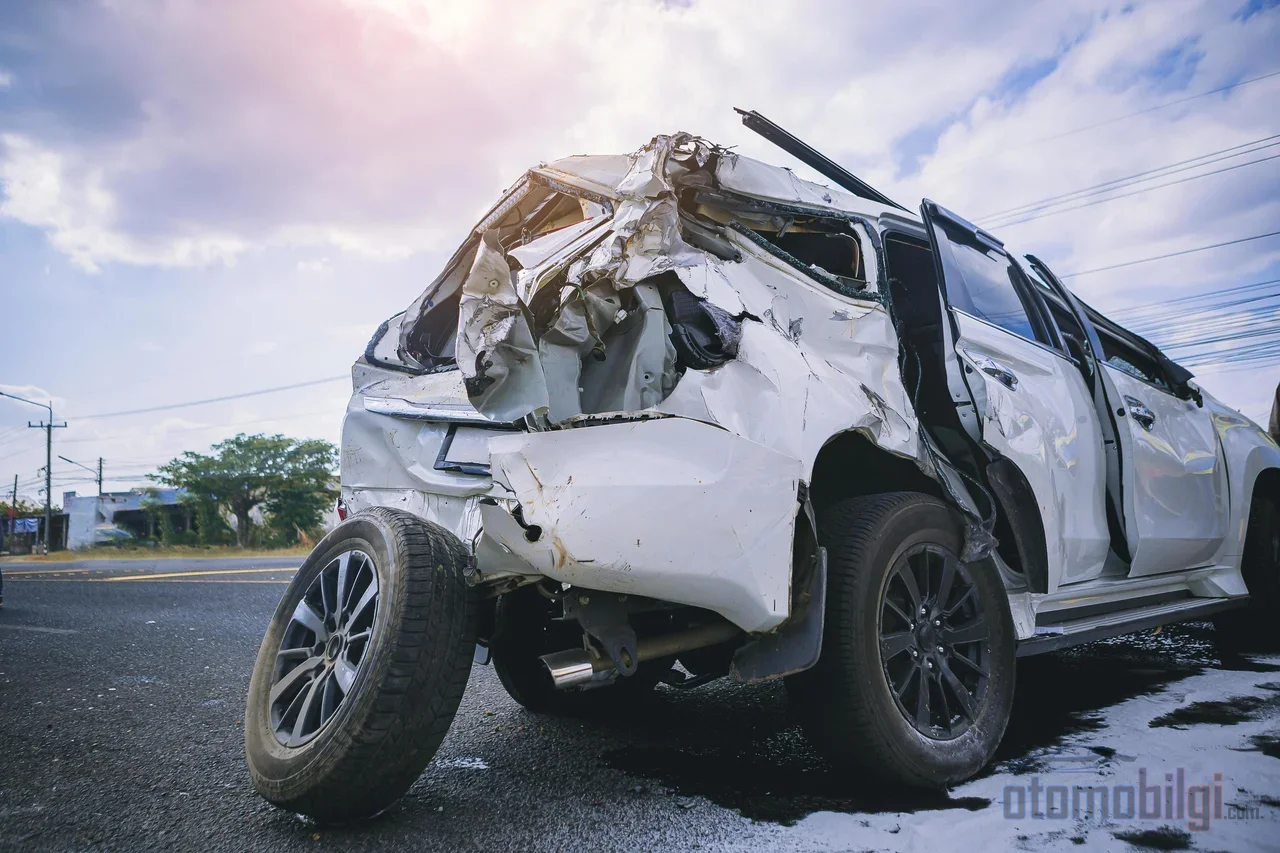
Después del accidente, como máximo dentro de 5 días hábiles debe presentar una reclamación de siniestro a su seguro. A continuación viene la inspección del perito; la declaración de siniestro total se determina con ese informe. Los documentos generalmente solicitados en la solicitud son:
- Acta de determinación de accidente
- Fotocopia de la licencia de circulación del vehículo
- Fotocopia del permiso de conducir
- Informe de tasación o del perito
- Información de la póliza de seguro
Una vez que los documentos llegan al seguro, la empresa está obligada a completar la revisión e informar el monto de la indemnización en un plazo máximo de 15 días ; según el Código Comercial Turco (TTK), el plazo máximo para el pago efectivo es de 45 días. Si se superan estos plazos, hay que actuar con cautela: en reclamaciones de seguro a todo riesgo y de seguro de tráfico, el plazo de prescripción es de dos años; en el tráfico se aplica en todo caso un límite de diez años. La solicitud escrita al seguro interrumpe la prescripción; la demanda o el arbitraje la corta.
Vías de Recurso si el Seguro Paga Poco
Primero obtenga un informe de un perito independiente y presente una objeción escrita al seguro; el requerimiento formaliza este proceso. Si no se llega a un acuerdo, puede acudir a la Comisión de Arbitraje de Seguros o presentar una demanda de indemnización por la diferencia de siniestro total en el Juzgado de Primera Instancia Mercantil; la demanda se interpone como reclamación de cantidad indeterminada y la solicitud puede ampliarse por la vía de la reforma del proceso. Es controvertido en la práctica si el tomador del seguro puede considerarse consumidor y, por lo tanto, si el expediente debe ir al Juzgado de lo Consumo; en este punto, el apoyo de un abogado le facilita las cosas.
Baja del Registro, Trámites de Matrícula y Licencia de Circulación
Después de completar el pago, llegan los trámites oficiales y aquí hay dos vías de registro distintas. En el registro de retirada del tráfico realizado a solicitud del propietario del vehículo, la obligación del impuesto MTV se suspende; si el vehículo se repara, puede volver a circular. En el registro de baja por chatarra, el vehículo no puede volver a circular y la obligación del impuesto MTV finaliza permanentemente; si se cumplen las condiciones, es posible la devolución del impuesto ÖTV y el motor y la caja de cambios pueden usarse como piezas de repuesto.
No pase por alto los detalles: las deudas del impuesto MTV y las multas de tráfico anteriores al registro no se eliminan; deben pagarse primero. En vehículos quemados, inundados o que hayan perdido la integridad del chasis, la baja por chatarra puede ser obligatoria; de lo contrario, se plantea la cancelación del registro y una sanción administrativa económica.
¿Se Puede Reclamar la Pérdida de Valor y la Privación del Vehículo en la Pérdida Total?
Para un vehículo que sufre pérdida total no se puede reclamar además la pérdida de valor, porque el pago de la pérdida total ya cubre todo el valor del vehículo. La pérdida de valor puede reclamarse después de la reparación en vehículos muy dañados reparados bajo la cobertura de pérdida total-reparación. En cambio, en el vehículo con pérdida total sí se puede reclamar la compensación por privación del vehículo: considerando conjuntamente el proceso del seguro y la obtención de un vehículo nuevo, para este período que dura en promedio 45-90 días se puede solicitar una compensación calculada según el alquiler diario de un vehículo sustituto. Con la normativa que entra en vigor el 1 de julio de 2026, además, no se requiere una solicitud separada para la pérdida de valor; el titular del derecho que presenta una reclamación por daños materiales puede transmitir su solicitud en el mismo expediente.
Palabras Finales sobre el Proceso de Pérdida Total
Aunque el proceso de siniestro total (pert) parece caótico a primera vista, una vez que conoces el orden se convierte en una tarea manejable: denuncia del daño, informe del perito, negociación sobre el valor de mercado y el presupuesto de reparación, el pago y, finalmente, los trámites de transferencia. Tu mejor baza es saber leer el informe del perito y impugnar el valor de mercado. Al decidir si el coche se queda contigo o se transfiere al seguro, considera juntos el importe del presupuesto de reparación y el efecto que la anotación de "siniestro total registrado" tendrá en el mercado de segunda mano; lo decimos con la experiencia de décadas: el error más caro en este asunto es firmar sin leer el documento.
Fuentes
- Demanda de Indemnización por Vehículo Siniestrado Total 2026: Chatarra, Valor de Mercado y Diferencia
- ¿Qué es la Indemnización por Vehículo Siniestrado Total?
- Indemnización por Vehículo Siniestrado Total
- Pérdida de Valor e Indemnización por Privación de Uso del Vehículo Siniestrado Total 2026
- Diferencia entre el Seguro de Daños Propios y el Seguro de Responsabilidad Civil - FAQ de TSB
- ¿Qué Debe Hacer Si Su Vehículo Sufre una Pérdida Total?
- Gestión del Proceso de Daños
- Derechos de la Víctima Cuando el Vehículo Sufre Pérdida Total en un Accidente de Tráfico
- Pérdida de Valor del Vehículo en Preguntas y Respuestas