Was zahlt die Verkehrsversicherung und was nicht?
Diese Seite teilen
Die Pflicht-Haftpflichtversicherung (Trafik Sigortası) übernimmt bei einem Unfall, in dem Sie schuldig sind, die Körper- und Sachschäden der Gegenseite innerhalb bestimmter Grenzen; der Schaden am eigenen Fahrzeug des schuldigen Fahrers ist hingegen nicht abgedeckt und wird allein von der Kaskoversicherung getragen. Diese Grundregel, die Millionen von Fahrern, die ihre Police jährlich erneuern, immer noch nicht vollständig verinnerlicht haben, wird nach einem Unfall auf sehr teure Weise gelernt.
Highlights
- 2026 beträgt die Deckung für Sachschäden pro Fahrzeug 400.000 TL, pro Unfall steigt sie auf 800.000 TL.
- Die Grenze für Körperschäden beträgt pro Person 3.600.000 TL; die Obergrenze pro Unfall variiert je nach Fahrzeuggruppe.
- Der Schaden am eigenen Fahrzeug des schuldigen Fahrers wird von der Verkehrsversicherung nicht übernommen.
- Bei Fahrten unter Alkoholeinfluss oder ohne Führerschein kann der Versicherer zahlen und anschließend beim Fahrer Regress nehmen.
- Ansprüche auf Schmerzensgeld liegen außerhalb des Geltungsbereichs der Pflicht-Haftpflichtversicherung.
Was zahlt die Pflicht-Haftpflichtversicherung und bis zu welcher Grenze?
Der offizielle Name der Police ist Pflicht-Haftpflichtversicherung für Kraftfahrzeuge im Straßenverkehr (Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası); Artikel 91 des Straßenverkehrsgesetzes Nr. 2918 verpflichtet jeden Fahrzeughalter zum Abschluss dieser Versicherung. Artikel 85 des Gesetzes bringt den Kern der Sache in einem Satz auf den Punkt: Der Versicherer haftet für die Fehler des Halters, des Fahrers und seiner Gehilfen wie eigene Fehler. Wenn der Unfall also durch Ihr Verschulden passiert ist, ist Ihre Police die Anlaufstelle, an der die Gegenseite ihre Ansprüche geltend macht.
Die Definition der "Gegenseite" muss hier weit gefasst werden. Die Verkehrsversicherung deckt nicht nur das andere Fahrzeug ab, sondern auch Fußgänger, Passagiere im anderen Fahrzeug, unbewegliches Eigentum Dritter wie Häuser, Läden und Gärten sowie öffentliches Eigentum wie Strommasten, Leitplanken und Beschilderungen. Die pro Unfall festgelegte Sachdeckung wird proportional unter den Geschädigten verteilt. Wenn beispielsweise bei einem Unfall das Fahrzeug der Gegenseite und die Scheibe eines Ladens beschädigt werden, wird die Sachgrenze pro Unfall auf diese beiden Schäden aufgeteilt.
Die Grenzen geben an, wie viel pro Ereignis maximal übernommen wird. Wird die Grenze überschritten, wird die Differenz vom schuldigen Fahrer gefordert. Der einzige mögliche Retter an dieser Stelle ist die in die Kaskopolice aufgenommene optionale Haftpflichtdeckung (İhtiyari Mali Mesuliyet, İMM); in der Standard-Verkehrsversicherung ist diese Zusatzdeckung nicht enthalten. Gibt es auch keine İMM, zahlt der Fahrer den die Grenze übersteigenden Betrag aus eigener Tasche. Das ist der erste Satz, den jemand sagen würde, der seit dreißig Jahren in dieser Branche tätig ist: Der Grenzwert erscheint hoch, aber bei einem schweren Unfall mit Körperschäden sind die Zahlen schneller aufgebraucht, als man denkt.
Wie hoch sind die Deckungsgrenzen für 2026?
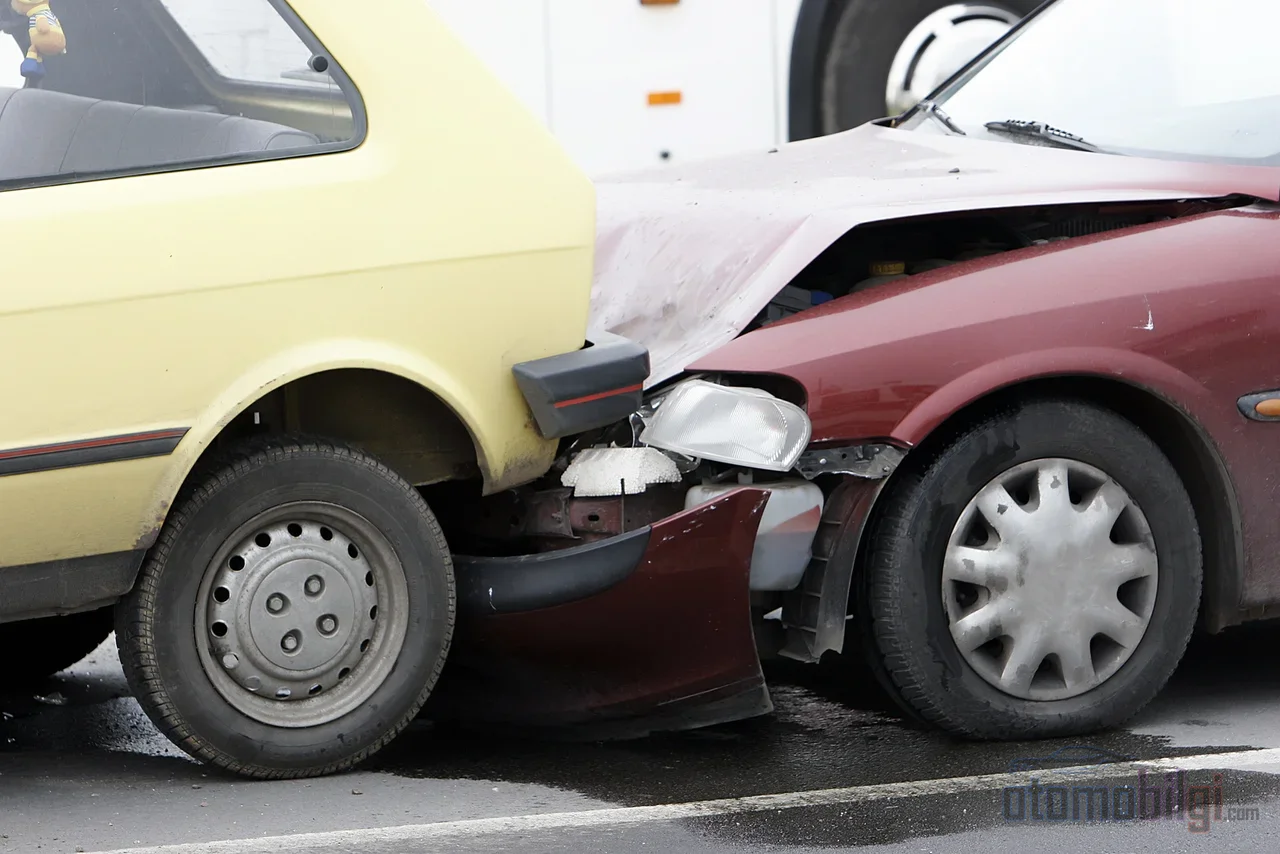
Die von der SEDDK festgelegten Grenzen für die Periode 2026 gelten ab dem 1. Januar 2026; als Begründung wird angeführt, dass die Schäden der Anspruchsberechtigten den aktuellen wirtschaftlichen Bedingungen entsprechend entschädigt werden sollen. Bei Sachschäden wurde die Grenze pro Fahrzeug von 300.000 TL auf 400.000 TL und die Grenze pro Unfall von 600.000 TL auf 800.000 TL erhöht; bei Körperschäden stieg der Betrag pro Person von 2,7 Millionen auf 3,6 Millionen TL. Die Erhöhung wird auf alle bestehenden Policen ohne zusätzliche Prämie angewendet. Im Vergleich zur Periode 2025 ergibt sich folgende Tabelle:
| Fahrzeuggruppe | Sachschaden (pro Unfall) | Körperschaden (pro Person) | Körperschaden (pro Unfall) |
|---|---|---|---|
| Personenbeförderung (Pkw usw.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Warentransport, Anhänger, Arbeitsmaschinen | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Landwirtschaftliche und speziell genutzte Fahrzeuge | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motorräder und Lastenmotorräder | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Diese Zahlen muss man in alltäglicher Sprache lesen. Bei einem Unfall, in dem Sie zu 100% schuld sind, betrifft der Fahrzeugschaden der Gegenseite - bis zum vom Limit gedeckten Teil - nicht deren Verkehrshaftpflichtversicherung, sondern Ihre Police; bei Unfällen mit Teilschuld trägt jeder den Schaden der Gegenseite anteilig nach seinem Verschulden. Sind die Parteien zu 40%-60% schuld, werden die Zahlungen nach diesen Anteilen aufgeteilt. Angesichts der derzeit hohen Ersatzteilpreise sei auch erwähnt, dass der Sachschaden-Limit bei größeren Kollisionen schnell ausgeschöpft ist; früher rechnete man mit einem Stoßfängertausch, heute reicht dasselbe Geld gerade einmal für eine Scheinwerfereinheit.
Zahlt die Verkehrshaftpflichtversicherung mein eigenes Fahrzeug? Was ist der Unterschied zur Kaskoversicherung?
Nein, sie zahlt nicht; das soll der klarste Satz dieser Seite sein. Der Schaden an Ihrem eigenen Fahrzeug bei einem Unfall, an dem Sie schuld sind, liegt vollständig außerhalb des Deckungsumfangs der verpflichtenden Verkehrshaftpflichtversicherung. Die Verkehrshaftpflichtversicherung schützt die Gegenseite, die Kaskoversicherung Ihr eigenes Fahrzeug. Die eine ist eine gesetzliche Pflicht, das andere ein freiwilliges Produkt; die beiden sind keine Alternativen, sondern Ergänzungen zueinander. Genau hier entsteht die Verwirrung, weil Händler und Ratgeberseiten beide auf derselben Seite erklären.
| Merkmal | Verkehrshaftpflichtversicherung | Kaskoversicherung |
|---|---|---|
| Deckt den Schaden wessen | Der Gegenseite (Dritter) | Des eigenen Fahrzeugs des Versicherungsnehmers |
| Rechtlicher Status | Verpflichtend | Freiwillig |
| Schaden am eigenen Fahrzeug | Wird nicht gezahlt | Je nach Deckung erstattet |
| Diebstahl, Brand, Naturkatastrophen | Nicht gedeckt | Je nach Leistungen gedeckt |
Bei einem Unfall eines kaskoversicherten Fahrers können die Schäden beider Seiten teilweise oder vollständig gedeckt werden: der Schaden der Gegenseite aus Ihrer Verkehrshaftpflichtpolice, der Schaden an Ihrem eigenen Fahrzeug aus Ihrer Kaskoversicherung. Für einen Fahrer ohne Kasko bedeutet ein Unfall mit eigenem Verschulden, dass die Reparaturkosten direkt aus der eigenen Tasche kommen. Beim Merantibel-Verlust gilt eine ähnliche Regel: Der Merantibel-Verlust der unverschuldeten oder gering schuldigen Partei wird von der Verkehrshaftpflichtversicherung der schuldigen Partei gefordert; fehlt die Versicherung der Gegenseite oder ist sie unzureichend, greift die eigene Kasko.
Fälle, in denen die Verkehrshaftpflichtversicherung nicht zahlt
Zu wissen, was die Polizei nicht zahlt, ist ebenso wichtig wie zu wissen, was sie zahlt; denn der Grund für die Ablehnung erfährt man meist erst nach dem Unfall. Häufige Ausschlüsse sind:
- Schäden, die das Fahrzeug im Stand verursacht
- Mittelbare Schäden wie Betriebsunterbrechung oder Einkommensverlust
- Schäden am eigenen Fahrzeug des schuldigen Versicherungsnehmers
- Schäden an im Anhänger transportierten Gütern (ausgenommen Gegenstände in der Nähe der Gegenseite)
- Ansprüche und Klagen auf Schmerzensgeld; diese Ansprüche können nur auf Grundlage einer Gerichtsentscheidung geltend gemacht werden
- Sachschäden, die durch die Verwicklung eines gestohlenen Fahrzeugs in einen Unfall entstehen
- Schäden durch die Beförderung explosiver Stoffe
- Die an einem Unfall beteiligten Fahrzeuge gehören derselben Person
- Unfälle, die an dem Ort geschehen, an dem das Fahrzeug zum Verkauf angeboten oder zur Wartung abgegeben wurde
Ein paar weitere Punkte auf diese Liste zu setzen, wäre angebracht. Fahren unter Alkohol- oder Drogeneinfluss, vorsätzliche Unfallherbeiführung und Betrugsversuche, Verkehrsteilnahme mit abgelaufener Police sowie Fahren ohne Führerschein oder mit einem nicht passenden Führerscheinklasse sind Punkte, die den Versicherungsschutz des Versicherers außer Kraft setzen. Ihre eigenen Behandlungskosten sowie der Diebstahl, der Brand des Fahrzeugs und Schäden durch Naturkatastrophen fallen ebenfalls nicht in den Zuständigkeitsbereich dieser Police; dies sind Themen der Kaskoversicherung. Dass die Kosten für den Abschleppdienst nicht übernommen werden, ist ein Detail, das Unfallfahrer oft überrascht.
Rückgriffsrecht: Der Versicherer zahlt und kann es später von Ihnen zurückfordern
Rückgriff ist das Recht derjenigen, die die Schuld eines anderen bezahlt haben, den gezahlten Betrag von dem eigentlich Verantwortlichen zurückzufordern. Im Versicherungswesen heißt dieses Prinzip Legitimation: Nachdem der Versicherer dem Geschädigten die Entschädigung gezahlt hat, tritt er in dessen Rechte gegenüber der für den Schaden verantwortlichen Person ein. Das Unternehmen vernachlässigt also das Opfer nicht, prüft aber, wer die Kosten zu tragen hat.
Die Grundvoraussetzung dafür, dass der Versicherer gegen den Fahrzeughalter zurückgreifen kann, ist, dass der Unfall infolge einer vorsätzlichen Handlung oder groben Fahrlässigkeit des Halters und der für ihn verantwortlichen Personen geschehen ist. In der Praxis sind die häufigsten Fälle Fahren unter Alkoholeinfluss, Fahren ohne Führerschein und grobe Fahrlässigkeit. In diesem Fall zahlt der Versicherer zunächst an das Opfer; Voraussetzung ist, dass die Entschädigung vollständig an den Versicherungsnehmer gezahlt wurde. Anschließend fordert er den gezahlten Betrag vom Halter zurück. Andererseits kann der Halter für die an das Opfer gezahlte Entschädigung eines Fahrers, der weder betrunken noch ohne Führerschein war, nicht verantwortlich gemacht werden; der Rückgriff kommt nicht bei jedem Unfall, sondern je nach Schwere des Verschuldens zur Anwendung.
Eine ähnliche Absicherung greift bei Unfällen mit unfallversicherten Fahrzeugen über den Garantiefonds (Güvence Hesabı). Der Fonds zahlt Personenschäden, Invaliditäts- und Hinterbliebenenentschädigungen, die durch Fahrzeuge ohne Police verursacht werden; seine Haftung ist jedoch auf die Grenzen einer gültigen Police beschränkt und deckt keine Unfälle mit versicherten Fahrzeugen ab. Nach der Zahlung wird gegen den Verantwortlichen zurückgegriffen, d. h. der Fonds ist kein Versicherungsäquivalent, sondern ein letztes Auffangnetz.
Häufig gestellte Fragen
Wenn der Gegner schuld ist, aus wessen Versicherung wird mein Schaden bezahlt?
Aus der Verkehrsversicherung des Gegners, in Höhe Ihres Verschuldensanteils. Bei einem zu 100 % schuldigen Gegner wird Ihr gesamter Schaden aus dessen Police gedeckt; bei teilweisem Verschulden wird die Zahlung nach den Anteilen aufgeteilt. Nach den gesetzlichen Bestimmungen kann kein Versicherungsunternehmen, gleich ob man schuldig ist oder nicht, den Schaden des Gegners zu Ihrem Schadensbetrag hinzurechnen; dies wird entsprechend in den TRAMER-Eintrag eingetragen.
Werden Wertverlust und Schmerzensgeld gezahlt?
Wertverlust kann von der Verkehrsversicherung des Gegners gefordert werden, wenn dieser schuldig ist. Schmerzensgeld fällt hingegen nicht in den Geltungsbereich der Pflicht-Verkehrsversicherung; dieser Anspruch kann nur auf gerichtlichem Weg geltend gemacht werden und die allgemeine Verjährungsfrist beträgt zwei Jahre.
Werden Naturkatastrophen- und Diebstahlschäden aus der Verkehrsversicherung gedeckt?
Nein. Risiken wie Hochwasser, Hagel, Brand oder Diebstahl fallen in den Deckungsbereich von Kaskoversicherungen. Die einzige Aufgabe der Pflicht-Haftpflichtversicherung besteht darin, den dem Unfallgegner zugefügten Schaden innerhalb bestimmter Grenzen zu decken; alles, was Ihrem eigenen Fahrzeug zustößt, ist nicht Gegenstand dieser Police.
Das Fazit
Die Pflicht-Haftpflichtversicherung ist die Versicherung des Unfallgeschädigten, nicht Ihre eigene. Ohne Kenntnis der Deckungssummen, der Auswirkung des Verschuldensgrads auf die Zahlung und der Fälle, in denen die Zahlung verweigert wird oder Rückforderung erfolgt, am Unfalltisch zu sitzen, ist die teuerste Art, etwas zu lernen. Wenn Sie möchten, dass sowohl Ihr Fahrzeug als auch Sie selbst geschützt bleiben, deckt diese Police den vom Gesetz geforderten Mindestbetrag; der Rest ist Sache der Kaskoversicherung und Ihrer eigenen Vorsicht.
Quellen
- Deckungsgrenzen - Grenzen der Pflicht-Haftpflichtversicherung
- KMAZMSS Deckungsgrenzen
- Deckungsgrenzen
- Was deckt die Haftpflichtversicherung, wie hoch sind die Grenzen 2026?
- Was ist die Deckungsgrenze der Haftpflichtversicherung für 2026?
- Bedingungen für Schadensdeckung der Haftpflichtversicherung
- Was deckt die Pflicht-Haftpflichtversicherung nicht ab?
- Unterschiede zwischen Haftpflicht- und Kaskoversicherung
- Wertverlust des Fahrzeugs
- Regressklage bei Kasko-/Haftpflichtversicherung