Trafik Sığortası Nə Qədər Ödəyir, Nə Ödəmir?
Bu Səhifəni Paylaşın
Məcburi yol hərəkəti sığortası, qüsurlu olduğunuz qəzada qarşı tərəfin bədən və maddi zərərlərini müəyyən limitlər daxilində qarşılayır; qüsurlu sürücünün öz avtomobilinə dəyən zərər isə əhatə dairəsindən kənardır və yalnız kasko onu ödəyir. Bu fərq, siyasəti hər il yeniləyən milyonlarla sürücünün hələ də tam mənimsəmədiyi, qəzadan sonra isə öyrənməyin çox baha başa gəldiyi əsas qaydadır.
Diqqət Çəkənlər
- 2026-cı ildə maddi zərər təminatı avtomobil başına 400.000 TL, qəza başına 800.000 TL-ə qalxdı.
- Bədən zərəri limiti şəxs başına 3.600.000 TL; qəza başına yuxarı hədd avtomobil qrupuna görə dəyişir.
- Qüsurlu sürücünün öz avtomobilindəki zərər yol hərəkəti sığortasından ödənilmir.
- Sərxoş və ya sürücülük vəsiqəsiz istifadədə sığortachi ödəniş edib sonra sürüçüyə rücu edə bilər.
- Mənvi təzminat tələbləri məcburi yol hərəkəti sığortası əhatə dairəsinin xaricindədir.
Məcburi Yol Hərəkəti Sığortası Nəyi, Hansı Həddə Qədər Ödəyir?
Siyasətin rəsmi adı Avtomobil Yolları Nəqliyyat Vasitələri Məcburi Mali Məsuliyyət Sığortasıdır; 2918 saylı Avtomobil Yolları Hərəkəti Qanununun 91-ci maddəsi hər avtomobil işlədicisinə bu sığortanı etdirmək öhdəliyi qoyur. Qanunun 85-ci maddəsi də işin mahiyyətini bir cümlədə ortaya qoyur: sığortachi, işlədicinin, sürücünün və köməkçilərinin qüsurlarından öz qusuru kimi məsuldur. Yəni qəza sizin qusurunuzla baş veribsə, qarşı tərəfin haqqını axtaracağı qapı sizin siyasətinizdir.
Burada "qarşı tərəf" tərifini geniş tutmaq lazımdır. Yol hərəkəti sığortası yalnız digər avtomobili deyil; piyadanı, digər avtomobildəki sərnişinləri, üçüncü şəxslərə məxsus ev, dükan, bağ kimi daşınmazları və elektrik dirəyi, baryer, lövhə kimi ictimai əmlakı da əhatə edir. Qəza başına müəyyən edilən maddi təminat, zərərçəkənlər arasında nisbi şəkildə bölüşdürülür. Məsələn, bir qəzada qarşı tərəfin avtomobili ilə bir dükanın şüşəsi zərər gördüsə, qəza başı maddi limit bu iki zərər arasında bölüşdürülür.
Limitlər isə zərərin bir hadisə başına ən çox nə qədər qarşılanacağını göstərir. Limit aşılarsa, fərq qüsurlu sürücüdən tələb edilir. Bu nöqtədə devrəyə girə biləcək yeganə xilasedici, kasko siyasətinə əlavə edilən İxtiyari Mali Məsuliyyət (İMM) təminatıdır; standart yol hərəkəti siyasətində bu əlavə təminat yoxdur. İMM də yoxdursa, limiti aşan məbləği sürücü cibindən ödəyir. Bu işin içindən otuz ildir keçən birinin deyəcəyi ilk cümlə budur: limit rəqəmi yüksək görünür, amma ciddi bir qəzada bədən zərərləri ilə qarşılaşanda rəqəmlər təxmin etdiyinizdən tez tükənir.
2026 Təminat Limitləri Nə Qədərdir?
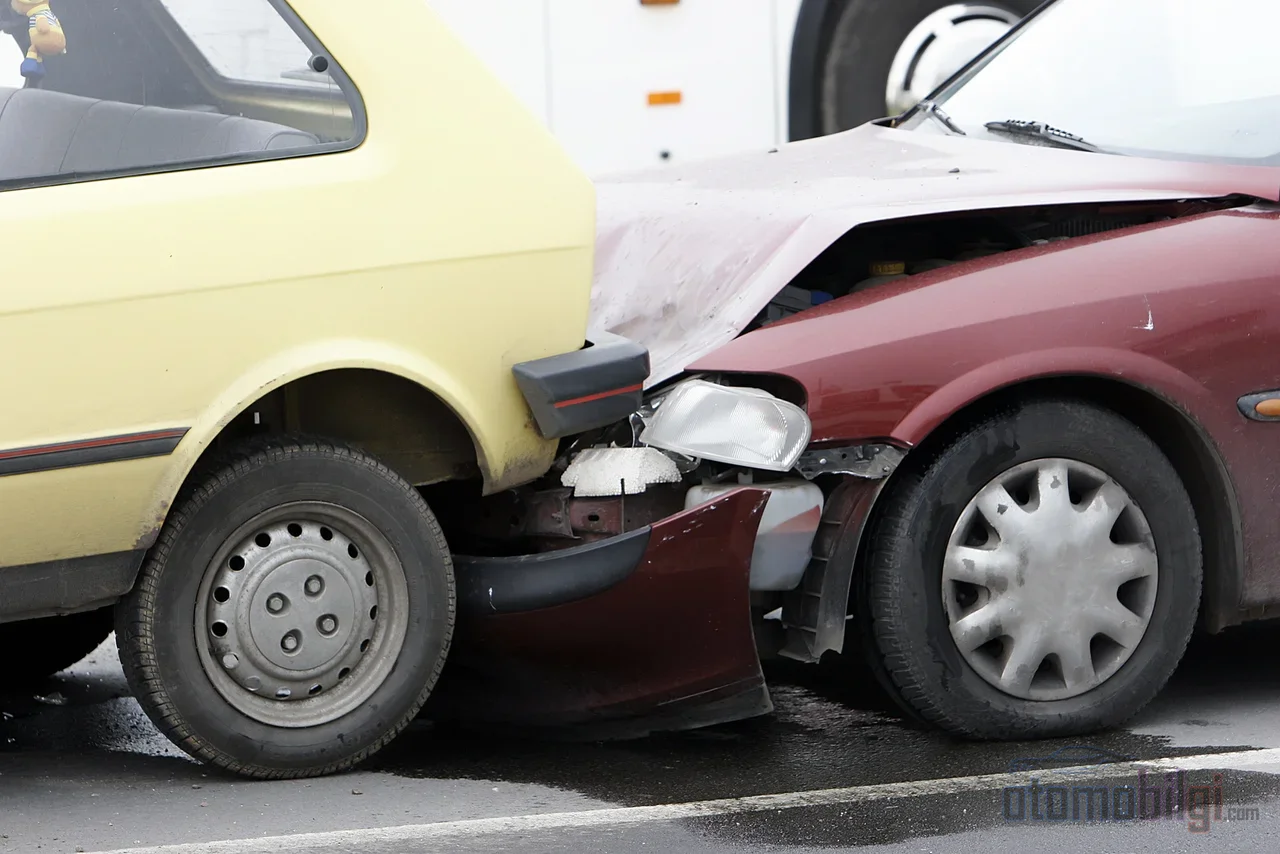
SEDDK tərəfindən müəyyən edilən 2026 dövrü limitləri 1 yanvar 2026 tarixindən etibarən tətbiq olunur və səbəb kimi haqq sahiblərinin zərərlərinin aktual iqtisadi şəraitə uyğun təzmini göstərilir. Maddi zərərdə avtomobil başına limit 300.000 TL-dən 400.000 TL-yə, qəza başına limit 600.000 TL-dən 800.000 TL-yə qalxdı; bədən zərərində şəxs başına məbləğ 2,7 milyondan 3,6 milyon TL-yə yüksəldi. Artım, qüvvədə olan bütün siyasətlərə əlavə primsiz tətbiq olunur. 2025 dövrü ilə müqayisədə cədvəl belədir:
| Avtomobil Qrupu | Maddi Zərər (Nəqliyyat / Qəza Başına) | Bədən Zərəri (Şəxs Başına) | Bədən Zərəri (Qəza Başına) |
|---|---|---|---|
| Sərnişin daşınması (avtomobil və s.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Yük daşınması, qoşqu, iş maşınları | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Kənd təsərrüfatı və xüsusi təyinatlı nəqliyyat vasitələri | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motosiklet və yük motosikleti | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Bu rəqəmlərin nə demək olduğunu gündəlik dillə oxumaq lazımdır. 100% günahkar olduğunuz qəzada qarşı tərəfin avtomobil zərəri, limitin ödədiyi hissəyə qədər onun yolsulluq sığortasını deyil, sizin polisinizi maraqlandırır; qismən günahkar qəzalarda isə hər kəs qarşı tərəfin zərərini öz günahı nisbətində ödəyir. Tərəflər 40%-60% günahkardırsa, ödənişlər bu nisbətlərə görə bölünür. Ehtiyat hissələrinin qiymətlərinin yüksək səviyyədə olduğu bugünkü şəraitdə maddi zərər limitinin böyük qəzalarda sürətlə dolduğunu da qeyd edək; əvvəllər bir tamponun dəyişdirilməsi hesablanırdı, indi eyni pul bir fara qrupuna çətinliklə yetir.
Yolsulluq Sığortası Öz Avtomobilimi Ödəyir? Kaskodan Fərqi Nədir?
Xeyr, ödəmir; bu səhifənin ən aydın cümləsi bu olsun. Günahkar olduğunuz qəzada öz avtomobilinizdəki zərər, məcburi yolsulluq sığortasının əhatə dairəsindən tamamilə kənardır. Yolsulluq sığortası qarşı tərəfi qoruyur, kasko isə sizin avtomobilinizi. Biri qanuni məcburiyyət, digəri isə könüllü məhsuldur; onlar bir-birinin alternativi deyil, tamamlayıcısıdır. Qarışıqlıq da məhz burada yaranır, çünki satıcılar və məlumat saytları ikisini eyni səhifədə izah edir.
| Xüsusiyyət | Yolsulluq Sığortası | Kasko |
|---|---|---|
| Kimin zərərini ödəyir | Qarşı tərəfin (üçüncü şəxslərin) | Sığortalının öz avtomobilinin |
| Qanuni vəziyyət | Məcburi | Könüllü |
| Öz avtomobilinizdəki zərər | Ödəmir | Əhatə dairəsinə görə ödəyir |
| Oğurluq, yanğın, təbii fəlakət | Əhatə dairəsi xaricində | Zəmanətlərə görə ödənilə bilər |
Kaskolu sürücünün qəzasında hər iki tərəfin zərəri qismən və ya tam ödənilə bilər: qarşı tərəfin zərəri sizin yolsulluq polisinizdən, öz avtomobilinizin zərəri isə sizin kaskonuzdan. Kaskosuz sürücü üçün isə günahkar olduğu qəza, avtomobilin təmir xərcinin birbaşa öz cibindən çıxması deməkdir. Dəyər itkimi tərəfində də qayda bənzərdir: günahsız və ya az günahkar tərəfin dəyər itkiyi, günahkar tərəfin yolsulluq sığortasından tələb edilir; qarşı tərəfin sığortası yoxdursa və ya yetersizdirsə, öz kaskosu işə düşür.
Yolsulluq Sığortasının Ödəniş Etmədiyi Hallar
Polisin nə ödəmədiyini bilmək, nə ödədiyini bilmək qədər vacibdir; çünki rəddin əsasları çox vaxt qəzadan sonra öyrənilir. Tez rast gəlinən əhatə dairəsi xaricindəki hallar bunlardır:
- Avtomobilin hərəkətdə olmadığı halda verdiyi zərərlər
- İşin dayanması, gəlir itkisi kimi dolayı zərərlər
- Günahkar sığortalının öz avtomobilindəki zərərlər
- Qoşquda daşınan malların zərərləri (qarşı tərəfin yanındakı əşyalar istisna olmaqla)
- Mənəvi təzminat tələb və iddiaları; bu tələblər yalnız məhkəmə qərarı ilə gündəmə gələ bilər
- Oğurlanmış avtomobilin qəzaya düşməsi nəticəsində yaranan maddi zərərlər
- Partlayıcı maddənin daşınmasından yaranan zərərlər
- Qəza etmiş avtomobillərin eyni şəxsə məxsus olması
- Avtomobilin satışa təqdim olunduğu və ya texniki baxışa verildiyi yerdə baş verən qəzalar
Bu siyahıya daha bir neçə başlıq əlavə etmək yerinə düşər. Alkoqollu və ya narkotik təsiri altında avtomobil idarə etmək, qəsdən qəza və dələduzluq cəhdi, müddəti bitmiş polislə yola çıxmaq və sürücülük vəsiqəsi olmadan və ya sinfinə uyğun olmayan vəsiqə ilə idarə etmək, sığortanın ödənişi aradan qaldıran başlıqlardır. Öz müalicə xərcləriniz, avtomobilin oğurlanması, yanması və təbii fəlakətlərdən yaranan zərərlər də bu polisin maraq dairəsinə daxil deyil; bunlar kaskonun mövzusudur. Çəkici haqqının ödənilməməsi də qəzazədə sürücünü çox vaxt çaşdıran bir detaldır.
Rüsu hüququ: Sığortaçı ödəyir, sonra sizdən geri ala bilər
Rüsu, başqasının borcunu ödəyənin, ödədiyi məbləği əsas məsul şəxsdən geri istəmək hüququdur. Sığortada bunun adı hələliklik prinsipidir: sığortaçı zərər çəkənə təminatı ödədikdən sonra, zərərdən məsul şəxsə qarşı onun hüquqlarının varisi olur. Yəni şirkət zərərçəkəni nəzərə almır, lakin xərcin kimin haq etdiyinə baxır.
Sığortaçının işə götürənə rüsu edə bilməsinin əsas şərti, qəzanın işə götürənin və onun məsul olduğu şəxslərin qəsdən hərəkəti və ya ağır sui-qəsd nəticəsində baş verməsidir. Praktikada ən çox rast gəlinən hallar alkoqollu avtomobil idarə etmək, sürücülük vəsiqəsi olmaması və ağır sui-qəsddir. Bu halda sığortaçı əvvəlcə zərərçəkənə ödəniş edir; ilkin şərt, təminatın sığortalıya tam ödənilmiş olmasıdır. Sonra ödədiyi məbləği işə götürəndən geri tələb edir. Digər tərəfdən, alkoqollu və ya vəsiqəsi olmayan sürücü üçün zərərçəkənə ödənilən təminata görə işə götürənin məsuliyyətə cəlb edilməsi mümkün deyil; rüsu hər qəzada deyil, sui-qəsdin ağırlığına görə gündəmə gəlir.
Buna bənzər bir müdafiə, sığortasız avtomobil qəzalarında Təminat Fonu vasitəsilə işləyir. Fon, polisi olmayan avtomobillərin yaratdığı bədən zərərlərini, əlillik və dolanacaqdan məhrumetmə təminatını ödəyir; lakin məsuliyyəti etibarlı polisin limitləri ilə məhdudlaşır və polisli qəzaları əhatə etmir. Ödənişdən sonra məsul şəxsə rüsu edilir, yəni fon sığortanın ekvivalenti deyil, son çarə fonudur.
Tez-tez verilən suallar
Qarşı tərəf təqsirkardırsa, mənim zərərim kimin sığortasından ödənilir?
Qarşı tərəfin yol hərəkəti sığortasından, təqsirinizin faizi qədər ödənilir. %100 təqsirli qarşı tərəfdə zərərinizin tamı onun polisindən ödənilir; qismən təqsirdə ödəniş faizlərə bölünür. Qanunvericilikə görə heç bir sığorta şirkəti, təqsirli olunsun ya olunmasın, qarşı tərəfin zərərini sizin zərər məbləğinizə əlavə edə bilməz; TRAMER qeydiyyatına bu şəkildə yazılır.
Dəyər itkisi və mənəvi təminat ödənilir?
Dəyər itkisi, qarşı tərəf təqsirkardırsa, onun yol hərəkəti sığortasından tələb edilə bilər. Mənəvi təminat isə məcburi yol hərəkəti sığortasının əhatə dairəsindən kənardır; bu tələb yalnız məhkəmə yolu ilə gündəmə gəlir və ümumi məhkəmə müddəti iki ildir.
Təbii fəlakət və oğurluq zərəri yol hərəkəti sığortasından ödənilir?
Xeyr. Sel, dolu, yanğın, oğurluq kimi risklər kasko polislərinin təminat sahəsinə daxildir. Məcburi yol hərəkəti sığortasının yeganə vəzifəsi qəzada qarşı tərəfə verilən zərərin müəyyən hüdudlar daxilində ödənilməsini təmin etməkdir; öz avtomobilinizin başına gələn heç nə bu polisənin mövzusu deyil.
Sözün Əsası
Məcburi yol hərəkəti sığortası qəzazərəçəkən qarşı tərəfin sığortasıdır; sizin sığortanız deyil. Limitləri, qüsur nisbətlərinin ödənişə təsirini və ödənişin rədd edildiyi ya da rücu edildiyi halları bilmədən qəza masasında oturmaq, işin ən bahalı dərs vermə üsuludur. Həm avtomobilinizin, həm də sizin təhlükəsiz qalmağınızı istəyirsinizsə, bu polisə qanunun istədiyi ən az məbləği qarşılayır; qalanı kaskonun və öz ehtiyatınızın işidir.
Mənbələr
- Zəmanət Limitləri - Məcburi Yol Hərəkəti Sığortası Limitləri
- KMAZMSS Zəmanət Limitləri
- Zəmanət Limitləri
- Yol Hərəkəti Sığortası Nələri Əvəz Edir, 2026 Limitləri Nə Qədərdir?
- 2026 İlində Yol Hərəkəti Sığortası Zəmanət Limiti Nədir?
- Yol Hərəkəti Sığortasının Zərər Ödəniş Şərtləri
- Məcburi yol hərəkəti sığortası nələri əhatə etmir?
- Yol Hərəkəti Sığortası ilə Kasko Arasındakı Fərqlər
- Nəqliyyat Vasitəsinin Dəyər İtkisi
- Kasko/Yol Hərəkəti Sığortası Rücu Dəvası