Zərərsizlik endiriminizi itirməməyin baha riyaziyyatı
Bu Səhifəni Paylaşın
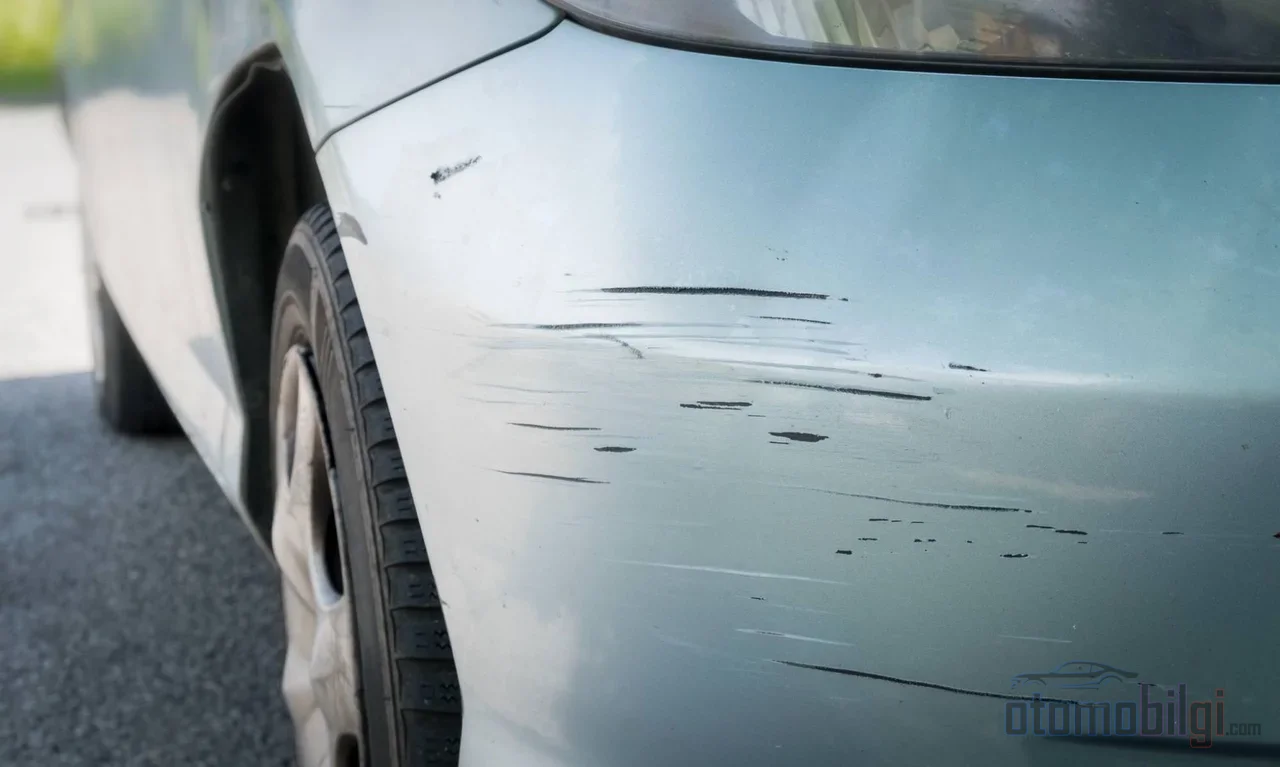
Hasarsızlıq endirimi, trafik və kasko sığortasında siyasət dövrünü hasarsız bağlayan sürücüyə növbəti yeniləmədə tətbiq olunan prim endirimidir; mərhələli bir quruluşla işləyir, şəxsə bağlıdır və kiçik bir hasarda yanlış qərar verildikdə illər ərzində toplanmış hüququ səssizcə əridə bilər. Bu səbəbdən cızılmış bir tamponun təmir xərcini hesablayarkən üstündə dayanılmalı olan rəqəm, o təmir xərci deyil, itiriləcək endirimdir.
Diqqət Çəkənlər
- Kaskoda hasarsızlıq endirimi adətən 5-7 mərhələli bir quruluşla işləyir; ilk ilin sonunda yeniləmədə %30 ətrafında, beşinci ilin sonunda %60-65 səviyyəsinə çatmaq mümkündür.
- Endirim avtomobilə deyil, şəxsə bağlıdır; avtomobil satılsa və ya şirkət dəyişsə belə hüquq sürücüdə qalır.
- Qüsurların %100 qarşı tərəfdə olduğu sənədli qəzalar endirimi pozmur.
- Eyni siyasət dövründə birdən çox hasar, endirimin tamamilə silinməsinə səbəb ola bilər.
- Hasar bildirişi üçün sığortalının öhdəliyi qəzadan sonra ən gec 5 iş günüdür.
Hasarsızlıq Endirimi Necə Yığılır və Niyə Qiymətlidir?
Sistem sadə bir məntiqlə qurulub: Sığorta şirkəti hasarsız keçən hər ili mükafatlandırır və siyasətin yenilənməsində primə endirim dərəcəsi tətbiq edir. Bu dərəcə pilləli bir nərdivan kimi yüksəlir. Kaskoda şirkətlərin çoxunda beş ilə yeddi arasında mərhələ var; geniş təcrübədə ilk ilin sonunda yeniləmədə %30, ikinci il %40, üçüncü il %50, dördüncü il %60 və beşinci il %65 səviyyəsinə çatılır. Şirkətlər arasında rəqəmlər dəyişir: bəziləri ilk ili %20 ilə başlayıb beş ildə %60-a çatan dərəcə verir, bəzilərinin cədvəlində %70-ə rast gəlmək mümkündür. Yəni burada hamının bildiyi tək bir sabit cədvəl yoxdur; siyasətin şərtlərinə və şirkətin tətbiqinə baxmaq lazımdır.
Trafik sığortasında da bənzər bir nərdivan var ama qalxış fərqlidir. Yeni sürücülər 4. mərhələdən başlayır; cəmi səkkiz mərhələli bir quruluş söhbətindir. Yuxarı mərhələlərə çıxmaq səbir istəyir, itirmək isə sürətlidir. İlk ilini qəzayla bağlayan bir sürücüyə sürprim tətbiq oluna bildiyi kimi, üst-üstə hasarlı illərdə prim artışı ciddi ölçülərə çata bilər. Bu səbəbdən trafik sığortasında endirim pillələrini qorumaq, kaskodan belə daha bahalı bir məsələyə çevrilə bilər.
Endirimin dəyərini anlamanın ən təbii yolu nümunəvi bir hesabdır. İlk ilində kasasına 10.000 TL ödəyən bir avtomobil sahibi, %10 endirimlə növbəti il 9.000 TL, %20 endirimlə 8.000 TL ödəyir. Rəqəmlər kiçik görünə bilər ama nərdivanın yuxarı mərhələlərində fərq açılır: yüksək bir endirim mərhələsi ilə yeniləyən sürücünün ödədiyi prim ilə sıfırlanan bir sürücünün ödədiyi prim arasındakı fərq, bəzi illərdə bir boyanın bütün təmirindən bahalıdır. Bu səbəbdən kiçik bir hasarın həqiqi maliyyəsi, fakturada yazılan məbləğ deyil, itirilən endirim mərhələsinin uzunmüddətli prim təsiridir.
Endirimi Nə İtirir, Nə İtirmir?
Qanunları bilmədən edilən ən bahalı səhvlər bu başlıq altında toplanır. Itirən tərəflə başlayaq. Sizin günahınız olan bir qəzada sığorta ödəniş etdikdə endirimin hamısı və ya bir hissəsi düşülür. Eyni poliça dövründə ikinci, üçüncü bir zərər baş versa, endirim tamamilə silinə bilər. Poliçanı yeniləməkdə uzun müddət fasilə vermək də xüsusilə kaskoda pillənin sıfırlanması ilə nəticələnir. Və klassik bir yanılgı: avtomobil satıldıqda endirim avtomobilə ötürülmür; çünkü hüquq ruhsat sahibinin sığorta tarixinə tətbiq olunur.
Endirimi bozmayan hallar isə sürücünü rahatlandırır. Günahın tamamilə qarşı tərəfdə olduğu və rəsmi olaraq sənədləşdirilmiş qəzalar bütün şirkətlərdə ortaq olaraq endirimə təsir etmir. Mini təmir zəmanəti əhatəsinə daxil olan kiçik cızıqlar, əyilmələr və sürtüntülər adətən pilləni bozmur. Şüşənin sınması və ya radioyunanın oğurlanması kimi tək dəfəlik hadisələr isə şirkətdən asılı olaraq dəyişir; bəzi poliçalarda bozmur, bəzilərində bozur. İşin mahiyyətini dərindən bilən biri üçün mövqe aydındır: poliçanı imzalazdan əvvəl bu şərtləri oxumaq, zərər anında sürpriz yaşamaqdan daha ucuzdur.
Həmçinin istəsəniz, endirimi tək zərərə qarşı sığortalaya bilərsiniz. Zərərsizlik Qoruma Zəmanəti adlanan əlavə təminat, poliça müddəti ərzində bir dəfə olmaqla zərər bildirişində pillənizin qorunmasını təmin edir. Hər kəs üçün lazım olmaya bilər; amma yolda çox vaxt keçirənlər və ya sıx şəhər trafiğində avtomobil istifadə edənlər üçün qiymətinin dəyəib dəyməyəcəyini hesablamağa dəyər.
Zərər bildirişi endirimi hər zaman sıfırlamır
Bir zərər qeydiyyatı hər zaman fəlakət demək deyil. İlk zərərdə endirim çox vaxt qismən düşülür; sürücü bir əvvəlki pilləyə geri qayıdır, tamamilə başa dönmür. Tam silinmə daha çox eyni dövrdə üst-üstə gələn zərərlərdə söz mövzusu olur. Yəni tək bir qəza sizi pillənin ən aşağı pilləsinə endirmək məcburiyyətində deyil; amma hər pillə enişi növbəti ilin preminə birbaşa əks olunur.
Kiçik Zərərdə Qərar: Cibdənmi Ödəməli, Sığortamı Bildirməli?
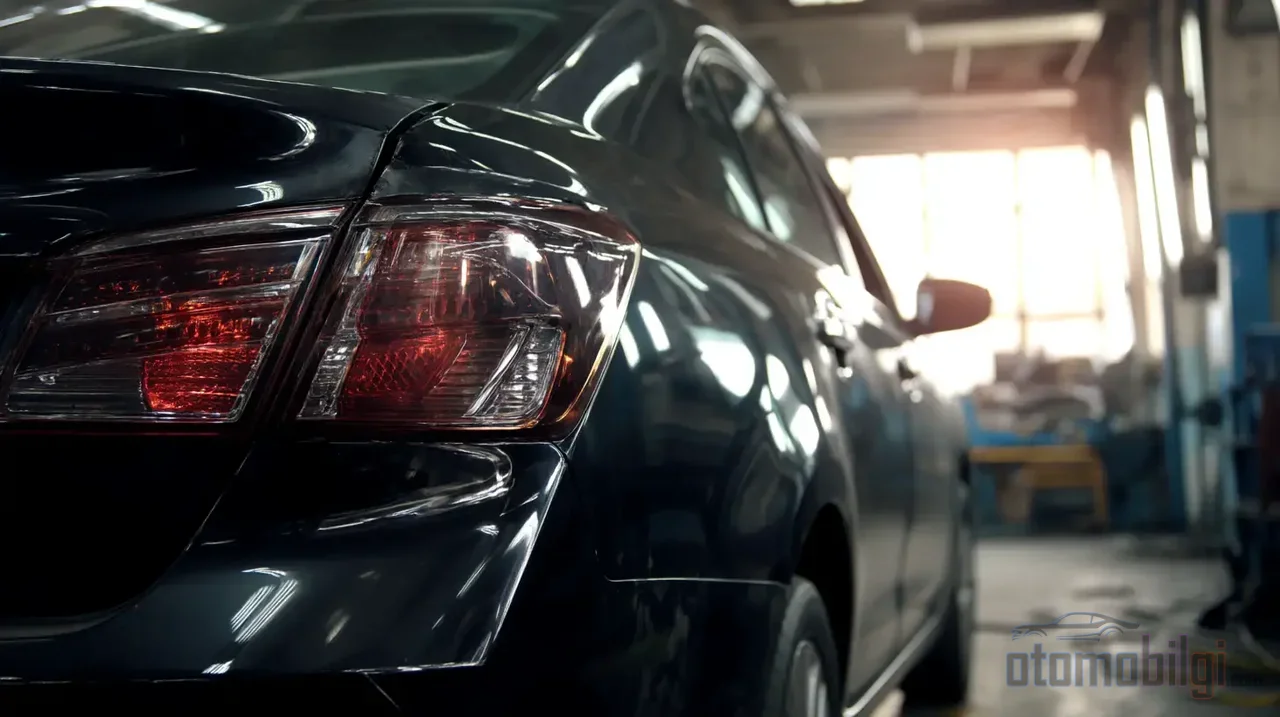
Kapota dərin olmayan bir cızıq, parkinqdə əzilmiş bir çamurluq, baryerə sürtülmüş bir tampon... Bunların hamısı bu sualı doğurur: Zərər poliçadan ödənilməlidir, yoxsa öz cibindənmi? Cavab riyaziyyatdan başqa yerdə deyil. Zərər poliçadan ödənilsə, qəza qeydiyyata alınır və növbəti ildə daha yüksək prim riski yaranır. Eyni zərəri ayağa durub öz cibindən ödəyən sürücü zərərsizlik endirimini qorumağa davam edir.
Qərar sadə müqayisəyə əsaslanır: zərərin təmir məbləği ilə pillə itirilərəsinin uzunmüddətli prim itkisi. Birinci rəqəm ustaxanadan çıxır; ikincisi isə mövcud prim, düşüləcək endirim faizi və qalan illər üzərindən hesablanır. Yüksək endirim pilləsində olan bir sürücü üçün, məsələn %50-60 endirim hüququnu itirməyin illərə yayılan xərci, görünüşdə kiçik bir təmir fakturasını asanlıqla keçə bilər. Aşağı pillədə olan bir sürücü üçün eyni hesab əksinə dəyə bilər. Dəqiq bir hədd vermək doğru deyil; hər sürücü öz poliçası ilə bu iki rəqəmi müqayisə etməlidir.
Tək tərəfli qəzaların ayrı bir qaydası var. Baryerə, dirəyə ya da divara çırpılan, qarşı tərəfin olmadığı qəzalarda məcburi trafik sığortası avtomobilinizin zərərini ödəmir; bu cür zərərlər yalnız kasko hatında olur. Yəni trafik sığortası ilə gedən bir sürücü bu halda zərəri cibindən ödəmək məcburiyyətindədir; kaskosu olan sürücü isə zərəri bildirib endirimdən düşmək ilə təmiratı özü ödəmək arasında seçim edir.
Endirim Abunəliyi və Pillə Köçürməsi: Sık Edilən Səhvlər
Evda ikinci avtomobili olanların ən geniş yayılmış səhvi, ilk avtomobildə yığılan endirimin avtomatik olaraq ikinci avtomobilə keçməsini gözləməkdir. Trafik sığortasında belə bir avtomatik hüquq yoxdur; hər polis öz keçmişinə görə qiymətləndirilir və endirim polislər arasında köçürülə bilməz. Kaskoda mənzərə daha elastikdir: qazanılmış zərərsizlik hüququ yeni avtomobilə və yeni şirkətə daşına bilər, hətta ərlə-arvad arasında köçürmə mümkündür. Digər qohumlara köçürmə isə qapalıdır.
İkinci əl avtomobil alarkən də təfərrüat müəyyənedicidir. Avtomobilin köhnə polis məlumatlarını vermək, pillə köçürməsinin işləyə bilməsi üçün vacibdir; əks halda sistem avtomatik köçürmə edə bilməyə bilər. Fərqli avtomobil növünə keçid də endirimin davamını poza bilər. Bəzi şirkətlər isə ikinci avtomobildə ilk avtomobilin maksimum pilləsini sənədləşdirən sürücüyə başlanğıc səviyyəsindən yuxarı endirim tətbiq edə bilər. Bu imkanlar polis yeniləmə danışığında soruşulmağı gözləyir; öz-özünüz qapıya gəlmir.
Zərərsizlik Hüququnuzu Necə Sorğulayırsınız?
Yığdığınız pillənin və keçmiş zərər qeydlərinizin nə olduğunu təxminlə yox, sorğulayaraq öyrənmək lazımdır. Sığorta Məlumat və Nəzarət Mərkəzinin veb sorğu xidməti, plaka ya da şassi nömrəsi ilə kasko keçmişini, zərər keçmişini və dəyişən hissə məlumatlarını göstərməyinizə imkan verir. e-Devlet üzərindən trafik polis və zərər məlumatlarını sorğulamaq xidməti də mövcuddur. Plakanızı 5664 nömrəsinə SMS ilə göndərərək avtomobilin zərər qeydini öyrənə bilərsiniz. İkinci əl avtomobil alımında bu sorğu, satıcının dedikləri ilə qeydlərin uyğun gəlib-gəlmədiyini yoxlamanın ən düz yoludur.
Zərər Bildirişində Nəzərə Alınmalı Məqamlar
Qərarınız ya sığortadan istifadə etmək, ya cibdən ödəmək olsun, bildiriş qaydalarını bilmək şərtdir. Zərər bildirişi qəzadan dərhal sonra sığorta şirkətinə edilməlidir; sığortalının bildiriş öhdəliyi ən gec 5 iş günüdür. Maddi zərərli qəzalarda tərəflər birlikdə qəzanın müəyyən edilməsi aktı tuta bilərlər; bu akt həm qarşı tərəfin işini asanlaşdırır, həm də qüsurların bölüşdürülməsinin rəsmi qeydə alınmasını təmin edir. Qüsursuz tərəfin endiriminin qoruna bilməsi üçün də qusurun sənədləşdirilməsi lazımdır; qeyd yoxdursa, hüquq müdafiə oluna bilməz.
İstisna hallarında tələb olunan sənədlər genişlənir: bəyanat və ya qəza protokolu, razılaşmalı qəza müəyyən aktı, spirtli içki haqqında rəy, sürücülük vəsiqəsi kimi sənədlər tələb olunur. Bu sənədləri qəza anında toplaya bilmək, sonradan telefon danışıqları ilə vaxt itirməkdən daha yaxşıdır. Əvvəllər bu işlər agentlik qapısında, kağız-qələmlə aparılırdı; indi bildiriş və izləmə əksərən rəqəmsallaşdı, lakin 5 iş günlük müddət və sənədlərin qaydası köhnə dəqiqliyini saxlayır.
Öz Prime Effektini Hesablama Məntiqi
Oxucuya buraxılan hissə budur: aktual qiymət vermək əvəzinə hesablama məntiqini mənimsəmək. Metod dörd addımdan ibarətdir. Əvvəlcə mövcud endirim dərəcənizi və faizinizi öyrənin. Sonra mümkün zərərin təmir məbləğini öyrənin. Ardından zərər bildirilərsə enəcəyiniz pilləni və bunun növbəti il primə gətirəcəyi əlavə xərci hesablayın; düşən endirim primə əlavə qiymət artımı kimi deyil, itirilən endirim kimi əks olunur. Nəhayət, bu fərqi zərərin uzun müddətinə yayaraq müqayisə edin: təkcə bir il yox, endirim yenidən köhnə səviyyəsinə qayıdana qədər keçəcək illər üzərindən düşünün.
Bu hesabı bir dəfə edən sürücü, ikinci dəfə düşünmək məcburiyyətində qalmır. Baryerə sürtməkdən sonra kapota və polis qeydinə deyil, öz siyasətinizdəki faizlə danışıldığını anlamaq, sığorta ilə münasibətin yetkinləşdiyi nöqtədir. Nərdivanı qorumaq, nərdivana dırşmaqdan daha az zəhmətlidir; lakin illərlə dırışanların bir addımı gözə almazdan əvvəl iki dəfə düşünməsi də təbiidir.
Xülasə etmək lazımdırsa: zərərsizlik endirimi, sürücünün səbirinin sığorta şirkəti qarşısındakı qarşılığıdır. Şəxsə bağlıdır, şirkətdən şirkətə faizləri dəyişir, qüsurlu və qeydiyyatlı zərərlərlə əriyir. Kiçik zərərin cibdənmi yoxsa sığortadanmı ödəniləcəyi, zərər məbləği ilə pillə itkisinin uzunmüddətli prim xərcinin müqayisəsi ilə cavab tapır. Kağız üzərində sadə bu hesab, tətbiqdə ən çox pula qənaət edəndir.
Mənbələr
- Zərərsizlik Endirimi Nədir? Nə Vaxt İtirilir?
- Kasko Zərərsizlik Endirimi Nədir, Necə İstifadə Olunur?
- Kaskoda Zərərsizlik Endirimi Mərhələləri Hansılardır?
- Zərərsizlik Endirimi Nədir?
- Zərərsizlik Endirimi Trafik və Kaskoda Hansı Üstünlükləri Təmin Edir?
- Trafik Sığortasının Mərhələləri Hansılardır?
- Veb ilə Sorğu - Sığorta İnformasiya və Nəzarət Mərkəzi
- Tərəflərin Birləşdiyi Qəzalarda Trafik Sığortası Hansı Hallarda Ödəniş Edir?
- Kasko Zərərsizlik Endirimi ilə Bağlı Məlumatlar