A károsodásmentesség kedvezmény elvesztésének drága matematikája
Az oldal megosztása
A hasaránlósági kedvezmény egy prémkedvezmény, amelyet a kötvényes időszakot káresemény nélkül lezáró vezető kap a következő megújításkor a kötelező gépjármű-felelősségbiztosításnál és a casco biztosításnál; fokozatos rendszerben működik, a személyhez kötött, és egy kisebb kárnál rossz döntés esetén évek alatt felhalmozott jogot csendben fel tudja emészteni. Ezért egy karcolásos lökhárító javítási költségének kiszámításakor az a szám, amin el kell gondolkodni, nem maga a javítási díj, hanem az elvésző kedvezmény.
Kiemelt pontok
- A casco biztosításnál a hasaránlósági kedvezmény általában 5-7 fokozatú rendszerben működik; az első év végén a megújításkor kb. 30% , az ötödik év végén pedig 60-65% szint érhető el.
- A kedvezmény nem a járműhöz, hanem a személyhez kötött; a jármű eladása vagy a biztosító váltása esetén is a vezetőnél marad a jog.
- A dokumentáltan 100%-ban a másik fél hibájából bekövetkezett balesetek nem rontják a kedvezményt.
- Ugyanazon kötvényes időszakon belüli több kár a kedvezmény teljes törléséhez vezethet.
- A kárbejelentésre vonatkozó biztosított kötelezettsége a baleset után legfeljebb 5 munkanapon belülibejelentés.
Hogyan gyűlik össze a hasaránlósági kedvezmény, és miért értékes?
A rendszer egyszerű logikára épül: a biztosító minden kárementes évet jutalmazza, és a kötvény megújításakor prémkedvezményt alkalmaz. Ez az arány fokozatokból álló létraként emelkedik. A casco biztosítóknál többségében öt és hét közötti fokozat található; a gyakori gyakorlat szerint az első év végén a megújításkor 30%, a második évben 40%, a harmadik évben 50%, a negyedik évben 60%, az ötödik évben pedig 65% szintre lehet eljutni. A számok biztosítónként eltérnek: némelyik 20%-kal indul az első évben, és öt év alatt akár 60%-ot is ad, mások táblázatában 70% is előfordulhat. Vagyis itt nincs egyetlen, mindenki által ismert rögzített táblázat; a kötvény feltételeire és a biztosító gyakorlatára kell tekintettel lenni.
A kötelező gépjármű-felelősségbiztosításnál is hasonló létra létezik, de a feljutás eltérő. Az új vezetők a 4. fokozatról indulnak; összesen nyolc fokozatú rendszerről van szó. A felső fokozatokra feljutni türelmet igényel, az elveszíteni pedig gyors. Az első évét balesettel lezáró vezetőnél kérhető bónuszárlista (szürprém), az egymást követő káros években pedig a prémemelkedés komoly méreteket ölthet. Ezért a kötelező felelősségbiztosításnál a kedvezményfokozatok megőrzése még a cascónál is drágább ügyré válhat.
A kedvezmény értékének megértésének legtermészetesebb módja egy példaszámítás. Aki az első évben 10.000 TL-t fizetett a cascójáért, a következő évben 10% kedvezménnyel 9.000 TL-t, 20% kedvezménnyel 8.000 TL-t fizet. A számok kicsinek tűnhetnek, de a létra felső fokozatain nyílik meg a különbség: a magas kedvezményfokozattal megújító vezető által fizetett prém és a nullázott vezető által fizetett prém közötti különbség egyes években drágább, mint egy teljes fényezés. Ezért egy kisebb kár valós költsége nem a számlán szereplő összeg, hanem az elveszített kedvezményfokozat hosszú távú prémhatása.
Mi rontja, és mi nem rontja a kedvezményt?
A legköltségesebb hibák, amelyeket a szabályok ismerete nélkül elkövetnek, ebben a rovatban gyűlnek össze. Kezdjük a vesztes fél megtételeivel. Egy olyan balesetben, amelyben Ön hibás, amikor a biztosítás kifizetést teljesít, a kedvezmény egésze vagy egy része csökken. Ha ugyanabban a kötvényidőszakban második, harmadik kár is bekövetkezik, a kedvezmény teljesen törlődhet. A kötvény megújításának hosszabb megszakítása is, különösen a kaszkó esetén, a fokozat nullázódásához vezet. És egy klasszikus tévhiedelem: az eladott járműnél a kedvezmény nem száll át a járműre; mert a jog a tulajdonos biztosítási előzményeihez van rendelve.
A kedvezményt nem rontó helyzetek viszont megnyugtatják a vezetőt. Azok a balesetek, amelyekben a hibás teljesen a másik fél, és ez hivatalosan is dokumentálva van, minden cégnél közösen nem érintik a kedvezményt. A minijavítási fedezet alá tartozó kisebb karcolások, horpadások és sérülések általában nem rontják a létrát. Az egyszeri események, mint az üvegtörés vagy a rádió ellopása, cégenként változnak; egyes kötvényekben nem rontják, másokban igen. Aki ért a dologhoz, annak az álláspontja egyértelmű: a kötvény aláírása előtt elolvasni ezeket a feltételeket, olcsóbb, mint kár esetén meglepetést átélni.
Emellett ha szeretné, a kedvezményt egyetlen kár ellen biztosíthatja. Az osztalommentes Kedvezményvédelmi Fedezetként szereplő kiegészítő garancia biztosítja, hogy a kötvényidőszak alatt egyszeri kárbejelentésnél a fokozata megmaradjon. Nem feltétlenül szükséges mindenki számára; de akik sok időt töltenek a forgalomban, vagy zsúfolt városi forgalomban vezetnek, érdemes kiszámítani, hogy megéri-e az árát.
A kárbejelentés nem mindig nullázza le a kedvezményt
Egy kárbejegyzés nem mindig jelent katasztrófát. Az első kárnál a kedvezmény legtöbbször részben csökken; a vezető egy lépcsőfokkal hátrébb kerül, nem tér vissza teljesen az elejére. A teljes törlés inkább ugyanabban az időszakban egymás után bekövetkező károknál merül fel. Vagyis egyetlen balesetnek nem kell a létra legaljára juttatnia; de minden fokozatvesztés közvetlenül a következő évi díjban tükröződik.
Döntés kisebb kárnál: zsebből kell-e fizetni, vagy a biztosítónak kell bejelenteni?
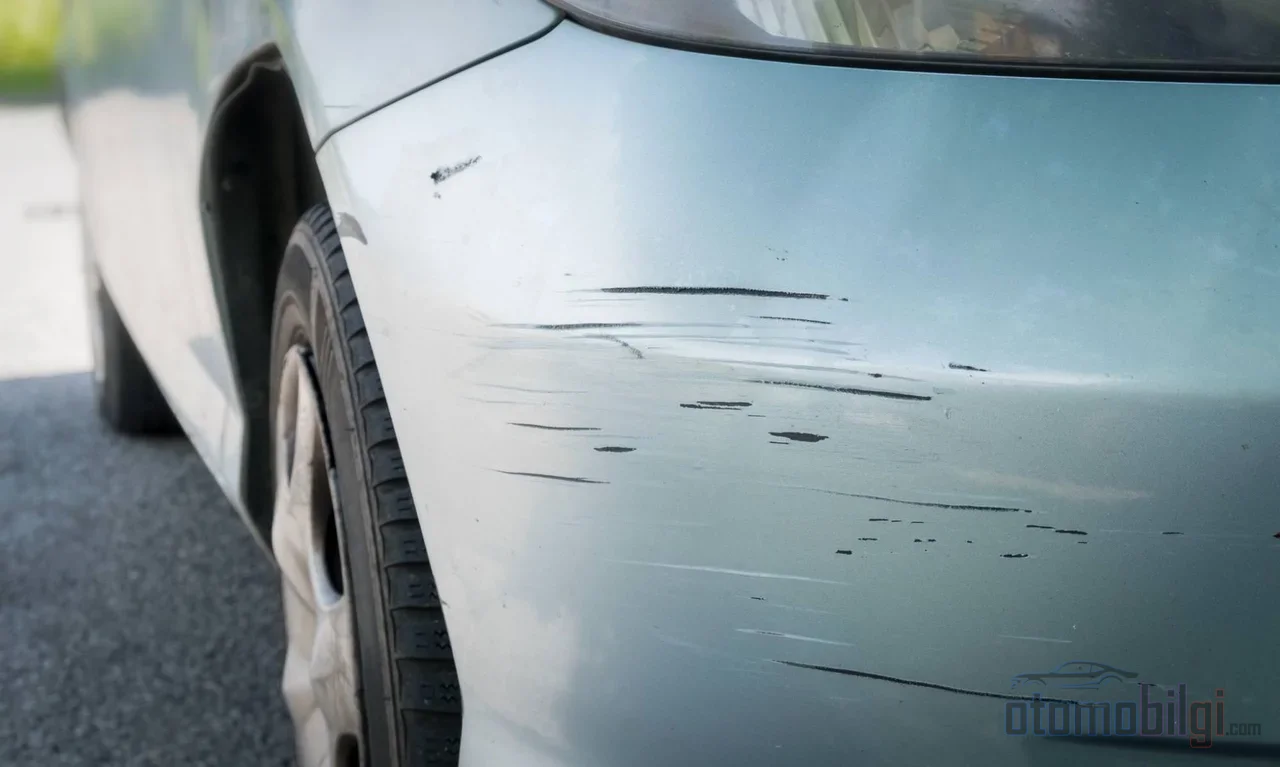
Egy nem túl mély karcolás a karosszérián, egy összenyomott sárvédő a parkolóban, egy korláthoz súrolt lökhárító... Mindezek a következő kérdést vetik fel: a kárt a kötvényből kell-e fedezni, vagy a saját zsebből kell-e fizetni? A válasz nem másutt van, mint a matekban. Ha a kárt a kötvény fedezi, a baleset nyilvántartásba kerül, és a következő évben magasabb díj kockázata merül fel. Aki ugyanazt a kárt nem jelentette be, hanem a saját zsebből fedezte, megőrzi az osztalommentes kedvezményét.
A döntési logika két szám összehasonlításán alapul: a kár javítási összege és a fokozatvesztés hosszú távú díjköltsége. Az első szám a szerelőtől jön; a második a jelenlegi díj, a levonandó kedvezmény százaléka és a hátralévő évek alapján számítódik. Egy magas kedvezményfokozatú vezetőnél például az 50-60%-os kedvezményjog elvesztésének évekre szétosztott költsége könnyen meghaladhatja a látszólag kicsi javítási számlát. Egy alacsony fokozaton lévő vezetőnél ugyanez a számítás megfordulhat. Határozott küszöböt megadni nem helyes; minden vezetőnek a saját kötvényével kell összehasonlítania ezt a két számot.
Emellett az egyoldalas baleseteknek külön szabályuk van. A korlátnak, oszlopnak vagy falnak ütköző, ellenfél nélküli baleseteknél a kötelező gépjármű-felelősségbiztosítás nem fizeti meg a saját járművében keletkezett kárt; az ilyen károk kizárólag a casco fedezete alá tartoznak. Vagyis a csak kötelező felelősségbiztosítással közlekedő vezetőnek ilyenkor saját zsebből kell fizetnie; a cascóval rendelkező vezető viszont választás előtt áll: bejelenti a kárt és elveszíti fokozatát, vagy maga állja a javítás költségeit és megőrzi kedvezményét.
Második jármű és a fokozat átvezetése: gyakori hibák
A háztartásban második járművet birtoklók leggyakoribb hibája, hogy azt várják, az első járműnél felhalmozott kedvezmény automatikusan átkerül a másodikra is. A kötelező felelősségbiztosításnál ilyen automatikus jog nincs; minden szerződést a saját előzményei alapján értékelnek, és a kedvezmény nem vihető át a szerződések között. A casconál rugalmasabb a helyzet: a megszerzett kárementeségi jog átvihető az új járműre és az új biztosítóhoz, sőt a házastársak közötti átruházás is lehetséges. A többi családtagra történő átruházás viszont zárt.
Használt jármű vásárlásakor is a részlet a döntő. A jármű régi szerződéses adatainak megadása kulcsfontosságú ahhoz, hogy a fokozat átvezetése működhessen; ellenkező esetben a rendszer nem tudja automatikusan elvégezni az átvitelt. Más járműtípusra való váltás is megtörheti a kedvezmény folyamatosságát. Egyes biztosítók a második járműnél az első jármű maximális fokozatát igazoló vezetőnek a kezdő szint feletti kedvezményt is alkalmazhatnak. Ezeket a lehetőségeket érdemes megkérdezni a szerződés megújításáról szóló megbeszélésen; maguktól nem érkeznek az ajtóhoz.
Hogyan kérdezheti le a kárementeségi jogát?
A felhalmozott fokozatát és korábbi kárbejegyzéseit nem találgatással, hanem lekérdezéssel kell megismernie. A Biztosítási Információs és Felügyeleti Központ webes lekérdezési szolgáltatása lehetővé teszi, hogy a rendszám vagy az alvázszám alapján megtekintse a casco-előzményeket, a kárelőzményeket és a cserélt alkatrészek adatait. Az e-Devleten keresztül a kötelező felelősségbiztosítási szerződés- és káradatok lekérdezési szolgáltatása is elérhető. Ha rendszámát SMS-ben elküldi az 5664-es számra, megtudhatja a jármű kárbejegyzéseit. Használt jármű vásárlásakor ez a lekérdezés a legegyenesebb módja annak, hogy ellenőrizze, egyeznek-e a nyilvántartások az eladó állításaival.
Mire kell figyelni a kárbejelentéskor
Akár a biztosítást kívánja igénybe venni, akár saját zsebből akar fizetni, a bejelentési szabályok ismerete kötelező. A kárbejelentést közvetlenül a baleset után meg kell tenni a biztosítótársaságnál; a biztosított bejelentési kötelezettsége legfeljebb 5 munkanap. Anyagi káros baleseteknél a felek közösen baleseti jegyzőkönyvet vehetnek fel; ez a jegyzőkönyv megkönnyíti az ellenfél dolgát, és biztosítja, hogy a hibahányad hivatalos nyilvántartásba kerüljön. Ahhoz, hogy a hibátlan fél kedvezménye megőrizhető legyen, a hibát dokumentálni kell; nyilvántartás nélkül a jog nem érvényesíthető.
Totálkáár esetén a kért dokumentumok bővül: nyilatkozat vagy baleseti jegyzőkönyv, megállapodás alapján készült baleseti szemle jegyzőkönyv, alkoholteszt-jelentés, vezetői engedély és hasonló iratok kérhetők. Jobb ezeket az iratokat a baleset pillanatában összegyűjteni, mint utólag telefonálgatással időt veszíteni. Régebben ezek az ügyek az iroda ajtajában, papír-ceruval folytak; ma az értesítés és a nyomon követés nagy része digitalizált, de az 5 munkanapos határidő és az iratrend megtartja a régi alaposságát.
A No-Claim Bónusz Kiszámításának Logikája
Az olvasóra hagyott rész a következő: nem az aktuális ár megadása, hanem a számítási logika elsajátítása. A módszer négy lépésből áll. Először ismerje meg az aktuális kedvezmény fokozatát és mértékét. Ezután tudja meg a várható kár javítási összegét. Ezután számolja ki, hogy kárbejelentés esetén melyik fokozatra csúszik le, és mekkora többletköltséget okoz ez a bónuszban a következő évre; a csökkenő kedvezmény nem többletemelésként, hanem elvesztett kedvezményként jelenik meg. Végül ezt a különbséget a kár hosszú távát elosztva hasonlítsa össze: ne egyetlen évet, hanem azokat az éveket vegye figyelembe, ameddig a kedvezmény vissza nem tér a régi szintjére.
Aki ezt a számítást egyszer elvégzi, annak másodszor már nem kell gondolkodnia. Egy Korlát-súrlódás után többet ér rájönni, hogy nem a fényezővel és a rendőri bejegyzéssel kell beszélni, hanem a saját kötvényében szereplő százalékkal – ez a biztosítással való kapcsolat érettségének a pontja. Olcsóbb a létrát megóvni, mint felmászni rá; de természetes, hogy aki éveken át mászta, kétszer is meggondolja, mielőtt egy fokozatot feláldoz.
Összefoglalva: a kármentességi kedvezmény a vezető türelmének a biztosítótársaság előtti megfelelője. Személyre szól, társaságonként eltérő a mértéke, és a hibás, nyilvántartásba vett károkkal olvad fel. Azt, hogy egy kisebb kárt zsebből vagy biztosításból fedezzenek-e, a kár összege és a fokozatvesztés hosszú távú díjköltségének összehasonlítása dönti el. Ez a papíron egyszerű számítás a gyakorlatban a legtöbb pénzt megspóroló számítás.
Források
- Mi a kármentességi kedvezmény? Mikor veszik el?
- Mi a kötelező felelősségbiztosítás kármentességi kedvezménye, és hogyan lehet élni vele?
- Milyen szintjei vannak a kármentességi kedvezménynek a kötelező felelősségbiztosításban?
- Mi a kármentességi kedvezmény?
- Milyen előnyöket nyújt a kármentességi kedvezmény a kötelező és a kaszkó biztosításban?
- Milyen szintjei vannak a kötelező gépjármű-felelősségbiztosításnak?
- Kérdezés az interneten keresztül - Biztosítási Információs és Felügyeleti Központ
- Milyen esetekben fizet a kötelező gépjármű-felelősségbiztosítás egyoldalú balesetnél?
- Információk a kaszkó kármentességi kedvezményről