Drogi matematyk utraty zniżki za bezszkodową jazdę
Udostępnij tę stronę
Rabat bezszkodowy to zniżka na składkę stosowana przy kolejnej odnowieniu polisy ubezpieczenia komunikacyjnego (OC) i Autocasco (AC) dla kierowcy, który zamyka okres polisy bez szkód; działa na zasadzie stopniowej struktury, jest przypisany do konkretnej osoby i przy drobnej szkodzie podjęta błędna decyzja może po cichu stopić prawo akumulowane przez lata. Dlatego przy kalkulacji kosztu naprawy zarysowanego zderzaka liczbą, na którą należy zwrócić uwagę, nie jest koszt naprawy, lecz utracony rabat.
Najważniejsze informacje
- Rabat bezszkodowy w Autocasco zwykle działa w strukturze 5-7 stopni; po pierwszym roku przy odnowieniu można osiągnąć około 30%, a po piątym roku poziom 60-65%.
- Rabat jest przypisany nie do pojazdu, lecz do osoby; nawet jeśli samochód zostanie sprzedany lub zmieni firmę, prawo pozostaje przy kierowcy.
- Udokumentowane szkody, w których wina w 100% leży po stronie drugiej, nie psują rabatu.
- Kilka szkód w tym samym okresie polisy może doprowadzić do całkowitego skasowania zniżki.
- Obowiązkiem ubezpieczonego jest zgłoszenie szkody po wypadku najpóźniej w ciągu 5 dni roboczych.
Jak Kumuluje Się Rabat Bezszkodowy i Dlaczego Jest Cenny?
System opiera się na prostej logice: Firma ubezpieczeniowa nagradza każdy rok bez szkód i stosuje przy odnowieniu polisy zniżkę od składki. Ten wskaźnik rośnie jak schodkowa drabina. W Autocasco większość firm ma od pięciu do siedmiu stopni; w powszechnej praktyce po pierwszym roku przy odnowieniu osiąga się 30%, w drugim roku 40%, w trzecim 50%, w czwartym 60%, a w piątym roku 65%. Między firmami liczby się różnią: niektóre zaczynają od 20% w pierwszym roku i po pięciu latach dają do 60%, a w tabelach innych można spotkać nawet 70%. Czyli nie ma tu jednej stałej tabeli, którą zna każdy; trzeba sprawdzić warunki polisy i praktykę danej firmy.
W ubezpieczeniu OC istnieje podobna drabina, ale wspinaczka wygląda inaczej. Nowi kierowcy startują od 4. stopnia; mowa o strukturze liczącej łącznie osiem stopni. Wejście na wyższe stopnie wymaga cierpliwości, ale strata przychodzi szybko. Kierowcy, który zakończył pierwszy rok wypadkiem, może zostać nałożona dopłata do składki, a przy kolejnych latach obciążonych szkodami wzrost składki może osiągnąć poważne rozmiary. Dlatego ochrona stopni rabatu w ubezpieczeniu OC może stać się sprawą jeszcze droższą niż w Autocasco.
Najbardziej naturalnym sposobem zrozumienia wartości rabatu jest przykładowa kalkulacja. Właściciel pojazdu, który w pierwszym roku zapłacił 10.000 TL za Autocasco, w kolejnym roku przy rabacie 10% zapłaci 9.000 TL, a przy rabacie 20% - 8.000 TL. Na początku te kwoty mogą wydawać się niewielkie, ale na wyższych stopniach drabiny różnica staje się wyraźna: różnica między składką płaconą przez kierowcę z wysokim stopniem rabatu a składką płaconą przez kierowcę z wyzerowanym rabatem, w niektórych latach jest droższa niż cała naprawa lakieru. Dlatego rzeczywistym kosztem drobnej szkody nie jest kwota widniejąca na fakturze, lecz długoterminowy wpływ utraconego stopnia rabatu na składkę.
Co Kosztuje Utratę Rabatu, a Co Nie?
Pod tym nagłówkiem zbierają się najdroższe błędy popełniane bez znajomości zasad. Zacznijmy od tego, co się traci. Gdy ubezpieczyciel wypłaca odszkodowanie za wypadek, w którym poniesiono winę, zniżka zostaje obniżona w całości lub częściowo. Jeśli w tym samym okresie polisy zdarzy się druga lub trzecia szkoda, zniżka może zostać całkowicie anulowana. Długa przerwa w odnawianiu polisy, szczególnie w przypadku ubezpieczenia autocasco, skutkuje zresetowaniem poziomu do zera. A klasyczne nieporozumienie: po sprzedaży pojazdu zniżka nie przechodzi na nowego właściciela; ponieważ to prawo jest przypisane do historii ubezpieczeniowej posiadacza dowodu rejestracyjnego.
Sytuacje, które nie psują zniżki, dają kierowcy spokój. Wypadki, w których wina leżała w całości po drugiej stronie i zostało to oficjalnie udokumentowane, zgodnie we wszystkich firmach nie wpływają na zniżkę. Drobne rysy, wgniecenia i otarcia objęte ochroną drobnych napraw zazwyczaj nie psują zniżki. Jednorazowe zdarzenia, takie jak stłuczone szkło czy kradzież radia, zależą od konkretnego ubezpieczyciela; w niektórych polisach nie psują zniżki, w innych psują. Dla kogoś, kto zna ten temat od podszewki, stanowisko jest jasne: przeczytanie tych warunków przed podpisaniem polisy jest tańsze niż niespodzianka w chwili szkody.
Ponadto, jeśli chcesz, możesz ubezpieczyć zniżkę na wypadek jednej szkody. Dodatkowa ochrona zwana Ochroną Bezkolizyjności (Hasarsızlık Koruma Teminatı) zapewnia zachowanie Twojego poziomu przy jednym zgłoszeniu szkody w trakcie trwania polisy. Nie każdemu może być to potrzebne; ale warto przeliczyć, czy się to opłaca, dla osób spędzających dużo czasu w ruchu drogowym lub jeżdżących w zatłoczonym ruchu miejskim.
Zgłoszenie szkody nie zawsze zeruje zniżkę
Rejestr szkody nie zawsze oznacza katastrofę. Przy pierwszej szkodzie zniżka najczęściej obniżana jest częściowo; kierunek cofa się o jeden stopień, nie wracając całkowicie do początku. Całkowite wyzerowanie pojawia się raczej przy szkodach następujących jedna po drugiej w tym samym okresie. Czyli jeden wypadek nie musi zepchnąć Cię na najniższy szczebel drabinki; ale każdy spadek o stopień przekłada się bezpośrednio na składkę w następnym roku.
Decyzja przy małej szkodzie: Zapłacić z kieszeni, czy zgłosić ubezpieczycielowi?
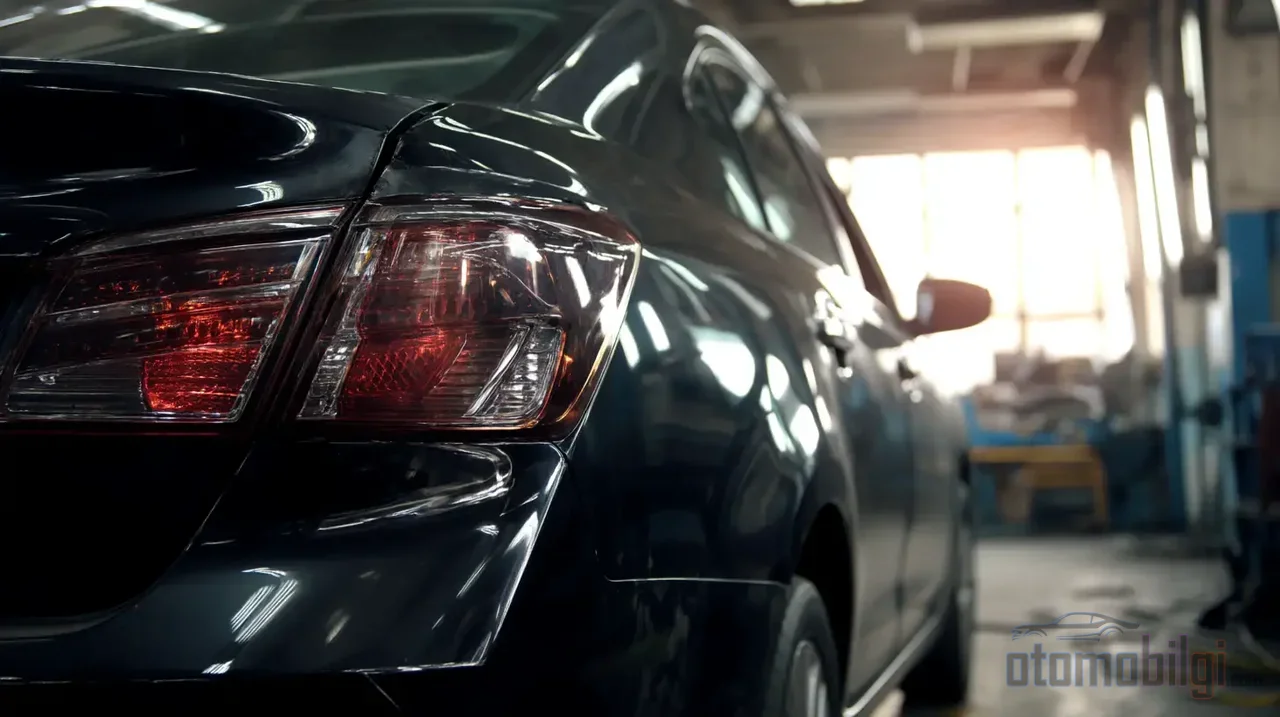
Niegłęboka rysa na karoserii, wgnieciony błotnik na parkingu, zarysowany o barierę zderzak... Wszystko to rodzi następujące pytanie: Czy szkodę powinien pokryć ubezpieczyciel, czy zapłacić z własnej kieszeni? Odpowiedź tkwi gdzie indziej niż w matematyce. Jeśli szkodę pokryje ubezpieczyciel, wypadek zostaje zarejestrowany i w kolejnym roku grozi wyższa składka. Jeśli zapłacisz za tę samą szkodę z własnej kieszeni, zachowujesz zniżkę za bezkolizyjność. Logika opiera się na porównaniu dwóch liczb:
Logika ta opiera się na porównaniu dwóch liczb: kwoty naprawy szkody oraz długoterminowego kosztu składkowego utraty stopnia. Pierwszą liczbę podaje warsztat; drugą oblicza się na podstawie obecnej składki, procentu utraconej zniżki i pozostałych lat. Dla kierowcy z wysokim poziomem zniżki, np. utrata prawa do zniżki 50-60% rozłożona na lata, może z łatwością przewyższyć pozornie niewielki rachunek za naprawę. Dla kierowcy na niskim szczeblu ten sam rachunek może wypaść odwrotnie. Podawanie dokładnego progu nie jest właściwe; każdy kierowca musi porównać te dwie liczby w odniesieniu do własnej polisy.
A istnieją też osobne zasady dotyczące szkód jednostronnych. W wypadkach z uderzeniem w barierę, słupek lub ścianę, gdy nie ma drugiej strony, obowiązkowe ubezpieczenie komunikacyjne nie pokrywa szkód własnego pojazdu; takie szkody są objęte wyłącznie ubezpieczeniem kasko. Oznacza to, że kierowca z samym ubezpieczeniem komunikacyjnym musi w takiej sytuacji zapłacić z własnej kieszeni; kierowca posiadający kasko wybiera natomiast między zgłoszeniem szkody i obniżeniem swojej klasy a pokryciem naprawy z własnej kieszeni i zachowaniem zniżki.
Drugi pojazd i przeniesienie klasy: Najczęstsze błędy
Najczęstszym błędem osób posiadających drugi pojazd w domu jest oczekiwanie, że zniżka zgromadzona na pierwszym pojeździe zostanie automatycznie przeniesiona na drugi. W ubezpieczeniu komunikacyjnym takie automatyczne prawo nie istnieje; każda polisa jest oceniana według własnej historii, a zniżka nie może być przenoszona między polisami. W kasko sytuacja jest bardziej elastyczna: nabyte prawo do bezszkodowości można przenieść na nowy pojazd i do nowej firmy, a nawet możliwy jest transfer między małżonkami. Przeniesienie na innych członków rodziny jest natomiast niemożliwe.
Szczegóły są decydujące również przy zakupie pojazdu używanego. Podanie informacji o poprzedniej polisie pojazdu jest kluczowe dla możliwości przeniesienia klasy; w przeciwnym razie system może nie być w stanie wykonać automatycznego transferu. Przejście na inny typ pojazdu również może przerwać kontynuację zniżki. Niektóre firmy mogą natomiast zastosować zniżkę powyżej poziomu podstawowego dla kierowcy, który udokumentuje maksymalną klasę pierwszego pojazdu na drugim pojeździe. Te możliwości czekają na pytanie podczas rozmowy o odnowienie polisy; nie przychodzą same do drzwi.
Jak sprawdzić swoje prawo do bezszkodowości?
O tym, jaką klasę zgromadziłeś i jakie są Twoje rejestry szkód z przeszłości, trzeba się dowiedzieć nie przez zgadywanie, lecz przez zapytanie. Usługa zapytań internetowych Centrum Informacji i Nadzoru Ubezpieczeniowego (SBM) umożliwia wyświetlenie historii kasko, historii szkód oraz informacji o wymienionych częściach na podstawie numeru tablicy rejestracyjnej lub numeru nadwozia. Dostępna jest również usługa zapytań o polisy komunikacyjne i informacje o szkodach przez e-Devlet. Wysyłając numer swojej tablicy rejestracyjnej SMS-em na numer 5664, możesz dowiedzieć się o zarejestrowanych szkodach pojazdu. Przy zakupie pojazdu używanego takie zapytanie jest najprostszym sposobem sprawdzenia, czy to, co mówi sprzedający, zgadza się z rejestrami.
Kwestie, na które należy zwrócić uwagę przy zgłaszaniu szkody
Niezależnie od tego, czy zdecydujesz się skorzystać z ubezpieczenia, czy zapłacić z własnej kieszeni, znajomość zasad zgłaszania jest konieczna. Zgłoszenie szkody musi nastąpić do firmy ubezpieczeniowej bezpośrednio po wypadku; obowiązek zgłoszenia przez ubezpieczonego wynosi co najmniej 5 dni roboczych. W wypadkach ze szkodami materialnymi strony wspólnie sporządzają protokół ustalenia okoliczności wypadku; protokół ten ułatwia sprawę drugiej stronie, a także zapewnia oficjalne odnotowanie rozkładu winy. Aby strona niewinna mogła zachować swoją zniżkę, win również musi być udokumentowany; bez dokumentacji nie da się obronić swoich praw.
W przypadkach szkód całkowitych lista wymaganych dokumentów się rozszerza: żąda się dokumentów takich jak oświadczenie lub protokół wypadku, uzgodniony protokół ustalenia okoliczności wypadku, badanie na zawartość alkoholu, prawo jazdy. Lepiej zebrać te dokumenty w momencie wypadku, niż później tracić czas na telefonowanie. Kiedyś te sprawy załatwiano przy okienku agencji, na papierze i długopisem; teraz powiadomienia i monitorowanie są w większości zdigitalizowane, ale 5-dniowy termin roboczy i porządek dokumentacji zachowują dawną skrupulatność.
Logika obliczania własnego efektu Prime
Część pozostawiona czytelnikowi brzmi tak: zamiast podawać aktualną cenę, poznać logikę obliczeń. Metoda składa się z czterech kroków. Najpierw dowiedz się, jaki jest Twój obecny stopień zniżki i jej wysokość. Potem dowiedz się, jaka byłaby kwota naprawy ewentualnej szkody. Następnie oblicz, na jaki stopień spadniesz w przypadku zgłoszenia szkody oraz jaki dodatkowy koszt przyniesie to składce w kolejnym roku; utrata zniżki nie objawia się jako dodatkowa podwyżka składki, lecz jako utracona zniżka. Na koniec porównaj tę różnicę, rozłożoną na długi okres życia szkody: myśl nie w kategorii jednego roku, lecz wszystkich lat, które miną, zanim zniżka wróci do dawnego poziomu.
Kierowca, który raz zrobi takie obliczenie, nie musi zastanawiać się drugi raz. Dojrzenie relacji z ubezpieczeniem to moment, w którym po zderzeniu bariery rozmawia się nie tyle z blacharzem i notatką policyjną, co z procentami zapisanymi we własnej polisie. Utrzymanie drabinki jest mniej uciążliwe niż jej wspinanie się; ale naturalne jest, że ci, którzy wspinali się latami, dwa razy się zastanowią, zanim poświęcą jeden stopień.
Podsumowując: zniżka bezszkodowa to odwzorowanie cierpliwości kierowcy w oczach firmy ubezpieczeniowej. Jest przypisana do osoby, jej stawki różnią się między towarzystwami i topnieje wraz ze szkodami winowajcy ujętymi w rejestrze. Kwestię, czy małą szkodę pokryć z własnej kieszeni czy z ubezpieczenia, rozstrzyga porównanie kwoty szkody z długoterminowym kosztem składki wynikającym z utraty stopnia. To proste na papierze obliczenie jest w praktyce największym oszczędzaczem pieniędzy.
Źródła
- Czym jest zniżka bezszkodowa? Kiedy się ją traci?
- Czym jest zniżka bezszkodowa w ubezpieczeniu autocasco i jak z niej korzystać?
- Jakie są stopnie zniżki bezszkodowej w autocasco?
- Czym jest zniżka bezszkodowa?
- Jakie korzyści daje zniżka bezszkodowa w ubezpieczeniu OC i autocasco?
- Jakie są stopnie ubezpieczenia OC?
- Zapytanie przez internet - Centrum Informacji i Nadzoru Ubezpieczeniowego
- W jakich przypadkach ubezpieczenie OC wypłaca odszkodowanie za wypadek z winy własnej?
- Informacje dotyczące zniżki bezszkodowej w autocasco