Kasko czy ubezpieczenie OC? Które z nich w jakiej sytuacji wypłaca odszkodowanie?
Udostępnij tę stronę
Kasko to dobrowolne ubezpieczenie pokrywające szkody powstałe we własnym pojeździe ubezpieczonego; natomiast ubezpieczenie komunikacyjne to obowiązkowe prawnie ubezpieczenie, które wypłaca odszkodowanie za szkody materialne i osobowe wyrządzone drugiej stronie w wypadku, w którym jesteś sprawcą. To, które z nich pokrywa jaką szkodę, zależy od tego, w czyim pojeździe i w jakich okolicznościach powstała szkoda.
Najważniejsze informacje
- Ubezpieczenie komunikacyjne jest obowiązkowe; kasko jest dobrowolne i nie mogą być używane zamiennie.
- Limity odpowiedzialności ubezpieczenia komunikacyjnego na okres 2026: poziomy 400.000 TL i 800.000 TL.
- Szkody takie jak kradzież, pożar, grad i powódź objęte są wyłącznie kasko.
- Ubezpieczenie komunikacyjne nie pokrywa szkód we własnym pojeździe; pokrywa je kasko albo płacisz sam.
- Kara za jazdę bez ubezpieczenia to 1.246 TL; zniżka za bezszkodową jazdę zaczyna się od 30% po pierwszym roku.
Gdy zaczynałem ten zawód, połowa osób przychodzących do biura ubezpieczeń zadawała to samo pytanie: "Przecież mam już ubezpieczenie, po co mi to kasko?" Od trzydziestu lat odpowiedź się nie zmieniła; zmieniają się tylko limity i składki. Dwa ubezpieczenia, dwie osobne furtki. Jedno chroni drugą stronę, drugie - ciebie. Poniżej krok po kroku rozdzielimy, na podstawie scenariuszy z prawdziwego życia, która polisa pokrywa jaką szkodę.
Podstawowa różnica: Ubezpieczenie włącza się po stronie tej osoby, która poniosła szkodę
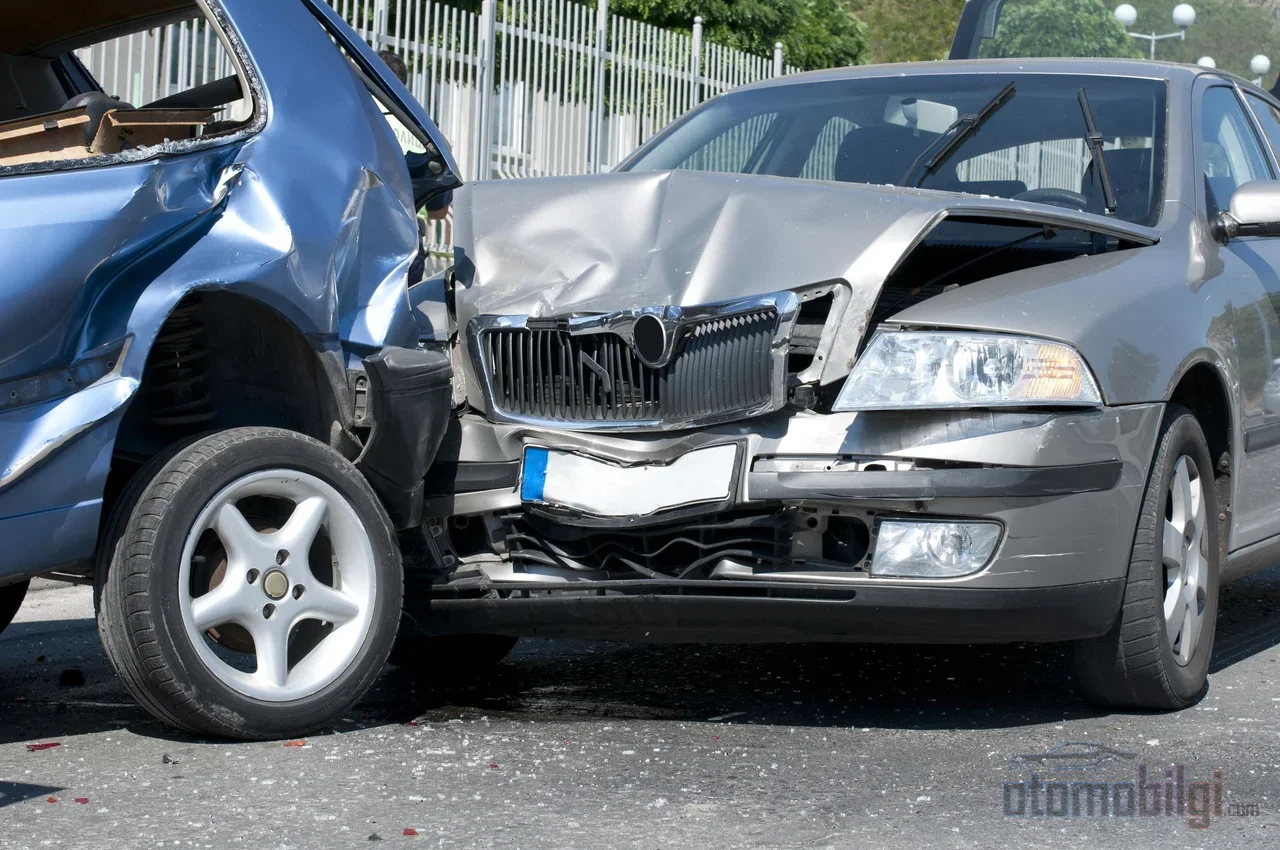
Obowiązkowe ubezpieczenie komunikacyjne to polisa, którą trzeba zawrzeć zgodnie z ustawą o ruchu drogowym nr 2918. W wypadku, w którym jesteś sprawcą, pokrywa szkody materialne i osobowe wyrządzone drugiej stronie, w granicach limitów polisy. Kasko natomiast zabezpiecza szkody we własnym pojeździe i jego zawarcie zależy od twojej decyzji. Pojazd bez ubezpieczenia nie może wyjechać na drogę; nie przejdzie nawet przeglądu technicznego. Brak kasko to nie wybór prawny, lecz materialny.
Logika działania obu polis również jest różna. Górne limity ubezpieczenia komunikacyjnego są corocznie ustalane przez państwo; firmy ubezpieczeniowe nie mogą przekroczyć tego pułapu. W kasko górny limit ustala sam ubezpieczony, konstruując polisę według swojego budżetu i wartości pojazdu. Kiedyś ta różnica wydawała się mało istotna; dziś to właśnie tutaj jest pierwszym obszarem, w którym kasko może wejść do gry, ponieważ szkoda drugiej strony może przekroczyć limity.
Jest też kwestia ruchu pojazdu. Ubezpieczenie komunikacyjne obowiązuje tylko w sytuacjach takich jak wypadek podczas jazdy; nie pokrywa szkód powstałych podczas postoju pojazdu. Kasko włącza się niezależnie od tego, czy pojazd jest w ruchu, czy stoi na światłach. Gdy uczestniczysz w wypadku podczas postoju lub jazdy w ruchu, kasko może pokryć twoje szkody niezależnie od tego, kto jest winny.
| Zagadnienie | Ubezpieczenie komunikacyjne | Kasko | |
|---|---|---|---|
| Obowiązek | Obowiązkowe prawnie | Dobrowolne | |
| Co chroni | Szkody drugiej strony | Twój własny pojazd | |
| Szkody podczas postoju | Nie obejmuje | Obejmuje | |
| Kradzież, pożar, grad | Nie obejmuje | Obejmuje | |
| Limit górny | Corocznie ustalany przez państwo | Ustalany przez ubezpieczonego |
Kto płaci za szkody wyrządzone drugiemu pojazdowi?
Uderzyłeś w pojazd przed sobą i uznano cię w 100% za winnego. Całość szkody jest pokrywana z ubezpieczenia komunikacyjnego strony winnej, w ramach limitów polisy. Jeśli stopień winy jest rozłożony częściowo, np. 75% albo 50%, wypłata również następuje proporcjonalnie do tego udziału: Jeśli jesteś winny w 50%, płacisz połowę szkody strony przeciwnej. Możliwe jest odwołanie się od stopnia winy; zdjęcia z wypadku i zeznania świadków sprawdzają się w tym miejscu.
Prawdziwy problem pojawia się przy przekroczeniu limitu. Jeśli szkoda powstała po stronie przeciwnej wynosi 60 000 TL, a górny limit Twojego ubezpieczenia komunikacyjnego to 38 000 TL, pozostałe 22 000 TL sprawca winien zapłacić z własnej kieszeni. Wkład autocasco jest tu konkretny: część przekraczająca limity ubezpieczenia komunikacyjnego może być przejęta przez polisę AC, jeśli dołączono ochronę dobrowolnej odpowiedzialności cywilnej (İMM). İMM, jak wskazuje nazwa, to dodatkowa ochrona odpowiedzialności finansowej, którą wybierasz dobrowolnie. Dodajmy też, że roszczenia o zadośćuczynienie moralne wykraczają poza zakres ubezpieczenia komunikacyjnego; w tego typu sprawach obszarem, o którym należy pomyśleć, jest ochrona İMM.
Szkoda we własnym pojeździe: Dlaczego ubezpieczenie komunikacyjne nie wystarcza?
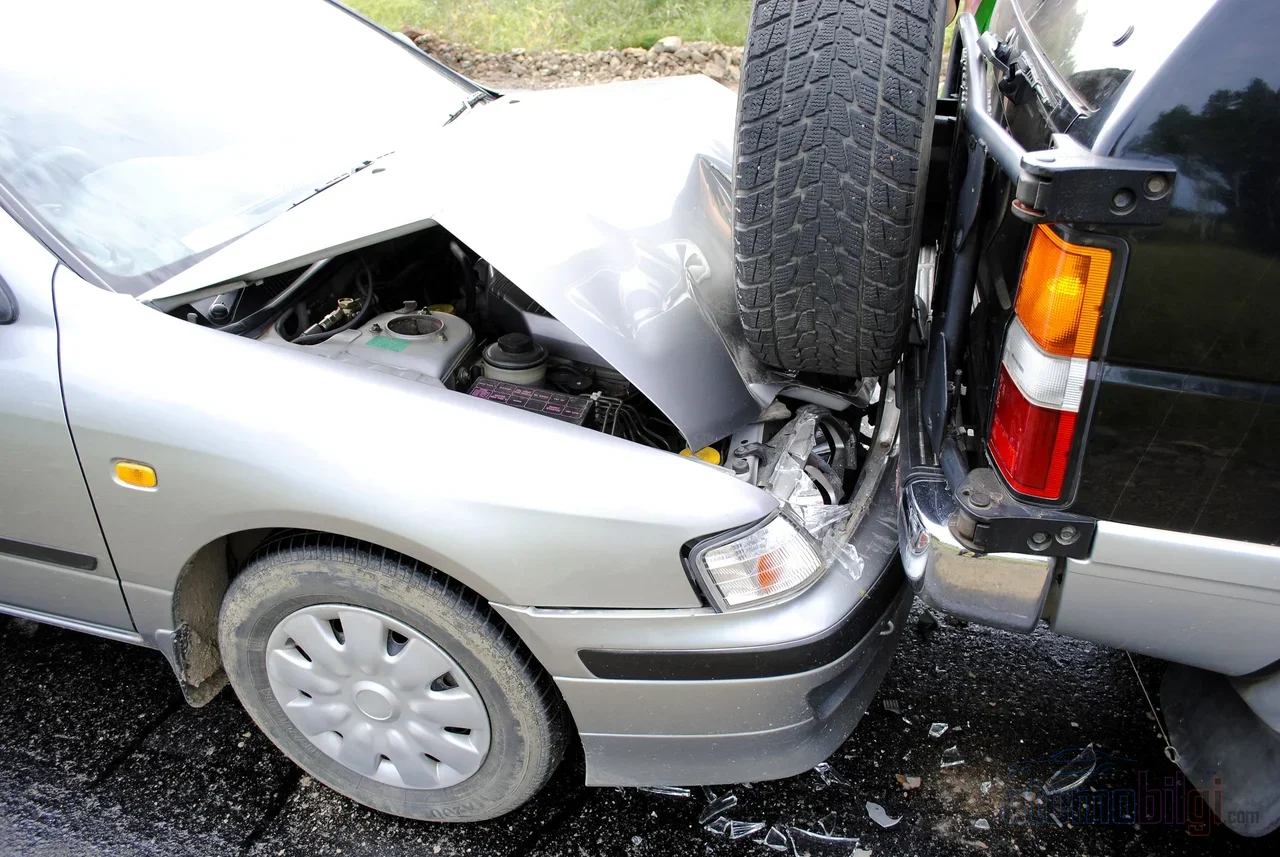
Spójrzmy na ten sam wypadek z Twojej perspektywy: najechałeś na kogoś od tyłu, oba pojazdy zostały uszkodzone. Twoje ubezpieczenie komunikacyjne pokrywa szkodę strony przeciwnej; szkoda w Twoim pojeździe jest pokrywana albo z Twojej kieszeni, albo z polisy AC. Ta zasada nie zmienia się niezależnie od tego, czy jesteś stroną winną, czy nie. Ubezpieczenie komunikacyjne nie pokryje w żadnych warunkach szkody we własnym pojeździe w wypadku, w którym ponosisz winę.
Jeśli w wypadku nie ponosisz winy, szkodę w Twoim pojeździe pokrywa ubezpieczenie komunikacyjne strony przeciwnej. Czyli myśl „mam AC, niech strona przeciwna płaci albo nie" działa poprawnie w tym scenariuszu; ale gdy wina leży po Twojej stronie, ta polisa nigdy nie przyjdzie Ci z pomocą. Ponieważ AC może zadziałać niezależnie od rozkładu winy, pozostaje najprostszą drogą do szybkiej naprawy uszkodzonego pojazdu.
Sytuacje nieobjęte ubezpieczeniem komunikacyjnym, ale które może obejmować AC, nie kończą się na tym:
- szkoda na przedmiotach osobistych wewnątrz pojazdu
- kradzież pojazdu i szkody powstałe podczas próby kradzieży
- szkody spowodowane pożarem, rozbojem i terroryzmem
- pomyłkowe zatankowanie niewłaściwego paliwa
- ubezpieczenie nieszczęśliwych wypadków, pojazd zastępczy i usługi assistance
Jest też opcja pośrednia: uzupełniające ubezpieczenie komunikacyjne. Obejmuje jedynie kilka z gwarancji AC, składka jest bardziej przystępna, ale pokrywa tylko część szkody. Nie zastępuje AC; lepsze jest myślenie o nim jako o rozwiązaniu pośrednim dla osób z ograniczonym budżetem.
Jeśli pojazd zostanie skradziony, AC
płaci; ponieważ kradzież jest jedną z podstawowych gwarancji AC. Jeśli pojazd nie zostanie odnaleziony w ciągu 30 dni, ubezpieczonemu wypłacana jest wartość rynkowa z dnia kradzieży. Jeśli pojazd zostanie znaleziony uszkodzony, powstała szkoda jest pokrywana w ramach AC, do limitów towarzystwa ubezpieczeniowego. Czyli jeśli złodziej przejechał połowę trasy i porzucił pojazd, ta szkoda również jest pokrywana z polisy.
Jest jeden wyjątek: jeśli samochód został skradziony pod pretekstem pełnienia funkcji urzędowej lub w przebraniu policji, AC nie płaci. W przypadku ubezpieczenia komunikacyjnego taki scenariusz w ogóle nie istnieje; szkoda powstała wskutek kradzieży pojazdu, niezależnie od tego, kto jest winny, nie podlega obowiązkowemu ubezpieczeniu. Dlatego od lat podsumowuję to jednym zdaniem: dla każdego pojazdu, który jest dla Ciebie wartościowy, autocasco to nie produkt ubezpieczeniowy, lecz konieczność.
Grad, Ulewa i Trzęsienie Ziemi: Jak Wygląda Sytuacja przy Zjawiskach Atmosferycznych?
Szkody powstałe w wyniku klęsk żywiołowych nie są objęte ubezpieczeniem komunikacyjnym. Jeśli spadł grad, gdy czekałeś przy pojeździe, albo powódź porwała Twój samochód, nie możesz liczyć na obowiązkowe ubezpieczenie. W przypadku autocasco grad pokrywany jest w ramach "Ochrony przed Klęskami Żywiołowymi"; ochrona ta nie ogranicza się do gradu. Powodzie, podtopienia, uderzenia pioruna, burze i osuwiska również są objęte ochroną w szerokich polisach autocasco.
Ale zachowajmy jedno ostrzeżenie: nie każde autocasco automatycznie obejmuje każdy rodzaj klęski żywiołowej. Dla niektórych ryzyk, takich jak trzęsienie ziemi, zwykle wymagana jest dodatkowa ochrona. Przy zawieraniu polisy znacznie mocniej niż kiedyś podkreślam znaczenie przeczytania listy pokryć; granice ochrony poznaje się nie w dniu szkody, lecz w dniu zawarcia polisy. Kwestia, czy przy szkodzie gradowej utraci się zniżkę za bezszkodowość, to jedno z najczęstszych pytań, jakie otrzymuję od czytelników; wpływ takich szkod, które nie zależą od winy, na zniżkę może się różnić w zależności od praktyki towarzystwa ubezpieczeniowego.
Co Zrobić, Jeśli Druga Strona Nie Ma Ubezpieczenia?
Jeśli druga strona jest bez ubezpieczenia i zawinna, musi sama bezpośrednio pokryć koszty szkód materialnych i osobowych. Szkodę można dochodzić bezpośrednio od nieubezpieczonego kierowcy lub zwrócić się do Funduszu Gwarancyjnego. Strona niewinna, nawet jeśli jej własny pojazd jest nieubezpieczony, może żądać odszkodowania za szkody osobowe z ubezpieczenia komunikacyjnego drugiej strony. Jeśli nie uda się odczytać tablicy rejestracyjnej pojazdu, który spowodował wypadek i uciekł, a Ty nie masz autocasco, szkodę materialną niestety pokrywasz z własnej kieszeni; w tym scenariuszu autocasco jest jedyną tarczą chroniącą ubezpieczonego.
Kara, jaką właściciel nieubezpieczonego pojazdu zapłaci w 2026 roku, wynosi 1246 TL. Jest też aktualna regulacja dotycząca strony administracyjnej: od 1 września 2026 roku zgłoszenia szkód będą przyjmowane pod jednym numerem; numer ten, który pokazuje, jak zostanie ustalony moment zgłoszenia, to Alo 193. Warto śledzić wdrażanie tego rozwiązania; źródła z biur prawnych również zalecają weryfikację tej regulacji.
Limity, Składki i Zniżka za Bezszkodowość
Limity ochrony obowiązkowego ubezpieczenia komunikacyjnego są aktualizowane co roku. Progi ustalone na okres 2026 (1 stycznia 2026 – 31 grudnia 2026) to 000 zł i 800.000 zł; W poprzednim roku wartości te wynosiły 300.000 TL i 600.000 TL. Wraz ze wzrostem limitu rośnie część dużych szkód drugiej strony, którą można pokryć z polisy; jednakże ryzyko przekroczenia limitu nigdy nie spada do zera.
Czynniki określające składkę autocasco przekraczają liczbę palców jednej dłoni: cechy pojazdu, historia kierowcy, ochrony dodane do polisy, wyłączenia, wcześniejsze szkody oraz później zamontowane akcesoria. Jedno ostrzeżenie dotyczące akcesoriów: niezgłoszenie doklejonych części może sprawić kłopot w dniu szkody. Punkty karne związane z prawem jazdy również wchodzą do kalkulacji składki; wysoka liczba punktów oznacza wysoką składkę.
Zniżka za bezszkodowość to najbardziej dyskutowany element składki. Po pierwszym roku bez szkody 30%, po drugim roku 40%; każdy czysty rok to skok o kolejny stopień, aż do 50%; w niektórych praktykach ze zniżką obejmującą łącznie OC i autocasco redukcja może sięgać 60%. Zwróć uwagę na dwa szczegóły: polisa autocasco odnawia się dokładnie 1 rok po dacie jej pierwotnego zawarcia, a przegapienie daty wygaśnięcia narusza twoją zniżkę. Ponadto w autocasco zniżka za bezszkodowość kończy się przy sprzedaży pojazdu i jest kontynuowana przy zakupie nowego; zniżka w ubezpieczeniu OC natomiast trwa także po sprzedaży pojazdu. Czy jedna szkoda całkowicie unicestwi stopień zniżki, zależy od praktyki firm; bywają przypadki, gdy prawo do zniżki w kolejnych latach nie zostaje całkiem wymazane przez jedną szkodę.
Jak Dokonać Wyboru Zgodnie z Własnym Profilem Ryzyka?
Jedno z pytań krąży po forach od dawna: skoro autocasco chroni zarówno mój pojazd, jak i stronę przeciwną poprzez ubezpieczenie od szkód majątkowych i osobowych, dlaczego OC jest obowiązkowe? Przeciwstawny pogląd jest jasny: to zasadniczo dwa różne, niezwiązane ze sobą ubezpieczenia; OC jest obowiązkowe po to, by chronić osoby trzecie i mienie państwowe. Moim zdaniem jest tak: traktowanie ich jak rywali to przegapienie istoty sprawy. OC to dla ciebie ustawowe minimum; autocasco to decyzja o tym, gdzie ponad tym minimum umieszczasz własny pojazd.
Praktycznych kryteriów według mnie jest trzy. Po pierwsze wartość pojazdu: jeśli jego wartość rynkowa to dla ciebie znacząca kwota, autocasco zwróci się już przy pierwszej szkodzie. Po drugie sposób użytkowania: jeśli pokonujesz długie dystanse w gęstym ruchu, rozkład ryzyka nie gra na twoją korzyść. Po trzecie ryzyko przekroczenia limitu po stronie przeciwnika: dodanie do autocasco ubezpieczenia od szkód majątkowych i osobowych to najtańsze ubezpieczenie ograniczające kwotę, którą będziesz musiał wypłacić z własnej kieszeni przy poważnym wypadku. W 2026 roku jest jeszcze coś, co właściciele pojazdów elektrycznych muszą dopisać do listy: szkoda baterii, szkody mogące powstać na stacji ładowania, kradzież kabli i sprzętu połączeniowego, ochrona domowej jednostki ładowającej (Wallbox). Te pozycje specyficzne dla pojazdów elektrycznych stają się w polisach coraz bardziej standardem.
Streszczenie streszczenia: ubezpieczenie OC pokrywa szkodę strony przeciwnej, jeśli jesteś winny i w ramach limitów. Twój własny pojazd, kradzież oraz szkody powstałe podczas parkowania to kwestia pomiędzy tobą a autocasco. Wykupienie obu to nie luksus; wykupienie jednego i zaniechanie drugiego to w dniu szkody najdroższa decyzja.
Źródła
- Limity ochrony na okres 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- Jakie są różnice między autocasco a ubezpieczeniem OC? - Sigortam.net
- Jakie są różnice między autocasco a ubezpieczeniem OC? - Fiba Sigorta
- Jakie są podstawowe różnice między autocasco a ubezpieczeniem OC? - Magdeburger
- Różnice między ubezpieczeniem OC a autocasco - HDI Sigorta
- Co pokrywa ubezpieczenie komunikacyjne, jakie są limity na 2026 rok? - Sigortam.net
- Czy ubezpieczenie autocasco pokrywa szkodę w przypadku kradzieży pojazdu? - Sigortam.net
- Czy autocasco pokrywa szkodę od gradu? - Aksigorta
- Ubezpieczenie autocasco - Allianz Türkiye
- Czy autocasco pokrywa szkody pojazdu w przypadku klęsk żywiołowych? - Sompo Sigorta
- Co się stanie w razie wypadku, jeśli nie masz ubezpieczenia komunikacyjnego? - Supersigortam
- Co należy zrobić w razie wypadku, jeśli nie ma ubezpieczenia komunikacyjnego? - Minval Hukuk
- Odszkodowanie z ubezpieczenia komunikacyjnego: uzyskanie odszkodowania od strony przeciwnej - Sunay Yıldırım
- Czynniki wpływające na składkę autocasco - Fiba Sigorta
- Co to jest zniżka za bezszkodową jazdę? Kiedy się ją traci? - Türkiye Sigorta
- Nowe trendy w ubezpieczeniach autocasco w 2026 roku - Ideal Sigorta
- ubezpieczenie komunikacyjne vs autocasco - Ekşi Sözlük