Каско или ОСАГО? Какая страховка выплачивает в каком случае?
Поделиться этой страницей
Каско - это добровольное страхование, покрывающее ущерб собственному автомобилю страхователя; страхование ответственности автовладельца (ОСАГО) - обязательное по закону страхование, которое выплачивает материальный и телесный ущерб, причинённый другой стороне в аварии, где виноваты вы. То, какой полис какой ущерб покрывает, зависит от того, на чьём автомобиле и при каких обстоятельствах произошёл ущерб.
Основные моменты
- Страхование ответственности обязательно; каско - добровольно, и одно не заменяет другое.
- Лимиты покрытия обязательного страхования ответственности на период 2026 года: 400 000 TL и 800 000 TL в разбивке по уровням.
- Ущерб от угона, пожара, града и наводнения покрывается только каско.
- Обязательное страхование не покрывает ущерб вашему собственному автомобилю; его оплачивает каско или вы сами.
- Штраф за автомобиль без страховки - 1 246 TL; скидка за безаварийность со второго года начинается с 30%.
В начале своей карьеры в этой профессии половина посетителей страховых офисов задавала один и тот же вопрос: «У меня уже есть страховка, зачем мне каско?» За тридцать лет ответ не изменился; менялись только лимиты и премии. Два вида страхования - две разные двери. Одна защищает другую сторону, другая - вас. Ниже мы шаг за шагом разберём на примерах из реальной жизни, какой полис какой ущерб покрывает.
Главное различие: страхование срабатывает для того, кто понёс ущерб
Обязательное страхование ответственности автовладельца - это полис, который необходимо оформить в соответствии с Законом о дорожном движении № 2918. Он возмещает материальный и телесный ущерб, причинённый другой стороне в аварии, где виноваты вы, в пределах лимитов полиса. Каско же покрывает ущерб вашему собственному автомобилю, и оформлять его - дело вашего выбора. Автомобиль без обязательной страховки не может выезжать на дорогу; он не пройдёт даже техосмотр. Отказ от каско - это не правонарушение, а финансовое решение.
Логика работы двух полисов тоже различается. Верхние лимиты обязательного страхования ежегодно устанавливаются государством; страховые компании не могут превышать этот потолок. В каско верхний лимит определяет сам страхователь, выстраивая полис в соответствии со своим бюджетом и стоимостью автомобиля. Раньше это различие казалось несущественным; сегодня, поскольку ущерб другой стороны может превышать лимиты, это как раз та область, где может вступить в действие каско.
Есть и вопрос движения. Обязательное страхование действует только в случаях, таких как авария во время движения; оно не покрывает ущерб, возникший, когда автомобиль был припаркован. Каско срабатывает независимо от того, находится ли автомобиль в движении или стоит на светофоре. Если вы попали в аварию на припаркованном автомобиле или во время движения в потоке, каско может покрыть ваш собственный ущерб независимо от того, кто виноват.
| Тема | Страхование ответственности | Каско | |
|---|---|---|---|
| Обязательность | Обязательно по закону | Добровольно | |
| Что защищает | Ущерб другой стороны | Ваш собственный автомобиль | |
| Ущерб на парковке | Не покрывает | Покрывает | |
| Угон, пожар, град | Не покрывает | Покрывает | |
| Верхний лимит | Ежегодно устанавливается государством | Определяет страхователь |
Кто оплачивает ущерб, причинённый другому автомобилю?
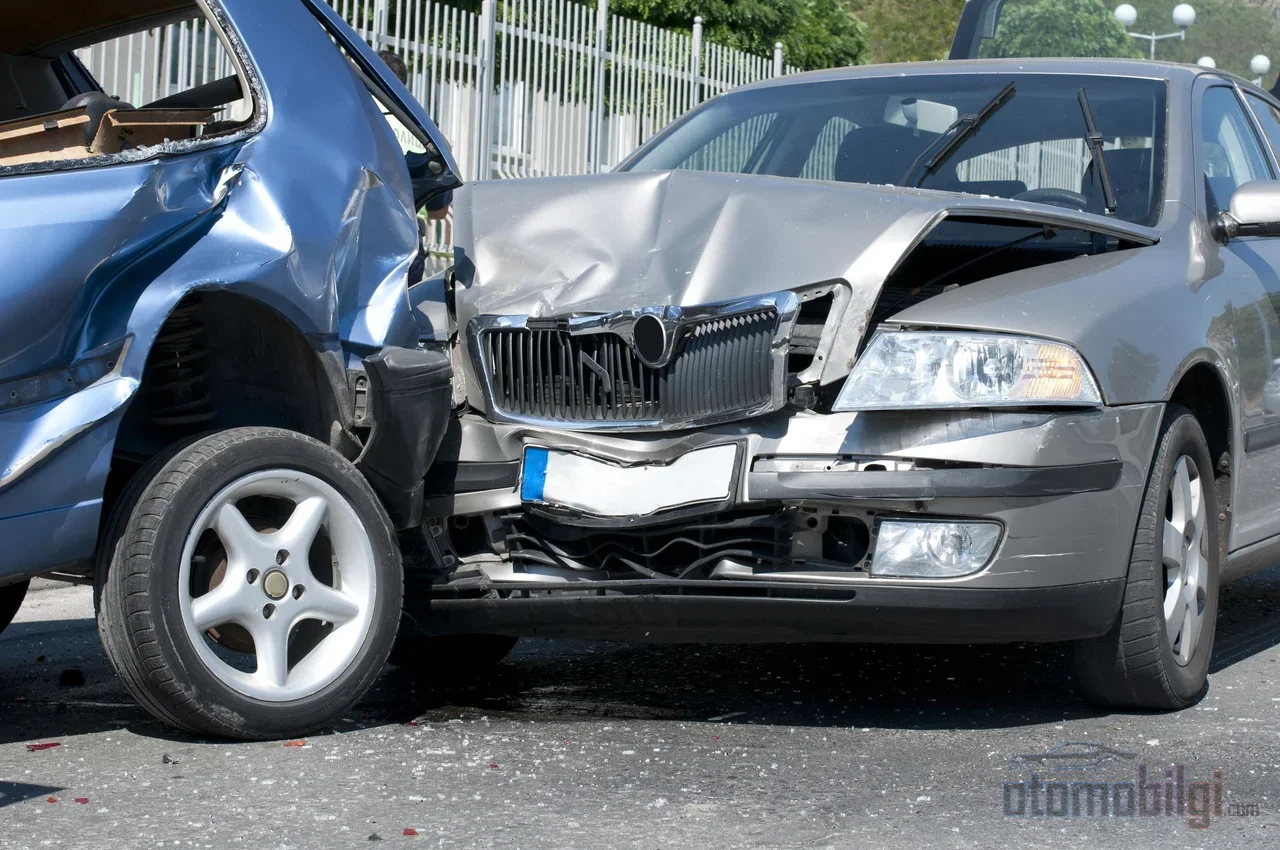
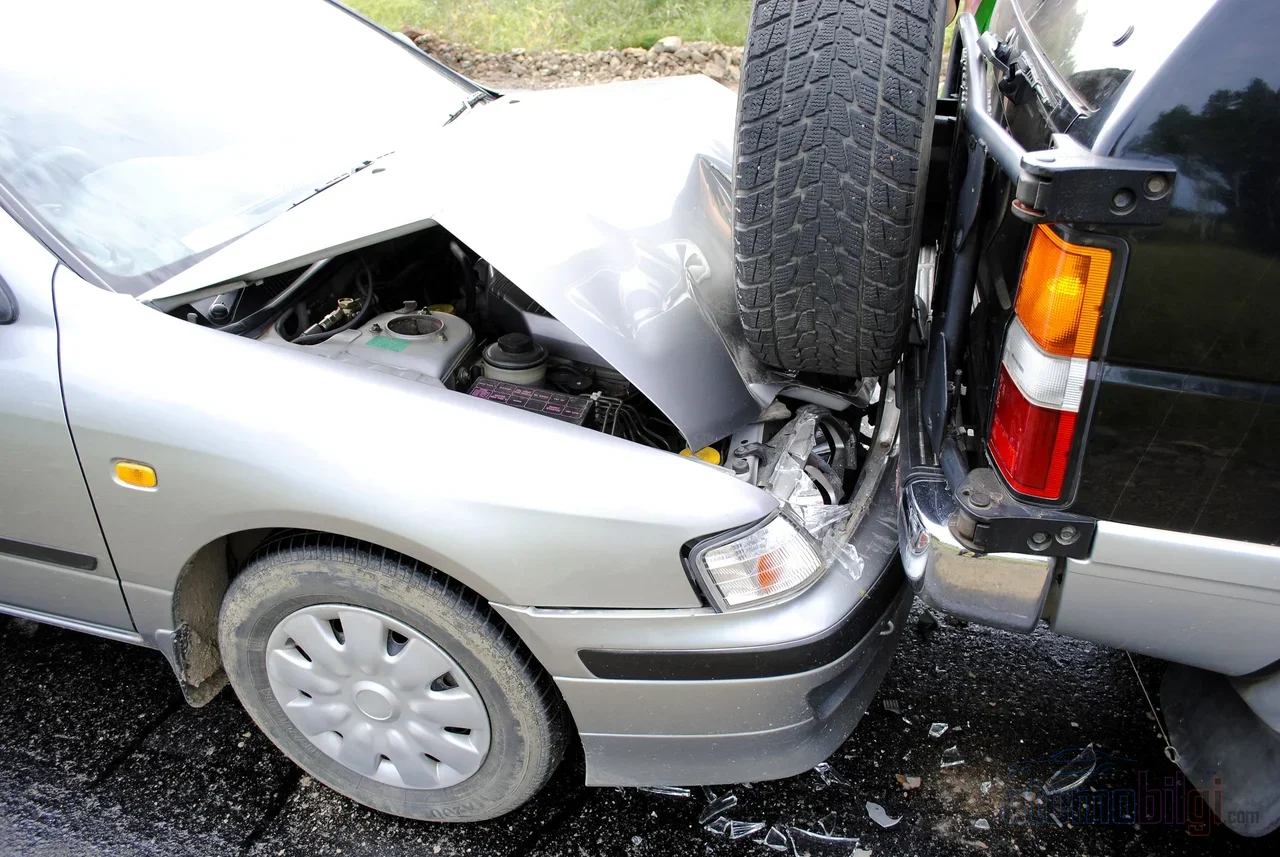
Вы совершили наезд на автомобиль впереди вас и признаны виновным на 100%. Весь ущерб покрывается страховкой ОСАГО виновной стороны в пределах лимитов полиса. Если вина распределена частично, например 75% или 50%, выплата производится в соответствующей пропорции: если ваша вина составляет 50%, вы оплачиваете половину ущерба противоположной стороны. Оспорить степень вины возможно; в этом случае пригодятся фотографии с места аварии и показания свидетелей.
Основная проблема возникает при превышении лимита. Если ущерб, нанесенный противоположной стороне, 60 000 TL, а верхний лимит вашей страховки ОСАГО - 38 000 TL , оставшиеся 22 000 TL виновный водитель оплачивает сам. Помощь каско здесь вполне конкретна: часть, превышающая лимиты страховки ОСАГО, может быть покрыта полисом каско, если к нему добавлено добровольное страхование гражданской ответственности (İMM). İMM, как следует из названия, - это дополнительная защита финансовой ответственности по вашему выбору, не являющаяся обязательной. Добавим также, что требования о компенсации морального вреда не входят в покрытие страховки ОСАГО; для таких исков следует рассматривать именно защиту İMM.
Ущерб вашему собственному автомобилю: почему страховки ОСАГО недостаточно?
Посмотрим на ту же аварию с вашей стороны: вы въехали сзади в другого, оба автомобиля повреждены. Ваша страховка ОСАГО оплачивает ущерб противоположной стороны; повреждения вашего автомобиля покрываются либо из вашего кармана, либо по каско. Это правило не меняется, виновны вы или нет. Страховка ОСАГО ни при каких условиях не оплачивает повреждения вашего собственного автомобиля в аварии, где виноваты вы.
В аварии, где вы невиновны, повреждения вашего автомобиля оплачивает страховка ОСАГО противоположной стороны. То есть мысль «у меня есть каско, пусть противоположная сторона платит или нет» в этом сценарии работает верно; но когда вина на вас, тот полис вам ничем не поможет. А каско срабатывает независимо от баланса вины, поэтому остается самым прямым способом быстро отремонтировать поврежденный автомобиль.
Случаи, не покрываемые страховкой ОСАГО, но которые может покрыть каско, этим не ограничиваются:
- Ущерб личным вещам внутри автомобиля
- Угон автомобиля и ущерб, причиненный при попытке угона
- Ущерб в результате пожара, грабежа и терроризма
- Использование неправильного топлива
- Страхование от несчастного случая, подменный автомобиль и услуги помощи на дороге
Есть и промежуточный вариант: дополнительная страховка ОСАГО. Она включает лишь несколько покрытий каско, премия по ней выгоднее, но возмещает лишь часть ущерба. Она не заменяет каско; правильнее рассматривать ее как промежуточное решение для ограниченного бюджета.
Если автомобиль угнан, заплатит ли каско?
Заплатит; ведь угон - одно из основных покрытий каско. Если автомобиль в течение 30 дней не будет найден, страхователю выплачивается рыночная стоимость на день угона. Если же автомобиль найден поврежденным, причиненный ущерб покрывается каско в пределах лимитов страховой компании. То есть если угонщик проехал половину пути и бросил автомобиль, этот ущерб также возмещается по полису.
Есть одно исключение: каско не выплатит, если автомобиль угнан под предлогом выполнения служебных обязанностей или полицейских функций. В части обязательного страхования ОСАГО такого сценария вообще не существует; ущерб от угона автомобиля, независимо от того, кто виноват, не является предметом обязательного страхования. Поэтому я уже много лет резюмирую это одной фразой: для любого автомобиля, ценность которого значима для вас, каско - это не страховой продукт, а необходимость.
Град, Сель и Землетрясение: Какова Ситуация при Стихийных Бедствиях?
Ущерб от стихийных бедствий не покрывается обязательным страхованием ОСАГО. Если во время ожидания вашего автомобиля выпал град или паводок унёс ваш автомобиль потоком, ждать этого от вашего обязательного страхования не стоит. В каско же град покрывается в рамках «Покрытия стихийных бедствий»; это покрытие не ограничивается только градом. Наводнение, затопление, молния, буря и оползень также покрываются в широких полисах каско.
Но не будем упускать одно предупреждение: не каждое каско автоматически покрывает любые стихийные бедствия. Для некоторых рисков, таких как землетрясение, обычно может потребоваться дополнительное покрытие. Я гораздо сильнее, чем раньше, подчёркиваю важность прочтения списка покрытий при оформлении полиса; границы покрытия узнаются не в день ущерба, а в день оформления полиса. Среди вопросов, которые мне чаще всего задают читатели, - нарушается ли скидка за безаварийность при ущербе от града; влияние таких ущербов, не связанных с виной, на скидку может варьироваться в зависимости от практики страховой компании.
Что делать, если у второй стороны нет страховки?
Если вторая сторона не имеет страховки и виновна, она обязана сама возместить расходы на материальный ущерб и ущерб здоровью. Ущерб можно потребовать непосредственно с водителя без страховки или обратиться в Гарантийный фонд. Невиновная сторона, даже если её собственный автомобиль не застрахован, может потребовать компенсацию за телесные повреждения по полису ОСАГО второй стороны. Если номерной знак ударившего и скрывшегося автомобиля установить не удалось, а каско у вас нет, материальный ущерб, к сожалению, вы оплачиваете из своего кармана; каско в этом сценарии - единственный щит, защищающий страхователя.
Штраф, который владелец незастрахованного автомобиля заплатит по состоянию на 2026 год 1 246 TL. Есть также актуальное положение об административной стороне: указано, что с 1 сентября 2026 года заявления о страховых случаях будут приниматься по единому номеру; этот номер, показывающий, как будет фиксироваться момент обращения, - Alo 193. Полезно следить за внедрением этой практики; источники юридических фирм также рекомендуют проверку этого положения.
Лимиты, Премии и Скидка за безаварийность
Лимиты покрытия обязательного страхования ОСАГО обновляются каждый год. Установленные уровни на период 2026 года (1 января 2026 – 31 декабря 2026): 400 000 TL и 800 000 TL; в предыдущем году эти значения составляли 300 000 TL и 600 000 TL. С ростом лимита увеличивается та часть крупных ущербов второй стороны, которая может быть покрыта полисом; однако риск превышения лимита никогда не обнуляется.
Факторов, определяющих премию каско, больше, чем пальцев на одной руке: характеристики автомобиля, история водителя, дополнительные покрытия, включённые в полис, франшизы, прошлые убытки и установленные после покупки аксессуары. Предупреждение по поводу аксессуаров: незадекларированные доустановленные детали могут создать проблемы в день страхового случая. Штрафные баллы водительского удостоверения также учитываются при расчёте премии; высокий балл означает высокую премию.
Скидка за безаварийность - самая обсуждаемая статья премии. По итогам первого года без аварий 30%, по итогам второго года 40%; с каждым чистым годом на одну ступень выше вплоть до 50%; в некоторых практиках со скидкой, объединяющей ОСАГО и каско, снижение достигает 60%. Обратите внимание на две детали: полис каско продлевается ровно через 1 год с даты первоначального оформления, и пропуск даты окончания ставит вашу скидку под риск. Кроме того, скидка за безаварийность в каско прекращается при продаже автомобиля и продолжается при покупке нового; скидка же по ОСАГО сохраняется и после продажи автомобиля. Будет ли ступень полностью утрачена при одном страховом случае, зависит от практики компаний; бывают случаи, когда право на скидку в последующие годы не аннулируется полностью одной аварией.
Как сделать выбор в соответствии с вашим профилем риска?
Один из вопросов давно ходит по форумам: если каско защищает и мой автомобиль, и потерпевших через страхование гражданской ответственности, почему ОСАГО обязательно? Ответная позиция тоже ясна: это принципиально два разных, несвязанных вида страхования; ОСАГО обязательно для защиты третьих лиц и государственного имущества. Моё мнение таково: считать их соперниками - значит упустить суть. ОСАГО для вас - юридический нижний предел; каско же - решение о том, где вы ставите свой автомобиль над этой границей.
Практических критериев, на мой взгляд, три. Первый - стоимость автомобиля: если рыночная цена составляет для вас значимую сумму, каско окупит себя при первом же страховом случае. Второй - способ использования: если вы ездите на дальние расстояния в плотном трафике, распределение риска не в вашу пользу. Третий - риск превышения лимита перед потерпевшей стороной: добавление страхования гражданской ответственности сверх лимитов в каско - самый дешёвый способ ограничить сумму, которую придётся платить из своего кармана в серьёзной аварии. В 2026 году есть и то, что владельцам электромобилей стоит добавить в список: повреждение батареи, повреждения, которые могут возникнуть на зарядной станции, кража кабелей и соединительного оборудования, покрытие домашней зарядной станции (Wallbox). Эти пункты, специфичные для электромобилей, всё чаще становятся стандартом в полисах.
Краткая суть: ОСАГО оплачивает ущерб другой стороне, если виноваты вы и в пределах лимитов. Ваш собственный автомобиль, угон, град, наводнение и ущерб во время стоянки - это вопрос между вами и КАСКО. Оформить оба - не роскошь; сделать одно и пропустить другое - решение, которое в день ущерба обходится дороже всего.
Источники
- Лимиты страхового покрытия на период 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- В чем различия между КАСКО и ОСАГО? - Sigortam.net
- Различия между КАСКО и ОСАГО - Fiba Sigorta
- Каковы основные различия между КАСКО и ОСАГО? - Magdeburger
- Различия между ОСАГО и КАСКО - HDI Sigorta
- Что покрывает ОСАГО и каковы лимиты на 2026 год? - Sigortam.net
- Покрывает ли КАСКО ущерб при угоне автомобиля? - Sigortam.net
- Покрывает ли КАСКО ущерб от града? - Aksigorta
- Страхование КАСКО - Allianz Türkiye
- Покрывает ли КАСКО ущерб автомобилю при стихийных бедствиях? - Sompo Sigorta
- Что делать, если в аварии нет ОСАГО? - Supersigortam
- Что нужно делать, если в момент ДТП нет ОСАГО? - Minval Hukuk
- Возмещение по ОСАГО: получение ущерба от другой стороны - Sunay Yıldırım
- Факторы, влияющие на стоимость полиса КАСКО - Fiba Sigorta
- Что такое скидка за безубыточность? Когда она теряется? - Türkiye Sigorta
- Новые тенденции в страховании КАСКО в 2026 году - Ideal Sigorta
- ОСАГО против КАСКО - Ekşi Sözlük