Kasko o Assicurazione RC Auto? Quale paga in quale situazione?
Condividi questa pagina
Il kasko è un'assicurazione facoltativa che copre i danni subiti dal veicolo dell'assicurato; l'assicurazione circolazione è invece un'assicurazione obbligatoria per legge che paga i danni materiali e corporali causati alla controparte in un incidente in cui avete colpe. Quale delle due paghi quale danno dipende da dove si è verificato il danno e in quali condizioni.
Punti Salienti
- L'assicurazione circolazione è obbligatoria; il kasko è facoltativo e non sono intercambiabili.
- Limiti di copertura dell'assicurazione circolazione per il periodo 2026: 400.000 TL e 800.000 TL a scaglioni.
- Danni come furto, incendio, grandine e alluvione sono coperti solo dal kasko.
- L'assicurazione circolazione non paga i danni al vostro veicolo; li paga il kasko oppure pagate voi.
- La sanzione per veicolo non assicurato è di 1.246 TL; lo sconto senza sinistro parte dal 30% dopo il primo anno.
Quando lavoravo in questo settore, metà delle persone che entravano negli uffici assicurativi facevano la stessa domanda: "Ho già un'assicurazione, a cosa serve questo kasko?" In trent'anni la risposta non è cambiata; sono cambiati solo i limiti e i premi. Due assicurazioni, due porte distinte. Una protegge la controparte, l'altra voi. Di seguito analizzeremo passo passo, attraverso scenari reali, quale polizza paga quale danno.
Differenza Fondamentale: Interviene l'Assicurazione di Chi Ha Subito il Danno
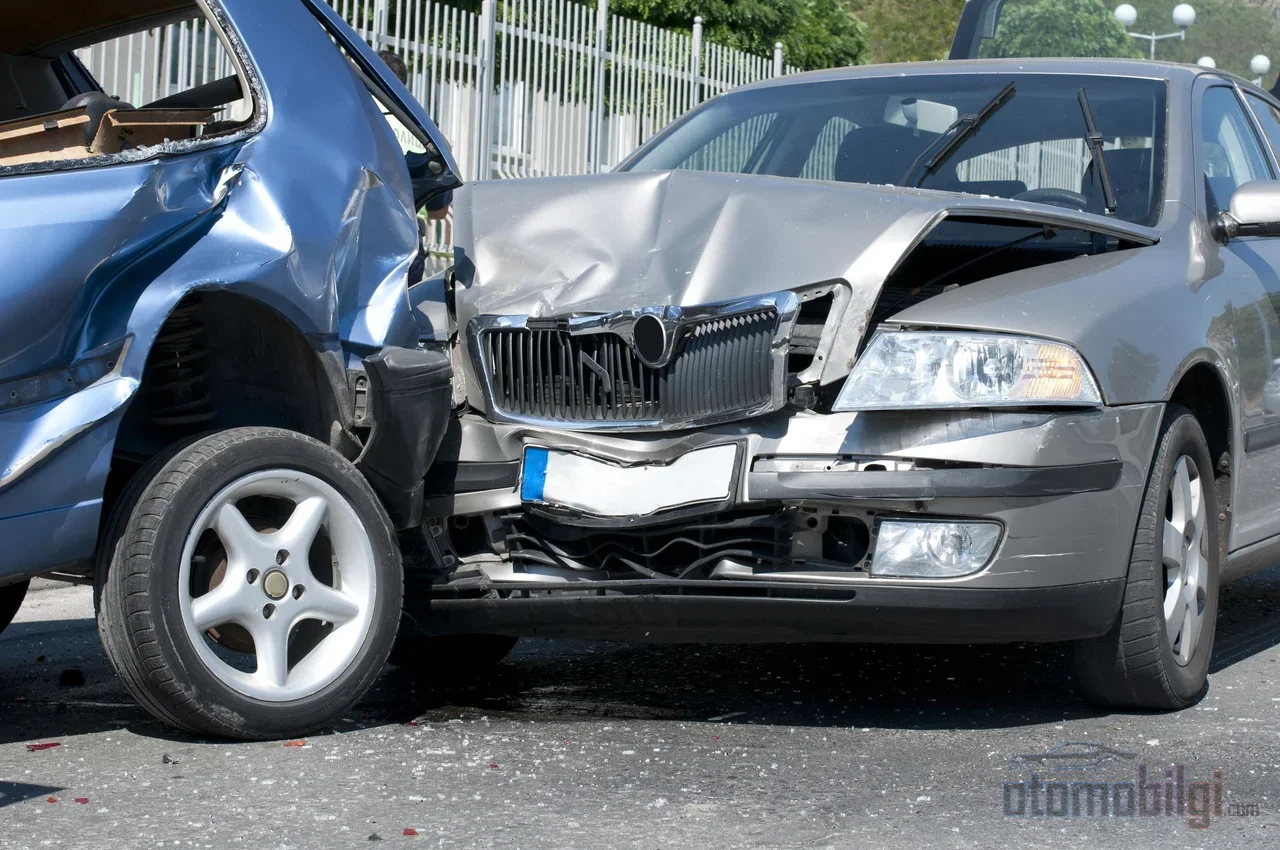
L'assicurazione circolazione obbligatoria è una polizza che deve essere stipulata ai sensi della Legge sulla Circolazione Stradale n. 2918. Paga i danni materiali e corporali causati alla controparte in un incidente in cui avete colpe, entro i limiti della polizza. Il kasko invece copre i danni al vostro stesso veicolo e la sua stipula è facoltativa. Un veicolo non assicurato non può circolare; non supera nemmeno l'ispezione tecnica. Non stipulare il kasko non è una questione legale, ma una scelta economica.
Anche la logica di funzionamento delle due polizze è diversa. I limiti massimi dell'assicurazione circolazione sono stabiliti annualmente dallo Stato; le compagnie assicurative non possono superare questo tetto. Nel kasko il massimale lo stabilisce l'assicurato stesso, che struttura la polizza in base al proprio budget e al valore del veicolo. In passato questa differenza sembrava poco importante; oggi, poiché il danno della controparte può superare i limiti, è proprio qui che il kasko può entrare in gioco per primo.
C'è poi la questione della condizione di marcia. L'assicurazione circolazione è valida solo in situazioni come incidenti durante la circolazione; non copre i danni subiti quando il veicolo è in sosta. Il kasko interviene indipendentemente dal fatto che il veicolo sia in movimento o fermo al semaforo. Quando siete coinvolti in un incidente in sosta o mentre circolate nel traffico, il kasko può coprire il vostro danno indipendentemente da chi ha la colpa.
| Argomento | Assicurazione Circolazione | Kasko | |
|---|---|---|---|
| Obbligatorietà | Obbligatoria per legge | Facoltativa | |
| Cosa protegge | I danni della controparte | Il vostro veicolo | |
| Danni in sosta | Non coperto | Coperto | |
| Furto, incendio, grandine | Non coperto | Coperto | |
| Massimale | Stabilito annualmente dallo Stato | Stabilito dall'assicurato |
Chi Paga i Danni Causati al Veicolo della Controparte?
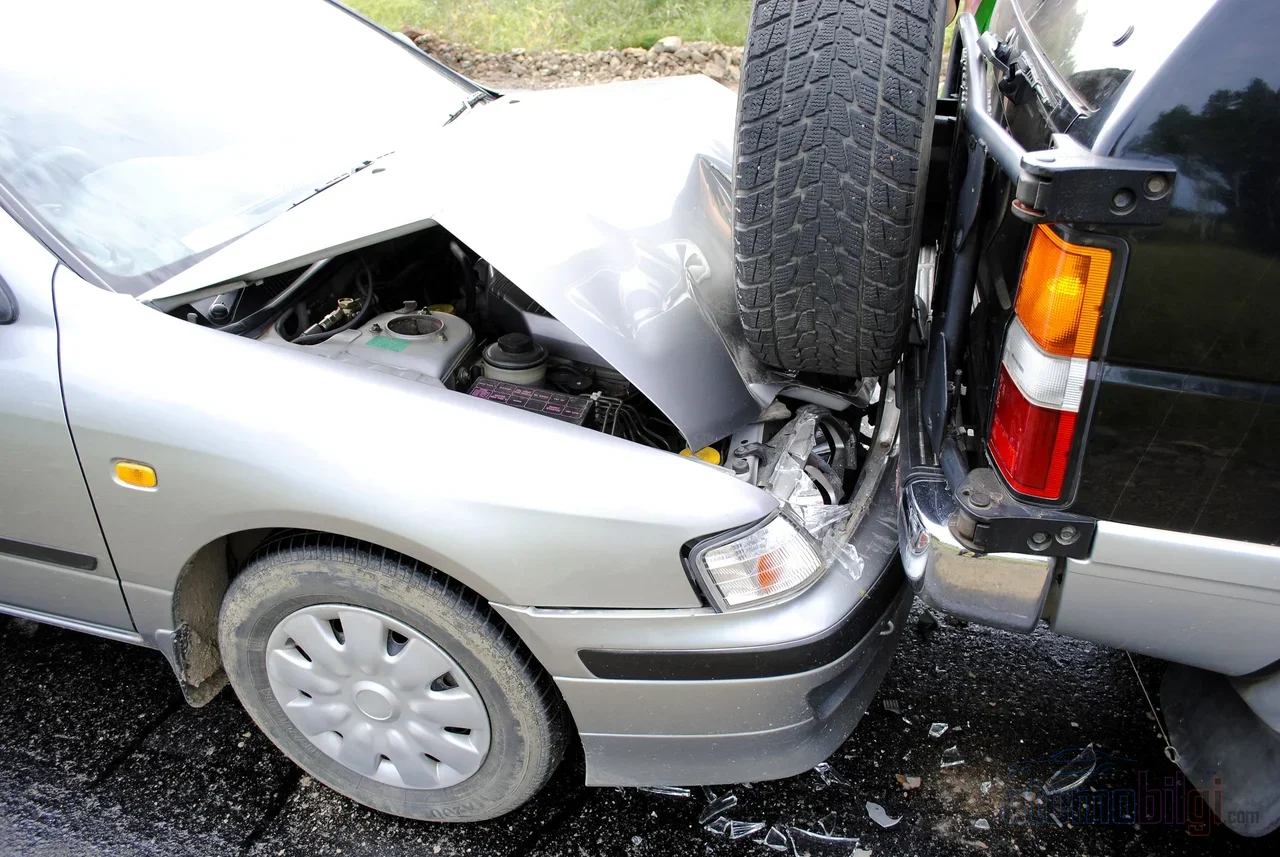
Avete colpito il veicolo davanti a voi e siete risultati responsabili al 100%. L'intero danno viene coperto dall'assicurazione di circolazione della parte responsabile, entro i limiti della polizza. Se la quota di responsabilità è ripartita parzialmente, ad esempio 75% o 50%, il pagamento viene effettuato in base a tale percentuale: se siete responsabili al 50%, pagate metà del danno della controparte. È possibile contestare la percentuale di responsabilità; le foto dell'incidente e le dichiarazioni dei testimoni sono utili in questo punto.
Il vero problema emerge quando si supera il limite. Se il danno causato alla controparte è 60.000 TL e il massimale della vostra assicurazione di circolazione è 38.000 TL , i restanti 22.000 TL vengono pagati dal conducente responsabile. Il contributo della assicurazione casco in questo caso è concreto: la parte che supera i limiti dell'assicurazione di circolazione può essere coperta dalla polizza casco, se è stata aggiunta la garanzia di Responsabilità Civile Facoltativa (İMM). Come indica il nome, l'İMM è una protezione aggiuntiva di responsabilità finanziaria che acquistate volontariamente. Aggiungiamo anche che le richieste di risarcimento morale non rientrano nell'ambito dell'assicurazione di circolazione; per questo tipo di cause l'İMM è la protezione da prendere in considerazione.
Danno al Vostro Proprio Veicolo: Perché l'Assicurazione di Circolazione Non basta?
Guardiamo allo stesso incidente dal vostro punto di vista: avete colpito qualcuno da dietro e entrambi i veicoli sono danneggiati. La vostra assicurazione di circolazione paga il danno della controparte; il danno al vostro veicolo viene coperto o di tasca vostra o dalla vostra polizza casco. Questa regola non cambia, siate responsabili o meno. L'assicurazione di circolazione, in caso di incidente di cui siete responsabili, non paga in nessun caso il danno al vostro veicolo.
In un incidente in cui non siete responsabili, il danno al vostro veicolo viene pagato dall'assicurazione di circolazione della controparte. Quindi il pensiero "ho la mia casco, che la controparte paghi o meno" funziona correttamente in questo scenario; ma quando la responsabilità è vostra, quella polizza non avrà mai modo di toccarvi. Poiché invece la casco può attivarsi indipendentemente dall'equilibrio della responsabilità, continua a essere il modo più diretto per riparare rapidamente il vostro veicolo danneggiato.
Le situazioni non coperte dall'assicurazione di circolazione ma che la casco può coprire non si limitano a queste:
- Danni agli oggetti personali all'interno del veicolo
- Danni causati dal furto del veicolo e dai tentativi di furto
- Danni causati da incendio, rapina e terrorismo
- Uso errato del carburante
- Garanzia infortuni personali, veicolo sostitutivo e servizi di assistenza stradale
Esiste anche un'opzione intermedia: l'assicurazione di circolazione integrativa. Include solo alcune delle garanzie della casco, ha un premio più conveniente ma copre solo una parte del danno. Non sostituisce la casco; è più appropriato considerarla come una soluzione intermedia per chi ha un budget limitato.
Se il Veicolo Viene Rubato, la Casco Paga?
Sì; perché il furto è una delle garanzie principali della casco. Se il veicolo non viene ritrovato entro 30 giorni , all'assicurato viene pagato il valore di mercato del giorno del furto. Se il veicolo viene ritrovato danneggiato, il danno subito viene coperto nell'ambito della casco, entro i limiti della compagnia assicurativa. Quindi, se il ladro ha percorso metà strada con il veicolo e poi lo ha abbandonato, anche quel danno viene coperto dalla polizza.
C'è un'eccezione: la kasko (assicurazione casco) non paga se l'auto è stata rubata con il pretesto di un servizio ufficiale o di polizia. Sul lato dell'assicurazione di responsabilità civile circolazione questo scenario non esiste proprio; il danno del veicolo rubato, indipendentemente da chi sia colpevole, non rientra nell'ambito dell'assicurazione obbligatoria. Per questo da anni lo riassumo con una sola frase: per ogni veicolo il cui valore è significativo per te, la kasko non è un prodotto assicurativo ma una necessità.
Grandine, Alluvione e Terremoto: Qual è la Situazione con gli Eventi Naturali?
I danni causati da disastri naturali non rientrano nella copertura dell'assicurazione di circolazione. Se mentre aspettavi in auto è caduta grandine, o se un'alluvione ha trascinato via il tuo veicolo, non puoi aspettarti nulla dalla tua assicurazione obbligatoria. Sul lato della kasko invece la grandine è coperta nell'ambito della "Copertura Disastri Naturali", che non è limitata alla sola grandine. Alluvioni, allagamenti, fulmini, tempeste e frane sono anch'essi coperti nelle polizze kasko ampie.
Ma non dimentichiamo un avvertimento: non ogni kasko copre automaticamente ogni tipo di disastro naturale. Per alcuni rischi come il terremoto può essere generalmente necessaria una copertura aggiuntiva. Sottolineo molto più che in passato l'importanza di leggere l'elenco delle coperture quando stipulate la polizza; i limiti della copertura si scoprono il giorno della polizza, non il giorno del danno. Una delle domande che ricevo più spesso dai lettori riguarda anche se il danno da grandine comprometta lo sconto senza sinistri; l'effetto di questi danni non imputabili a colpa sullo sconto può variare a seconda delle prassi della compagnia assicurativa.
Cosa Fare se la Controparte Non Ha Assicurazione?
Se la controparte è priva di assicurazione e in colpa, deve coprire direttamente di tasca propria i danni materiali e lesioni. Il danno può essere richiesto individualmente al conducente senza assicurazione oppure ci si può rivolgere al Fondo di Garanzia. La parte non colpevole, anche se il proprio veicolo è privo di assicurazione, può chiedere un risarcimento per i danni corporali dall'assicurazione di circolazione della controparte. Se la targa del veicolo che ha causato l'incidente in fuga non può essere identificata e tu non hai la kasko, purtroppo il danno materiale lo paghi di tasca tua; in questo scenario la kasko è l'unica tutela per l'assicurato.
La multa che il proprietario di un veicolo senza assicurazione dovrà pagare al 2026 1.246 TL. C'è anche una novità aggiornata sul lato amministrativo: dal 1 settembre 2026 le segnalazioni di sinistro verranno ricevute tramite un unico numero; questo numero, che indica come verrà fissato il momento della richiesta Alo 193. Conviene seguire l'attuazione della misura; anche le fonti degli studi legali raccomandano la verifica di questa regolamentazione.
Limiti, Premi e Sconto senza Sinistri
I limiti di copertura dell'assicurazione obbligatoria di circolazione vengono aggiornati ogni anno. Le fasce stabilite per il periodo 2026 (1 gennaio 2026 - 31 dicembre 2026) sono 400.000 TL e 800.000 TL; l'anno precedente questi valori erano 300.000 TL e 600.000 TL. Man mano che il limite aumenta, cresce la parte dei grandi danni della controparte copribile con la polizza; ma il rischio di superamento del limite non si azzerà mai.
I fattori che determinano il premio della polizza kasko (contro danni propri) superano le dita di una mano: le caratteristiche del veicolo, la storia del conducente, le garanzie aggiunte alla polizza, le franchigie, i danni pregressi e gli accessori installati in seguito. Un avviso riguardo agli accessori: non dichiarare i pezzi aggiunti successivamente può creare problemi il giorno del sinistro. Anche i punti di penalità della patente entrano nel calcolo del premio; punteggio alto significa premio alto.
Lo sconto per assenza di danni è la voce del premio di cui si parla di più. Al termine del primo anno senza sinistri 30%, al termine del secondo anno 40%; a ogni anno pulito si sale di un grado, fino a raggiungere il 50%; in alcune pratiche, con lo sconto che copre insieme la polizza di responsabilità civile e la kasko, la riduzione può arrivare fino al 60%. Attenzione a due dettagli: la polizza kasko si rinnova esattamente 1 anno dopo la data di prima emissione e perdere la data di scadenza mette a rischio lo sconto. Inoltre, nella kasko lo sconto per assenza di danni termina quando il veicolo viene venduto e prosegue con l'acquisto di un nuovo veicolo; lo sconto della polizza di responsabilità civile invece persiste anche dopo la vendita del veicolo. Se con un sinistro il grado andrà perso completamente dipende dalla pratica di ogni compagnia; ci sono anche casi in cui, negli anni successivi, il diritto allo sconto non viene del tutto azzerato da un sinistro.
Come Fare una Scelta in Base al Proprio Profilo di Rischio?
Una delle domande gira da anni nei forum: se la kasko protegge sia il mio veicolo che il controterzo con l'IMM, perché la polizza di responsabilità civile è obbligatoria? Anche la controparte è chiara: si tratta fondamentalmente di due assicurazioni completamente diverse; la polizza di responsabilità civile è resa obbligatoria per proteggere i terzi e i beni dello Stato. Il mio parere è questo: considerare le due come rivali significa perdere di vista l'essenza della questione. La polizza di responsabilità civile è per te un limite minimo legale; la kasko invece è una decisione su dove posizionare il proprio veicolo al di sopra di quel limite.
I criteri pratici, secondo me, sono tre. Primo, il valore del veicolo: se il valore di mercato è una cifra significativa per te, la kasko si ripaga al primo sinistro. Secondo, il modo d'uso: se percorri lunghe distanze nel traffico intenso, la distribuzione del rischio non ti è favorevole. Terzo, il rischio di superamento del limite del controterzo: aggiungere l'IMM alla kasko è l'assicurazione più economica che limita l'importo che uscirebbe dal tuo taschino in un incidente grave. Nel 2026 c'è anche qualcosa che i proprietari di veicoli elettrici devono aggiungere alla lista: il danno alla batteria, i danni che possono verificarsi alla stazione di ricarica, il furto di cavi e attrezzature di collegamento, la garanzia per il wallbox (unità di ricarica domestica). Queste voci specifiche per i veicoli elettrici stanno diventando progressivamente standard nelle polizze.
Riassunto del riassunto: l'assicurazione RC auto copre i danni della controparte, se siete responsabili e entro i limiti. La vostra auto, il furto, la grandine, l'alluvione e i danni da sosta sono una questione tra voi e l'assicurazione kasko. Fare entrambe non è un lusso; farne una e tralasciare l'altra è la decisione con la risposta più costosa il giorno del danno.
Fonti
- Limiti di copertura per il periodo 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- Quali sono le differenze tra kasko e assicurazione RC auto? - Sigortam.net
- Quali sono le differenze tra kasko e assicurazione RC auto? - Fiba Sigorta
- Quali sono le differenze fondamentali tra kasko e assicurazione RC auto? - Magdeburger
- Differenze tra assicurazione RC auto e kasko - HDI Sigorta
- Cosa copre l'assicurazione RC auto e quali sono i limiti 2026? - Sigortam.net
- In caso di furto dell'auto, la kasko copre il danno? - Sigortam.net
- La kasko copre i danni da grandine? - Aksigorta
- Assicurazione kasko - Allianz Türkiye
- La kasko copre i danni al veicolo in caso di disastri naturali? - Sompo Sigorta
- Cosa succede in un incidente senza assicurazione RC auto? - Supersigortam
- Cosa fare al momento dell'incidente se non si ha l'assicurazione RC auto? - Minval Hukuk
- Risarcimento dell'assicurazione RC auto: ottenere il risarcimento dalla controparte - Sunay Yıldırım
- Fattori che influenzano il premio kasko - Fiba Sigorta
- Cos'è lo sconto senza sinistri? Quando si perde? - Türkiye Sigorta
- Nuove tendenze nell'assicurazione kasko nel 2026 - Ideal Sigorta
- assicurazione RC auto vs kasko - Ekşi Sözlük