Quanto paga e cosa non paga l'assicurazione stradale?
Condividi questa pagina
L'assicurazione RC auto obbligatoria copre i danni fisici e materiali della controparte in un incidente in cui siete colpevoli, entro determinati limiti; il danno al veicolo del conducente colpevole invece non è coperto e viene preso in carico solo dall'assicurazione kasko. Questa distinzione è la regola fondamentale che milioni di conducenti che rinnovano la polizza ogni anno non hanno ancora pienamente interiorizzato, e che dopo un incidente si impara a caro prezzo.
Punti salienti
- Nel 2026 la copertura per i danni materiali per veicolo è 400.000 TL, per incidente 800.000 TL.
- Il limite per i danni fisici è per persona 3.600.000 TL; il tetto per incidente varia in base al gruppo del veicolo.
- Il danno al veicolo del conducente colpevole non viene pagato dall'assicurazione RC auto.
- In caso di guida in stato di ebbrezza o senza patente, l'assicuratore può pagare e poi chiedere il rimborso al conducente.
- Le richieste di risarcimento per danni morali sono escluse dalla copertura dell'assicurazione RC auto obbligatoria.
Cosa Paga e Fino a Quale Limite l'Assicurazione RC Auto Obbligatoria?
Il nome ufficiale della polizza è Assicurazione Obbligatoria di Responsabilità Civile per Veicoli a Motore sulle Autostrade; l'articolo 91 della Legge sul Traffico Stradale n. 2918 impone a ogni esercente di veicoli l'obbligo di stipularla. L'articolo 85 della legge sintetizza in una frase l'essenza della questione: l'assicuratore risponde delle colpe dell'esercente, del conducente e dei loro ausiliari come fossero proprie. In altre parole, se l'incidente è colpa vostra, la porta alla quale la controparte farà valere i propri diritti è la vostra polizza.
Qui occorre mantenere ampia la definizione di "controparte". L'assicurazione RC auto copre non solo l'altro veicolo, ma anche i pedoni, i passeggeri dell'altro veicolo, gli immobili di terzi come case, negozi e giardini, e i beni pubblici come pali della luce, barriere e insegne. La copertura materiale stabilita per incidente viene ripartita proporzionalmente tra i danneggiati. Ad esempio, se in un incidente vengono danneggiati il veicolo della controparte e la vetrina di un negozio, il limite materiale per incidente viene suddiviso tra questi due danni.
I limiti indicano invece la massima copertura per singolo evento. Se il limite viene superato, la differenza viene richiesta al conducente colpevole. L'unico possibile salvatore in questo caso è la garanzia di Responsabilità Civile Facoltativa (İMM) aggiunta alla polizza kasko; nella standard polizza RC auto questa garanzia aggiuntiva non è presente. Se manca anche l'İMM, l'importo che supera il limite viene pagato di tasca del conducente. Questa è la prima frase che direbbe chi ha trent'anni di esperienza nel settore: la cifra del limite sembra alta, ma in un incidente grave, quando entrano in gioco i danni fisici, i numeri si esauriscono più in fretta di quanto immaginiate.
Quali Sono i Limiti di Copertura per il 2026?
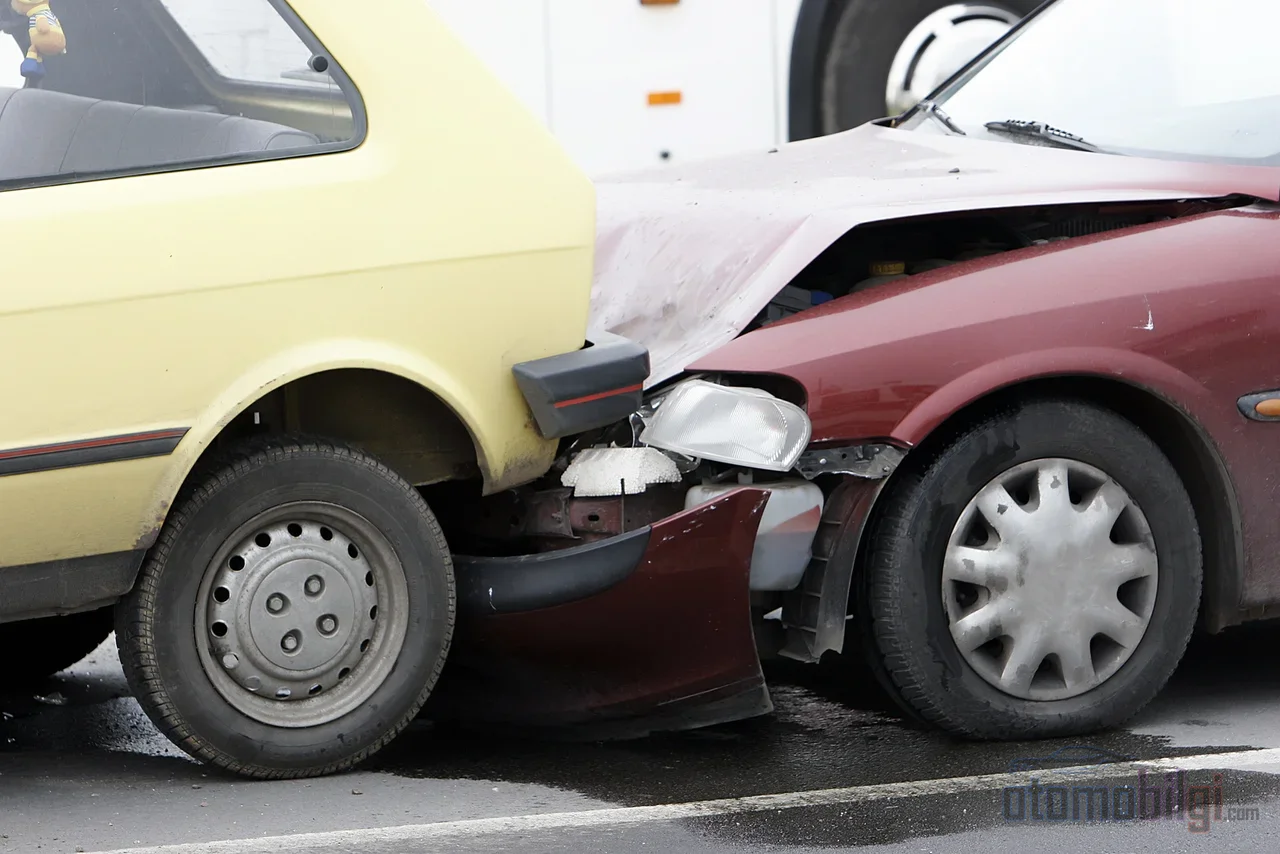
I limiti per il periodo 2026 stabiliti dalla SEDDK si applicano dal 1° gennaio 2026, con la motivazione di un risarcimento dei danni dei legittimi aventi diritto adeguato alle attuali condizioni economiche. Per i danni materiali, il limite per veicolo è passato da 300.000 TL a 400.000 TL e quello per incidente da 600.000 TL a 800.000 TL; per i danni fisici, l'importo per persona è salito da 2,7 milioni a 3,6 milioni di TL. L'aumento si applica a tutte le polizze in vigore senza il pagamento di premi aggiuntivi. Confrontando con il periodo 2025, il quadro è il seguente:
| Gruppo Veicolo | Danno Materiale (Veicolo / Per Incidente) | Danno Corporale (Per Persona) | Danno Corporale (Per Incidente) |
|---|---|---|---|
| Trasporto di persone (autovetture ecc.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Trasporto di cose, rimorchi, macchine operative | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Veicoli agricoli e per usi speciali | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Moto e motocarri | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Questi importi vanno letti in linguaggio quotidiano. In un incidente in cui siete responsabili al 100%, il danno al veicolo della controparte, fino alla parte coperta dal limite, riguarda la vostra polizza e non la sua assicurazione RC auto; negli incidenti con responsabilità parziale, ciascuno copre il danno della controparte nella misura della propria responsabilità. Se le parti sono responsabili al 40% e 60%, i pagamenti vengono ripartiti secondo queste percentuali. Aggiungiamo anche che, nel contesto attuale in cui i prezzi dei ricambi sono elevati, il limite per i danni materiali si esaurisce rapidamente in caso di collisioni gravi; prima per un cambio di paraurti si faceva un conto, ora lo stesso denaro basta appena per un gruppo fari.
L'Assicurazione RC Auto Ripaga il Mio Veicolo? Qual è la Differenza con la Kasko?
No, non la ripaga; questa sia la frase più chiara di questa pagina. In un incidente di cui siete responsabili, il danno al vostro veicolo è completamente fuori dalla copertura dell'assicurazione RC auto obbligatoria. L'assicurazione RC auto protegge la controparte, la Kasko il vostro veicolo. Una è un obbligo di legge, l'altra un prodotto facoltativo; non sono alternative l'una all'altra, ma si completano a vicenda. È proprio qui che nasce la confusione, perché i concessionari e i siti di informazione spiegano entrambe sulla stessa pagina.
| Caratteristica | Assicurazione RC Auto | Kasko |
|---|---|---|
| Di chi copre il danno | Della controparte (terzi) | Del veicolo dello stesso assicurato |
| Situazione giuridica | Obbligatoria | Facoltativa |
| Danno al proprio veicolo | Non coperto | Coperto secondo la garanzia |
| Furto, incendio, calamità naturali | Escluso | Può essere coperto secondo le garanzie |
In un incidente di un conducente con Kasko, i danni di entrambe le parti possono essere coperti parzialmente o totalmente: il danno della controparte dalla vostra polizza RC auto, il danno al vostro veicolo dalla vostra Kasko. Per il conducente senza Kasko, invece, un incidente di cui è responsabile significa che il costo della riparazione del veicolo esce direttamente dalla sua tasca. Anche per quanto riguarda la perdita di valore la regola è simile: la perdita di valore della parte del tutto o parzialmente non responsabile viene richiesta all'assicurazione RC auto della parte responsabile; se l'assicurazione della controparte è assente o insufficiente, subentra la propria Kasko.
Casi in cui l'Assicurazione RC Auto Non Effettua Pagamenti
Sapere cosa la polizza non copre è importante tanto quanto sapere cosa copre; perché il motivo del rifiuto spesso si apprende solo dopo l'incidente. I casi più comuni esclusi dalla copertura sono i seguenti:
- Danni causati quando il veicolo non è in movimento
- Danni indiretti come l'interruzione dell'attività o la perdita di reddito
- Danni al veicolo dell'assicurato responsabile
- Danni alle merci trasportate su un rimorchio (esclusi gli oggetti accanto alla controparte)
- Richieste di risarcimento e cause per danni morali; tali richieste possono essere prese in considerazione solo con una sentenza del tribunale
- Danni materiali derivanti dal coinvolgimento in un incidente del veicolo rubato
- Danni derivanti dal trasporto di sostanze esplosive
- Veicoli coinvolti nell'incidente appartenenti alla stessa persona
- Incidenti avvenuti nel luogo in cui il veicolo era stato messo in vendita o consegnato per la manutenzione
Sarebbe opportuno aggiungere qualche voce a questo elenco. Guidare sotto l'effetto di alcol o stupefacenti, l'incidente doloso e il tentativo di frode, circolare con una polizza scaduta e l'uso del veicolo senza patente o con una patente non appropriata alla categoria sono tra le condizioni che escludono la copertura dell'assicuratore. Le vostre spese di cure mediche, il furto e l'incendio del veicolo e i danni causati da calamità naturali non rientrano nell'ambito di questa polizza; questi sono oggetto della kasko (assicurazione casco). Anche la mancata copertura del costo del soccorso stradale è un dettaglio che spesso sorprende l'automobilista coinvolto nell'incidente.
Diritto di rivalsa: l'assicuratore paga, poi può rifarsi su di voi
La rivalsa è il diritto di chi paga il debito di un altro di rivendere a quest'ultimo l'importo pagato. Nel settore assicurativo prende il nome di principio di surroga: dopo che l'assicuratore ha versato l'indennizzo al danneggiato, subentra nei suoi diritti nei confronti della persona responsabile del danno. Cioè l'azienda non abbandona la vittima, ma valuta chi ha effettivamente diritto a sostenere la spesa.
La condizione fondamentale affinché l'assicuratore possa agire in rivalsa contro l'esercente è che l'incidente si sia verificato a causa di un'azione dolosa o di una colpa grave dell'esercente e delle persone di cui è responsabile. Nella pratica i casi più frequenti sono la guida in stato di ebbrezza, la mancanza di patente e la colpa grave. In questi casi l'assicuratore paga prima la vittima; la condizione preliminare è che l'indennizzo sia stato integralmente corrisposto all'assicurato. Successivamente richiede la restituzione dell'importo pagato all'esercente. D'altra parte, non è possibile ritenere responsabile l'esercente dell'indennizzo corrisposto alla vittima per un conducente in stato di ebbrezza o sprovvisto di patente; la rivalsa non si applica in ogni incidente, ma in base alla gravità della colpa.
Una protezione simile opera, nei casi di incidenti causati da veicoli non assicurati, tramite il Fondo di Garanzia. Il Fondo paga i danni corporei, l'indennizzo per invalidità e per i superstiti causati da veicoli privi di polizza; tuttavia la sua responsabilità è limitata agli importi della polizza valida e non copre gli incidenti con veicoli assicurati. Dopo il pagamento viene esercitata la rivalsa contro il responsabile, cioè il Fondo non è un equivalente di un'assicurazione, ma un fondo di ultima istanza.
Domande frequenti
Se l'altra parte è colpevole, chi paga il mio danno? Da quale assicurazione?
Viene coperto dall'assicurazione obbligatoria della controparte nella misura della sua percentuale di colpa. Se la controparte è colpevole al 100%, l'intero danno viene coperto dalla sua polizza; in caso di colpa parziale il pagamento viene ripartito in base alle percentuali. Per legge, nessuna compagnia assicurativa, a prescindere da chi abbia la colpa, può aggiungere il danno della controparte al vostro importo del danno; tale importo viene registrato nel casellario TRAMER in questo modo.
Vengono corrisposti il deprezzamento del valore e il risarcimento per danni morali?
Il deprezzamento del valore può essere richiesto dall'assicurazione obbligatoria della controparte se quest'ultima è colpevole. Il risarcimento per danni morali invece non è incluso nell'ambito dell'assicurazione obbligatoria; questa richiesta può essere avanzata solo tramite un procedimento giudiziario e il termine generale di prescrizione è di due anni.
I danni da calamità naturali e furto sono coperti dall'assicurazione obbligatoria?
No. Rischi come alluvione, grandine, incendio e furono rientrano nella copertura delle polizze kasko. L'unico compito dell'assicurazione obbligatoria sulla circolazione è garantire il risarcimento dei danni causati alla controparte in un incidente entro determinati limiti; nulla di ciò che accade al proprio veicolo è oggetto di questa polizza.
In Sintesi
L'assicurazione obbligatoria sulla circolazione è l'assicurazione della controparte danneggiata, non la vostra. Sedersi al tavolo di trattativa dopo un incidente senza conoscere i limiti, l'effetto delle percentuali di colpa sul pagamento e i casi in cui il pagamento viene rifiutato o recuperato è il modo più costoso di fare esperienza. Se volete che restiate al sicuro sia voi che il vostro veicolo, questa polizza copre l'importo minimo richiesto dalla legge; il resto è compito della polizza kasko e della vostra prudenza.
Fonti
- Limiti di Copertura - Limiti dell'Assicurazione Obbligatoria della Circolazione
- Limiti di Copertura KMAZMSS
- Limiti di Copertura
- Cosa Copre l'Assicurazione della Circolazione e Quali sono i Limiti del 2026?
- Qual è il Limite di Copertura dell'Assicurazione della Circolazione per il 2026?
- Condizioni di Indennizzo dell'Assicurazione della Circolazione
- Cosa non copre l'assicurazione obbligatoria della circolazione?
- Differenze tra Assicurazione della Circolazione e Kasko
- Perdita di Valore del Veicolo
- Azione di Regresso Kasko/Assicurazione della Circolazione