Kasko mu, Trafik Sigortası mı? Hangi Durumda Hangisi Ödüyor?
Bu Sayfayı Paylaşın
Kasko, sigortalının kendi aracında oluşan zararları karşılayan isteğe bağlı bir sigortadır; trafik sigortası ise kusurlu olduğunuz kazada karşı tarafa verdiğiniz maddi ve bedeni zararları ödeyen, yasal olarak zorunlu bir sigortadır. Hangisinin hangi zararı ödediği, hasarın kimin aracında ve hangi koşulda oluştuğuna göre değişir.
Öne Çıkanlar
- Trafik sigortası zorunludur; kasko isteğe bağlıdır ve birbirlerinin yerine geçmez.
- 2026 dönemi trafik sigortası teminat limitleri: 400.000 TL ve 800.000 TL kademeleri.
- Çalınma, yangın, dolu ve sel gibi zararlar yalnızca kasko kapsamındadır.
- Kendi aracınızdaki hasarı trafik sigortası ödemez; kasko ya da siz ödersiniz.
- Sigortasız araç cezası 1.246 TL; hasarsızlık indirimi ilk yıl sonunda %30'dan başlar.
Bu mesleğin başındayken sigorta ofislerine gelenlerin yarısı aynı soruyu sorardı: "Benim zaten sigortam var, bu kasko ne işe yarar?" Otuz yıldır cevap değişmedi; değişen yalnızca limitler ve primler. İki sigorta, iki ayrı kapıdır. Biri karşı tarafı korur, öbürü sizi. Aşağıda gerçek hayattan senaryolar üzerinden hangi poliçenin hangi zararı ödediğini adım adım ayıracağız.
Temel Fark: Kim Zarar Gördüyse Onun Sigortası Devreye Girer
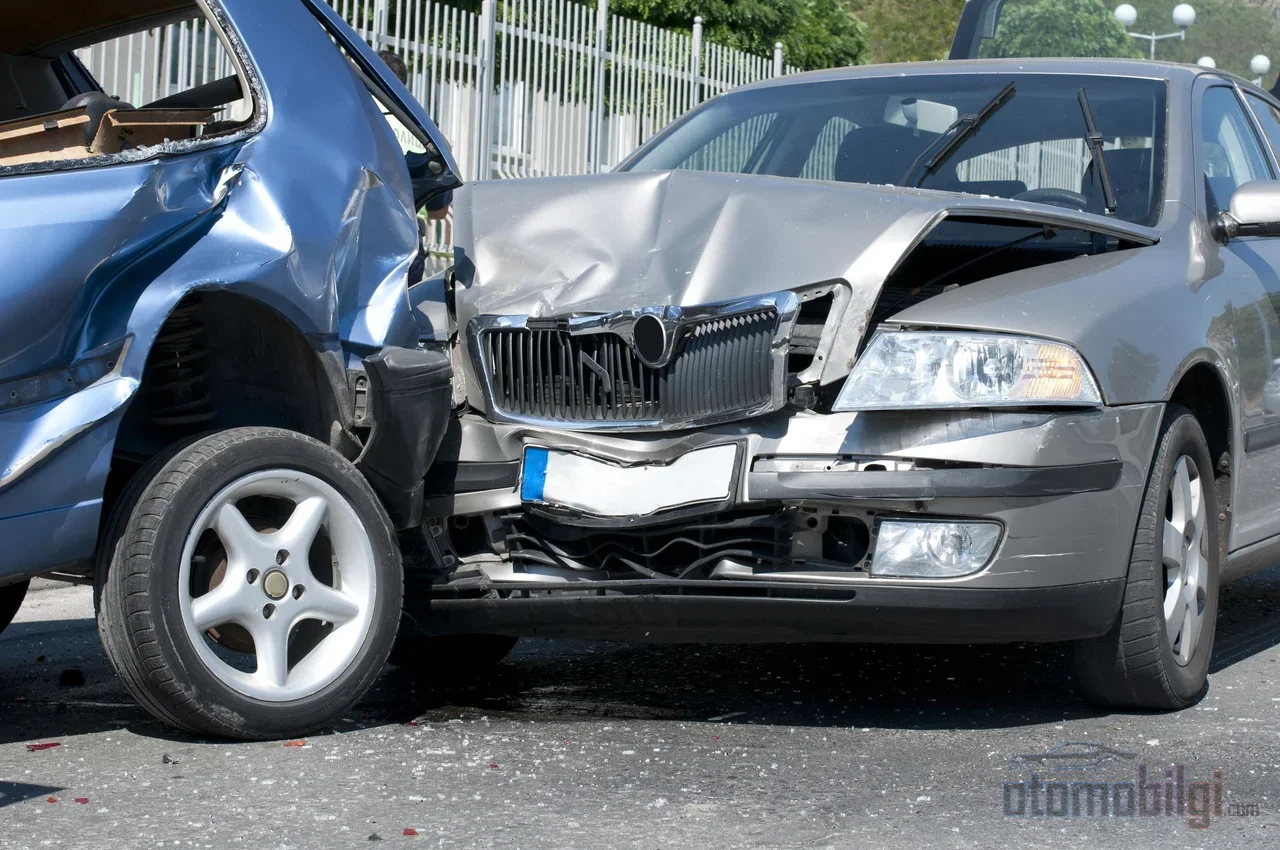
Zorunlu trafik sigortası, 2918 sayılı Karayolları Trafik Kanunu gereği yaptırılması şart olan bir poliçedir. Kusurlu olduğunuz bir kazada karşı tarafa verdiğiniz maddi ve bedeni zararları, poliçe limitleri dahilinde öder. Kasko ise sizin kendi aracınızdaki zararları teminat altına alır ve yaptırması isteğinize kalmıştır. Sigortasız araç trafiğe çıkamaz; muayeneden bile geçemez. Kasko yaptırmamak ise yasal değil, maddi bir tercihtir.
İki poliçenin çalışma mantığı da farklı. Trafik sigortasının üst limitleri devlet tarafından yıllık belirlenir; sigorta şirketleri bu tavanı aşamaz. Kaskoda üst limiti sigortalı kendi belirler, bütçesine ve aracının değerine göre poliçesini kurgular. Eskiden bu fark pek önemsiz görünürdü; bugün karşı tarafın hasarı limitleri aşabildiği için kaskonun devreye girebildiği birinci alan tam da burasıdır.
Bir de hareket durumu meselesi var. Trafik sigortası yalnızca seyir hâlindeki kaza gibi durumlarda geçerlidir; araç park hâlindeyken oluşan zararları karşılamaz. Kasko, aracın hareket ediyor ya da ışıklarda bekliyor olmasına bakmaksızın devreye girer. Park halinde ya da trafikte seyrederken bir kazaya karıştığınızda kasko, kimin kusurlu olduğuna bakmadan kendi zararınızı karşılayabilir.
| Konu | Trafik Sigortası | Kasko | |
|---|---|---|---|
| Zorunluluk | Yasal olarak zorunlu | İsteğe bağlı | |
| Neyi korur | Karşı tarafın zararları | Kendi aracınız | |
| Park hâlindeki zarar | Kapsamaz | Kapsar | |
| Çalınma, yangın, dolu | Kapsamaz | Kapsar | |
| Üst limit | Devlet tarafından yıllık belirlenir | Sigortalı belirler |
Karşı Araca Verdiğiniz Hasarı Kim Öder?
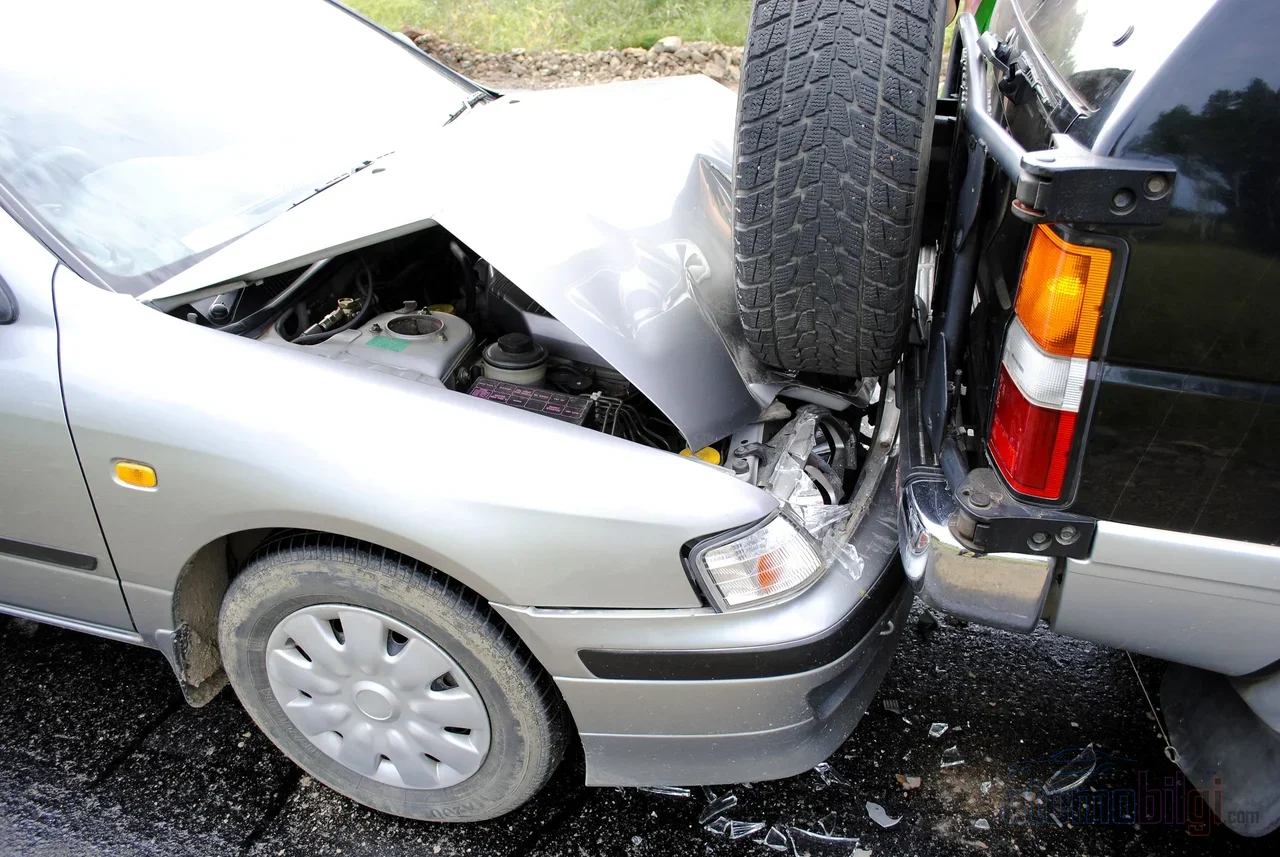
Arkanızdaki araca çarptınız ve %100 kusurlu çıktınız. Hasarın tamamı, kusurlu tarafın trafik sigortasından, poliçe limitleri dahilinde karşılanır. Kusur oranı %75 ya da %50 gibi kısmi bir dağılımdaysa ödeme de o orana göre yapılır: %50 kusurluysanız karşı tarafın hasarının yarısını ödersiniz. Kusur oranına itiraz etmek mümkündür; kaza fotoğrafları ve tanık beyanları bu noktada iş görür.
Asıl mesele limit aşımında ortaya çıkar. Karşı tarafta oluşan hasar 60.000 TL, trafik sigortanızın üst limiti 38.000 TL ise, kalan 22.000 TL'yi kusurlu sürücü kendisi öder. Kaskonun buradaki katkısı somuttur: trafik sigortası limitlerini aşan kısım, İhtiyari Mali Mesuliyet (İMM) teminatı eklendiyse kasko poliçesi tarafından üstlenebilir. İMM, adından da anlaşılacağı gibi, zorunlu olmayanı sizin seçerek aldığınız ek bir mali sorumluluk korumasıdır. Manevi tazminat taleplerinin trafik sigortası kapsamı dışında olduğunu da ekleyelim; bu tarz davalar için İMM koruması düşünülmesi gereken alandır.
Kendi Aracınızdaki Zarar: Trafik Sigortası Neden Yetmez?
Aynı kazayı kendi tarafınızdan bakalım: arkadan birine çarptınız, iki araç da hasar gördü. Trafik sigortanız karşı tarafın zararını öder; sizin aracınızdaki hasar ya cebinizden ya da kaskonuzdan karşılanır. Kusurlu taraf olsanız da olmasanızda bu kural değişmez. Trafik sigortası, kusurlu olduğunuz kazada kendi aracınızdaki hasarı hiçbir koşulda ödemez.
Kusursuz olduğunuz bir kazada kendi aracınızın hasarını, karşı tarafın trafik sigortası öder. Yani "benim kaskom var, karşı taraf ödesin ya da ödemesin" düşüncesi bu senaryoda doğru çalışır; fakat kusur sizdeyken o poliçenin size değmeye bir zamanı yoktur. Kasko ise kusur dengesinden bağımsız devreye girebildiği için, hasarlı aracınızı hızlıca onartmanın en doğrudan yolu olmayı sürdürüyor.
Trafik sigortasının kapsamadığı ama kaskonun kapsayabildiği durumlar bununla sınırlı değil:
- Araç içindeki kişisel eşyaların zararı
- Aracın çalınması ve hırsızlık girişimi sırasında oluşan zararlar
- Yangın, gasp ve terör kaynaklı zararlar
- Yanlış akaryakıt kullanımı
- Ferdi kaza teminatı, ikame araç ve yol yardım hizmetleri
Arada bir seçenek de var: tamamlayıcı trafik sigortası. Kasko teminatlarından yalnızca birkaçını içerir, primi daha uygundur ama zararın yalnızca bir bölümünü karşılar. Kaskonun yerini tutmaz; bütçesi kısıtlı olanın ara bir çözümü olarak düşünmek daha isabetli olur.
Araç Çalınırsa Kasko Öder mi?
Öder; çünkü çalınma, kaskonun ana teminatlarından biridir. Araç 30 gün içinde bulunamazsa, çalındığı günkü rayiç bedel sigortalıya ödenir. Aracın hasarlı bulunması hâlinde ise oluşan zarar, sigorta şirketinin limitleri dahilinde kasko kapsamında karşılanır. Yani hırsız araçla yolun yarısını gidip terk etmişse, o hasar da poliçeden karşılanır.
Bir istisnası var: otomobil, resmi görev veya polis sıfatı bahane edilerek çalınmışsa kasko ödemez. Trafik sigortası tarafında ise bu senaryonun kendisi yoktur; çalınan aracın zararı, kim kusurlu olursa olsun, zorunlu sigortanın konusu değildir. Bu yüzden yıllardır tek bir cümleyle özetlerim: değeri sizin için anlamlı olan her araç için kasko, bir sigorta ürünü değil bir gerekliliktir.
Dolu, Sel ve Deprem: Doğa Olaylarında Durum Ne?
Doğal afetlerden kaynaklanan zararlar trafik sigortası kapsamında yer almaz. Araç başında beklerken dolu yağdıysa, sular seli aracınızı sürüklediyse zorunlu sigortanızdan bekleyemezsiniz. Kasko tarafında ise dolu, "Doğal Afetler Teminatı" kapsamında karşılanır; bu teminat dolu ile sınırlı değildir. Sel, su baskını, yıldırım, fırtına ve toprak kayması gibi afetler de geniş kasko poliçelerinde teminat altındadır.
Yalnız bir uyarıyı eksik etmeyelim: her kasko her türlü doğal afeti otomatik kapsamaz. Deprem gibi bazı riskler için genellikle ek teminat gerekebilir. Poliçenizi yaptırırken teminat listesini okumanın önemini eskisinden çok daha fazla vurgularım; hasar günü değil, poliçe günü öğrenilir kapsamın sınırları. Dolu hasarında hasarsızlık indiriminin bozulup bozulmayacağı da okurlardan en sık aldığım sorulardandır; kusura bağlı olmayan bu tür hasarların indirim üzerindeki etkisi, sigorta şirketinin uygulamasına göre değişebilir.
Karşı Tarafın Sigortası Yoksa Ne Yapılır?
Karşı taraf sigortasız ve kusurluysa, maddi ve bedeni hasar masraflarını doğrudan kendisi karşılamak zorundadır. Hasar, sigortasız sürücüden bireysel olarak talep edilebilir ya da Güvence Hesabı'na başvurulabilir. Kusursuz taraf, kendi aracı sigortasız olsa bile karşı tarafın trafik sigortasından bedensel zararlar için tazminat isteyebilir. Vurup kaçan aracın plakası alınamazsa ve sizde kasko yoksa, maddi hasarı maalesef cebinizden ödersiniz; kasko bu senaryoda sigortalıyı koruyan tek perdedir.
Sigortasız araç sahibinin 2026 itibarıyla ödeyeceği ceza 1.246 TL. Bir de idari tarafa dair güncel bir düzen var: 1 Eylül 2026'dan itibaren hasar ihbarlarının tek numara üzerinden alınacağı belirtiliyor; başvuru anının nasıl sabitleneceğini gösteren bu numara Alo 193. Uygulamaya geçişi takip etmekte fayda var; hukuk bürosu kaynakları da bu düzenleme için doğrulama öneriyor.
Limitler, Primler ve Hasarsızlık İndirimi
Zorunlu trafik sigortasının teminat limitleri her yıl güncellenir. 2026 dönemi (1 Ocak 2026 – 31 Aralık 2026) için belirlenen kademeler 400.000 TL ve 800.000 TL; önceki yıl bu değerler 300.000 TL ve 600.000 TL'ydi. Limit arttıkça karşı tarafın büyük hasarlarının poliçeyle karşılanabilen kısmı büyüyor; fakat limit aşımı riski hiçbir zaman sıfırlanmıyor.
Kasko primini belirleyen etkenler ise bir elin parmaklarını aşar: aracın özellikleri, sürücü geçmişi, poliçeye eklenen teminatlar, muafiyetler, geçmiş hasarlar ve sonradan takılan aksesuarlar. Aksesuar konusunda bir uyarı: sonradan eklenen parçaları beyan etmemek, hasar günü sorun yaratabilir. Ehliyete ait ceza puanları da prim hesabına girer; yüksek puan, yüksek prim demektir.
Hasarsızlık indirimi, primin en çok konuşulan kalemi. İlk hasarsız yıl sonunda %30, ikinci yıl sonunda %40; her temiz yıl bir kademe atlayarak %50'ye kadar çıkar; bazı uygulamalarda trafik ve kaskoyu birlikte kapsayan indirimle azalma %60'a varabiliyor. İki ayrıntıya dikkat: kasko poliçesi ilk düzenlendiği tarihten tam 1 yıl sonra yenilenir ve bitiş tarihini kaçırmak indiriminizi riske atar. Ayrıca kaskoda hasarsızlık indirimi araç satıldığında biter, yeni araç alınca devam eder; trafik sigortasındaki indirim ise araç satıldıktan sonra da sürer. Bir hasarla kademenin tamamen kaybolup kaybolmayacağı, şirketlerin uygulamasına göre değişir; sonraki yıllarda indirim hakkının bir hasarla tümüyle silinmediği durumlar da vardır.
Kendi Risk Profilinize Göre Tercih Nasıl Yapılır?
Sorulardan biri uzun yıllardır forumlarda dolaşır: kasko, hem kendi aracımı hem İMM ile karşı tarafı koruyorsa trafik sigortası neden zorunlu? Karşı görüş de net: bunlar temelde alakasız iki farklı sigortadır; trafik sigortası üçüncü kişileri ve devlet mallarını korumak için zorunlu tutulur. Kanaatim şudur: ikisini rakip gibi görmek, işin ruhunu kaçırmaktır. Trafik sigortası sizin için bir yasal alt sınırdır; kasko ise o sınırın üstünde kendi aracınızı nereye koyduğunuza dair bir karardır.
Pratik ölçütler bence üç tanedir. Birincisi aracın değeri: rayiç bedeli sizin için anlamlı bir tutarsa kasko kendini ilk hasarda amorti eder. İkincisi kullanım biçimi: yoğun trafikte uzun mesafe gidiyorsanız risk dağılımı lehinize değildir. Üçüncüsü karşı taraf limit aşımı riski: kaskoya İMM eklemek, ciddi bir kazada cebinizden çıkacak tutarı sınırlayan en ucuz sigortadır. 2026'da bir de elektrikli araç sahiplerinin listeye eklemesi gerekenler var: batarya hasarı, şarj istasyonunda oluşabilecek hasarlar, kablo ve bağlantı ekipmanı hırsızlığı, ev tipi şarj ünitesi (Wallbox) teminatı. Elektrikliye özel bu kalemler, poliçelerde giderek standart hâle geliyor.
Özetin özeti: trafik sigortası karşı tarafın zararını, kusurluysanız ve limitler dahilinde öder. Kendi aracınız, çalınma, dolu, sel ve park hâlindeki hasar sizinle kasko arasındaki meseledir. İkisini de yaptırmak lüks değil; birini yaptırıp öbürünü atlamak, hasar günü yanıtı en pahalı olan karardır.
Kaynaklar
- 01.01.2026-31.12.2026 Dönemi Teminat Limitleri (KMAZMSS) - TSB
- Kasko ve Trafik Sigortası Farkları Nelerdir? - Sigortam.net
- Kasko ile Trafik Sigortası Farkları Nelerdir? - Fiba Sigorta
- Kasko ve Trafik Sigortası Arasındaki Temel Farklar Nelerdir? - Magdeburger
- Trafik Sigortası ile Kasko Arasındaki Farklar - HDI Sigorta
- Trafik Sigortası Neleri Karşılar, 2026 Limitleri Ne Kadar? - Sigortam.net
- Aracın Çalınması Durumunda Kasko Hasarı Karşılar mı? - Sigortam.net
- Kasko Dolu Hasarını Karşılar mı? - Aksigorta
- Kasko Sigortası - Allianz Türkiye
- Doğal Afetlerde Kasko Araç Hasarını Karşılar mı? - Sompo Sigorta
- Kazada Trafik Sigortası Yoksa Ne Olur? - Supersigortam
- Kaza Anında Trafik Sigortası Yoksa Ne Yapılması Gerekir? - Minval Hukuk
- Trafik Sigortası Tazminatı: Karşı Taraftan Hasar Alma - Sunay Yıldırım
- Kasko Primini Etkileyen Faktörler - Fiba Sigorta
- Hasarsızlık İndirimi Nedir? Ne Zaman Kaybedilir? - Türkiye Sigorta
- 2026'da Kasko Sigortasında Yeni Trendler - Ideal Sigorta
- trafik sigortası vs kasko - Ekşi Sözlük