Seguro Cascocompleto ou Seguro Obrigatório? Qual deles paga em qual situação?
Partilhe Esta Página
O kasko é um seguro opcional que cobre os danos sofridos pelo próprio veículo do segurado; já o seguro de tráfego é obrigatório por lei e paga os danos materiais e corporais causados à outra parte num acidente em que você tem culpa. Qual deles cobre qual dano depende de em que veículo e em que condições o dano ocorreu.
Destaques
- O seguro de tráfego é obrigatório; o kasko é opcional e um não substitui o outro.
- Limites de cobertura do seguro de tráfego para o período de 2026: 400.000 TL e 800.000 TL em faixas.
- Danos como roubo, incêndio, granizo e enchente são cobertos apenas pelo kasko.
- O seguro de tráfego não paga os danos no seu próprio veículo; você paga com o kasko ou do próprio bolso.
- Multa por veículo sem seguro 1.246 TL; o desconto por ausência de sinistros começa no primeiro ano em 30% a partir de.
No início da minha carreira nesta profissão, metade das pessoas que vinham às seguradoras fazia a mesma pergunta: "Eu já tenho seguro, para que serve este kasko?" Em trinta anos a resposta não mudou; mudaram apenas os limites e os prêmios. São dois seguros, duas portas diferentes. Um protege a outra parte, o outro protege você. Abaixo, vamos separar passo a passo, através de cenários da vida real, qual apólice paga qual dano.
Diferença fundamental: o seguro entra em ação para quem sofreu o dano
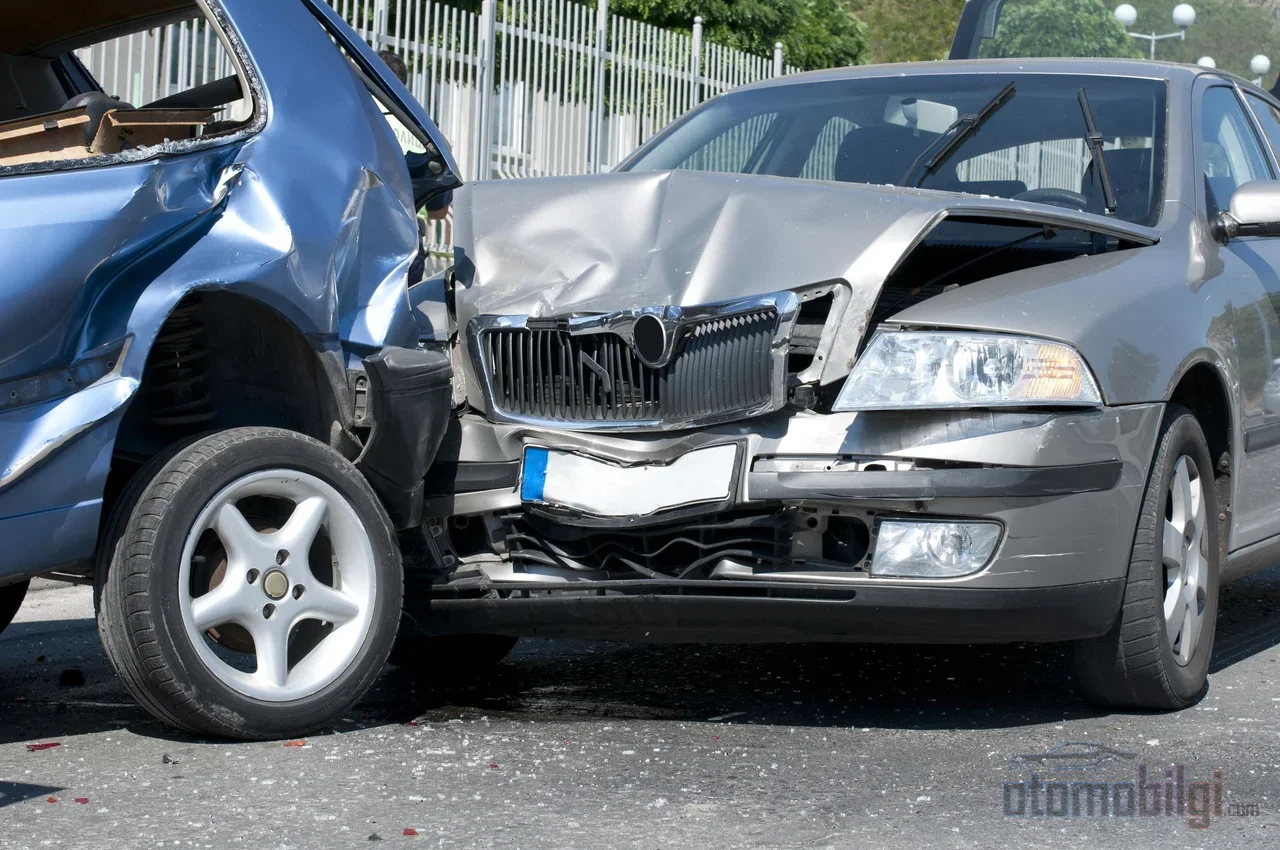
O seguro de tráfego obrigatório é uma apólice que deve ser contratada conforme a Lei de Tráfego Rodoviário nº 2918. Num acidente em que você tem culpa, ele paga os danos materiais e corporais causados à outra parte, dentro dos limites da apólice. Já o kasko cobre os danos no seu próprio veículo e sua contratação é opcional. Um veículo sem seguro de tráfego não pode circular; nem sequer passa na inspeção técnica. Não contratar o kasko, porém, não é uma questão legal, mas uma escolha financeira.
A lógica de funcionamento das duas apólices também é diferente. Os limites máximos do seguro de tráfego são definidos anualmente pelo Estado; as seguradoras não podem ultrapassar esse teto. No kasko, o limite máximo é definido pelo próprio segurado, que estrutura sua apólice de acordo com seu orçamento e o valor do veículo. Antigamente essa diferença parecia pouco relevante; hoje, como os danos da outra parte podem ultrapassar os limites, é justamente aí que está a primeira área em que o kasko pode entrar em ação.
Há também a questão da situação de circulação. O seguro de tráfego só é válido em casos como acidentes em movimento; não cobre danos ocorridos com o veículo estacionado. O kasko entra em ação independentemente de o veículo estar em movimento ou parado no semáforo. Quando você se envolve num acidente estacionado ou circulando no trânsito, o kasko pode cobrir seus próprios danos sem considerar quem teve culpa.
| Assunto | Seguro de Tráfego | Kasko | |
|---|---|---|---|
| Obrigatoriedade | Obrigatório por lei | Opcional | |
| O que protege | Danos da outra parte | Seu próprio veículo | |
| Danos com o veículo estacionado | Não cobre | Cobre | |
| Roubo, incêndio, granizo | Não cobre | Cobre | |
| Limite máximo | Definido anualmente pelo Estado | Definido pelo segurado |
Quem Paga os Danos que Você Causa ao Outro Veículo?
Você colidiu com o veículo à sua frente e foi considerado 100% culpado. A totalidade dos danos é coberta pelo seguro de trânsito da parte culpada, dentro dos limites da apólice. Se a taxa de culpa tiver uma distribuição parcial, como 75% ou 50%, o pagamento também é feito proporcionalmente: se você for 50% culpado, paga metade dos danos da outra parte. É possível contestar a taxa de culpa; fotos do acidente e depoimentos de testemunhas são úteis nesse momento.
O verdadeiro problema surge quando o limite é excedido. Se o dano causado à outra parte for de 60.000 TL e o limite máximo do seu seguro de trânsito for de 38.000 TL , os 22.000 TL restantes são pagos pelo próprio motorista culpado. A contribuição do seguro casco aqui é concreta: a parte que excede os limites do seguro de trânsito pode ser assumida pela apólice de seguro casco, se a cobertura de Responsabilidade Civil Facultativa (İMM) tiver sido adicionada. Como o próprio nome indica, a İMM é uma proteção financeira adicional, não obrigatória, que você escolhe contratar. Vale acrescentar também que pedidos de indenização por danos morais estão fora do escopo do seguro de trânsito; para esse tipo de ações judiciais, a proteção İMM é a área a ser considerada.
Danos no Seu Próprio Veículo: Por Que o Seguro de Trânsito Não é Suficiente?
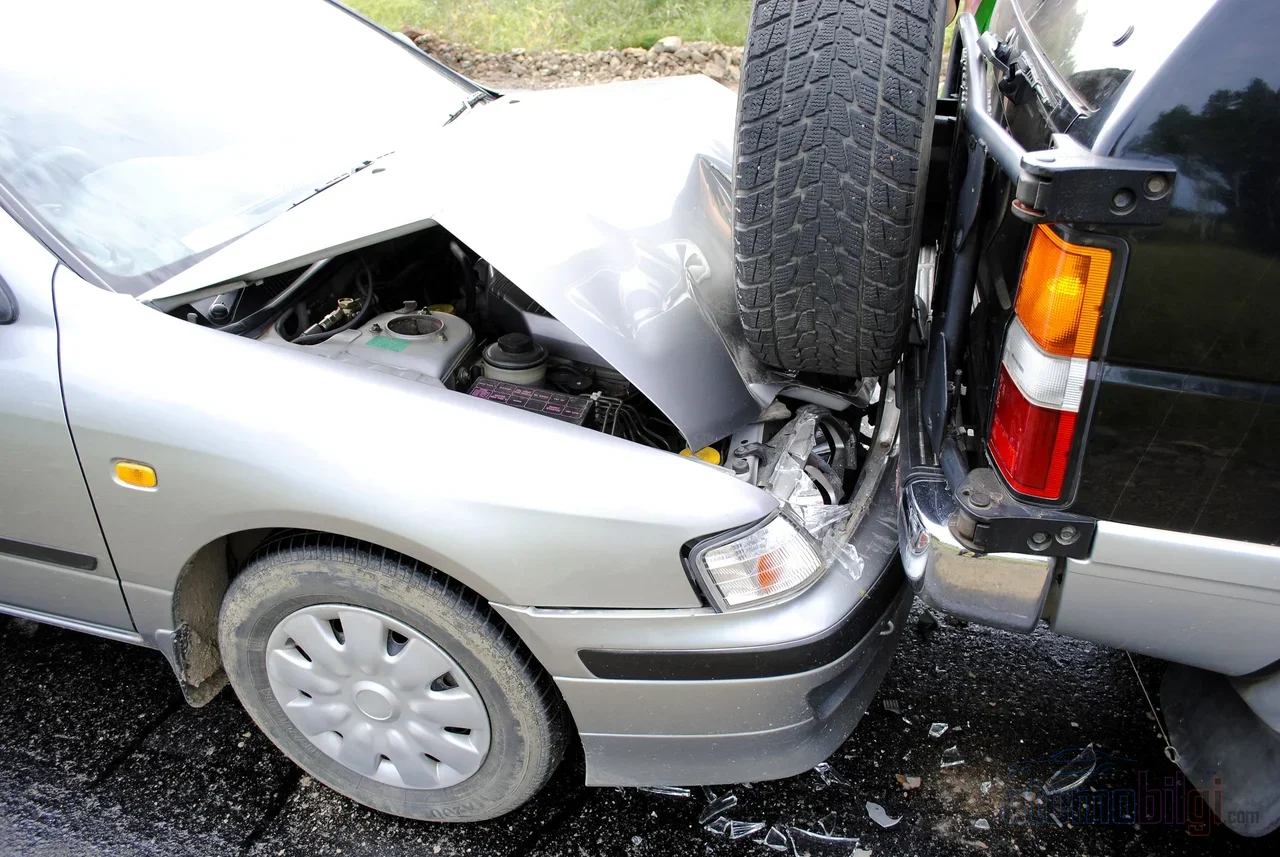
Vejamos o mesmo acidente do seu lado: você bateu em alguém por trás e os dois veículos foram danificados. Seu seguro de trânsito paga os danos da outra parte; os danos ao seu veículo são cobertos ou do seu bolso ou pelo seu seguro casco. Essa regra não muda se você seja ou não a parte culpada. O seguro de trânsito nunca paga, em nenhuma circunstância, os danos ao seu próprio veículo no acidente em que você foi culpado.
Em um acidente em que você não tem culpa, os danos ao seu próprio veículo são pagos pelo seguro de trânsito da outra parte. Ou seja, o pensamento "eu tenho seguro casco, que a outra parte pague ou não" funciona corretamente nesse cenário; mas quando a culpa é sua, essa apólice nunca chegará a lhe servir. Como o seguro casco pode ser acionado independentemente do equilíbrio de culpa, ele continua sendo a forma mais direta de reparar rapidamente o seu veículo danificado.
As situações não cobertas pelo seguro de trânsito, mas que podem ser cobertas pelo seguro casco, não se limitam a isso:
- Danos aos pertences pessoais dentro do veículo
- O furto do veículo e os danos ocorridos durante tentativas de roubo
- Danos causados por incêndio, assalto e terrorismo
- Uso incorreto de combustível
- Cobertura de acidentes pessoais, veículo substituto e serviços de assistência em viagem
Há ainda outra opção: o seguro de trânsito complementar. Inclui apenas algumas das coberturas do seguro casco, tem um prêmio mais acessível, mas cobre apenas uma parte dos danos. Não substitui o seguro casco; é mais acertado considerá-lo uma solução intermediária para quem tem orçamento limitado.
Se o Veículo For Roubado, o Seguro Casco Paga?
Paga; porque o furto é uma das coberturas principais do seguro casco. Se o veículo não for encontrado em 30 dias, é pago ao segurado o valor de mercado do dia do furto. Se o veículo for encontrado danificado, o dano ocorrido é coberto pelo seguro casco dentro dos limites da seguradora. Ou seja, se o ladrão percorreu metade do caminho com o veículo e o abandonou, esse dano também é coberto pela apólice.
Há uma exceção: o seguro de danos próprios não paga se o carro foi roubado sob pretexto de serviço oficial ou função policial. No lado do seguro de trânsito, esse cenário nem sequer existe; o dano de um veículo roubado, independentemente de quem seja o culpado, não é objeto do seguro obrigatório. Por isso, resumo há anos com uma única frase: para todo veículo cujo valor seja significativo para você, o seguro de danos próprios não é um produto de seguro, mas uma necessidade.
Granizo, Enchente e Terremoto: Qual é a Situação em Desastres Naturais?
Os danos causados por desastres naturais não estão incluídos no escopo do seguro de trânsito. Se caiu granizo enquanto aguardava com o veículo, ou se as águas de uma enchente arrastaram seu carro, você não pode esperar nada do seu seguro obrigatório. No lado do seguro de danos próprios, o granizo é coberto no âmbito da "Cobertura de Desastres Naturais"; essa cobertura não se limita ao granizo. Desastres como enchente, inundação, raio, tempestade e deslizamento de terra também estão cobertos nas apólices amplas de seguro de danos próprios.
Mas não deixemos de fazer um alerta: nem todo seguro de danos próprios cobre automaticamente todos os tipos de desastres naturais. Para alguns riscos, como terremoto, geralmente pode ser necessária uma cobertura adicional. Enfatizo muito mais do que antes a importância de ler a lista de coberturas ao contratar sua apólice; os limites da cobertura são conhecidos no dia da apólice, não no dia do sinistro. Entre as perguntas mais frequentes dos leitores está também se o desconto por ausência de sinistros é afetado em caso de dano por granizo; o efeito desse tipo de dano, não relacionado a culpa, sobre o desconto pode variar conforme a prática da seguradora.
O Que Fazer se a Outra Parte Não Tiver Seguro?
Se a outra parte não tiver seguro e for culpada, ela mesma deve arcar diretamente com os custos de danos materiais e corporais. O dano pode ser cobrado individualmente do motorista sem seguro, ou pode-se recorrer ao Fundo de Garantia. A parte sem culpa, mesmo que seu próprio veículo não tenha seguro, pode pedir indenização por danos corporais ao seguro de trânsito da outra parte. Se não for possível obter a placa do veículo que atirou e fugiu e você não tiver seguro de danos próprios, infelizmente você paga o dano material do próprio bolso; nesse cenário, o seguro de danos próprios é o único recurso que protege o segurado.
Multa que o proprietário de veículo sem seguro pagará a partir de 2026 1.246 TL. Há também uma atualização no lado administrativo: informa-se que, a partir de 1º de setembro de 2026, os avisos de sinistro serão recebidos por meio de um número único; esse número, que define como o momento da solicitação será registrado, é Alo 193. Vale a pena acompanhar a implementação; fontes de escritórios de advocacia também recomendam verificação para essa regulamentação.
Limites, Prêmios e Desconto por Ausência de Sinistros
Os limites de cobertura do seguro de trânsito obrigatório são atualizados todos os anos. Para o período de 2026 (1 de janeiro de 2026 - 31 de dezembro de 2026), as faixas definidas são 400.000 TL e 800.000 TL; no ano anterior esses valores eram 300.000 TL e 600.000 TL. À medida que o limite aumenta, cresce a parte dos grandes danos causados à outra parte que pode ser coberta pela apólice; mas o risco de excesso de limite nunca se torna zero.
Os fatores que determinam o prêmio do seguro de danos próprios ultrapassam os dedos de uma mão: as características do veículo, o histórico do motorista, as coberturas adicionadas à apólice, as franquias, os danos anteriores e os acessórios instalados depois. Um aviso sobre acessórios: não declarar as peças adicionadas posteriormente pode causar problemas no dia do sinistro. Os pontos de penalidade da habilitação também entram no cálculo do prêmio; pontuação alta significa prêmio alto.
O desconto por ausência de sinistros é o item mais comentado do prêmio. Ao final do primeiro ano sem sinistros %30, ao final do segundo ano %40; a cada ano sem sinistros, subindo um nível %50; em algumas práticas, com o desconto que abrange juntos o seguro obrigatório e o de danos próprios, a redução %60 pode chegar a. Atenção a dois detalhes: a apólice de danos próprios é renovada exatamente 1 ano após a data de sua primeira emissão e perder a data de término coloca seu desconto em risco. Além disso, no seguro de danos próprios, o desconto por ausência de sinistros termina quando o veículo é vendido e continua quando se compra um veículo novo; no seguro obrigatório, o desconto continua mesmo após a venda do veículo. Se um sinistro eliminará totalmente o nível de desconto depende da prática de cada seguradora; há casos em que o direito ao desconto nos anos seguintes não é totalmente apagado por um sinistro.
Como Fazer a Escolha de Acordo com o Seu Perfil de Risco?
Uma das perguntas circula há muitos anos nos fóruns: se o seguro de danos próprios protege tanto o meu veículo quanto o terceiro por meio da cobertura de danos a terceiros, por que o seguro obrigatório é compulsório? O ponto de vista contrário também é claro: são dois seguros fundamentalmente distintos e sem relação; o seguro obrigatório é exigido para proteger terceiros e bens públicos. Minha opinião é esta: ver os dois como rivais é perder a essência da questão. O seguro obrigatório é, para você, um limite legal mínimo; o seguro de danos próprios é, acima desse limite, uma decisão sobre onde você quer posicionar a proteção do seu próprio veículo.
Na minha opinião, os critérios práticos são três. O primeiro é o valor do veículo: se o valor de mercado é um montante significativo para você, o seguro de danos próprios se paga no primeiro sinistro. O segundo é a forma de uso: se você percorre longas distâncias em tráfego intenso, a distribuição de risco não joga a seu favor. O terceiro é o risco de a cobertura da outra parte ser insuficiente: incluir a cobertura de danos a terceiros no seguro de danos próprios é o seguro mais barato que limita o valor que sairia do seu bolso em um acidente grave. Em 2026, ainda há itens que os proprietários de veículos elétricos precisam adicionar à lista: dano à bateria, danos que possam ocorrer em estações de recarga, roubo de cabos e equipamentos de conexão, cobertura do carregador residencial (Wallbox). Esses itens específicos de veículos elétricos estão se tornando cada vez mais padrão nas apólices.
Resumo do resumo: o seguro obrigatório de trânsito cobre os danos da outra parte, se você for culpado e dentro dos limites. O seu próprio veículo, roubo, granizo, enchente e danos enquanto estacionado são assunto entre você e o seguro casco. Fazer os dois não é luxo; fazer um e ignorar o outro é a decisão com a resposta mais cara no dia do sinistro.
Fontes
- Limites de Cobertura do Período de 01.01.2026 a 31.12.2026 (KMAZMSS) - TSB
- Quais são as Diferenças entre o Seguro Casco e o Seguro de Trânsito? - Sigortam.net
- Quais são as Diferenças entre o Seguro Casco e o Seguro de Trânsito? - Fiba Sigorta
- Quais são as Diferenças Fundamentais entre o Seguro Casco e o Seguro de Trânsito? - Magdeburger
- Diferenças entre o Seguro de Trânsito e o Seguro Casco - HDI Sigorta
- O que o Seguro de Trânsito Cobre, Quais são os Limites de 2026? - Sigortam.net
- O Seguro Casco Cobre o Roubo do Veículo? - Sigortam.net
- O Seguro Casco Cobre Danos por Granizo? - Aksigorta
- Seguro Casco - Allianz Türkiye
- O Seguro Casco Cobre Danos ao Veículo em Desastres Naturais? - Sompo Sigorta
- O que Acontece se não Houver Seguro de Trânsito em Caso de Acidente? - Supersigortam
- O que Fazer se não Houver Seguro de Trânsito no Momento do Acidente? - Minval Hukuk
- Indenização do Seguro de Trânsito: Receber Danos da Outra Parte - Sunay Yıldırım
- Fatores que Influenciam o Prêmio do Seguro Casco - Fiba Sigorta
- O que é o Desconto por Ausência de Sinistros? Quando se Perde? - Türkiye Sigorta
- Novas Tendências no Seguro Casco em 2026 - Ideal Sigorta
- seguro de trânsito vs seguro casco - Ekşi Sözlük