La costosa matematica per non perdere il tuo sconto assenza di sinistri
Condividi questa pagina
Lo sconto per assenza di sinistri è uno sconto sul premio applicato al successivo rinnovo all'automobilista che chiude il periodo della polizza RCA o dei danni senza sinistri; funziona con una struttura a scaglioni, è attribuito alla persona e, in caso di decisione sbagliata per un piccolo danno, può consumare silenziosamente nel corso degli anni un diritto accumulato. Per questo, quando si califica il costo di riparazione di un paraurti graffiato, la cifra su cui soffermarsi non è il costo di quella riparazione, ma lo sconto che si perderebbe.
Punti salienti
- Nella polizza danni lo sconto per assenza di sinistri di norma con una struttura a 5-7 scaglioni; alla fine del primo anno, al rinnovo si può raggiungere circa il 30%, e alla fine del quinto anno il 60-65%. si può raggiungere questo livello.
- Lo sconto è attribuito non al veicolo, ma alla persona; anche se il veicolo viene venduto o si cambia compagnia, il diritto rimane all'automobilista.
- Gli incidenti documentati con responsabilità al 100% della controparte non invalidano lo sconto.
- Più sinistri nello stesso periodo di polizza possono portare alla cancellazione totale dello sconto.
- L'obbligo di denuncia del sinistro per l'assicurato dopo l'incidente è di al più tardi 5 giorni lavorativi..
Come si accumula lo sconto per assenza di sinistri e perché è prezioso?
Il sistema è costruito su una logica semplice: la compagnia assicurativa premia ogni anno trascorso senza sinistri e applica al rinnovo della polizza una percentuale di sconto sul premio. Questa percentuale sale come una scala a gradini. Nelle polizze danni la maggior parte delle compagnie prevede da cinque a sette scaglioni; nella prassi comune alla fine del primo anno, al rinnovo si arriva al 30%, al secondo anno al 40%, al terzo anno al 50%, al quarto anno al 60% e al quinto anno al 65%. Le cifre variano da compagnia a compagnia: alcune partono dal 20% il primo anno e arrivano fino al 60% in cinque anni, in tabelle di altre è possibile incontrare percentuali fino al 70%. Qui quindi non esiste un'unica tabella fissa conosciuta da tutti; bisogna guardare le condizioni della polizza e la prassi della compagnia.
Anche nell'assicurazione RCA esiste una scala simile ma la salita è diversa. I neo patentati partono dal 4° scaglione; la struttura comprende in totale otto scaglioni. Salire ai gradini superiori richiede pazienza, perderli è invece rapido. All'automobilista che chiude il primo anno con un incidente può essere applicato un sovrappremio, e in anni consecutivi con sinistri l'aumento del premio può raggiungere dimensioni notevoli. Per questo proteggere gli scaglioni di sconto nell'assicurazione RCA può trasformarsi in una questione persino più costosa che per la polizza danni.
Il modo più naturale per comprendere il valore dello sconto è un calcolo esemplificativo. Un proprietario di veicolo che nel primo anno paga 10.000 TL per la polizza danni, l'anno successivo con il 10% di sconto paga 9.000 TL, con il 20% di sconto 8.000 TL. Le cifre possono sembrare piccole ma nei gradini più alti della scala la differenza si allarga: in alcuni anni la differenza tra il premio pagato da un automobilista che rinnova con uno scaglione di sconto elevato e quello pagato da un automobilista azzerato è più costosa dell'intera riparazione di una verniciatura. Per questo il costo reale di un piccolo danno non è l'importo scritto sulla fattura, ma l'effetto a lungo termine sul premio dello scaglione di sconto perduto.
Cosa fa perdere lo sconto e cosa non lo fa perdere?
Gli errori più costosi, commessi senza conoscerne le regole, vengono raccolti sotto questo titolo. Iniziamo dalla parte che perde. Quando l'assicurazione paga un sinistro in cui avete colpa, lo sconto viene ridotto in tutto o in parte. Se nella stessa periodo di polizza si verifica un secondo o terzo danno, lo sconto può essere completamente azzerato. Anche interrompere a lungo il rinnovo della polizza comporta, in particolare per la kasko, l'azzeramento dello scaglione. E un'classica illusione: quando il veicolo viene venduto, lo sconto non si trasferisce al veicolo; perché il diritto è registrato sulla storia assicurativa del proprietario del libretto di circolazione.
Le situazioni che non lo azzerano invece rasserenano l'automobilista. I sinistri in cui la colpa è interamente dell'altra parte e sono ufficialmente documentati, in tutte le compagnie non influiscono sullo sconto. I piccoli graffi, le ammaccature e i segni superficiali coperti dalla garanzia di riparazione minore in genere non azzerano la scala. Gli eventi isolati come la rottura di un cristallo o il furto della radio variano a seconda della compagnia: in alcune polizze non azzerano, in altre sì. Per chi ne mastica davvero, l'atteggiamento è chiaro: leggere queste condizioni prima di firmare la polizza costa meno che avere sorprese al momento del sinistro.
Inoltre, se desiderate, potete assicurare lo sconto contro un singolo sinistro. La garanzia aggiuntiva chiamata Tutela del Bonus, garantisce che il vostro scaglione venga preservato per una sola denuncia di sinistro durante il periodo di polizza. Potrebbe non essere necessaria per tutti; ma per chi passa molto tempo in traffico o guida nel traffico urbano congestionato vale la pena valutare se ne valga il prezzo.
La denuncia di sinistro non azzera sempre lo sconto
Un sinistro registrato non significa sempre catastrofe. Al primo sinistro lo sconto nella maggior parte dei casi cala in modo parziale; l'automobilista retrocede di uno scalino, non torna completamente all'inizio. L'azzeramento totale entra in gioco soprattutto in caso di danni ripetuti nello stesso periodo. Quindi un singolo incidente non è obbligato a farvi scendere al gradino più basso della scala; ma ogni discesa di gradino si riflette direttamente sul premio dell'anno successivo.
La decisione sul danno minore: pagare di tasca propria o denunciarlo all'assicurazione?
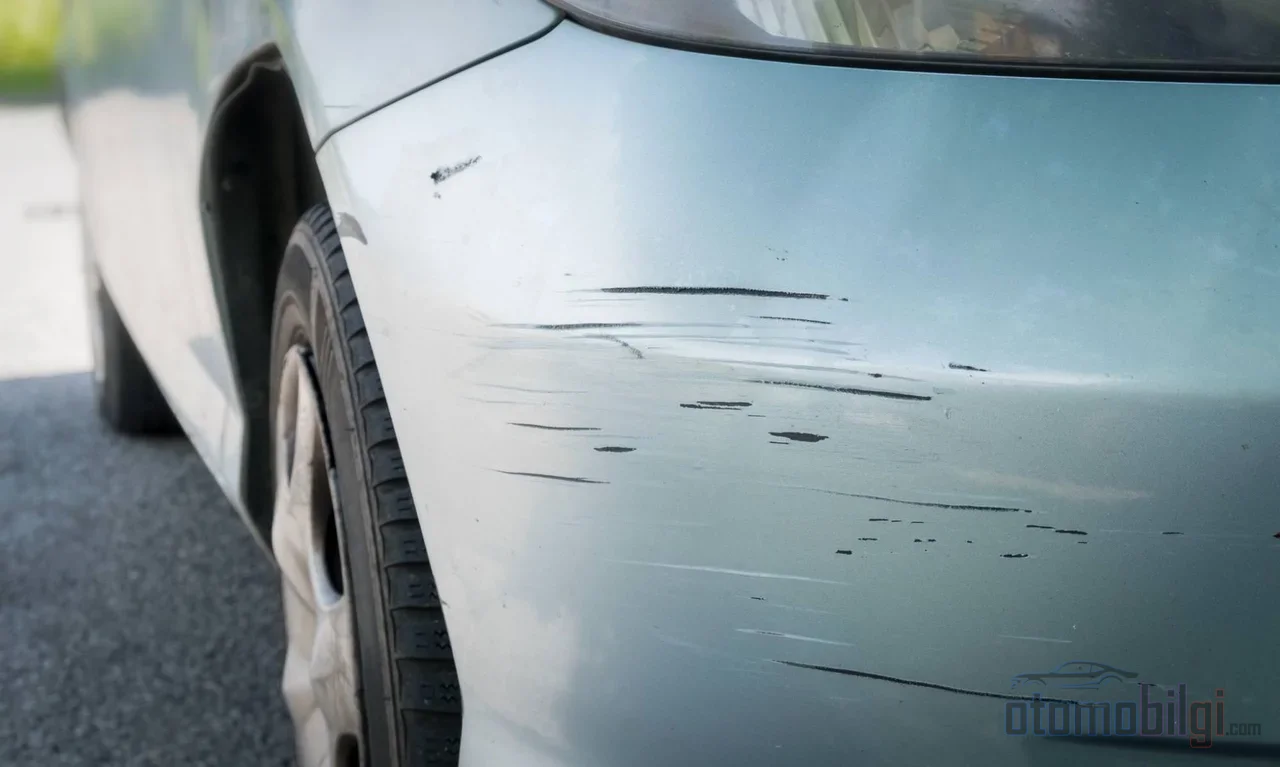
Un graffio non profondo sulla carrozzeria, un parafango ammaccato nel parcheggio, un paraurti sfregato contro una barriera... Tutto questo solleva la stessa domanda: il danno dovrebbe essere coperto dalla polizza oppure pagato di tasca propria? La risposta non sta altrove che nella matematica. Se il danno viene coperto dalla polizza, l'incidente viene registrato e sorge il rischio di un premio più elevato l'anno successivo. L'automobilista che paga lo stesso danno di tasca propria continua invece a mantenere lo sconto senza sinistri.
La logica della decisione si basa sul confronto di due numeri: l'importo della riparazione del danno e il costo a lungo termine del premio della perdita dello scaglione. Il primo numero esce dal carrozziere; il secondo si calcola in base al premio attuale, alla percentuale di sconto che verrà persa e agli anni rimanenti. Per un automobilista con uno scaglione di sconto elevato, ad esempio, il costo distribuito negli anni della perdita del diritto al 50-60% di sconto può superare facilmente una fattura di riparazione apparentemente piccola. Per un automobilista su uno scalino basso lo stesso conto può girare al contrario. Non è corretto dare una soglia precisa; ogni automobilista deve confrontare questi due numeri con la propria polizza.
Inoltre esiste una regola a parte per gli incidenti con un solo veicolo. Negli incidenti in cui si urta un guardrail, un palo o un muro, senza controparte, l'assicurazione obbligatoria della circolazione stradale non copre i danni al proprio veicolo; tali danni rientrano esclusivamente nell'assicurazione kasko. Quindi un conducente con sola assicurazione di circolazione in questo caso deve pagare di tasca propria; il conducente con kasko, invece, sceglie tra dichiarare il danno e perdere il proprio livello, oppure pagare la riparazione lui stesso e conservare lo sconto.
Secondo Veicolo e Trasferimento del Livello: Errori Frequenti
L'errore più comune di chi possiede un secondo veicolo in famiglia è aspettarsi che lo sconto accumulato sul primo veicolo si rifletta automaticamente sul secondo. Nell'assicurazione di circolazione non esiste un simile diritto automatico; ogni polizza viene valutata in base alla propria storia e lo sconto non è trasferibile tra polizze. Con la kasko lo scenario è più flessibile: il diritto alla franchigia accumulato senza danni può essere portato al nuovo veicolo e alla nuova compagnia, e il trasferimento tra coniugi è addirittura possibile. Il trasferimento ad altri familiari invece non è consentito.
Anche nell'acquisto di un veicolo usato il dettaglio è determinante. Fornire i dati della vecchia polizza del veicolo è fondamentale affinché il trasferimento del livello funzioni; in caso contrario il sistema potrebbe non effettuare il trasferimento automatico. Il passaggio a una tipologia di veicolo diversa può compromettere la permanenza dello sconto. Alcune compagnie possono inoltre applicare, sul secondo veicolo, uno sconto superiore al livello iniziale a chi documenti il livello massimo raggiunto con il primo veicolo. Queste possibilità attendono di essere richieste durante il colloquio di rinnovo della polizza; non arrivano da sole alla porta.
Come Verificare il Vostro Diritto alla Franchigia
Il livello accumulato e la storia dei vostri sinistri vanno conosciuti non con le supposizioni, ma con la verifica. Il servizio di consultazione online del Centro di Informazione e Vigilanza Assicurativa consente di visualizzare, tramite targa o numero di telaio, la storia kasko, la storia dei sinistri e le informazioni sui pezzi sostituiti. È disponibile anche il servizio di consultazione di polizze di circolazione e informazioni sui sinistri tramite e-Devlet. Inviando la vostra targa via SMS al numero 5664 potete conoscere la storia dei danni del veicolo. Nell'acquisto di un veicolo usato, questa verifica è il modo più diretto per controllare se le dichiarazioni del venditore corrispondono ai registri.
Punti di Attenzione nella Dichiarazione del Danno
Che vogliate utilizzare l'assicurazione o pagare di tasca vostra, è indispensabile conoscere le regole di comunicazione. La dichiarazione del danno deve essere fatta all'assicurazione subito dopo l'incidente; l'obbligo di comunicazione dell'assicurato è di 5 giorni lavorativi al massimo. Negli incidenti con soli danni materiali le parti possono redigere insieme un verbale di constatazione dell'incidente; tale verbale facilita le pratiche della controparte e assicura che la ripartizione delle colpe venga ufficialmente registrata. Per preservare lo sconto della parte senza colpa è anche necessario documentare la colpa; senza registrazione il diritto non può essere fatto valere.
Nei casi di sinistro totale i documenti richiesti si ampliano: vengono richiesti documenti come la dichiarazione o il verbale d'incidente, il constato amichevole di accidente convenzionato, il referto alcolemico, la patente di guida. Riuscire a raccogliere questi documenti al momento dell'incidente è meglio che perdere tempo in seguito con traffico telefonico. Un tempo queste pratiche si svolgevano alla porta dell'agenzia, con carta e penna; ora le notifiche e il monitoraggio sono per lo più digitalizzati, ma il termine di 5 giorni lavorativi e l'ordine dei documenti conservano intatta la vecchia puntigliosità.
La Logica di Calcolo del Proprio Effetto Meritocrático
La parte lasciata al lettore è questa: invece di fornire prezzi attuali, dotarsi della logica di calcolo. Il metodo consiste in quattro passaggi. Prima, verificate il vostro livello di sconto attuale e la vostra percentuale. Poi, informatevi sull'importo di riparazione del possibile danno. Calcolate quindi il gradino a cui scenderete se il danno viene segnalato e il costo aggiuntivo che questo porterà al premio l'anno successivo; lo sconto perso si riflette sul premio non come un aumento extra, ma come sconto perduto. Infine, confrontate questa differenza distribuendola sulla lunga durata del danno: non pensate a un solo anno, ma agli anni che passeranno finché lo sconto non tornerà al livello precedente.
L'automobilista che fa questo calcolo una volta non è costretto a ripensarci una seconda volta. Rendersi conto che, dopo uno sfregamento contro un guardrail, si parla più della percentuale della propria polizza che del carrozziere e della nota della polizia, è il punto in cui il rapporto con l'assicurazione matura. Proteggere la scala è meno faticoso che salirla; ma è naturale che chi la salisce per anni rifletta due volte prima di sacrificare uno scalino.
In sintesi: lo sconto sinistri gratuità è la controparte della pazienza del conducente presso la compagnia assicurativa. È definito sulla persona, le percentuali variano da compagnia a compagnia e si erode con i danni colposi e registrati. Se un piccolo danno debba essere coperto di tasca propria o dall'assicurazione trova risposta nel confronto tra l'importo del danno e il costo premiale a lungo termine della perdita di gradino. Questo calcolo, semplice sulla carta, è in pratica quello che fa risparmiare più denaro.
Fonti
- Che cos'è lo Sconto Senza Sinistri? Quando si Perde?
- Che cos'è lo Sconto Senza Sinistri della Polizza Kasko e Come Beneficiarne?
- Quali sono i Livelli dello Sconto Senza Sinistri nella Polizza Kasko?
- Che cos'è lo Sconto Senza Sinistri?
- Quali Vantaggi Offre lo Sconto Senza Sinistri nell'Assicurazione RCA e Kasko?
- Quali sono i Livelli dell'Assicurazione RCA?
- Verifica Online - Centro Informazione e Vigilanza Assicurativa
- In Quali Casi l'Assicurazione RCA Paga in Caso di Sinistro Con Colpa Esclusiva?
- Informazioni sullo Sconto Senza Sinistri della Polizza Kasko