Kaskó vagy kötelező gépjármű-felelősségbiztosítás? Melyik melyik helyzetben fizet?
Az oldal megosztása
A kaskó önkéntes biztosítás, amely a biztosított saját járművében keletkezett károkat fedezi; a közlekedési biztosítás pedig kötelező, jogszabályban előírt biztosítás, amely hibásnak bizonyuló baleset esetén a másik félnek okozott anyagi és testi károkat fedezi. Az, hogy melyik milyen kárt fedez, attól függ, hogy a kár ki járművében és milyen körülmények között keletkezett.
Kiemelt pontok
- A közlekedési biztosítás kötelező; a kaskó önkéntes, és nem helyettesíthetik egymást.
- A 2026-os időszak közlekedési biztosítási fedezeti limitjei: 400.000 TL és 800.000 TL szintek.
- A lopás, tűz, jégeső és árvíz miatti károk kizárólag a kaskó hatálya alá tartoznak.
- A saját járművében keletkezett kárt a közlekedési biztosítás nem fedezi; a kaskó vagy Ön fedezi.
- Biztosítás nélküli jármű büntetése 1.246 TL; a kármentességi kedvezmény az első év végétől 30%-tól indul.
Mikor ebben a szakaszban kezdtem, az irodába járók fele ugyanazt a kérdést tette fel: "Nekem már van biztosításom, mire jó ez a kaskó?" Harminc éve nem változott a válasz; csak a limitek és a díjak változtak. Két biztosítás, két külön kapu. Az egyik a másik felet védi, a másik Önt. Az alábbiakban valós élethelyzeteken keresztül lépésről lépésre bemutatjuk, melyik kötvény melyik kárt fedezi.
Alapvető különbség: Annak a biztosítása lép érvénybe, aki kárt szenvedett
A kötelező közlekedési biztosítás a 2918. számú Közúti Közlekedési Törvény szerint kötelezően kötendő kötvény. Hibásnak bizonyuló baleset esetén a másik félnek okozott anyagi és testi károkat a kötvény limitjein belül fedezi. A kaskó ezzel szemben a saját járművében keletkezett károkat biztosítja, és megkötése Öntől függ. Biztosítás nélküli jármű nem közlekedhet; még a műszaki vizsgán sem mehet át. A kaskó megkötésének elmulasztása viszont nem jogi, hanem anyagi döntés.
A két kötvény működési logikája is eltérő. A közlekedési biztosítás felső limitjét az állam határozza meg évente; a biztosítótársaságok nem léphetik át ezt a plafont. A kaskónál a felső limitet a biztosított maga határozza meg, költségvetése és járműve értéke szerint alakítja ki kötvényét. Korábban ez a különbség nem tűnt jelentősnek; ma azonban, mivel a másik fél kára meghaladhatja a limiteket, pontosan itt van az első terület, ahol a kaskó érvénybe léphet.
Van egy mozgási helyzet kérdése is. A közlekedési biztosítás csak olyan esetekben érvényes, mint a közlekedés közben történt baleset; a jármű parkolás közben keletkezett károkat nem fedezi. A kaskó anélkül lép érvénybe, hogy figyelembe venné, a jármű mozog-e vagy lámpánál vár-e. Ha parkolóban vagy forgalomban balesetbe keveredik, a kaskó a hibás részegtől függetlenül fedezheti a saját kárát.
| Téma | Közlekedési biztosítás | Kaskó | |
|---|---|---|---|
| Kötelezettség | Törvény által előírt | Önkéntes | |
| Mit véd | A másik fél kárai | A saját járműve | |
| Parkolás közbeni kár | Nem fedezi | Fedezi | |
| Lopás, tűz, jégeső | Nem fedezi | Fedezi | |
| Felső limit | Az állam határozza meg évente | A biztosított határozza meg |
Ki fedezi a másik járműnek okozott kárát?
Bele ütköztet egy járműbe, és 100%-ban Ön a hibás. A teljes kár a hibás fél kötelező gépjármű-felelősségbiztosításából térül meg, a kötvényhatárokon belül. Ha a hibaarány részleges megoszlású, például 75% vagy 50%, akkor a kifizetés is ennek megfelelő arányban történik: ha 50%-ban hibás, a másik fél kárának felét fizeti. A hibaarány ellen lehet kifogást emelni; a baleset fotói és a tanúvallomások ilyenkor hasznosak.
A valódi probléma a limit túllépésekor merül fel. Ha a másik félnél keletkezett kár 60.000 TL, a gépjármű-felelősségbiztosítás felső határa pedig 38.000 TL , akkor a fennmaradó 22.000 TL-t a hibás vezető maga fizeti meg. A kaszóbiztosítás itt kézzelfogható szerepet játszik: a gépjármű-felelősségbiztosítás határait meghaladó részt átvállalhatja a kaszókötvény, ha az Önkéntes Anyagi Felelősség (İMM) fedezetet hozzáadták. Az İMM, ahogy a neve is mutatja, egy olyan kiegészítő anyagi felelősségi védelem, amelyet Ön önként választ és köt meg. Hozzáteendő, hogy az erkölcsi kártérítési követelések nem tartoznak a gépjármű-felelősségbiztosítás hatálya alá; az ilyen perekre az İMM védelem az a terület, amelyet érdemes megfontolni.
Kár a saját járművén: miért nem elég a kötelező gépjármű-felelősségbiztosítás?
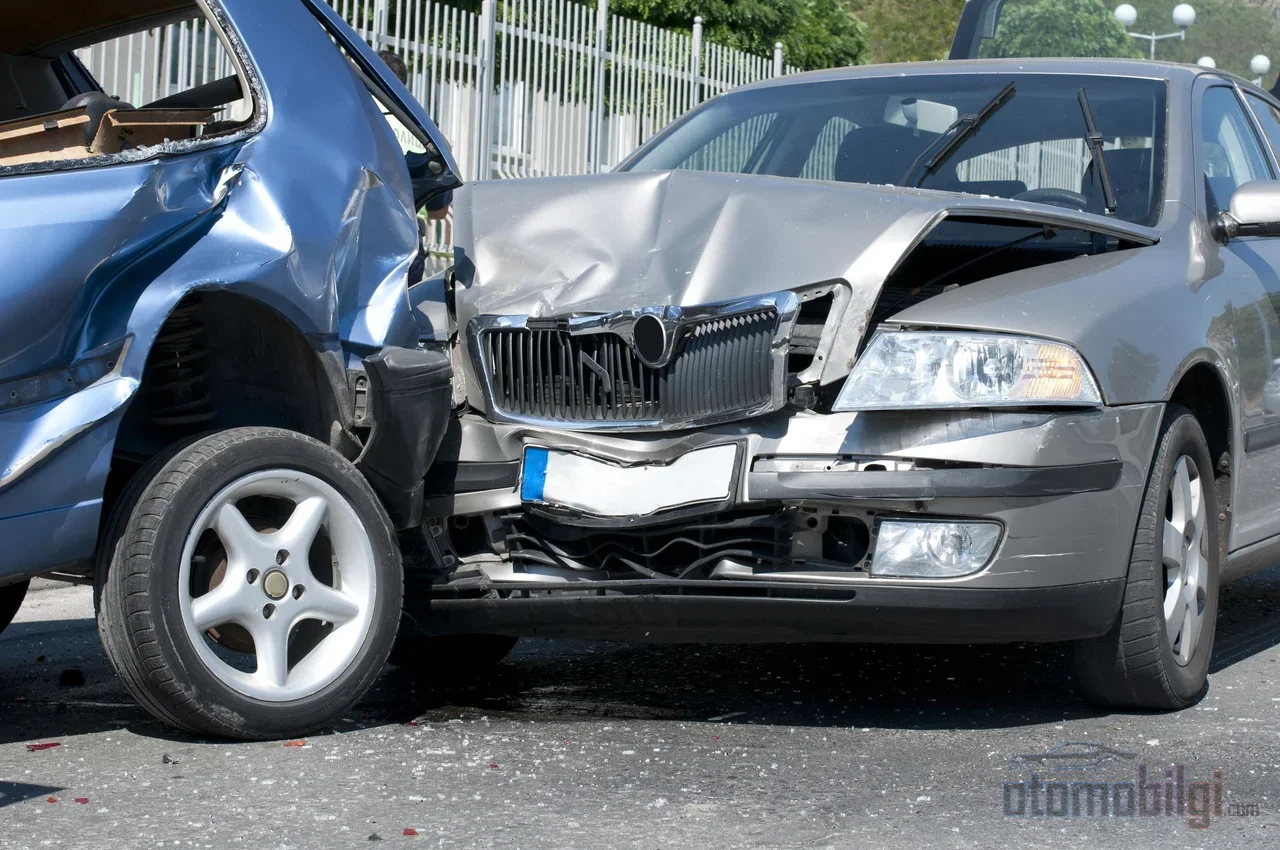
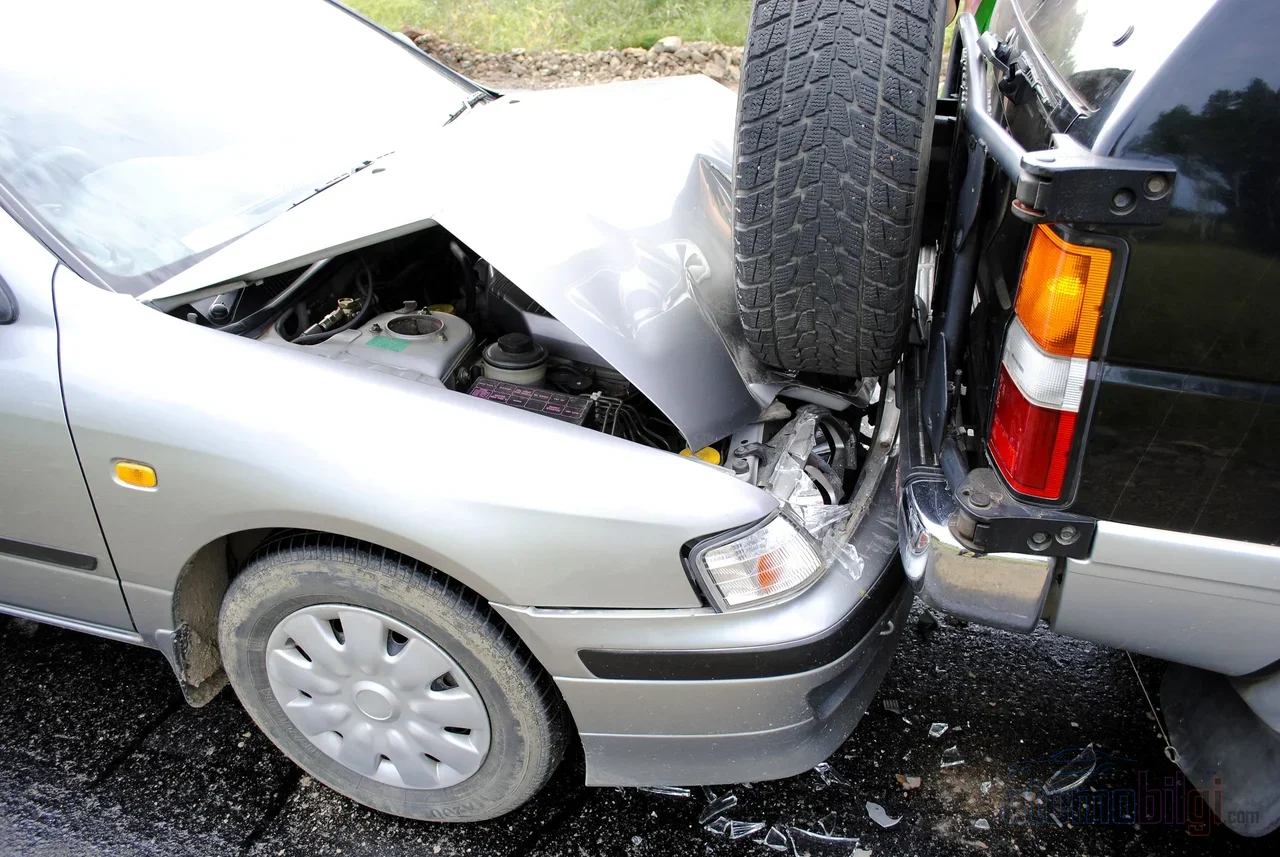
Nézzük ugyanazt a balesetet a saját oldalunkról: hátulról nekiütközött valakinek, mindkét jármű megsérült. Az Ön gépjármű-felelősségbiztosítása a másik fél kárát fizeti; az Ön járművén keletkezett kárt vagy a saját zsebéből, vagy a kaszóbiztosításából fedezik. Ez a szabály attól függetlenül érvényes, hogy Ön a hibás fél-e vagy sem. A kötelező gépjármű-felelősségbiztosítás semmilyen körülmények között nem fizeti meg a saját járművén keletkezett kárt abban a balesetben, amelyben Ön a hibás.
Ha Ön hibátlan egy balesetben, a saját járműve kárát a másik fél kötelező gépjármű-felelősségbiztosítása fizeti. Vagyis a "nekem van kaszóm, a másik fél fizessen vagy ne" gondolat ebben a forgatókönyvben jól működik; de ha Ön a hibás, annak a kötvénynek soha nem lesz alkalma Önhöz szólni. A kaszó viszont a hibaegyensúlytól függetlenül léphet működésbe, így továbbra is a legegyenesesebb út a sérült jármű gyors megjavíttatásához.
A kötelező gépjármű-felelősségbiztosítás által nem fedezett, de a kaszó által fedezhető helyzetek nem korlátozódnak erre:
- A járműben lévő személyes tárgyak kára
- A jármű ellopása és lopási kísérlet során keletkezett károk
- Tűz, rablás és terrorszámra visszavezethető károk
- Hibás üzemanyag használata
- Egyéni baleset fedezet, helyettesítő jármű és útmenti segítség szolgáltatások
Létezik egy köztes lehetőség is: a kiegészítő gépjármű-felelősségbiztosítás. Csak néhány kaszófedezetet tartalmaz, díja kedvezőbb, de a kárnak csak egy részét fedezi. Nem helyettesíti a kaszót; korlátozott költségvetésűek számára köztes megoldásként érdemes gondolni rá.
Ha a járművet ellopják, fizet a kaszó?
Fizet; mert az ellopás a kaszó egyik fő fedezete. Ha a jármű 30 napon belül nem kerül elő, az ellopás napján érvényes forgalmi értéket fizetik ki a biztosítottnak. Ha a jármű sérülten kerül elő, akkor a keletkezett kár a biztosító határain belül a kaszó keretében térül meg. Vagyis ha a tolvaj a járművel az út felénél elhagyta azt, az a kár is a kötvényből fedezésre kerül.
Van egy kivétel: ha az autót hivatali feladat vagy rendőri minőség ürügyén vitték el, a kaszko nem fizet. A kötelező közlekedésbiztosítás oldalán viszont ez a forgatókönyv maga sem létezik; az ellopott jármű kára, bárki legyen is a hibás, nem tartozik a kötelező biztosítás tárgyába. Ezért évek óta egyetlen mondattal foglalom össze: minden olyan járműre, amelynek értéke jelentős az Ön számára, a kaszko nem biztosítási termék, hanem szükséglet.
Jég, árvíz és földrengés: Mi a helyzet természeti eseményeknél?
A természeti katasztrófákból eredő károk nem tartoznak a kötelező közlekedésbiztosítás hatálya alá. Ha jégeső esett, miközben Ön a járműjére várt, vagy ha az árvíz elvitte autóját, a kötelező biztosításától nem várhat kártérítést. A kaszko oldalon viszont a jég a "Természeti Katastrófák Védelme" keretében térítendő; ez a védelem nem korlátozódik a jégre. Árvíz, elöntés, villámlás, vihar és földcsuszamlás stb. széles körű kaszko kötvényekben szintén fedezettek.
Csak egy figyelmeztetés ne maradjon el: nem minden kaszko fedezi automatikusan mindenféle természeti katasztrófát. Bizonyos kockázatok, például a földrengés esetében általában kiegészítő fedezet lehet szükséges. Sokkal nagyobb hangsúlyt fektetek, mint korábban, arra, hogy kötvénykötéskor olvassa el a fedezetek listáját; a fedezet határait nem a kár napján, hanem a kötvény napján ismerjük meg. Az olvasóktól leggyakrabban kapott kérdések közé tartozik az is, hogy jégkár esetén romlik-e a kárfüggetlenségi kedvezmény; az ilyen, hibától független károk kedvezményre gyakorolt hatása a biztosítótársaság gyakorlatától függően változhat.
Mi a teendő, ha a másik félnek nincs biztosítása?
Ha a másik fél biztosítás nélküli és hibás, az anyagi és testi kár költségeit közvetlenül neki kell állnia. A kár a biztosítás nélküli vezetőtől egyénileg követelhető, vagy a Garanciaalaphoz (Güvence Hesabı) lehet fordulni. A hibátlan fél, még ha saját járműve biztosítás nélküli is, a másik fél kötelező közlekedésbiztosításától testi sérülésekért kártérítést követelhet. Ha a elgázoló és menekülő jármű rendszámát nem lehetett rögzíteni, és Önnek nincs kaszkója, az anyagi kárt sajnos a zsebéből kell fedeznie; ebben a forgatókönyvben a kaszko az egyetlen védőernyő a biztosított számára.
A biztosítás nélküli járműtulajdonos által 2026-tól fizetendő bírság 1.246 TL. Van egy friss rendelkezés az adminisztratív oldalon is: 2026. szeptember 1-jétől a kárbejelentéseket egyetlen telefonszámon fogadják; ez a szám rögzíti a bejelentés időpontját: Alo 193. Érdemes követni az alkalmazás bevezetését; az ügyvédi irodák forrásai is ellenőrzést javasolnak erre a rendelkezésre.
Limitek, díjak és a kárfüggetlenségi kedvezmény
A kötelező közlekedésbiztosítás fedezeti limitjeit minden évben frissítik. A 2026-os időszakra (2026. január 1. - 2026. december 31.) meghatározott szintek: 400.000 TL és 800.000 TL; az előző évben ezek az értékek 300.000 TL és 600.000 TL voltak. Ahogy a limit nő, úgy nő a másik fél nagy kárainak a kötvénnyel fedezhető része; azonban a limit túllépésének kockázata soha nem nulla.
A kaskó díját meghatározó tényezők meghaladják az egyik kéz ujjainak számát: a jármű tulajdonságai, a vezető előélete, a kötvényhez adott fedezetek, a mentességek, a korábbi károk és az utólag felszerelt kiegészítők. Egy figyelmeztetés a kiegészítőkkel kapcsolatban: az utólag hozzáadott alkatrészek elhallgatása problémát okozhat a kár napján. A vezetői engedélyhez tartozó büntetőpontok is beleszámítanak a díjszámításba; magas pontszám magas díjat jelent.
A kármentesség kedvezménye a díj leginkább vitatott tétele. Az első kármentes év végén 30%, a második év végén 40%; minden tiszta év egy fokozatot emel, egészen 50%-ig; egyes alkalmazásokban a közúti és a kaskó együttes fedezésére adott kedvezménnyel a csökkenés elérheti a 60%-ot is. Két részletre figyeljünk: a kaskó kötvény a első kötés dátumától pontosan 1 évvel később újul meg, és a lejárat dátumának kihagyása kockáztatja a kedvezményét. Továbbá a kaskónál a kármentességi kedvezmény a jármű eladásakor megszűnik, új jármű vásárlásakor folytatódik; a kötelező közúti biztosításnál lévő kedvezmény viszont a jármű eladása után is fennmarad. Egy kárral a fokozat teljes elveszik-e vagy sem, a társaságok gyakorlatától függ; előfordulnak olyan esetek is, amikor a következő évek kedvezményi joga egy kárral nem törlődik teljesen.
Hogyan válasszunk a saját kockázati profilunk szerint?
Az egyik kérdés már hosszú évek óta kering a fórumokon: ha a kaskó mind a saját járművemet, mind az IMM-mel a másik felet védi, miért kötelező a közúti biztosítás? Az ellenkező vélemény is egyértelmű: ezek alapvetően két egymáshoz nem kapcsolódó, különböző biztosítások; a közúti biztosítást a harmadik személyek és az állami javak védelme érdekében teszik kötelezővé. Véleményem a következő: a kettőt versenytársként látni, annak lényegét veszíti el. A közúti biztosítás az Ön számára egy jogi alsó határ; a kaskó pedig azon határ felett egy döntés arról, hogy hol helyezi el saját járművét.
Praktikus mércék szerintem három van. Az első a jármű értéke: ha a piaci érték Önnek értelmes összeg, a kaskó az első kárnál már megtérül. A második a használat módja: ha hosszú távokat tesz meg sűrű forgalomban, a kockázatmegosztás nem az Ön javára áll. A harmadik a másik fél túlhaladási kockázata: az IMM hozzáadása a kaskóhoz a legolcsóbb biztosítás, amely egy súlyos balesetnél a zsebéből kifizetendő összeget korlátozza. 2026-ban az elektromos jármű tulajdonosoknak is van néhány tétel, amit a listához kell adniuk: akkumulátorkár, töltőállomáson keletkező károk, kábel- és csatlakozóberendezés lopása, otthoni töltőegység (Wallbox) fedezete. Az elektromos járművekre jellemző tételek egyre inkább szabvánnyá válnak a kötvényekben.
A lényeg a lényege: a kötelező felelősségbiztosítás a másik fél kárát fizeti meg, ha Ön a hibás, és a limiteken belül. A saját járműve, az ellopás, a jégeső, az árvíz és a parkolás alatti kár Ön és a casco biztosítás közötti ügy. A kettő megkötése nem luxus; az egyiket megkötni és a másikat kihagyni a kár napján a legdrágább válasz.
Források
- 2026.01.01-2026.12.31 időszaki fedezeti limitjei (KMAZMSS) - TSB
- Melyek a casco és a kötelező felelősségbiztosítás közötti különbségek? - Sigortam.net
- Melyek a casco és a kötelező felelősségbiztosítás közötti különbségek? - Fiba Sigorta
- Melyek a casco és a kötelező felelősségbiztosítás közötti alapvető különbségek? - Magdeburger
- Különbségek a kötelező felelősségbiztosítás és a casco között - HDI Sigorta
- Mit fedez a kötelező felelősségbiztosítás, mekkorák a 2026-os limitek? - Sigortam.net
- Fizeti-e a casco a kárt jármű ellopása esetén? - Sigortam.net
- Fizeti-e a casco a jégeső okozta kárt? - Aksigorta
- Casco biztosítás - Allianz Türkiye
- Fizeti-e a casco a jármű kárát természeti katasztrófák esetén? - Sompo Sigorta
- Mi történik, ha baleset esetén nincs kötelező felelősségbiztosítás? - Supersigortam
- Mit kell tenni baleset esetén, ha nincs kötelező felelősségbiztosítás? - Minval Hukuk
- Kötelező felelősségbiztosítási kártérítés: kár megtérítése a másik féltől - Sunay Yıldırım
- A casco díját befolyásoló tényezők - Fiba Sigorta
- Mi a kármentesítési kedvezmény? Mikor veszik el? - Türkiye Sigorta
- Új trendek a casco biztosításban 2026-ban - Ideal Sigorta
- kötelező felelősségbiztosítás vs casco - Ekşi Sözlük