Guía de Descuento por Ausencia de Siniestros: Niveles, Traspaso y Derecho a Pérdida
Comparte esta página
El descuento por no siniestralidad se refiere al descuento que obtienes en la prima que pagarás el año siguiente cuando completas tu período de póliza sin siniestros. En el seguro de tráfico se mantiene en un sistema de escalones que varía entre 0 y 8, está asignado a la persona y depende del asegurado, no del vehículo. Aunque el vehículo sea vendido, el derecho continúa en el mismo tipo de vehículo; sin embargo, en caso de cancelación de la póliza y en algunas declaraciones de siniestro este derecho puede perderse parcial o totalmente.
Aspectos destacados
- En el seguro de tráfico, la primera póliza comienza en el escalón 4; el nivel más alto es el escalón 8.
- El descuento está asignado a la persona; el nuevo dueño del vehículo no puede beneficiarse de la mitad del descuento del dueño anterior.
- A partir del 1 de enero de 2026 se puede solicitar la corrección del escalón en la nueva póliza tras la venta del vehículo.
- Los accidentes en los que eres un asegurado sin culpa y un daño único de cristal no afectan el descuento.
- Cambiar de compañía no afecta el descuento; el escalón se monitorea desde el registro central.
¿Qué es el descuento por no siniestralidad y a quién está asignado?
La lógica del sistema es simple: al fijar el precio del riesgo, el asegurador mira el historial del conductor. Cada año sin siniestros juega a tu favor, mientras que un accidente culposo juega en tu contra. Por eso el descuento por no siniestralidad funciona tanto como recompensa como disuasivo; mientras la prima del conductor cuidadoso baja, al conductor que declara siniestros con frecuencia se le aplica un recargo.
El punto donde debes adquirir un hábito consolidado es este: Este derecho pertenece al asegurado titular del registro del vehículo, no al vehículo. Como alguien que lleva más de treinta años en este negocio, te digo que uno de los errores más comunes es creer que el descuento lo lleva el vehículo. Cuando vendes tu vehículo, el comprador no puede beneficiarse de tu escalón; de la misma manera, el historial de siniestros del vehículo de segunda mano que compras tampoco afecta tu escalón.
¿Cómo funciona el sistema de escalones en el seguro de tráfico?
En el seguro de tráfico los descuentos por no siniestralidad se mantienen en escalones numerados del 0 al 8. Todos los que contratan una póliza por primera vez comienzan en el escalón 4, es decir, en la prima estándar sin descuento. Cada período de póliza sin siniestros te permite subir un escalón. Para el escalón 8, el nivel más alto, hay un requisito adicional de paciencia: en el escalón 7 hay que permanecer sin siniestros durante al menos 5 períodos de póliza .
| Escalón | Situación | Efecto en la prima |
|---|---|---|
| 4 | Inicial | Prima estándar sin descuento |
| 5 | 1 año sin siniestros | Descuento del 5%–15% |
| 6 | 2 años sin siniestros | Descuento del 20%–30% |
| 7 | 3 años sin siniestros | Descuento del 40%–45% |
| 8 | Nivel superior | Descuento del 50% |
| 3 | Recargo | Aumento de prima de aproximadamente el 50% |
| 2 | Recargo | Aumento de prima de aproximadamente el 100% |
| 1 | Recargo | Aumento de prima de aproximadamente el 150% |
| 0 | Nivel más bajo | Aumento de prima de aproximadamente el 200% |
Los porcentajes de descuento en los escalones intermedios pueden haber cambiado de un período a otro según las revisiones de las tarifas; lo más correcto es confirmar la tasa actual en tu póliza o en la tarifa oficial. Tanto el valor de los porcentajes como el funcionamiento del mecanismo son importantes. Vamos con un ejemplo: si en tu primer año de póliza tienes un accidente culposo y el seguro paga una indemnización, bajas al escalón 3, lo que representa un aumento de prima de aproximadamente del 45% significa. Si al año siguiente vuelves a reportar un siniestro, bajas al segundo escalón y el aumento se duplica. Antiguamente estos cálculos se llevaban en los libros propios de las compañías de seguros; ahora el historial de escalones se sigue en un sistema central, a través de los registros de SBM. Cuando cambias de compañía, tu historial no se pierde, tu nueva compañía consulta el registro.
¿Cómo Afecta un Siniestro al Descuento y Qué Siniestros no lo Anulan?
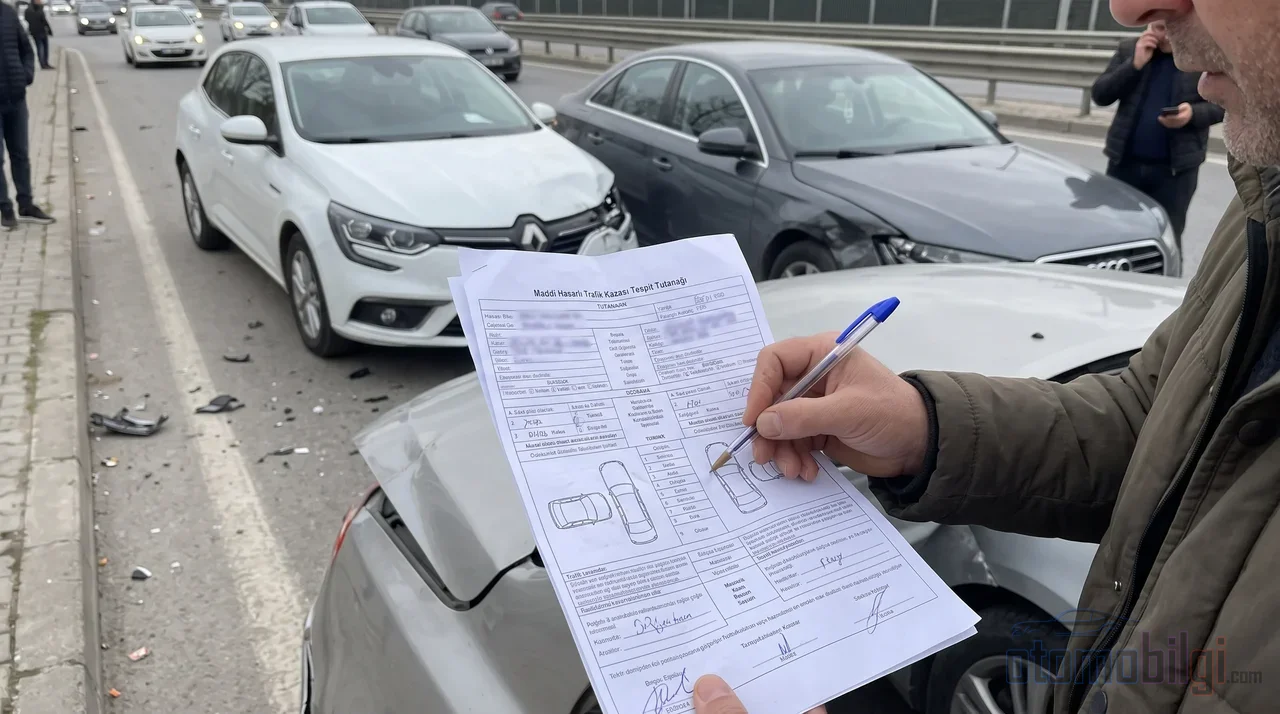
La regla básica es esta: si se paga una indemnización del seguro por un accidente con culpa, se reduce todo el descuento o una parte, y según el reglamento en la siguiente póliza se aplica un escalón inferior. Varios pagos de indemnización pueden afectar además al cálculo del escalón. Es decir, dos accidentes pequeños en un año resultan más caros que uno solo.
Situaciones que no Anulan el Descuento
No todo reporte de siniestro baja el escalón. Las siguientes situaciones protegen tu derecho de no siniestralidad:
- Daños pequeños como rasguños y rayones dentro o fuera del vehículo
- Una rotura o grieta de cristal ocurrida una sola vez
- Robo de la radio
- Accidentes en los que la otra parte tiene la culpa total; si estás asegurado sin culpa, el descuento no se anula
- Daños pequeños cubiertos bajo la garantía de reparación menor del seguro de daños propios
Garantía de Protección del Descuento por No Siniestralidad
En algunas pólizas de seguro de daños propios se puede adquirir una protección de no siniestralidad o una garantía de protección adicional. Si existe esta garantía, el descuento se conserva incluso si se reporta un siniestro una vez durante la vigencia de la póliza. Sin tener en cuenta la diferencia de prima, es una opción que vale la pena considerar para conductores frecuentes; aunque es imprescindible leer sus condiciones en cada póliza.
¿Trasladarlo al Seguro o Pagarlo de tu Bolsillo en un Daño Pequeño?
Este es el clásico dilema que merece la pena extenderse. Mientras no traslades la reparación a la póliza, tu descuento por no siniestralidad continúa; cuando asumes un daño pequeño tú mismo, tu escalón se mantiene. El descuento que perderías al bajar de escalón suele ser superior al costo de una reparación pequeña. Por eso, para los conductores con descuento por no siniestralidad, asumir daños pequeños como un rasguño en el parachoques delantero puede ser ventajoso a largo plazo. Piensa en un cálculo aproximado: un pago de indemnización te baja un escalón, y la diferencia de prima de unos pocos puntos por escalón se refleja en tu prima durante años. Por otro lado, si el daño es grave, pagar de tu bolsillo no es lógico; al fijar el límite, compara el costo de la reparación con la pérdida del descuento a largo plazo.
¿El Descuento por No Siniestralidad se Traspasa en la Venta del Vehículo?
Esta es una de las preguntas más frecuentes y la respuesta suele ser tranquilizadora. Como el descuento está definido por persona, al vender tu vehículo el derecho no se quema. Si compras un vehículo nuevo del mismo tipo - por ejemplo de automóvil a automóvil - el descuento continúa desde el escalón en el que estabas, sin dependencia de tiempo. Si pasas a un tipo de vehículo diferente, por ejemplo a una camioneta, se aplica el escalón inicial 4 y la prima sin descuento.
En el lado del seguro de daños propios el funcionamiento es algo distinto: la póliza se cancela con la venta y se reembolsa la prima de los días no utilizados. Como el descuento por no siniestralidad adquirido queda en tu persona, puede utilizarse en el seguro de daños propios de tu nuevo vehículo.
Anotemos también un nuevo desarrollo: tras la Dirección General del Tesoro, el organismo que gestiona las regulaciones anunció, con su comunicado del 19 de diciembre de 2025, que a partir del 1 de enero de 2026 se puede solicitar la corrección de escalón para la póliza del vehículo nuevo comprado previamente tras la venta de un vehículo. La solicitud se realiza a través de la agencia o de la compañía de seguros, y es válida tanto para asegurados que tienen un escalón ventajoso como para quienes están en una situación desventajosa. Por otro lado, hay que señalar que la regulación de las 5 reglas de vehículos que entró en vigor en 2026 no confirma las interpretaciones de que el sistema de ausencia de siniestros pasó a ser totalmente basado en el conductor; el sistema sigue funcionando con sus reglas actuales.
En cuanto a la transferencia entre cónyuges, no hay un panorama claro: existen prácticas que afirman que no es posible la transferencia del descuento entre cónyuges en el seguro de tráfico, pero también hay explicaciones que indican que la transferencia solo puede realizarse entre cónyuges. En este punto, conviene confirmar la práctica actual con su compañía de seguros o con el organismo. En caso de fallecimiento rige una regla más clara: el descuento no se transfiere a los herederos. También existe una cuestión de plazo: si hay un largo vacío entre dos pólizas, algunas compañías pueden reducir su escalón.
¿Cancelar la Póliza y Retrasar la Renovación Quema el Descuento?
Retrasar la renovación del seguro de tráfico no hace que pierda su derecho por ausencia de siniestros; sin embargo, tampoco es una flexibilidad gratuita. Por cada período de retraso de 30 días desde el vencimiento de la póliza se aplica un recargo del 5% y el límite máximo es la prima con un recargo del 50%. Es decir, su derecho permanece, pero de su bolsillo sale un pago mayor. Por eso, anotar la fecha de vencimiento de la póliza en el calendario es un hábito simple pero que vale dinero.
En el seguro de daños propios (kasko) el panorama es más estricto: si interrumpe la póliza, puede perder el derecho al descuento. La única forma de proteger su derecho por ausencia de siniestros es la renovación ininterrumpida de la póliza. Antes, los períodos de cambio de compañía con los certificados de ausencia de siniestros que circulaban de mano en mano eran tensos; hoy, la antigua compañía debe enviar el certificado de ausencia de siniestros a la nueva, y el registro central del SBM muestra esta información a todas las compañías al mismo tiempo. Cambiar de compañía no hace que pierda su derecho al descuento.
¿Cómo se Calcula el Descuento por Ausencia de Siniestros en el Kasko?
El sistema de escalones del seguro de tráfico se determina por la normativa; en el kasko, en cambio, las tarifas dependen de las condiciones del producto de la compañía de seguros y no existe aplicación de precio tope. La estructura de escalones habitual es la siguiente: el primer año sin siniestros, aproximadamente un 30%, el segundo año aproximadamente un 40%, el tercer año aproximadamente un 50% de descuento. En algunos productos se observa que las tarifas pueden llegar hasta el 60-70%. Esta es la razón de las diferencias entre compañías; al pedir una cotización de kasko, no se debe comparar solo la prima anual, sino también la política de escalones por ausencia de siniestros.
Dado que en el kasko los registros de pólizas y siniestros anteriores pueden ser vistos por todas las compañías a través del SBM, no existe la opción de ocultar mi siniestro a una compañía; todos consultan el mismo registro. Esta transparencia también impide a quienes buscan un doble beneficio.
¿Cómo se Consulta el Escalón y el Registro de Siniestros?
Para ver su nivel y su historial puede utilizar el servicio "Consulta de Pólizas de Tráfico e Información de Daños" a través de la Puerta e-Devlet; basta con el número de identidad T.C. y los datos del vehículo. Para el historial de daños del vehículo, el SBM ofrece un servicio de consulta de daños, accesible a través de e-Devlet, el sitio web oficial del SBM y la línea de SMS.
Además están las multas de tráfico: una multa de tráfico no reduce su nivel. Sin embargo, los puntos de sanción y los registros de retención del permiso de conducir pueden aumentar la prima, ya que conforme al reglamento pueden usarse en la determinación de la prima. Es decir, el nivel se mantiene, pero la factura igual puede inflarse.
Conclusión: el camino para conservar el descuento
El descuento por ausencia de siniestros es una acumulación considerable a lo largo de los años y en el nivel más alto elimina la mitad de su prima. Para proteger esta acumulación bastan cuatro reglas: renueve la póliza sin interrupciones, cubra usted mismo los daños menores si es posible, piense en el costo a largo plazo de la indemnización en accidentes con culpa, y sepa que al vender el vehículo el derecho que ha adquirido le pertenece y puede continuar con el mismo tipo de vehículo. Verificar su nivel al menos una vez al año a través de e-Devlet evita sorpresas desde el principio.
Fuentes
- ¿Qué es el descuento por no siniestralidad del seguro de tráfico y cómo se aplica?
- Lo que debe saber sobre el descuento por no siniestralidad
- Derechos del descuento por no siniestralidad 2026: ¿Se transfiere el descuento al cambiar de compañía?
- ¿Qué es la regla de los 5 vehículos en el seguro de tráfico de 2026?
- Información sobre el descuento por no siniestralidad del seguro a todo riesgo
- ¿Qué es el descuento por no siniestralidad? ¿Cuándo se pierde?
- Descuento por no siniestralidad del seguro a todo riesgo: Ventajas, protección y consulta
- ¿Qué es el descuento por no siniestralidad?
- ¿Qué es el descuento por no siniestralidad y cómo funciona?
- Consulta de siniestros SBM: ¿Cómo ver el registro de daños del vehículo?
- ¿Qué es el escalón de no siniestralidad y cómo se calcula?
- ¿Cómo se cancela el seguro a todo riesgo?
- Procesos del seguro a todo riesgo y del seguro de tráfico en la venta del vehículo
- ¿Los daños menores afectan al descuento por no siniestralidad del seguro a todo riesgo?