ক্ষতিহীনতা ছাড় গাইড: ধাপগুলো, স্থানান্তর এবং ক্ষতিপূরণের অধিকার
এই পেজটি শেয়ার করুন
হাসারসুজলুক ইন্দিরিমি (দাবিহীন ছাড়) বলতে বোঝায়, আপনি যখন পলিসির মেয়াদ দাবিহীনভাবে সম্পন্ন করেন তখন পরবর্তী বছরে প্রদেয় প্রিমিয়াম থেকে আপনি যে ছাড় পান। ট্রাফিক বীমায় 0 থেকে 8 পর্যন্ত বিস্তৃত একটি স্তর পদ্ধতিতে এটি সংরক্ষিত থাকে, এটি ব্যক্তিনির্দিষ্ট এবং গাড়ির পরিবর্তে বীমাগ্রহীতার সাথে সম্পর্কিত। গাড়ি বিক্রি করা হলেও একই ধরনের গাড়ির ক্ষেত্রে অধিকারটি বজায় থাকে; তবে পলিসি বাতিল হলে এবং কিছু ক্ষেত্রে দাবি জানালে এই অধিকার আংশিক বা সম্পূর্ণভাবে হারিয়ে যেতে পারে।
উল্লেখযোগ্য বিষয়সমূহ
- ট্রাফিক বীমায় প্রথম পলিসি ৪ নম্বর স্তর থেকে শুরু হয়; সর্বোচ্চ স্তর হলো ৮ নম্বর স্তর।
- ছাড়টি ব্যক্তিনির্দিষ্ট; গাড়ির নতুন মালিক পূর্ববর্তী মালিকের ছাড়ের সুবিধা নিতে পারবেন না।
- 1 জানুয়ারি 2026 থেকে গাড়ি বিক্রির পর নতুন পলিসিতে স্তর সংশোধনের অনুরোধ করা যাচ্ছে।
- যেসব দুর্ঘটনায় আপনি দোষী নন এবং এককালীন কাচের ক্ষতি ছাড় ক্ষতিগ্রস্ত করে না।
- কোম্পানি পরিবর্তন করলে ছাড়ের উপর কোনো প্রভাব পড়ে না; স্তরটি কেন্দ্রীয় রেকর্ড থেকে পরিচালিত হয়।
হাসারসুজলুক ইন্দিরিমি (দাবিহীন ছাড়) কী, কার জন্য প্রযোজ্য?
পদ্ধতির যুক্তি সহজ: ঝুঁকির মূল্য নির্ধারণের সময় বীমাকারী চালকের অতীত ইতিহাসের দিকে তাকান। দাবিহীনভাবে কাটা প্রতিটি বছর আপনার অনুকূলে কাজ করে, আর দোষী দুর্ঘটনা প্রতিকূলে। এ কারণেই দাবিহীন ছাড় একদিকে পুরস্কার অন্যদিকে নিরুৎসাহিতকারীর ভূমিকা পালন করে; সতর্ক চালকের প্রিমিয়াম কমার সময় ঘন ঘন দাবি জানানো চালকের উপর সারপ্রিম (অতিরিক্ত প্রিমিয়াম) প্রয়োগ করা হয়।
আপনাকে যে অভ্যাসে অভ্যস্ত হতে হবে সেই মূল কথাটি হলো: এই অধিকার নিবন্ধনপত্রের মালিক বীমাগ্রহীতার, গাড়ির নয়। তিন দশকেরও বেশি সময় ধরে এই পেশায় থাকা একজন হিসেবে বলতে পারি, সবচেয়ে ঘন ঘন করা ভুলগুলোর একটি হলো এই বিশ্বাস যে ছাড়টি গাড়ির সাথেই থাকে। আপনি গাড়ি বিক্রি করলে ক্রেতা আপনার স্তরের সুবিধা নিতে পারবেন না; একইভাবে আপনি পুরোনো গাড়ি কিনলে সেটির অতীত ক্ষতির রেকর্ডও আপনার স্তরকে প্রভাবিত করে না।
ট্রাফিক বীমায় স্তর পদ্ধতি কীভাবে কাজ করে?
ট্রাফিক বীমায় দাবিহীন ছাড়গুলো 0 থেকে 8 পর্যন্ত নম্বরযুক্ত স্তরে সংরক্ষিত থাকে। প্রথমবার পলিসি করানো প্রত্যেকে ৪ নম্বর স্তর থেকে, অর্থাৎ ছাড়হীন স্ট্যান্ডার্ড প্রিমিয়াম থেকে শুরু করেন। দাবিহীনভাবে কাটা প্রতিটি পলিসি মেয়াদ আপনাকে এক স্তর উপরে তুলে দেয়। সর্বোচ্চ স্তর হলো ৮ নম্বর স্তরের জন্য আলাদা একটি ধৈর্যের শর্ত রয়েছে: ৭ নম্বর স্তরে অন্তত ৫টি পলিসি মেয়াদ ধরে দাবিহীন থাকতে হয়।
| স্তর | অবস্থা | প্রিমিয়ামে প্রভাব |
|---|---|---|
| 4 | শুরুর স্তর | ছাড়হীন স্ট্যান্ডার্ড প্রিমিয়াম |
| 5 | 1 বছর দাবিহীন | ৫%–১৫% ছাড় |
| 6 | 2 বছর দাবিহীন | ২০%–৩০% ছাড় |
| 7 | 3 বছর দাবিহীন | ৪০%–৪৫% ছাড় |
| 8 | সর্বোচ্চ স্তর | ৫০% ছাড় |
| 3 | সারপ্রিম | প্রায় ৫০% প্রিমিয়াম বৃদ্ধি |
| 2 | সারপ্রিম | প্রায় 100% প্রিমিয়াম বৃদ্ধি |
| 1 | সারপ্রিম | প্রায় 150% প্রিমিয়াম বৃদ্ধি |
| 0 | সর্বনিম্ন স্তর | প্রায় 200% প্রিমিয়াম বৃদ্ধি |
মধ্যবর্তী স্তরগুলোর ছাড়ের হার তারিফ সংশোধনের ভিত্তিতে সময়ে সময়ে পরিবর্তিত হয়ে থাকতে পারে; বর্তমান হারটি আপনার পলিসি থেকে বা অফিসিয়াল তারিফ থেকে নিশ্চিত করাই সবচেয়ে সঠিক। হারগুলো কত তার পাশাপাশি পদ্ধতিটি কীভাবে কাজ করে সেটিও গুরুত্বপূর্ণ। একটি উদাহরণ দিয়ে এগিয়ে যাই: আপনার প্রথম পলিসির বছরে আপনি একটি দোষী দুর্ঘটনার সম্মুখীন হন এবং বীমা ক্ষতিপূরণ পরিশোধ করলে ৩ নম্বর স্তরে নেমে যান। ধাপে নেমে যান, যার অর্থ প্রায় %45 প্রিমিয়াম বৃদ্ধি । পরের বছরও ক্ষতির অভিযোগ করলে 2. ধাপে নেমে যান এবং বৃদ্ধি দ্বিগুণ হয়। আগে এই হিসাবগুলো বীমা কোম্পানিগুলোর নিজস্ব খাতায় রাখা হতো; এখন ধাপের ইতিহাস কেন্দ্রীয় সিস্টেমে, SBM রেকর্ডের মাধ্যমে ট্র্যাক করা হয়। কোম্পানি পরিবর্তন করলেও আপনার ইতিহাস হারায় না, আপনার নতুন কোম্পানি রেকর্ড দেখে নেয়।
একটি ক্ষতি ছাড় কীভাবে প্রভাবিত করে, কোন ক্ষতিগুলো তা বাতিল করে না?
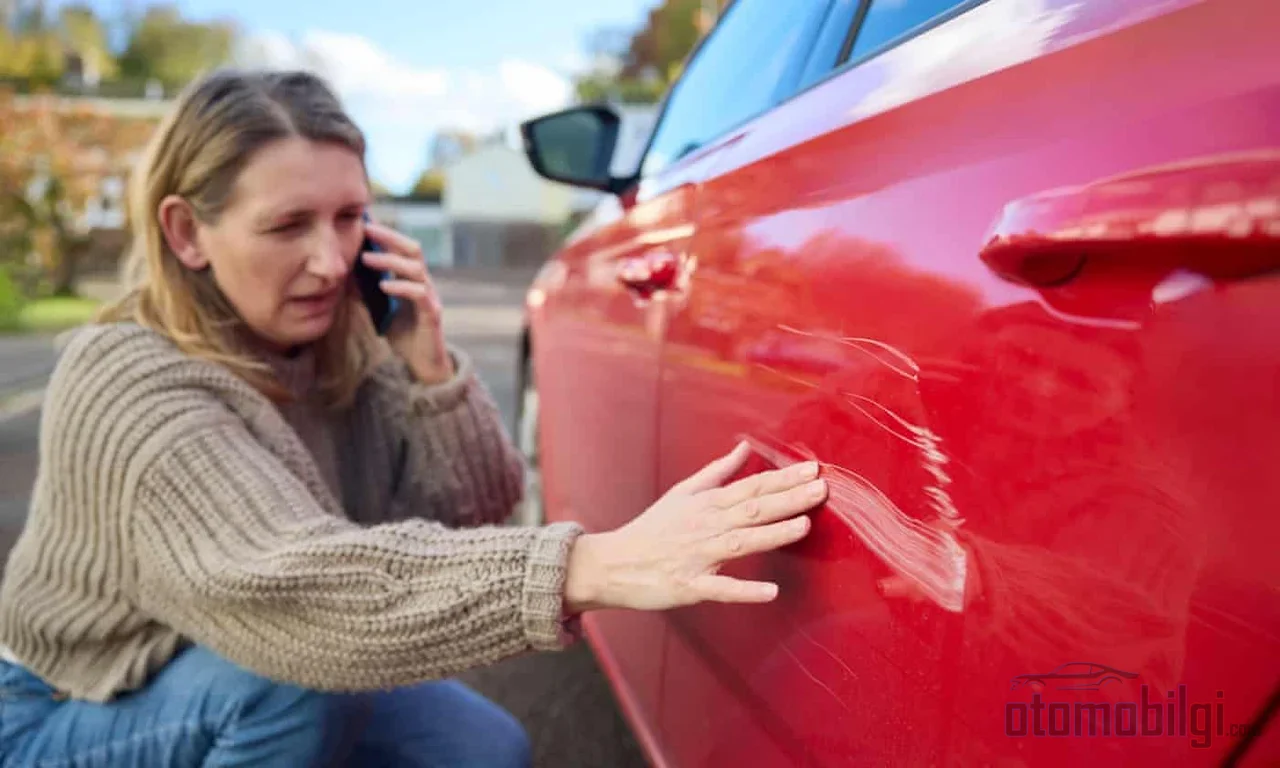
মূল নিয়ম হলো: দোষী দুর্ঘটনায় বীমা থেকে ক্ষতিপূরণ প্রদান করা হলে, ছাড়ের পুরোটা বা আংশিক কেটে নেওয়া হয় এবং বিধি অনুযায়ী পরবর্তী পলিসিতে এক ধাপ নিচের ধাপ প্রযোজ্য হয়। একাধিক ক্ষতিপূরণ প্রদান ধাপ হিসাবে অতিরিক্ত প্রভাব ফেলতে পারে। অর্থাৎ এক বছরের মধ্যে দুটি ছোট দুর্ঘটনা একটি দুর্ঘটনার চেয়ে বেশি ব্যয়বহুল হয়ে ওঠে।
ছাড় বাতিল না করা পরিস্থিতিগুলো
প্রতিটি ক্ষতির অভিযোগ ধাপ কমায় না। নিম্নলিখিত পরিস্থিতিগুলো আপনার ক্ষতিমুক্ত অধিকার রক্ষা করে:
- গাড়ির ভেতরে বা বাইরের ঘষা ও সামান্য স্ক্র্যাচের মতো ছোট ক্ষতি
- শুধুমাত্র একবারের কাচ ভাঙা বা ফাটল
- রেডিও চুরি হওয়া
- বিপরীত পক্ষ সম্পূর্ণ দোষী এমন দুর্ঘটনা; আপনি নির্দোষ বীমাভুক্ত থাকলে ছাড় বাতিল হয় না
- কাস্কোর মিনি মেরামত কভারেজের আওতায় পরিচালিত ছোট ক্ষতি
ক্ষতিমুক্ত ছাড় সুরক্ষা কভারেজ
কিছু কাস্কো পলিসিতে ক্ষতিমুক্ত সুরক্ষা বা অতিরিক্ত সুরক্ষা কভারেজ কেনা যায়। এই কভারেজ থাকলে, পলিসির মেয়াদে একবার ক্ষতির অভিযোগ করা হলেও ছাড় সংরক্ষিত থাকে। প্রিমিয়াম পার্থক্য নির্বিশেষে ঘন ঘন চালকদের জন্য বিবেচনার যোগ্য একটি বিকল্প; তবে পলিসি-নির্দিষ্ট শর্তাবলী পড়া অপরিহার্য।
ছোট ক্ষতিতে বীমায় জানাবেন নাকি নিজের পকেট থেকে পরিশোধ করবেন?
এটি সেই ক্লাসিক দ্বিধা যা নিয়ে কথা বলা মূল্যবান। মেরামত পলিসিতে জানানো না হওয়া পর্যন্ত আপনার ক্ষতিমুক্ত ছাড় চলতে থাকে; ছোট ক্ষতি নিজে বহন করলে আপনার ধাপ অক্ষত থাকে। ধাপ কমে গেলে আপনি যে ছাড় হারাবেন তা প্রায়ই ছোট মেরামতের খরচের চেয়ে বেশি। তাই ক্ষতিমুক্ত ছাড় আছে এমন চালকদের জন্য, সামনের বাম্পারের ঘষার মতো ছোট ক্ষতি নিজে বহন করা দীর্ঘমেয়াদে সুবিধাজনক হতে পারে। মোটামুটি হিসাবে ভাবুন: একটি ক্ষতিপূরণ প্রদান আপনাকে এক ধাপ নামিয়ে দেয়, প্রতি ধাপের কয়েক পয়েন্টের প্রিমিয়াম পার্থক্ষ বছরের পর বছর আপনার প্রিমিয়ামে প্রতিফলিত হয়। অন্যদিকে ক্ষতি যদি গুরুতর হয় তবে নিজের পকেট থেকে পরিশোধ যুক্তিসঙ্গত নয়; সীমা নির্ধারণ করার সময় মেরামতের খরচ এবং দীর্ঘমেয়াদী ছাড় ক্ষতির তুলনা করুন।
গাড়ি বিক্রির সময় কি ক্ষতিমুক্ত ছাড় হস্তান্তর হয়?
সবচেয়ে বেশি জিজ্ঞাসিত প্রশ্নগুলোর মধ্যে এটি একটি এবং উত্তর সাধারণত সান্ত্বনাদায়ক। ছাড় ব্যক্তির জন্য সংজ্ঞায়িত হওয়ায়, আপনার গাড়ি বিক্রি করলে অধিকার নষ্ট হয় না। একই ধরনের গাড়ি কিনলে - যেমন গাড়ি থেকে গাড়ি - ছাড়টি সময়ের নির্ভরতা ছাড়াই আপনি যে ধাপে ছিলেন সেখান থেকে চলতে থাকে। ভিন্ন ধরনের গাড়িতে স্থানান্তর করলে, যেমন পিকআপে, প্রারম্ভিক 4. ধাপ এবং ছাড়হীন প্রিমিয়াম প্রযোজ্য হয়।
কাস্কোর ক্ষেত্রে প্রক্রিয়া একটু আলাদা: বিক্রির সময় পলিসি বাতিল হয় এবং অব্যবহৃত দিনগুলোর প্রিমিয়াম ফেরত দেওয়া হয়। অর্জিত দুর্ঘটনামুক্ত ছাড় আপনার নিজের নামে থাকায় আপনার নতুন গাড়ির ক্যাস্কো বীমায় ব্যবহার করা যাবে।
একটি নতুন উন্নয়নও উল্লেখ করা যাক: হাজিনে আন্ডারসেক্রেটারিয়েটের পর বিধিমালা পরিচালনাকারী প্রতিষ্ঠানের 19 ডিসেম্বর 2025 তারিখের ঘোষণার মাধ্যমে, 1 জানুয়ারি 2026 থেকে গাড়ি বিক্রির পর আগে কেনা নতুন গাড়ির পলিসির জন্য ধাপ সংশোধনের অনুরোধ করা যাচ্ছে। আবেদন এজেন্ট বা বীমা কোম্পানির মাধ্যমে করা হয় এবং এটি সুবিধাজনক ধাপে থাকা বীমাগ্রহীতাদের পাশাপাশি অসুবিধাজনক অবস্থায় থাকা বীমাগ্রহীতাদের জন্যও প্রযোজ্য। অন্যদিকে, 2026 সালে কার্যকর হওয়া 5টি গাড়ি বিধি সংশোধনী, দুর্ঘটনামুক্ততা সম্পূর্ণরূপে চালকভিত্তিক ব্যবস্থায় স্থানান্তরিত হয়েছে এমন ব্যাখ্যাগুলিকে সমর্থন করে না এই মন্তব্য করা প্রয়োজন; ব্যবস্থাটি এখনও বর্তমান নিয়ম অনুযায়ী কাজ করছে।
স্বামী-স্ত্রীর মধ্যে স্থানান্তরের বিষয়ে অবশ্য কোনো স্পষ্ট চিত্র নেই: ট্রাফিক বীমায় স্বামী-স্ত্রীর মধ্যে ছাড় স্থানান্তর সম্ভব নয় বলে জানানো অনুশীলন থাকলেও, শুধুমাত্র স্বামী-স্ত্রীর মধ্যে স্থানান্তর করা যেতে পারে বলে জানানো বর্ণনাও রয়েছে। এই বিষয়ে বর্তমান অনুশীলনটি আপনার বীমা কোম্পানি বা প্রতিষ্ঠান থেকে নিশ্চিত করা উচিত। মৃত্যুর ক্ষেত্রে অবশ্য আরও স্পষ্ট একটি নিয়ম প্রযোজ্য: ছাড় উত্তরাধিকারীদের কাছে স্থানান্তরিত হয় না। আরেকটি বিষয় হলো সময়ের ব্যবধান: দুটি পলিসির মধ্যে দীর্ঘ ব্যবধান থাকলে, কিছু কোম্পানি আপনার ধাপ কমিয়ে দিতে পারে।
পলিসি বাতিল ও নবায়নে বিলম্ব কি ছাড় নষ্ট করে?
ট্রাফিক বীমায় নবায়ন বিলম্বিত করলে আপনার দুর্ঘটনামুক্ত ছাড়ের অধিকার হারানো যায় না; তবে এটি বিনামূল্যের কোনো নমনীয়তাও নয়। পলিসির মেয়াদ শেষ হওয়ার পর প্রতিটি 30 দিনের বিলম্বের জন্য 5% বৃদ্ধি প্রয়োগ করা হয় এবং সর্বোচ্চ সীমা 50% বৃদ্ধিসহ প্রিমিয়াম। অর্থাৎ আপনার অধিকার টিকে থাকে, কিন্তু আপনার পকেট থেকে বেশি টাকা যায়। তাই পলিসির মেয়াদ শেষের তারিখ ক্যালেন্ডারে নোট করা, সহজ কিন্তু অর্থ বাঁচানোর একটি অভ্যাস।
ক্যাস্কো বীমায় চিত্রটি আরও কঠোর: পলিসিতে বিরতি দিলে ছাড়ের অধিকার হারানো যেতে পারে। আপনার দুর্ঘটনামুক্ত ছাড়ের অধিকার রক্ষার একমাত্র উপায় হলো পলিসির নিরবচ্ছিন্ন নবায়ন। আগে হাতবদলে ঘোরানো দুর্ঘটনামুক্ত সনদ নিয়ে কোম্পানি পরিবর্তনের সময়গুলো উত্তেজনাপূর্ণ কাটত; আজ পুরনো কোম্পানিকে নতুন কোম্পানিতে দুর্ঘটনামুক্ত সনদ পাঠাতে হয় এবং কেন্দ্রীয় SBM রেকর্ড এই তথ্য একযোগে প্রতিটি কোম্পানিকে দেখায়। কোম্পানি পরিবর্তন করলে আপনার ছাড়ের অধিকার হারানো যায় না।
ক্যাস্কো বীমায় দুর্ঘটনামুক্ত ছাড় কীভাবে গণনা করা হয়?
ট্রাফিক বীমার ধাপ ব্যবস্থা আইন দ্বারা নির্ধারিত হয়; ক্যাস্কোতে অবশ্য হারগুলি বীমা কোম্পানির পণ্যের শর্তাবলীর উপর নির্ভর করে এবং সর্বোচ্চ মূল্য প্রয়োগ নেই। প্রচলিত ধাপ কাঠামোটি নিম্নরূপ: প্রথম দুর্ঘটনামুক্ত বছর প্রায় 30%, দ্বিতীয় বছর প্রায় 40%, তৃতীয় বছর প্রায় 50% ছাড়। কিছু পণ্যে হার 60-70% পর্যন্ত পৌঁছাতে পারে দেখা যায়। কোম্পানিগুলির মধ্যে পার্থক্য তৈরি হওয়ার কারণ এটিই; ক্যাস্কো কোট নেওয়ার সময় শুধু বার্ষিক প্রিমিয়াম নয়, দুর্ঘটনামুক্ত ধাপ নীতিও তুলনা করা উচিত।
ক্যাস্কোতে অতীত পলিসি ও দাবির রেকর্ড SBM-এর মাধ্যমে সব কোম্পানি দেখতে পায় বলে, আমার দাবির কথা কোনো কোম্পানিকে না বলার মতো কোনো বিকল্প নেই; সবাই একই রেকর্ড দেখে। এই স্বচ্ছতা দ্বিগুণ লাভের পেছনে দৌড়ানোদেরও বাধা দেয়।
ধাপ ও ক্ষতির রেকর্ড কীভাবে যাচাই করবেন?
আপনার ধাপ ও ইতিহাস দেখতে e-Devlet Kapısı-এর মাধ্যমে "ট্রাফিক পলিসি ও ক্ষতির তথ্য যাচাই" সেবাটি ব্যবহার করতে পারেন; T.C. পরিচয়পত্র নম্বর ও যানবাহনের তথ্যই যথেষ্ট। যানবাহনের অতীত ক্ষতির রেকর্ডের জন্য SBM ক্ষতি যাচাই সেবা প্রদান করে; e-Devlet, SBM-এর অফিসিয়াল ওয়েবসাইট ও SMS লাইনের মাধ্যমে এতে পৌঁছানো যায়।
আরেকটি বিষয় হলো ট্রাফিক জরিমানার প্রসঙ্গ: ট্রাফিক জরিমানা আপনার ধাপ কমায় না। তবে শাস্তিমূলক পয়েন্ট ও লাইসেন্স বাজেয়াপ্তির রেকর্ড বিধিমালা অনুযায়ী প্রিমিয়াম নির্ধারণে ব্যবহৃত হতে পারে বলে প্রিমিয়াম বাড়াতে পারে। অর্থাৎ ধাপ জায়গায় থাকে, কিন্তু বিল তবুও বেড়ে যেতে পারে।
উপসংহার: ছাড় রক্ষার উপায়
দুর্ঘটনামুক্তি ছাড় বছরের পর বছর ধরে একটি গুরুতর সঞ্চয় এবং সর্বোচ্চ ধাপে আপনার প্রিমিয়ামের অর্ধেক কেটে দেয়। এই সঞ্চয় রক্ষা করতে চারটি নিয়মই যথেষ্ট: পলিসিটি নিরবচ্ছিন্নভাবে নবায়ন করুন, ছোট ক্ষতিগুলো সম্ভব হলে নিজেই বহন করুন, দোষী দুর্ঘটনায় ক্ষতিপূরণের দীর্ঘমেয়াদি খরচ ভাবুন এবং যানবাহন বিক্রি করার সময় জেনে নিন যে আপনার অর্জিত অধিকার আপনারই এবং একই ধরনের যানবাহনে তা চলতে থাকবে। বছরে অন্তত একবার e-Devlet-এর মাধ্যমে আপনার ধাপ পরীক্ষা করা শুরু থেকেই বিস্ময় এড়িয়ে যায়।
সূত্রসমূহ
- ট্রাফিক বীমার দুর্ঘটনামুক্তি ছাড় কী, কীভাবে প্রয়োগ হয়?
- দুর্ঘটনামুক্তি ছাড় সম্পর্কে আপনার যা জানা দরকার
- দুর্ঘটনামুক্তি ছাড়ের অধিকার 2026: কোম্পানি পরিবর্তনে ছাড় স্থানান্তরিত হয় কি?
- 2026 সালের ট্রাফিক বীমায় 5 যানবাহনের নিয়ম কী?
- কাসকো দুর্ঘটনামুক্তি ছাড় সম্পর্কিত তথ্য
- দুর্ঘটনামুক্তি ছাড় কী? কখন হারানো যায়?
- কাসকো দুর্ঘটনামুক্তি ছাড়: সুবিধা, সুরক্ষা ও যাচাই
- দুর্ঘটনামুক্তি ছাড় কী?
- দুর্ঘটনামুক্তি ছাড় কী, কীভাবে কাজ করে?
- SBM ক্ষতি যাচাই: যানবাহনের ক্ষতির রেকর্ড কীভাবে দেখা যায়?
- দুর্ঘটনামুক্তি ধাপ কী, কীভাবে গণনা করা হয়?
- কাসকো বাতিল কীভাবে হয়?
- যানবাহন বিক্রয়ে কাসকো ও ট্রাফিক বীমার প্রক্রিয়াসমূহ
- ছোট ক্ষতিগুলো কি কাসকো দুর্ঘটনামুক্তি ছাড়কে প্রভাবিত করে?