لماذا لا تغطي وثيقة التأمين الشامل (كاسكو) كل ضرر؟ الاستثناءات في الوثيقة
شارك هذه الصفحة
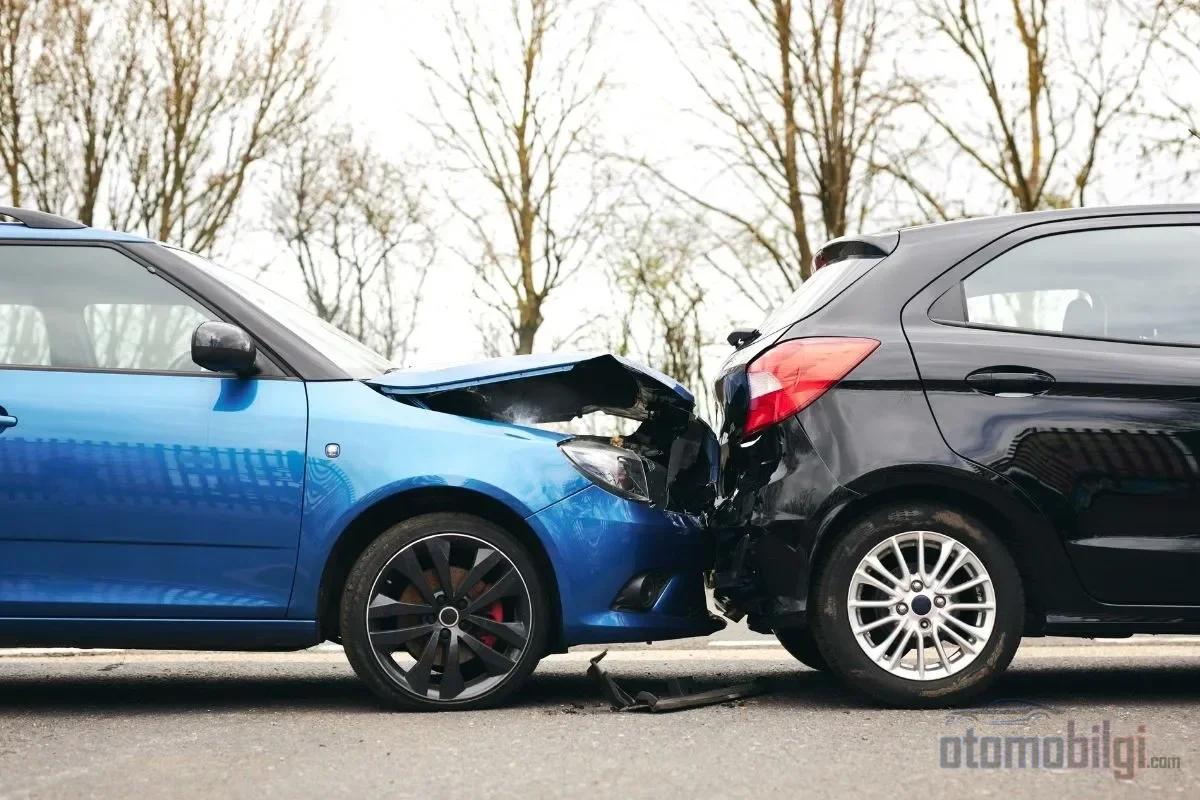
على الرغم من أن التأمين الشامل (كاسكو) نوع من التأمين يحمي سيارتك ضد السرقة والحوادث والحرائق والكوارث الطبيعية، إلا أنه لا يغطي كل ضرر. في الشروط العامة التي يقوم عليها البوليصة، تُدرج بوضوح الحالات المستثناة من التغطية والمخاطر التي لا تدخل في نطاقها إلا بملاحق إضافية؛ ومعظم الأضرار التي يرفضها المؤمِّن تنشأ عن إغفال القارئ لهذين التمييزين. فيما يلي ستجد الحالات التي لا يكون فيها للتأمين الشامل التزام بالدفع، والضمانات التي تختلف من بوليصة إلى أخرى، والخطوات التي يمكن لمن يواجه قرار رفض اتباعها.
أبرز النقاط
- القيادة فوق الحد القانوني للكحول مستثناة من التغطية في جميع وثائق التأمين الشامل.
- في حالة القيادة دون رخصة أو بما يخالف الرخصة، لا يقوم المؤمِّن بأي دفعة.
- الفيضانات والزلازل والبَرَد وفقدان المفتاح لا تدخل في التغطية إلا بملاحق إضافية.
- التأمين الشامل سارٍ داخل حدود تركيا؛ وللسفر خارج البلاد يلزم بند إضافي.
- يجب عادةً الإبلاغ عن الضرر خلال 5 أيام عمل كتابياً.
لماذا لا يغطي التأمين الشامل كل ضرر؟ من أين تأتي الاستثناءات في البوليصة؟
الجواب محفوظ في جملة واحدة: جميع ضمانات التأمين الشامل واستثناءاته تستند إلى وثيقة تسمى الشروط العامة لتأمين المركبات الشامل وهذه الوثيقة تحدد بدقة ما سيُدفع بقدر ما تحدد ما لن يُدفع. إذا كان المؤمِّن سيرفض ضرراً ما، فإنه يبحث عن هذا السبب إما في قسم الحالات المستثناة من التغطية في الشروط العامة أو في الشروط الخاصة المكتوبة في بوليصتك. أي أن الرفض ليس في الغالب قراراً تعسفياً، بل هو دخول البنود التي لم تقرأها يوم وقعت القرير حيز التنفيذ.
لهذه المسألة فخ واحد قديمه وحديثه على السواء: ينظر الإنسان إلى قسط البوليصة، ويلقي نظرة على قائمة الضمانات، ويتخطى الاستثناءات. لكن الطبيعة الحقيقية للتأمين الشامل تظهر في صفحة الاستثناءات. تقسم الشروط العامة المنتجات إلى أربعة: التأمين الشامل الضيق يغطي جزءاً من المخاطر الأساسية، والتأمين الشامل يغطيها كاملة، والتأمين الشامل الموسع يغطي بالإضافة إلى ذلك جزءاً من المخاطر الإضافية، أما التأمين الشامل الكامل فيغطي جميع المخاطر الإضافية. ويُلزم كتابة اسم المنتج في البوليصة بخط لا يقل عن 16 نقطة؛ أي يكفي أن تنظر إلى عنوان الورقة لمعرفة مستوى الحماية التي اشتريتها.
الحالات غير المشمولة بالتغطية: أسباب الرفض القاطعة من المؤمِّن
يسرد القسم A.5 من الشروط العامة الحالات التي لا تترك مجالاً للجدل. وأهمها كما يلي:
- الحرب وأحداث مماثلة: الأضرار التي تحدث أثناء الحرب أو الغزو أو الحرب الأهلية أو الثورة أو التمرد والتحركات العسكرية أو الإدارية المرتبطة بها.
- المخاطر النووية: الأضرار الناشئة عن الوقود النووي والإشعاع وتلوث النشاط الإشعاعي.
- القيادة دون رخصة: الأضرار التي تحدث أثناء قيادة شخص لا يملك رخصة القيادة المطلوبة وفق التشريعات مستثناة من التغطية.
- الكحول والمخدرات: لا يدفع المؤمِّن في حالة القيادة تحت تأثير الكحول أو المخدرات فوق الحد المحدد في لائحة المرور.
- الأضرار المتعمدة: الأضرار الناشئة عن قصد المؤمَّن له أو الأشخاص المسؤول عنهم أو الأشخاص الذين يعيشون معهم، والاستيلاء على المركبة، لا تُغطى في هذا الإطار.
- مخالفة الغرض من الاستخدام: استخدام المركبة المؤمَّنة لغرض خاص بشكل مخالف للغرض المذكور في الرخصة، مثل نقل الركاب بدون إذن.
المادة الأخيرة ليست بعيدة، بل قريبة: حكمت محكمة أوروبية في عام 2026 برفض تعويض التأمين الشامل عند استخدام مركبة مؤمَّنة لغرض خاص في نشاط تجاري. كتابة الاستخدام الفعلي للمركبة بشكل صحيح عند التصريح بغرض الاستخدام ليس تفصيلاً تجميلياً، بل هو شرط أساسي لقيام التغطية. المركبة المذكورة في الرخصة بأنها للاستخدام الخاص توقف تغطيتها فعلياً في اليوم الذي تُستخدم فيه في عمل تجاري.
هل يدفع التأمين الشامل في حالة القيادة تحت تأثير الكحول؟ العتبة والفروق الدقيقة
هذا هو السؤال الأكثر تكراراً، وجوابه ذو طبقتين. الطبقة الأولى قاطعة: الحوادث التي تقع تحت تأثير الكحول فوق الحد القانوني أو تحت تأثير المخدرات تُعتبر خارج التغطية في جميع وثائق التأمين الشامل. فيما يتعلق بالعتبة، يجب الرجوع إلى تشريعات المرور؛ حتى 0.50 جزء من الألف من الكحول لا تشكل مشكلة، بينما يُذكر صراحةً أن التأمين الشامل لن يدخل حيز التنفيذ عند 1.00 جزء من الألف أو أكثر.
الطبقة الثانية تحمل الفروق الدقيقة. وفقاً للرأي الراسخ لدى الدائرة المدنية السابعة في محكمة النقض، فإن كون السائق تحت تأثير الكحول وحده لا يجعل الضرر خارج التغطية؛ يجب أن يكون سبب الحادث الحصري هو الكحول. كان مثال حزام الأمان يُعد قديماً من كلاسيكيات هذه المهنة: إذا وقع الحادث بسبب غير مرتبط بالكحول، فإن التزام الدفع يبقى قابلاً للنقاش حتى لو كانت الكحول قد فاقمت النتائج. عملياً، تستخدم شركات التأمين الكحول بشكل متكرر كسبب للرفض؛ ويجب أيضاً عدم نسيان أنه يمكن إجراء الدفع إذا وجدت نسبة تقصير مع الكحول مجتمعةً، وأن بإمكان المؤمِّن الرجوع على السائق المقصّر بالمبالغ التي دفعها.
الاستثناءات: التأمين الشامل يدفع لكن المؤمَّن عليه يتحمل جزءاً منها
لا ينبغي الخلط بين الاستثناء والتحمل. الاستثناء يعني الحالة المستبعدة تماماً من التغطية؛ أما التحمل فيعني أن الجزء من الضرر حتى مبلغ أو نسبة معينة يعود إلى المؤمَّن عليه. على سبيل المثال، في وثيقة بتحمل نسبته 2%، من ضرر بقيمة 10.000 ليرة، يتحمل المؤمَّن عليه 200 ليرة، والباقي يعود إلى المؤمِّن. من الضروري كتابة التحمل بشكل صريح في الوثيقة؛ وإلا فلا يمكن تطبيقه.
التطبيق الأكثر شيوعاً في السوق هو بند "التحمل مع الخدمة المعتمدة". ينص هذا البند على أنه إذا وافقت على الذهاب إلى مركز خدمة خاص متعاقد في حالة الضرر، فلن يُطبَّق التحمل. المشكلة هنا هي أن فرق قطع الغيار وأجرة العمل بين الخدمة المعتمدة ومركز الخدمة الخاص المتعاقد قد ينعكس على المؤمَّن عليه. يبدو توفير قسط التأمين جذاباً؛ لكن الفرق الذي سيخرج من جيبك يوم الضرر هو أيضاً جزء من الحساب. قديماً كانت الوثيقة ذات التحمل خياراً هامشياً، أما الآن فقد انتشرت بشكل أكبر بكثير بسبب ضغط الأقساط؛ يكفي أن تتذكر أن المسؤولية انتقلت إليك مع السعر.
التغطيات الاختيارية: قول "لديّ تأمين شامل" لا يغطي كل شيء
ما يرفع قسط التأمين الشامل ويُنشئ الفرق الحقيقي بين المنتجات هو المخاطر المؤمَّن عليها بموجب اتفاقية إضافية. هذه مذكورة في الشروط العامة، وقد تكون موجودة في وثيقتك أو غير موجودة حسب مستوى منتجك:
- الظواهر الطبيعية: الزلازل والانهيارات الأرضية والعواصف والبَرَد والبرق والفيضانات والسيول لا يشملها التأمين إلا باتفاقية إضافية. حتى تقول "لديّ تأمين شامل، ستُعوَّض خسائر السيول حتماً"، يجب أن تكون هذه التغطية مكتوبة في وثيقتك.
- فقدان المفتاح: في بعض المنتجات تُعوَّض تكلفة استبدال أسطوانة القفل والمفتاح في حال فقدان المفتاح أو سرقته ضمن حدود معينة؛ بينما في بعض الوثائق لا يتوفر سوى خدمة المساعدة على الطريق، وهذه الخدمة لا تغطي كلفة المفتاح أو البرمجة. وقد يُطلب محضر شرطة عند تقديم الطلب.
- الأضرار الناتجة عن نقص الزيت أو الماء أو التجمد أو قلة الصيانة: ولا يمكن تغطية هذه الحالات إلا باتفاقية إضافية.
- الأعطال الميكانيكية والإلكترونية: التأمين الشامل ليس ضمان إصلاح أو صيانة؛ فهو لا يغطي الأعطال التي لا تنتج عن حادث مشمول بالتغطية ولا أضرار الإطارات. تُشترى تغطية العطل الميكانيكي بقسط منفصل.
- الأمتعة الشخصية: بينما تشمل التغطية الأساسية أشياء مثل النظارة والحقيبة، فإن الشيكات والنقد والمجوالat وهاتف الجوال والحاسوب المحمول خارج التغطية.
فقدان القيمة موضوع منفصل: كقاعدة عامة، لا يدفع التأمين الشامل خسارة القيمة السوقية. على الطرف غير المخطئ أو قليل الخطأ أن يوجه هذا الطلب إلى تأمين المرور الخاص بالسيارة الأخرى، خلال 15 يوماً من تاريخ الحادث. وإذا اعتُبرت السيارة خسارة كاملة، يُدفع المبلغ بعد خصم قيمة الخردة من القيمة السوقية؛ أي في سيارة قيمتها السوقية 800.000 TL تُضاف قيمة الخردة إلى الإجمالي. وأخيراً، ينبغي التذكر: التأمين الشامل ساري المفعول داخل حدود تركيا فقط. أما الحوادث والسرقات والأضرار التي تقع في الخارج فلا تدخل تحت التغطية إلا باتفاقية إضافية أو بترتيب البطاقة الخضراء.
التصريح الخاطئ: الخطأ الأكثر شيوعاً في رفض التعويض
يعتمد أكبر قسم من ملفات الرفض على معلومات خاطئة أُدلي بها يوم التوقيع. ومن الأمور الكلاسيكية في هذا البند: إخفاء الحوادث السابقة، وكتابة عدد الكيلومترات بشكل خاطئ، والتصريح العكسي بغرض الاستخدام. وإذا ثبت أن التصريح الخاطئ متعمد، لا يُعوَّض ضرر الحادث؛ وحتى لو لم يكن الخطأ قصداً، فإن إعادة احتساب القسط تُطرح، وفي أسوأ السيناريوهات تخفيض التعويض بنسبة معينة.
المعدات غير المدونة في دفتر المركبة ومشاكل التجهيزات
حلبات الحديد ونظام الوسائط المتعددة أو عبوة الغاز LPG المركبة لاحقاً على السيارة لا تُحتسب ضمن قيمة التأمين ما دامت مدونة في دفتر المركبة. ولكي تدخل هذه المعدات تحت التغطية، يجب إثباتها في الوثيقة كبند "الملحقات الإضافية" بقيمة الفاتورة. وإلا، فلن يُعوَّض ثمن ذلك الجزء يوم وقوع الضرر، أو تنشأ نزاعات بسبب مشاكل التجهيزات، أي التقييم الصحيح لقيمة السيارة. وتأمين السيارة بتجهيزات صحيحة يقي من دفع قسط زائد ومن مواجهة مفاجآت بالقيمة السوقية في حالة الخسارة الكاملة.
التأخر في الإبلاغ عن الضرر
وفقاً للشروط العامة، يجب إبلاغ شركة التأمين كتابياً عن الضرر أو الحادث خلال 5 أيام عمل من تاريخ الحادث أو الضرر. وقد يكون الإبلاغ المتأخر بحد ذاته سبباً للرفض. إذا تعذر على شركة التأمين إكمال فحصها خلال ثلاثة أشهر، تسري أحكام خاصة؛ لكن الأكثر عملية هو الإبلاغ عن الضرر في يوم وقوعه نفسه. وأقولها كعادة اكتسبتها عبر ثلاثين عاماً: لا يوجد ملف أجّل المحضر أو الصور أو عملية الإبلاغ وانتهى به المطاف لصالح صاحبه لاحقاً.
البنود التي يجب مراجعتها قبل توقيع الوثيقة
| نقطة التحقق | ما الذي يجب فحصه |
|---|---|
| نوع المنتج | هل هو تأمين ضيق أو موسع أو شامل؛ قراءة الشروط العامة والخاصة |
| الاستثناءات والشروط الإضافية | نسبة الاستثناء، شرط الخدمة المعتمدة/المتعاقدة، فرق قطع الغيار والعمالة |
| التغطيات الإضافية | وجود تغطيات الفيضان والزلازل والبرد والسفر خارج البلاد والمفاتيح والسيارة البديلة |
| شرط قطع الغيار | شرط القطع الأصلية/المكافئة والمرجع المعتمد لتحديد القيمة السوقية |
| خصم عدم وقوع أضرار | شروط الحفاظ على الخصم في الحوادث التي يكون الطرف الآخر مسؤولاً بالكامل |
بند عدم وقوع الأضرار يتطلب عناية: في الحوادث التي يكون الطرف الآخر مسؤولاً بالكامل أو في أضرار الزجاج التي تُغطى مرة واحدة سنوياً، يُحافظ عادةً على خصم عدم وقوع الأضرار؛ وعند الخصومات البالغة 40% وأكثر، لا يُفقد الخصم بالكامل حتى مع وقوع حادث. وإذا تُركت فترة زمنية فارغة في الوثيقة، قد يُطبق زيادة في القسط. الخطأ الشائع هو نفسه دائماً: النظر إلى السعر فقط، وعدم قراءة الوثيقة، وتوقيع أرخص منتج بدلاً من اختيار تغطية تناسب الاحتياجات.
ماذا تفعل إذا رُفض التعويض؟ طريق الاعتراض
قرار الرفض ليس الكلمة الأخيرة. الطريق المتبع واضح تماماً:
- قدّم اعتراضاً كتابياً لشركة التأمين ضد خطاب الرفض.
- إذا اعترضت على تقرير الخبير، فإن الشركة ملزمة بالرد خلال 15 يوم عمل.
- إذا لم يتم التوصل إلى نتيجة، فاتجه إلى لجنة التحكيم في التأمين أو ارفع دعوى قضائية؛ فالتحكيم في نزاعات التأمين الشامل وسيلة سريعة وفعالة.
من المعروف أن أكثر مواضيع الاعتراض شيوعاً في ملفات الرفض هي الكحول ورخصة القيادة والإخطار المتأخر. في هذه البنود الثلاثة، تحدد قوة الدليل الذي بحوزتك مصير الاعتراض. فمن يقرأ الاستثناءات قبل توقيع الوثيقة يتجنب أن يكون طرفاً في نزاع سيُرفع إلى المحكمة يوم وقوع الضرر؛ وكل خبرة علم التأمين تتسع في هذه الجملة.
المصادر
- الشروط العامة لتأمين الكاسكو للسيارات – TSB
- أسعار الكاسكو 2026 – الكاسكو الموسع، Turkey Sigorta
- تأمين الكاسكو 2026 | Allianz Türkiye
- ماذا يغطي تأمين الكاسكو؟ 2026 – Sigortacınız
- قرار محكمة النقض الدائرة المدنية السابعة عشرة رقم 2018/4623 – Kazancı
- هل يغطي الكاسكو وتأمين المرور أضرار الحادث أثناء القيادة تحت تأثير الكحول؟ – Sigortam.net
- الأسباب الأكثر شيوعاً في قرارات رفض تعويض الكاسكو – Ebru Ünsal
- إجراءات الاعتراض على رفض تعويض الكاسكو ورفع الدعوى 2026 – Balgat Hukuk
- استخدام المركبة المؤمّنة لأغراض تجارية – قرار محكمة النقض العامة للقانون المدني رقم 15.4.2026 – Munar