هل يحميك التأمين عند استخدام سيارة شخص آخر؟
شارك هذه الصفحة
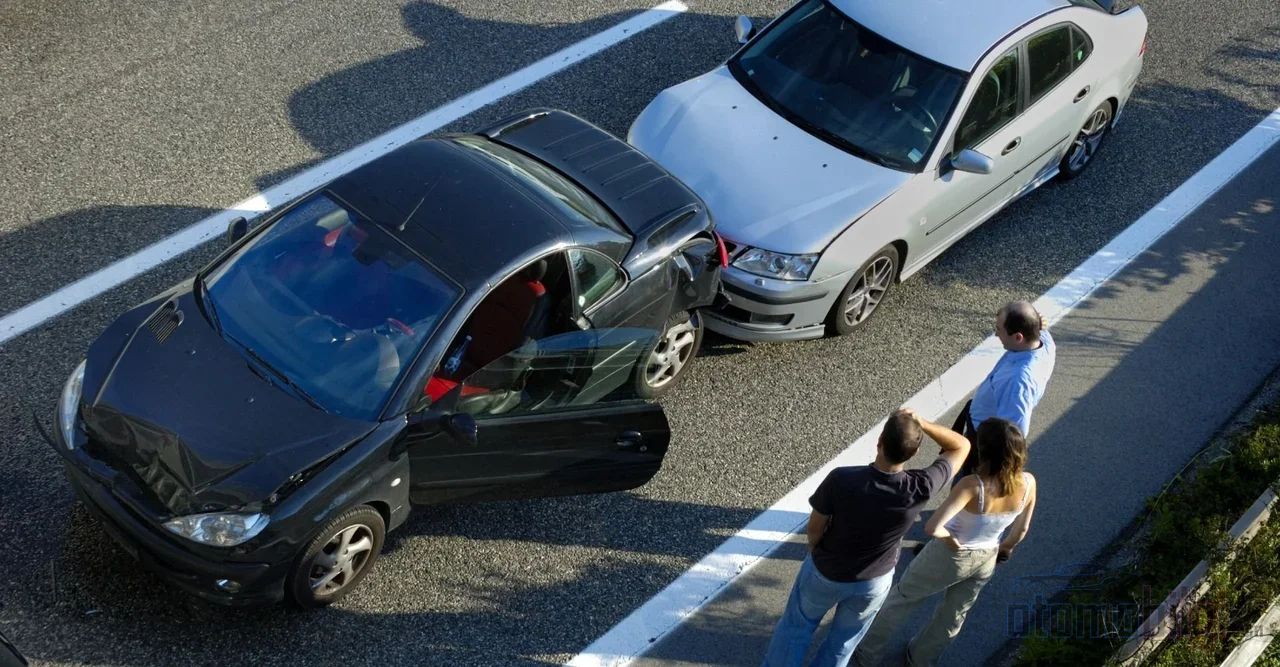
تأمين السيران يغطي المركبة؛ لذلك إذا تعرض شخص آخر لديه رخصة لحادث أثناء استخدام مركبتك، يحتفظ تأمين السيران الإلزامي بصلحيته ويدفع أضرار الطرف الآخر. أما تأمين الشامل (كاسكو) فمختلف: إذا كان في الوثيقة شرط متعلق بالسائق ولم يلتزم مستخدم المركبة بهذا الشرط، يمكن لشركة التأمين أن تخصم من التعويض أو ترفض الدفع. أي أن الإجابة المختصرة هي: بالنسبة للطرف الآخر يدخل التأمين حيز التنفيذ في كل الأحوال، أما في أضرار المركبة نفسها فتفاصيل العقد هي الحاسمة.
أبرز النقاط
- تأمين السيران يغطي المركبة؛ حتى لو استخدمها شخص آخر فهو يتحمل أضرار الطرف الآخر.
- في عام 2026 بلغ حد التغطية المادية لتأمين السيران لكل مركبة 400000 ليرة تركية.
- في تأمين الشامل مع خصم للسائق الواحد أو للسائقين المحددين، يتم الخصم من التعويض عندما تقود المركبة شخص غير السائق المحدد.
- تأمين الشامل غير إلزامي؛ بينما تأمين السيران إلزامي بموجب قانون حركة المرور على الطرق رقم 2918.
- في حالة القيادة تحت تأثير الكحول أو دون رخصة، يمكن للتأمين استرداد التعويض الذي دفعه من السائق ومن مالك المركبة.
هل يؤمّن تأمين السيران المركبة أم السائق؟
لأنني في هذه المهنة منذ أكثر من ثلاثين عامًا، أصبح هذا التمييز من أكثر ما أكرره: تأمين السيران الإلزامي يُصدر باسم صاحب الرخصة لكن ما يؤمّنه هو المركبة نفسها، وليس الشخص الذي خلف المقود. عندما يستخدم ابنك أو صديقك أو أحد موظفيك في مكان عملك المركبة ويسبب حادثًا، فإن الوثيقة ملزمة بدفع الأضرار المادية للطرف الآخر. ومَن يقود المركبة لا يغيّر هذه المهمة الأساسية.
ومع ذلك، يجب ألا ننسى أن الحادث سيؤثر على وضع الوثيقة الخالي من الحوادث. مالك المركبة يعتبر خصم الخلو من الحوادث الذي جمعه على مر السنين ملكًا له؛ والحادث الذي سبقه شخص آخر قد يخفض جدول الخصم هذا. أي أنه حتى لو دفع التأمين، فإن جزءًا من الفاتورة يُسجَّل بمرور الوقت على حسابك. كنا في السابق نحسب هذا الجدول بالورقة فوق الطاولة، والآن يظهر في النظام خلال ثوانٍ؛ لكن الآلية واحدة.
أما في جانب تأمين الشامل فتنقلب المعادلة. عندما يقع حادث في مركبة تعود لشخص آخر، فإن الوثيقة التي تدخل حيز التنفيذ ليست تأمين السائق الشامل، بل تأمين مالك المركبة الشامل. السائق لا يستخدم مركبته بل المركبة التي أُعيرت إليه؛ لذلك تنطلق التغطية دائمًا من وثيقة صاحب الرخصة.
متى يدفع تأمين الشامل ومتى لا يدفع عندما يقود المركبة شخص آخر؟
لكي يظل تأمين الشامل ساريًا في مركبة يقودها شخص آخر، يُشترط توفر ثلاثة شروط أساسية: موافقة مالك المركبة، والاستخدام المتوافق مع شروط الوثيقة، وحمل السائق رخصة سارية. القيادة تحت تأثير الكحول أو المخدرات تكسر هذه المعادلة. عند توفر هذه الشروط، يغطي تأمين الشامل أضرار المركبة نفسها بقدر ما تسمح به الوثيقة. وعندما لا تتوفر، يتغير الوضع بسرعة.
| الحالة | النتيجة |
|---|---|
| الاستخدام دون إذن مالك المركبة | تأمين الشامل عادة لا يدفع |
| سائق دون رخصة | يخرج عن نطاق التغطية |
| القيادة تحت تأثير الكحول أو المخدرات | في الغالب خارج التغطية؛ وإذا تم الدفع يصبح حق الرجوع مطروحًا |
| في وثيقة خصم السائق الواحد، استخدام شخص آخر | يتم الدفع ولكن يُقتطع بنسبة الخصم من التعويض |
| في وثيقة خصم السائقين الاثنين، استخدام شخص ثالث | يُقتطع أيضاً بنسبة الخصم |
السيناريو الأكثر شيوعاً في تطبيق شرط السائق عملياً هو الدفع مع خصم. إذا تم الإقرار بخصم السائق الواحد في الوثيقة وتحدث الضرر أثناء استخدام المركبة من قبل شخص غير السائق المحدد، تذهب شركة التأمين إلى خصم بنسبة الخصم من التعويض. أي أن الدفع لا يُقطع تماماً، لكن مبلغاً من المال يخرج من جيب صاحب المركبة. ما تنص عليه شروط الوثيقة عند هذه النقطة هو الفيصل قبل كل شيء؛ وثيقتان قد تنتجان نتائج مختلفة لنفس المركبة.
هل هناك شرط لإضافة سائق ثانٍ؟
نعم. للاستفادة من خصم السائقين الاثنين، يجب أن يكون السائق الثاني الذي سيُضاف إلى الوثيقة أكبر من 30 عاماً ومن حائز على رخصة قيادة منذ 3 سنوات على الأقل . من يستخدمون المركبة بشكل مشترك داخل أسرتهم يجب أن يطرحوا هذه التفصيلة حتماً في فترة تجديد الوثيقة؛ معرفة مسبقاً بأن رخصة الابن الجديدة لا تتيح إضافته إلى هذا الخصم تمنع المفاجأة في يوم الضرر.
المسؤولية القانونية: على من تقع، السائق أم صاحب المركبة؟
جدول المسؤولية، على عكس ما يتصوره معظم المستخدمين، ثنائي الاتجاه. بموجب المادة 66 من قانون الالتزامات التركي، يخضع صاحب المركبة لمبدأ المسؤولية المطلقة: حتى لو أعار المركبة إلى قريب له، يُحمَّل مسؤولاً عن الأضرار الناشئة عن الحادث وكأنه خطأه هو. وتشير المادة 85 من قانون المرور على الطرق إلى الاتجاه نفسه؛ فصاحب المركبة مسؤول عن خطأ السائق ومن يساعدونه. أما المسؤولية الجنائية فتختلف وهي شخصية: لا يتحمل أحد المسؤولية الجنائية عن فعل شخص آخر.
مسؤولية الشخص الذي يستعير المركبة ثقيلة أيضاً. فالاستعارة، واسمها في القانون "العارية"، تُلزم بحسب مؤسستها من أخذ المركبة بإعادتها دون ضرر كما استلمها. في حادث يكون مسؤولاً عنه بنسبة 100%، يتحمل بالكامل تجاه صاحب المركبة تكلفة إصلاح المركبة المستعارة وخسارة قيمتها. وهذا التزام ينشأ عن القانون حتى دون عقد؛ فالقرابة والصداقة لا تلغيانه.
تتضح المسؤولية أيضاً عند نقطة نفاد حدود التغطية. فحتى عام 2026، حد التغطية المادية لتأمين المرور لكل مركبة 400000 ليرة تركية. وعندما يتجاوز الضرر هذا المبلغ، مثلاً إذا بلغ الضرر 430000 ليرة تركية، يُطالَب السائق المسؤول بالباقي 30000 ليرة تركية . أما دعوى التعويض المعنوي في الحوادث التي تؤدي إلى إصابة أو وفاة فتُوجَّه مباشرة إلى صاحب المركبة. وفي حالة السرقة والاستيلاء العنيف لا يُعد الأمر منتهياً أيضاً: إذا لم يتمكن صاحب المركبة من إثبات عدم مسؤوليته، تستمر المسؤولية.
وهناك بعد جنائي أيضاً. إعطاء المركبة لمعارف لك يحمل رخصة قيادة ليس جريمة بحد ذاته؛ لكن إذا جعلت شخصاً بلا رخصة أو تحت تأثير الكحول يقودها، ستتلقى مع السائق غرامة مرورية بصفتك المالك أيضاً. هذه المادة تمنع المستأذِن من التهرب خلف الحائط.
على أي أسس يمكن لشركة التأمين رفض الضرر؟
أسباب الرفض الأكثر شيوعاً في التطبيق محدودة: عدم المشمول بالضمان، التبليغ المتأخر، المستندات الناقصة، القيادة بدون رخصة، الكحول، وانتهاء صلاحية الوثيقة. ولم تكن جميعها بنفس الوزن. فمثلاً، رفض التعويض بالكامل لسائق ليس لديه رخصة لكنه كان في وضع غير مخطئ وقت الحادث موقف مثير للجدل قانونياً؛ حيث يتم تقييم ضرر السائق غير المخطئ والضرر الواقع على الطرف الآخر بشكل منفصل.
أما في جانب الرجوع فعبء الإثبات يقع على شركة التأمين. ويجب على الشركة أن تثبت أن السائق كان في حالة سكر أو بدون رخصة كي تسترد التعويض الذي دفعته من السائق ومالك السيارة. وإذا لم يتم إجراء اختبار الكحول بعد الحادث، لا ينشأ حق الرجوع. وهذا إجراء وقائي مهم في الممارسة العملية، ولهذا يجب أخذ محاضر الشرطة بعناية فائقة.
كيف يتم الاعتراض على الرفض؟
- أولاً قدّم اعتراضاً كتابياً لشركة التأمين؛ واطلب منهم إعادة تقييم سبب الرفض والبند الوثائقي الذي استند إليه.
- إذا لم تظهر نتيجة، فعِد إلى لجنة التحكيم التأميني؛ فهذا المسار سريع ومنخفض التكلفة.
- إذا تعذر الحصول على نتيجة من التحكيم أو كان طريق الدعوى القضائية أنسب، فاتجه إلى المحكمة؛ وتُنظر الدعوى على أساس شروط الوثيقة التي استُخدمت فيها السيارة ومحضر تحديد الحادث.
واحرص على تذكر المواعيد: على المؤمن له أن يُبلغ المؤمِّن انطلاقاً من لحظة علمه بالحدث خلال خمسة أيام وإذا واجهتك إجراءات تنفيذ غير مستندة إلى حكم قضائي، فالاعتراض خلال سبعة أيام من تبلغ أمر الدفع يوقف إجراءات التنفيذ. هاتان المددتان من أكثر التفاصيل إيلاماً في ملفات الأضرار؛ فالتبليغ المتأخر يظهر أمام الشركة كأسهل ذريعة للرفض.
هل التأمين الشامل إلزامي، أم أن اشتراط سائق معين تكلفة؟
لنوضح أولاً تمييزاً واضحاً: التأمين الشامل (كاسكو) ليس تأميناً إلزامياً. الإلزامي هو تأمين المرور فقط. أما الكاسكو فهو ضمان اختياري يُؤخذ لحماية قيمة السيارة نفسها، ويتشكل سعره بحسب السيارة والضمانات وإقرارات السائق. واعتباراً من 2026، تتراوح أقساط الكاسكو للسيارات الجديدة تقريباً بين 10.000 و40.000 ليرة تركية وهذا النطاق الواسع يُظهر أن كثيراً من العوامل، بما فيها إقرارات السائق في الوثيقة، تؤثر مباشرة على القسط.
الوثيقة المأخوذة بإقرار سائق واحد أرخص؛ وفي المقابل تم تسعير السيارة بما يتوافق مع استخدام ذلك الشخص فقط. والخصم الذي سيُطبق عند استخدام شخص آخر يمثل النطاق الكامل لميزة السعر هذه. أي أن شرط السائق ليس عائقاً تعسفياً من شركة التأمين، بل هو ثمن إقرارٍ يخفّض القسط. وإذا كانت السيارة تُستخدم فعلاً من أكثر من شخص في الأسرة، فإن اشتراط إقرار سائقين، إذا كانت الشروط مناسبة، ودفع القسط وفقاً لذلك هو غالباً الحل الأكثر توازناً. قديماً كانت هذه الإقرارات تُشكَّل شفهياً عبر التفاوض مع وكيل التأمين؛ أما اليوم فتُختار بمربع اختيار في شاشات عروض الأسعار، لكن النتيجة تبقى على الطاولة نفسها: إذا لم يتطابق الإقرار مع الواقع، فإن الفرق في يوم الضرر يخرج من جيبك.
من بين تطورات أخرى في التأمين الشامل (كاسكو) عام 2026 أيضًا تكييف التغطيات مع المركبات الكهربائية: تغطية تلف البطارية، ومحطات الشحن، والكابلات والتوصيلات تجد مكانها في وثائق التأمين. ورغم أن هذا التطور لا علاقة له مباشرة بشرط السائق، فإنه يذكرنا بأهمية النظر عند تجديد الوثيقة ليس إلى مبلغ القسط فحسب، بل أيضًا إلى محتوى التغطيات.
الأسئلة الشائعة
لديّ رخصة قيادة وأصبت بحادث في سيارة صديقي؛ هل يدفع التأمين؟
بالنسبة لأضرار الطرف الآخر لا توجد مشكلة في القيادة برخصة سارية؛ فالتأمين الإلزامي لمرور هو الذي يدفع. أما بالنسبة لأضرار السيارة نفسها، فيتدخل التأمين الشامل (كاسكو) الخاص بمالك السيارة، وقد تكون التعويضة كاملة أو مخصوصة جزئيًا أو مرفوضة وفقًا لشروط السائق المنصوص عليها في الوثيقة.
هل يصح التأمين الشامل عندما تستخدم زوجتي أو ابني السيارة؟
يعتمد ذلك على إقرار السائق في الوثيقة. إذا كان خصم السائق الواحد أو السائقين متعددين معلنًا في الوثيقة ولم يكن الشخص الذي يقود مطابقًا لهذا التعريف، يتم اقتطاع نسبة الخصم من التعويضة.
إذا كنت المخطئ بالكامل، فهل يمكنني المطالبة من تأمين الطرف الآخر؟
لا. إذا كان لديك حظ من الصواب بنسبة مثل 25%، يمكنك المطالبة بنسبة قدرها خطئك؛ لكن في الحادث الأحادي لا يدفع التأمين الإلزامي، ولا يغطي خسارتك سوى تأمين شامل (كاسكو) ساري المفعول.
وفي الختام أود أن أقول: اطرح السؤالين ليس قبل ركوبك سيارة شخص آخر، بل قبل أن تُعطي سيارتك لشخص آخر. هل في الوثيقة شرط للسائق، وهل يقود هذا الشخص برخصة سارية وبوعي كامل؟ إن الإجابة عن هذين السؤالين حاسمة أكثر من كل النقاشات القانونية التي تُجرى بعد وقوع الضرر.
المصادر
- حادث مروري بمركبة مملوكة لشخص آخر والمسؤولية
- هل يغطي التأمين الشامل الحادث الناجم عن قيادة مركبة شخص آخر؟
- في تأمين المرور، هل المؤمَّن عليه هو المركبة أم السائق؟
- أكثر الأسئلة تكرارًا حول التأمين الشامل وتأمين المرور
- هل يدفع التأمين الشامل إذا وقع الحادث أثناء قيادة شخص آخر للمركبة؟
- ما هي حالات الحوادث التي يُبطل فيها التأمين الشامل؟
- ما يغطيه تأمين المرور وحدود عام 2026
- هل التأمين الشامل إلزامي؟ 2026
- أسعار التأمين الشامل للمركبات الجديدة 2026
- أحدث الاتجاهات في التأمين الشامل لعام 2026
- الاعتراض على قرار رفض تعويض التأمين الشامل 2026
- الاعتراض على رفض تعويض التأمين الشامل: الكحول ورخصة القيادة والتأخير في الإبلاغ
- رفض تعويض التأمين الشامل وعملية الاعتراض
- الاعتراض على رفض تعويض التأمين الشامل وعملية الدعوى القضائية 2026