التأمين الشامل أم تأمين المرور؟ أيهما يدفع وفي أي حالة؟
شارك هذه الصفحة
الكاسكو هي تأمين اختياري يغطي الأضرار التي تلحق بمركبة المؤمَّن له نفسه؛ أما تأمين المرور فهو تأمين إلزامي قانوناً يدفع الأضرار المادية والجسدية التي تسببها للطرف الآخر في حادث تقع أنت فيه بالخطأ. وأيّهما يدفع أيّ ضرر يتوقف على في أيّ مركبة حدث الضرر وتحت أي ظرف.
أبرز النقاط
- تأمين المرور إلزامي؛ أما الكاسكو فاختياري، وكلٌّ منهما لا يعوّض الآخر.
- حدود التغطية لتأمين المرور لفترة 2026: 400.000 ليرة و800.000 ليرة بفئات متدرجة.
- الأضرار مثل السرقة والحريق والبَرَد والفيضان تغطيها الكاسكو فقط.
- تأمين المرور لا يدفع الأضرار التي تلحق بمركبتك أنت؛ إما الكاسكو أو تدفعها أنت.
- غرامة المركبة غير المؤمَّنة 1.246 ليرة؛ وخصم انعدام الحوافقات يبدأ من 30% بنهاية السنة الأولى.
في بداياتي في هذه المهنة، كان نصف الزوار القادمين إلى مكاتب التأمين يطرحون السؤال ذاته: "لديّ تأمين أصلاً، فما فائدة الكاسكو؟". ومنذ ثلاثين عاماً لم تتغير الإجابة؛ ما تغيّر هو الحدود والأقساط فقط. فهما تأمينان وبابان منفصلان: أحدهما يحمي الطرف الآخر والآخر يحميك أنت. وفيما يلي سنشرح خطوة بخطوة، من خلال سيناريوهات من الحياة الواقعية، أيّ بوليصة تدفع أيّ ضرر.
الفرق الجوهري: تأمين من لحق به الضرر هو الذي يتدخل
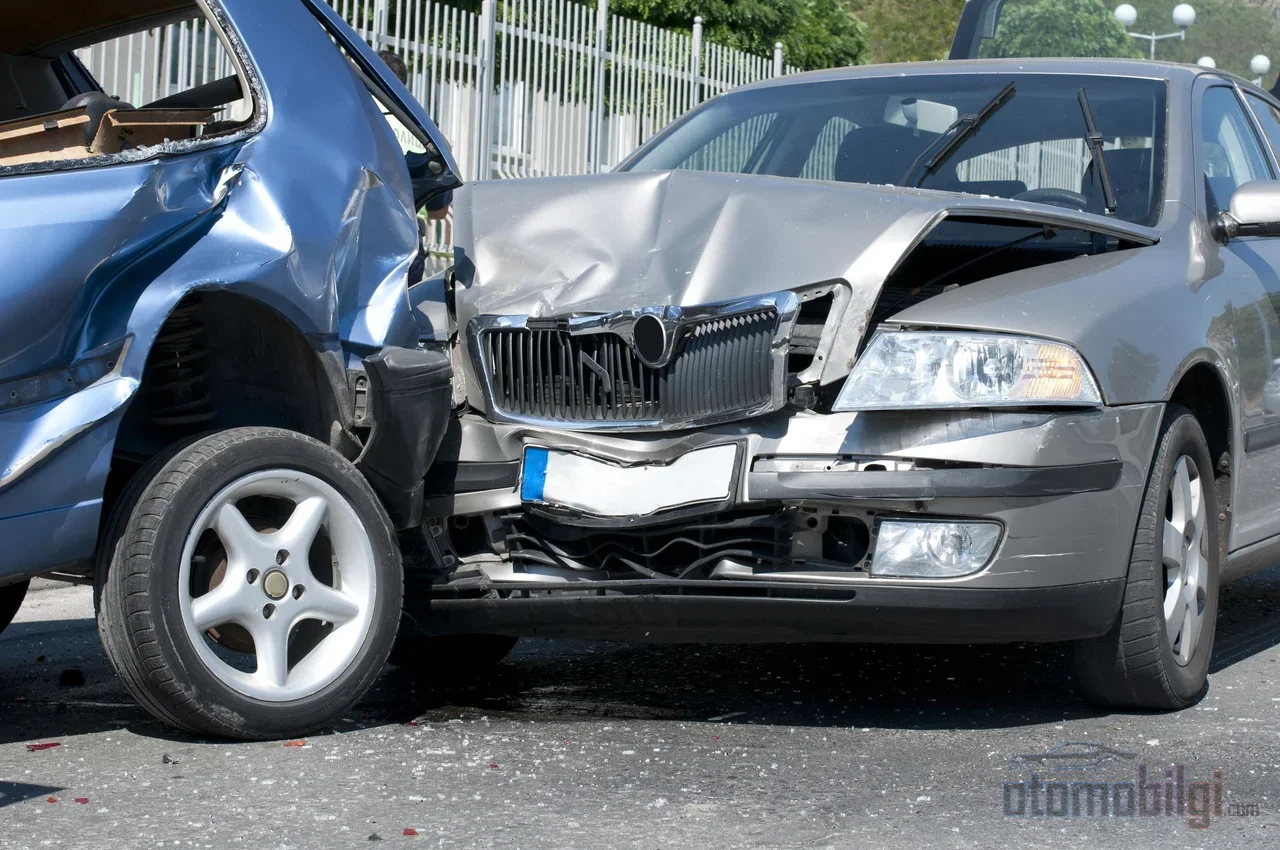
تأمين المرور الإلزامي هو بوليصة يجب إبراؤها بموجب قانون المرور على الطرق رقم 2918. وهو يدفع الأضرار المادية والجسدية التي تسببها للطرف الآخر في حادث تقع فيه بالخطأ، في حدود حدود البوليصة. أما الكاسكو فيؤمّن الأضرار التي تلحق بمركبتك أنت، وإبراؤه متروك لإرادتك. لا يمكن للمركبة غير المؤمَّنة التنقل على الطريق؛ بل لا تستطيع حتى اجتياز الفحص الفني. أما عدم إبراء الكاسكو فهو خيار مادي وليس مسألة قانونية.
كما أن منطق عمل البوليصتين مختلف. تُحدَّد الحدود القصوى لتأمين المرور سنوياً من قبل الدولة؛ ولا يمكن لشركات التأمين تجاوز هذا السقف. أما في الكاسكو فيحدد المؤمَّن له الحد الأقصى بنفسه، ويبني بوليصته وفق ميزانيتة وقيمة مركبته. في الماضي كانت هذه الفارق يبدو غير مهم؛ أما اليوم، نظراً لأن ضرر الطرف الآخر قد يتجاوز الحدود، فهنا بالضبط هي المنطقة الأولى التي يمكن أن تتدخل فيها الكاسكو.
وهناك أيضاً مسألة حالة الحركة. تأمين المرور سارٍ فقط في حالات مثل الحادث أثناء السير؛ ولا يغطي الأضرار التي تحدث والمركبة متوقفة. أما الكاسكو فتتدخل دون النظر إلى ما إذا كانت المركبة متحركة أم تنتظر عند الإشارة. فعندما تتورط في حادث وأنت متوقف أو تسير في المرور، تستطيع الكاسكو تغطية ضررك أنت دون النظر إلى من كان المخطئ.
| الموضوع | تأمين المرور | الكاسكو | |
|---|---|---|---|
| الإلزامية | إلزامي قانوناً | اختياري | |
| ماذا يحمي | أضرار الطرف الآخر | مركبتك أنت | |
| الأضرار أثناء التوقف | لا يغطيها | يغطيها | |
| السرقة والحريق والبَرَد | لا يغطيها | يغطيها | |
| الحد الأقصى | تحدده الدولة سنوياً | يحدده المؤمَّن له |
من يدفع الأضرار التي تلحق بالمركبة الأخرى؟
لقد اصطدمت بالمركبة أمامك وتبين أنك مسؤول بنسبة 100%. تتم تغطية كامل الأضرار من التأمين المروري للطرف المسؤول ضمن حدود الوثيقة. إذا كانت نسبة المسؤولية موزعة جزئياً مثل 75% أو 50%، يتم الدفع وفقاً لتلك النسبة أيضاً: إذا كنت مسؤولاً بنسبة 50%، فأنت تدفع نصف أضرار الطرف الآخر. من الممكن الاعتراض على نسبة المسؤولية؛ وصور الحادث وشهود العيان مفيدة في هذه المرحلة.
تظهر المسألة الحقيقية عند تجاوز الحد. إذا كانت الأضرار التي لحقت بالطرف الآخر 60,000 ليرة بينما الحد الأقصى لتأمينك المروري 38,000 ليرة فإن السائق المسؤول يدفع المتبقي البالغ 22,000 ليرة من جيبه الخاص. مساهمة التأمين الشامل هنا ملموسة: الجزء الذي يتجاوز حدود التأمين المروري يمكن أن تتولاه وثيقة التأمين الشامل إذا تمت إضافة تغطية المسؤولية المدنية الاختيارية (İMM). والمسؤولية المدنية الاختيارية، كما يوحي اسمها، هي حماية إضافية لمسؤولية مالية تختار أنت الحصول عليها وهي ليست إلزامية. ونضيف أيضاً أن مطالبات التعويض المعنوي تقع خارج نطاق التأمين المروري؛ فهذا النوع من الدعاوى هو المجال الذي يجب التفكير فيه لحماية المسؤولية المدنية الاختيارية.
الأضرار في مركبتك الخاصة: لماذا لا يكفي التأمين المروري؟
لننظر إلى الحادث نفسه من جانبك: اصطدمت بشخص من الخلف، وتضررت المركبتان. يغطي تأمينك المروري أضرار الطرف الآخر؛ أما الأضرار في مركبتك فتتم تغطيتها إما من جيبك أو من تأمينك الشامل. لا تتغير هذه القاعدة سواء كنت الطرف المسؤول أم لا. التأمين المروري لا يدفع بأي حال من الأحوال الأضرار التي تلحق بمركبتك في الحادث الذي كنت مسؤولاً فيه.
في الحادث الذي لا تكون فيه مسؤولاً، يقوم التأمين المروري للطرف الآخر بتغطية أضرار مركبتك. أي أن فكرة "لدي تأمين شامل، فليدفع الطرف الآخر أو لا يدفع" تعمل بشكل صحيح في هذا السيناريو؛ لكن عندما تكون المسؤولية عليك، فلا وقت تكون فيه تلك الوثيقة مفيدة لك. أما التأمين الشامل، بما أنه يمكن أن يدخل حيز التنفيذ بشكل مستقل عن توازن المسؤولية، فإنه يظل الطريقة الأكثر مباشرة لإصلاح مركبتك المتضررة بسرعة.
الحالات التي لا يغطيها التأمين المروري ولكن يمكن للتأمين الشامل تغطيتها لا تقتصر على ذلك:
- أضرار الممتلكات الشخصية داخل المركبة
- سرقة المركبة والأضرار الناتجة أثناء محاولة السرقة
- الأضرار الناجمة عن الحريق والسطو والإرهاب
- استخدام وقود خاطئ
- تغطية الحوادث الشخصية، والمركبة البديلة، وخدمات المساعدة على الطريق
وهناك خيار آخر: التأمين المروري التكميلي. يشمل فقط بعضاً قليلاً من تغطيات التأمين الشامل، وقسطه أقل تكلفة لكنه يغطي جزءاً فقط من الضرر. لا يحل محل التأمين الشامل؛ والأدق النظر إليه كحل وسط لذوي الميزانية المحدودة.
إذا سُرقت المركبة، هل يدفع التأمين الشامل؟
نعم يدفع؛ لأن السرقة هي واحدة من التغطيات الرئيسية للتأمين الشامل. إذا لم يتم العثور على المركبة خلال 30 يوماً يُدفع للمؤمَّن له القيمة السوقية ليوم سرقتها. أما في حال العثور على المركبة متضررة، فإن الأضرار الناشئة تتم تغطيتها ضمن نطاق التأمين الشامل ضمن حدود شركة التأمين. أي أنه إذا سار اللص بالمركبة نصف الطريق ثم تركها، فإن ذلك الضرر يُغطى أيضاً من الوثيقة.
لها استثناء واحد: لا تدفع التأمين الشامل (كاسكو) إذا سُرقت السيارة بحجة أداء مهمة رسمية أو بصفتها سيارة شرطة. أما في جانب التأمين الإلزامي ضد الغير، فهذا السيناريو غير موجود أصلاً؛ فأضرار السيارة المسروقة، بغض النظر عن الطرف المخطئ، ليست من موضوع التأمين الإلزامي. لذلك ألخص منذ سنوات بجملة واحدة: لأي سيارة ذات قيمة معتبرة بالنسبة لك، التأمين الشامل ليس منتجاً تأمينياً بل ضرورة.
البرد والسيول والزلازل: ما هو الوضع في الكوارث الطبيعية؟
الأضرار الناجمة عن الكوارث الطبيعية لا تدخل ضمن تغطية التأمين الإلزامي ضد الغير. إذا هطل البرد أثناء انتظارك سيارتك، أو جرتك سيولتك سيارتك، فلا يمكنك الانتظار من تأمينك الإلزامي. أما في جانب التأمين الشامل، فالبرد يُغطى ضمن "تغطية الكوارث الطبيعية"؛ وهذه التغطية لا تقتصر على البرد فقط. فالكوارث مثل الفيضانات والغمر المائي والصواعق والعواصف والانزلاقات الأرضية مغطاة أيضاً في وثائق التأمين الشامل الموسعة.
لكن لا نغفل تنبيهاً واحداً: ليس كل تأمين شامل يغطي تلقائياً كل أنواع الكوارث الطبيعية. بعض المخاطر مثل الزلازل قد تتطلب عادة تغطية إضافية. أشدّد على أهمية قراءة قائمة التغطيات عند إجراء وثيقتك أكثر بكثير من السابق؛ فحدود التغطية تُعرف في يوم الوثيقة لا يوم الضرر. ومن أكثر الأسئلة التي أتلقاها من القراء ما إذا كان الضرر الناجم عن البرد يُبطل خصم الخلو من الحوادث؛ فتأثير مثل هذه الأضرار غير المرتبطة بالخطأ على الخصم قد يختلف حسب ممارسة شركة التأمين.
ماذا لو لم يكن لدى الطرف الآخر تأمين؟
إذا كان الطرف الآخر غير مؤمَّن ومخطئاً، فهو ملزم بتحمل تكاليف الأضرار المادية والجسدية بنفسه مباشرة. يمكن المطالبة بالضرر من السائق غير المؤمَّن بشكل فردي أو اللجوء إلى صندوق الضمان. يمكن للطرف غير المخطئ، حتى لو كانت سيارته غير مؤمَّنة، أن يطالب بتعويض الأضرار الجسدية من تأمين الطرف الآخر ضد الغير. أما إذا تعذر تسجيل لوحة السيارة المصدمة الهاربة ولم يكن لديك تأمين شامل، فلسوء الحز تدفع الضرر المادي من جيبك؛ فالتأمين الشامل في هذا السيناريو هو الملاذ الوحيد الذي يحمي المؤمَّن له.
الغرامة التي سيدفعها مالك السيارة غير المؤمَّنة اعتباراً من 2026 1,246 ليرة تركية. وهناك أيضاً تنظيم حالي يتعلق بالجانب الإداري: يُذكر أنه اعتباراً من 1 سبتمبر 2026 سيتم استلام إخطارات الأضرار عبر رقم واحد؛ وهذا الرقم الذي يوضح كيفية تثبيت لحظة التقديم هو Alo 193. من المفيد متابعة الانتقال إلى هذا التطبيق؛ وتوصي مصادر مكاتب المحاماة أيضاً بالتحقق من هذا التنظيم.
الحدود والأقساط وخصم الخلو من الحوادث
تُحدَّث حدود تغطية التأمين الإلزامي ضد الغير كل عام. والدرجات المحددة لفترة 2026 (1 يناير 2026 – 31 ديسمبر 2026) هي 400,000 ليرة تركية و800,000 ليرة تركية؛ وفي العام السابق كانت هذه القيم 300.000 و600.000 ليرة تركية. فكلما ارتفع الحد، تزايد الجزء من أضرار الطرف الآخر الكبيرة الذي يمكن تغطيته بالبوليصة؛ لكن خطر تجاوز الحد لا يصفر أبداً.
العوامل التي تحدد قسط التأمين الشامل تتجاوز أصابع يد واحدة: خصائص المركبة، سجل السائق، التغطيات المضافة إلى البوليصة، الاستثناءات، الأضرار السابقة، والإكسسوارات المركبة لاحقاً. وتنبيه بخصوص الإكسسوارات: عدم الإقرار بالقطع المضافة لاحقاً قد يسبب مشكلة يوم وقوع الضرر. كما تدخل نقاط الجزاء المرتبطة برخصة القيادة في حساب القسط؛ والنقاط المرتفعة تعني قسطاً مرتفعاً.
خصم انعدام الأضرار هو البند الأكثر حديثاً في القسط. في نهاية السنة الأولى الخالية من الأضرار 30%، وفي نهاية السنة الثانية 40%؛ مع كل سنة نظيفة تنتقل درجة واحدة حتى تصل إلى 50%؛ وفي بعض التطبيقات يقل الخصم بفضل الخصم الذي يشمل تأمين المرور والتأمين الشامل معاً ليصل 60%. انتبه لتفصيلين: يتم تجديد بوليصة التأمين الشامل بعد سنة كاملة تماماً من تاريخ إصدارها الأول، وفوات تاريخ الانتهاء يعرّض خصمك للخطر. كما أن خصم انعدام الأضرار في التأمين الشامل ينتهي عند بيع المركبة ويستمر عند شراء مركبة جديدة؛ أما الخصم في تأمين المرور فيستمر بعد بيع المركبة أيضاً. أما ما إذا كانت الدرجة ستُفقد تماماً بسبب ضرر واحد فيختلف حسب تطبيق الشركات؛ وهناك حالات لا يُمحى فيها حق الخصم في السنوات اللاحقة بالكامل بسبب ضرر واحد.
كيف يتم الاختيار وفقاً لملف المخاطر الخاص بك؟
أحد الأسئلة يتداول في المنتديات منذ سنوات طويلة: إذا كان التأمين الشامل يحمي مركبتي والطرف الآخر مع التغطية الاختيارية للمسؤولية المالية، فلماذا تأمين المرور إجباري؟ والرأي المعاكس واضح أيضاً: هما في الأساس تأمينان مختلفان لا صلة بينهما؛ ويُفرض تأمين المرور إجبارياً لحماية الأشخاص الثالثة وأملاك الدولة. رأيي هو: اعتبارهما منافسين هو إغفال جوهر الأمر. تأمين المرور بالنسبة لك حد أدنى قانوني؛ أما التأمين الشامل فهو قرار فوق هذا الحد يتعلق بمدى تقديرك لمركبتك.
المعايير العملية في نظري ثلاثة. الأول قيمة المركبة: إذا كان السعر السوقي مبلغاً ذا دلالة بالنسبة لك، فإن التأمين الشامل يعوض نفسه عند أول ضرر. الثاني نمط الاستخدام: إذا كنت تقود مسافات طويلة في حركة مرور كثيفة فإن توزيع المخاطر ليس في صالحك. الثالث خطر تجاوز حدود التغطية تجاه الطرف الآخر: إضافة التغطية الاختيارية للمسؤولية المالية إلى التأمين الشامل هي أرخص تأمين يحدّد المبلغ الذي ستدفعه من جيبك في حادث جسيم. وفي 2026 هناك أيضاً عناصر ينبغي على مالكي المركبات الكهربائية إضافتها إلى القائمة: ضرر البطارية، الأضرار المحتملة في محطات الشحن، سرقة الكابلات ومعدات التوصيل، تغطية وحدة الشحن المنزلية (Wallbox). وهذه البنود الخاصة بالمركبات الكهربائية تتحول تدريجياً إلى معيار في البوالص.
خلاصة الخلاصة: تأمين المرور يغطي ضرر الطرف الآخر إذا كنت مخطئاً وداخل حدود التغطية. أما سيارتك، السرقة، البَرَد، الفيضان والأضرار أثناء الوقوف فموضوع بينك وبين التأمين الشامل (كاسكو). إنجاز الاثنين ليس رفاهية؛ إذ إن إجراء أحدهما وإهمال الآخر هو القرار الأعلى تكلفة في يوم الضرر.
المصادر
- حدود التغطية لفترة 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- ما الفروق بين التأمين الشامل وتأمين المرور؟ - Sigortam.net
- ما الفروق بين تأمين المرور والتأمين الشامل؟ - Fiba Sigorta
- ما الفروق الأساسية بين التأمين الشامل وتأمين المرور؟ - Magdeburger
- الفروق بين تأمين المرور والتأمين الشامل - HDI Sigorta
- ما الذي يغطيه تأمين المرور، وكم تبلغ حدود 2026؟ - Sigortam.net
- هل يغطي التأمين الشامل الضرر في حالة سرقة السيارة؟ - Sigortam.net
- هل يغطي التأمين الشامل أضرار البَرَد؟ - Aksigorta
- التأمين الشامل - Allianz Türkiye
- هل يغطي التأمين الشامل أضرار السيارة في الكوارث الطبيعية؟ - Sompo Sigorta
- ماذا يحدث إذا لم يكن لديك تأمين مرور في الحادث؟ - Supersigortam
- ما يجب فعله إذا لم يكن لديك تأمين مرور لحظة الحادث - Minval Hukuk
- تعويض تأمين المرور: استلام الضرر من الطرف الآخر - Sunay Yıldırım
- العوامل المؤثرة في قسط التأمين الشامل - Fiba Sigorta
- ما هو خصم عدم المخالفات؟ ومتى يُفقد؟ - Türkiye Sigorta
- الاتجاهات الجديدة في التأمين الشامل في 2026 - Ideal Sigorta
- تأمين المرور مقابل التأمين الشامل - Ekşi Sözlük