Bagaimana Ahli Asuransi Memeriksa Kendaraan? Di Balik Layar Deteksi Kerusakan
Bagikan Halaman Ini
Eksper asuransi adalah orang yang memeriksa kerusakan kendaraan Anda secara langsung setelah laporan klaim diajukan, mencantumkan satu per satu bagian yang rusak, memutuskan antara penggantian atau perbaikan, dan menjabarkan perhitungan biaya ke dalam laporan. Eksper adalah wasit dalam proses klaim asuransi: perbaikan dilaksanakan berdasarkan laporan mereka. Dalam artikel ini kami menjelaskan langkah demi langkah apa yang terjadi di balik layar berkas klaim Anda, kriteria apa saja yang dinilai oleh eksper, dan cara mengajukan keberatan atas laporan.
Sorotan
- Pada asuransi lalu lintas, jika jumlah kerusakan melebihi 40.000 TL, penunjukan eksper bersifat wajib; pada asuransi komprehensif (kasko) tidak ada batas nominal untuk kerusakan berat dan total loss.
- Laporan diselesaikan dalam 3 hari kerja untuk lalu lintas dan 5 hari kerja untuk asuransi lainnya setelah berkas lengkap.
- Agar sebuah kendaraan dinyatakan total loss, biaya perbaikan harus melebihi sekitar 60% dari nilai pasarnya.
- Keberatan atas temuan eksper dapat diajukan dalam 3 hari kerja sejak laporan diberitahukan.
- Tidak ada biaya eksper yang dibebankan kepada Anda dari asuransi; biaya eksper pertama ditanggung oleh perusahaan asuransi.
Dari Pemberitahuan Klaim hingga Eksper: Bagaimana Proses Dimulai?
Tugas pertama setelah kecelakaan adalah memberitahukan klaim. Pada kasko, syarat umum polis umumnya mengharuskan Anda memberitahukan klaim dalam 5 hari kerja; melewatkan tenggat ini dapat berdampak negatif pada cakupan perlindungan. Perusahaan asuransi yang menerima pemberitahuan Anda akan menunjuk seorang eksper untuk berkas Anda. Eksper biasanya memeriksa kendaraan dalam 1–2 hari kerja; karena itu sebaiknya jangan memulai perbaikan sebelum eksper datang, karena bagian yang sudah dibongkar sebelum pemeriksaan menyulitkan penentuan cacat dan kerusakan.
Lokasi pemeriksaan bersifat fleksibel: eksper dapat memeriksa kendaraan di bengkel, di area parkir, atau di titik yang disepakati para pihak. Kerusakan difoto, bagian yang rusak dicantumkan satu per satu. Inovasi terpenting tahun 2026 ada di sini: Mulai 1 April 2026, penunjukan eksper terhubung ke sistem terpusat EKSİST. Pada ZMSS, mulai 1 Agustus 2026, jika perusahaan asuransi tidak melakukan penunjukan dalam 1 hari kerja setelah pemberitahuan klaim, pemilik hak dapat mengajukan permintaan penunjukan eksper melalui e-Devlet. Alih-alih kebiasaan lama menunggu eksper dengan menelepon perusahaan, kini lebih cepat menindaklanjuti melalui sistem.
Dalam Situasi Apa Saja Eksper Wajib?
- Asuransi lalu lintas: Eksper wajib jika jumlah kerusakan melebihi sepersepuluh dari jaminan materiil minimum, yaitu 40.000 TL untuk tahun 2026.
- Kasko: Pada kerusakan berat dan kerusakan total (total loss), eksper wajib; tidak ada batas nominal.
- Kerusakan di bawah batas: Eksper tidak wajib, tetapi tertanggung dapat meminta eksper jika menghendakinya.
Ketahui satu detail ini sejak awal: setelah seorang eksper ditunjuk untuk sebuah berkas, eksper kedua tidak ditunjuk untuk berkas yang sama. Biaya eksper pertama yang ditunjuk dibayar oleh perusahaan asuransi; Anda tidak akan ditagih biaya apa pun.
Dengan Kriteria Apa Saja Eksper Memeriksa Kendaraan?
Di meja eksper ada kendaraan, polis, dan informasi dokumen registrasi bersama dengan data Anda. Judul-judul laporan inspeksi standar sudah pasti: informasi kendaraan dan polis, informasi pengemudi, kondisi alkohol, penyebab dan sifat kerusakan, tingkat kesalahan serta bentuk ekspertis. Ekspertis dapat dilakukan di lokasi, dari jarak jauh, atau bahkan hanya melalui dokumen; apakah tempat yang melakukan perbaikan berwenang atau terafiliasi juga dicatat dalam laporan. Artinya, ahli ekspertis tidak hanya melihat titik tabrakan, tetapi juga keseluruhan berkas.
Inti dari laporan adalah perhitungan kerusakan dan dibagi menjadi beberapa bagian: biaya suku cadang dan material, jasa perbaikan dan pemasangan, kerusakan peralatan tambahan serta kerusakan di luar kendaraan. Pada komponen suku cadang dilakukan pembedaan antara orisinal, setara, dan yang dapat digunakan kembali; untuk setiap komponen ditentukan pilihan penggantian, perbaikan, atau perbaikan mobile, dan penerapan sovtaj-diskon ikut diperhitungkan. Di atasnya ditambahkan PPN dan muncullah jumlah kerusakan sesuai dengan tingkat kesalahan Anda. Perhitungan kerusakan bagaikan sebuah rapor: setiap barisnya didasarkan pada alasan yang dapat dipertanggungjawabkan.
Bagaimana Nilai Pasar Ditentukan?
Dasar dari perhitungan total loss dan kehilangan nilai adalah nilai pasar kendaraan Anda. Ahli ekspertis tidak menentukan nilai ini secara asal: ia melakukan riset harga dari unit bekas dealer resmi, galeri, dan portal internet; membandingkan daftar nilai kendaraan bertanggal kecelakaan dengan daftar terkini. Kilometer, riwayat kerusakan, dan cara penggunaan kendaraan Anda juga berpengaruh pada hasilnya. Sebagai seseorang yang telah mengawasi bidang ini selama tiga puluh tahun, saya katakan: dulu penentuan nilai pasar sangat bergantung pada pengalaman dan jaringan ahli ekspertis; sekarang perbandingan daftar harga dan catatan sistem yang menetapkan standarnya, dan itu melegakan baik ahli ekspertis maupun tertanggung.
Penggantian Komponen atau Perbaikan? Bagaimana Keputusan Diambil?
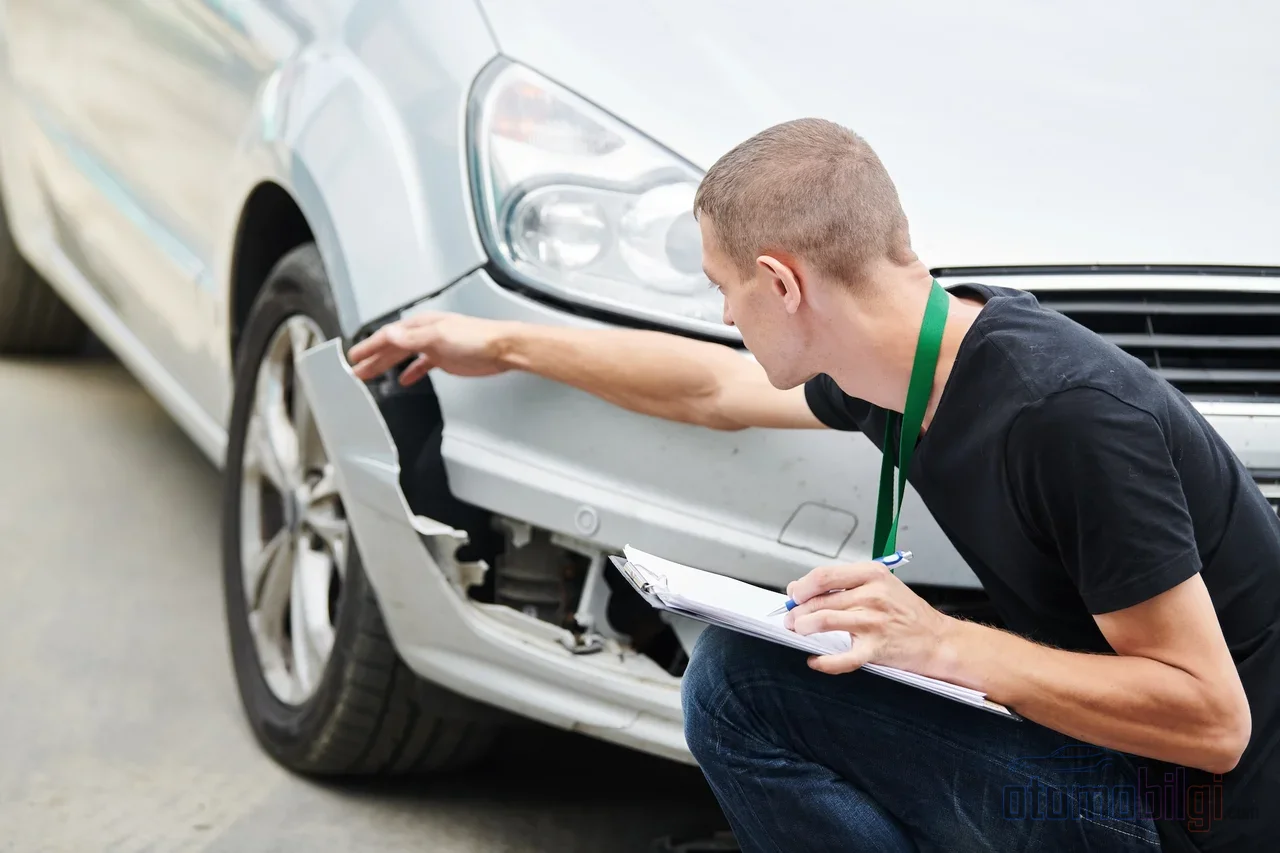
Inilah pertanyaan yang paling sering diajukan oleh tertanggung. Pendekatan umumnya jelas: jika komponen yang rusak masih dapat diperbaiki, prioritas diberikan pada perbaikan; ini menurunkan biaya. Jika komponen sudah tidak dapat diperbaiki, barulah dilakukan penggantian. Lalu, apakah komponen setara atau bekas dapat digunakan? Syarat Umum Asuransi Lalu Lintas yang baru yang berlaku mulai 1 Juli 2026 menjadikan komponen orisinal sebagai acuan dalam hal ini. Komponen setara atau bekas hanya muncul dalam dua situasi: persetujuan pemilik hak, atau ketika penggantian komponen rusak dengan komponen orisinal secara teknis tidak memungkinkan. Beban pembuktian berada pada perusahaan asuransi, dan bahkan jika ada peningkatan nilai pada kendaraan sebagai hasil penerapannya, selisih tersebut tidak dapat dikurangkan dari ganti rugi.
Kehilangan nilai kini juga dalam laporan yang sama: biaya perbaikan kerusakan dan kehilangan nilai kendaraan ditentukan bersamaan dalam satu laporan ahli ekspertis, tanpa perlu pengajuan terpisah. Saat menghitung kehilangan nilai, ahli ekspertis memisahkan riwayat kerusakan yang tercatat dan tidak tercatat di TRAMER, memeriksa satu per satu komponen yang menjadi objek kehilangan nilai (komponen yang diperbaiki dan dicat, diganti dan dicat, diperbaiki tanpa cat), dan melalui analisis pasar menghitung selisih nilai jual bekas sebelum dan sesudah kecelakaan.
Minor, Mayor, dan Total Loss: Bagaimana Skala Kerusakan Ditentukan?
Kerusakan minor adalah kerusakan yang perbaikannya cepat dan biayanya relatif rendah serta tidak memengaruhi keselamatan kendaraan: penyok pada bodi, komponen seperti lampu atau bumper yang bisa diganti sendiri. Kerusakan mayor berarti pekerjaan yang menjalar ke elemen struktural yang menggantung di balik bumper, ke rangka, ke peralatan keselamatan; pada berkas seperti ini, perbandingan antara biaya perbaikan dengan nilai pasar menjadi hal yang krusial.
Ambang batas di luar perbandingan ini ditentukan oleh batas total loss. Menurut aturan baru, jika biaya perbaikan melebihi sekitar 60% dari nilai pasar kendaraan setelah kecelakaan, kendaraan masuk kategori total loss. Dalam laporan, alasan kerusakan berat juga dijelaskan: komponen keselamatan dan komponen kritis mana yang rusak serta rasio biaya perbaikan terhadap nilai pasar didokumentasikan. Untuk kendaraan yang dinyatakan rusak berat, ganti rugi tidak dibayarkan tanpa surat tanda daftar yang dibubuhi stempel telah ditarik dari lalu lintas. Kertas ini adalah bagian yang memastikan berkas terkunci untuk pembayaran pada akhir proses; ingat, dokumen yang tidak lengkap benar-benar memakan waktu: pada tahun 2025, sekitar 15% berkas kerusakan di negeri ini mengalami penundaan karena dokumen tidak lengkap.
Kapan Pembayaran Dilakukan?
Setelah laporan keluar, proses berjalan cepat. Pada asuransi lalu lintas, dengan dokumen lengkap, batas waktu pembayaran resmi adalah 8 hari kerja; biaya perbaikan dibayarkan ke bengkel yang telah berjanji, dan penurunan nilai dibayarkan langsung kepada pemilik hak. Pada asuransi all-risk, pembayaran umumnya dilakukan dalam waktu 10 hari kerja setelah dokumen lengkap dan kerusakan dipastikan; dalam hal apa pun, batas maksimum adalah 45 hari sejak pemberitahuan, dan dalam praktiknya banyak berkas selesai dalam 10-15 hari. Perhitungkan juga waktu transfer 1-3 hari kerja setelah instruksi pembayaran diberikan ke bank.
Cara Mengajukan Keberatan atas Laporan Appraiser?
Anda telah membaca laporan tersebut dan tidak bisa menerimanya. Anda memiliki hak dan wajib menggunakannya dalam batas waktu yang ditentukan. Dalam kerangka EKSIST, keberatan terhadap penetapan appraiser dapat diajukan dalam waktu 3 hari kerja sejak pemberitahuan bahwa laporan telah diunggah ke sistem; keberatan atas laporan penurunan nilai juga dilakukan dalam waktu yang sama dan melalui sistem. Atas keberatan Anda, dapat ditunjuk appraiser keberatan atau appraiser arbiter. Jika keberatan pertama ditolak, Anda dapat meminta appraiser kedua; jika Anda terbukti benar, biayanya dibebankan ke perusahaan asuransi. Tertangang juga memiliki hak menunjuk appraiser sendiri. Jalur keberatan tetap terbuka hingga akhir: jika ditolak, dimungkinkan mengajukan permohonan ke Komisi Arbitrase Asuransi atau mengajukan gugatan.
Bentuk keberatan menentukan hasilnya. Alih-alih jalan pintas seperti mencantumkan tanda tangan kosong pada lampiran laporan demi tidak menandatanganinya, atau mencoba berunding lewat telepon, lakukan hal berikut:
- Siapkan keberatan Anda secara tertulis dan disertai alasan; nyatakan halaman mana dari laporan dan butir kerusakan mana yang Anda keberati.
- Tunjukkan selisih jumlahnya secara angka: perjelas selisih antara perhitungan Anda sendiri dengan biaya yang dilaporkan.
- Ajukan bukti tandingan: seperti penawaran dari bengkel independen, penawaran harga suku cadang, atau kajian nilai pasar.
- Tuliskan tuntutan yang jelas: ringkas dalam satu kalimat perbaikan butir mana yang Anda minta.
Anda dapat melihat laporan Anda melalui layar Asuransi Pribadi saya di e-Devlet; namun layar ini tidak berstatus dokumen resmi, jika terjadi pertentangan maka catatan perusahaan asuransi yang dijadikan acuan. Untuk keberatan, jadikan catatan resmi sebagai acuan dalam korespondensi.
Cara Praktis Mencegah Penundaan
Berdasarkan pengamatan bertahun-tahun, hal yang paling sering memperlambat berkas bukanlah laporan, melainkan dokumen. Lengkapi berita acara penetapan kecelakaan secara menyeluruh; jika Anda menunggu pembayaran dari asuransi pihak lawan, pantau penetapan final persentase kesalahan. Jika Anda memiliki berkas kerusakan berat, rencanakan lebih awal dokumen registrasi dan proses penarikan kendaraan dari lalu lintas. Ketahui bahwa Anda tidak perlu mengajukan permohonan penurunan nilai secara terpisah, tetapi cantumkan tuntutan Anda dengan jelas dalam permohonan kerusakan materiil. Terakhir, ukur tenggat waktu dengan benar: masa laporan mulai berjalan setelah berkas lengkap; selama dokumen belum lengkap, jam itu bahkan belum mulai berjalan.
Kesimpulan: Pandang Ahli Penilai Bukan sebagai Pihak Lawan, Melainkan Bagian dari Proses
Ahli penilai bukanlah orang yang semata-mata menentukan nasib berkas kerusakan Anda; ia adalah pakar teknis yang bekerja dalam kerangka peraturan dan templat laporan standar. Memahami bahasanya membuat Anda siap: ajukan pemberitahuan kerusakan tepat waktu, lengkapi seluruh dokumen, baca laporan poin demi poin, dan sampaikan hal-hal yang tidak Anda setujui secara tertulis dan dengan alasan dalam masa keberatan 3 hari kerja. Dengan kedisiplinan ini, proses akan berjalan jauh lebih dapat diprediksi daripada kesannya pada pandangan pertama.
Sumber
- SEDDK – Sirkular Templat Laporan Ahli Penilai Asuransi Kendaraan Bermotor 2026/11
- Sigortam.net – Pembayaran Kerusakan dan Dokumen yang Diminta
- Aksigorta – Proses Perbaikan Kerusakan Asuransi All Risk: dari Penilaian hingga Pembayaran (2026)
- Arabam.com – Aturan Kerugian Total pada Asuransi All Risk dan Trafik Sedang Berubah
- Handan Sayan Özgül – Keberatan terhadap Laporan Ahli Penilai Penurunan Nilai Pasca 1 Juli 2026
- Altaks Broker – Bagaimana Cara Mengajukan Keberatan terhadap Laporan Ahli Penilai?
- Dijipol – Dokumen Kerusakan Asuransi Trafik