Matematika Mahal di Balik Kehilangan Diskon Bebas Klaim Anda
Bagikan Halaman Ini
Diskon bebas klaim adalah potongan premi yang diberikan pada pembaruan berikutnya bagi pengemudi yang menutup periode polis asuransi lalu lintas dan asuransi all risk tanpa klaim; sistem ini bekerja secara bertahap, terikat pada pribadi, dan dalam klaim kecil yang diputuskan dengan keputusan yang salah, dapat diam-diam menghapus hak yang telah terkumpul selama bertahun-tahun. Karena itu, saat menghitung biaya perbaikan bumper yang tergores, angka yang perlu diperhatikan bukanlah biaya perbaikan tersebut, melainkan diskon yang akan hilang.
Sorotan
- Dalam asuransi all risk, diskon bebas klaim umumnya bekerja dengan struktur 5-7 tingkat; pada perpanjangan setelah tahun pertama sekitar %30, dan setelah tahun kelima dapat mencapai tingkat %60-65.
- Diskon ini terikat pada pribadi, bukan pada kendaraan; bahkan jika kendaraan dijual atau perusahaan diganti, hak tersebut tetap melekat pada pengemudi.
- Kecelakaan terdokumentasi di mana kesalahan 100% ada pada pihak lawan tidak mengganggu diskon.
- Lebih dari satu klaim dalam periode polis yang sama dapat menyebabkan diskon terhapus sepenuhnya.
- Kewajiban tertanggung untuk melaporkan klaim adalah paling lambat 5 hari kerja setelah kecelakaan.
Bagaimana Diskon Bebas Klaim Terkumpul dan Mengapa Bernilai?
Sistem ini dibangun dengan logika sederhana: Perusahaan asuransi menghargai setiap tahun yang berlalu tanpa klaim dan menerapkan tingkat diskon pada premi saat pembaruan polis. Tingkat ini naik seperti tangga berjenjang. Dalam asuransi all risk, sebagian besar perusahaan memiliki lima hingga tujuh tingkat; dalam praktik yang umum, pada pembaruan setelah tahun pertama mencapai 30%, tahun kedua 40%, tahun ketiga 50%, tahun keempat 60%, dan tahun kelima mencapai tingkat 65%. Angka-angka bervariasi antar perusahaan: beberapa memulai dengan 20% pada tahun pertama dan memberikan tarif hingga 60% dalam lima tahun, sementara pada tabel perusahaan lain dimungkinkan menemukan angka 70%. Jadi tidak ada satu tabel tetap tunggal yang diketahui semua orang; perlu melihat syarat-syarat polis dan penerapan perusahaan.
Asuransi lalu lintas juga memiliki tangga serupa, tetapi pemanjatannya berbeda. Pengemudi baru mulai dari tingkat 4; totalnya terdapat struktur delapan tingkat. Naik ke tingkat atas membutuhkan kesabaran, sedangkan kehilangan terjadi dengan cepat. Pengemudi yang menutup tahun pertamanya dengan kecelakaan dapat dikenakan surcharge, dan pada tahun-tahun berklaim berturut-turut, kenaikan premi dapat mencapai proporsi yang serius. Oleh karena itu, mempertahankan tingkat diskon dalam asuransi lalu lintas dapat berubah menjadi persoalan yang lebih mahal daripada asuransi all risk itu sendiri.
Cara paling alami untuk memahami nilai diskon adalah dengan contoh perhitungan. Pemilik kendaraan yang pada tahun pertamanya membayar 10.000 TL untuk asuransi all risk-nya, pada tahun berikutnya membayar 9.000 TL dengan diskon 10%, dan 8.000 TL dengan diskon 20%. Angka-angkanya mungkin tampak kecil, tetapi pada tingkat atas tangga, selisihnya terbuka: perbedaan antara premi yang dibayar pengemudi yang memperbarui dengan tingkat diskon tinggi dan premi yang dibayar pengemudi yang diskonnya direset, pada beberapa tahun lebih mahal daripada seluruh perbaikan cat. Oleh karena itu, biaya riil dari klaim kecil bukanlah jumlah yang tertulis di faktur, melainkan dampak jangka panjang tingkat diskon yang hilang terhadap premi.
Apa yang Menghilangkan Diskon, dan Apa yang Tidak?
Kesalahan-kesalahan termahal yang dilakukan tanpa mengetahui aturan dikumpulkan di bawah judul ini. Mari kita mulai dengan hal-hal yang menyebabkan kehilangan. Ketika asuransi membayar klaim pada kecelakaan di mana Anda bersalah, seluruh atau sebagian diskon Anda berkurang. Jika terjadi kerugian kedua atau ketiga dalam periode polis yang sama, diskon bisa terhapus sepenuhnya. Menghentikan pembaruan polis untuk waktu yang lama juga mengakibatkan tangga tingkat kembali ke nol, terutama pada asuransi kendaraan menyeluruh (kasko). Dan ada salah kaprah klasik: saat kendaraan dijual, diskon tidak dialihkan kepada kendaraan; karena hak tersebut terikat pada riwayat asuransi pemilik surat kendaraan (ruhsat).
Sedangkan situasi yang tidak mengurangi diskon memberikan kelegaan bagi pengemudi. Kecelakaan yang seluruh kesalahannya ada di pihak lawan dan terdokumentasi secara resmi, di semua perusahaan secara umum tidak memengaruhi diskon. Goresan kecil, penyok, dan lecet ringan yang termasuk dalam cakupan jaminan perbaikan mini umumnya tidak mengurangi tingkat diskon. Kejadian sekali seperti pecahnya kaca atau pencurian radio bergantung pada perusahaan; di beberapa polis tidak mengurangi, di beberapa yang lain mengurangi. Bagi orang yang benar-benar paham seluk-beluk urusan ini, sikapnya jelas: membaca syarat-syarat ini sebelum menandatangani polis lebih murah daripada mengalami kejutan saat terjadi kerugian.
Selain itu, jika Anda mau, Anda bisa mengasuransikan diskon terhadap satu klaim kerugian. Jaminan tambahan yang disebut Jaminan Perlindungan Bebas Kerugian (Hasarsızlık Koruma Teminatı) memastikan tingkat diskon Anda terlindungi dalam hal pelaporan kerugian satu kali selama masa polis. Mungkin tidak diperlukan untuk semua orang; tetapi bagi mereka yang banyak menghabiskan waktu di jalan atau berkendara di lalu lintas kota yang padat, sepadan atau tidaknya dengan harganya patut dihitung.
Klaim kerugian tidak selalu mengembalikan diskon ke nol
Satu catatan kerugian tidak selalu berarti bencana. Pada klaim pertama, diskon biasanya berkurang sebagian; pengemudi turun satu tingkat ke bawah, tidak kembali sepenuhnya ke awal. Penghapusan total lebih sering muncul ketika kerugian terjadi berturut-turut dalam periode yang sama. Artinya, satu kecelakaan saja tidak harus membuat Anda turun ke anak tangga paling bawah; tetapi setiap penurunan tingkat langsung berdampak pada premi tahun berikutnya.
Keputusan pada Kerugian Kecil: Bayar dari Kantong Sendiri atau Laporkan ke Asuransi?
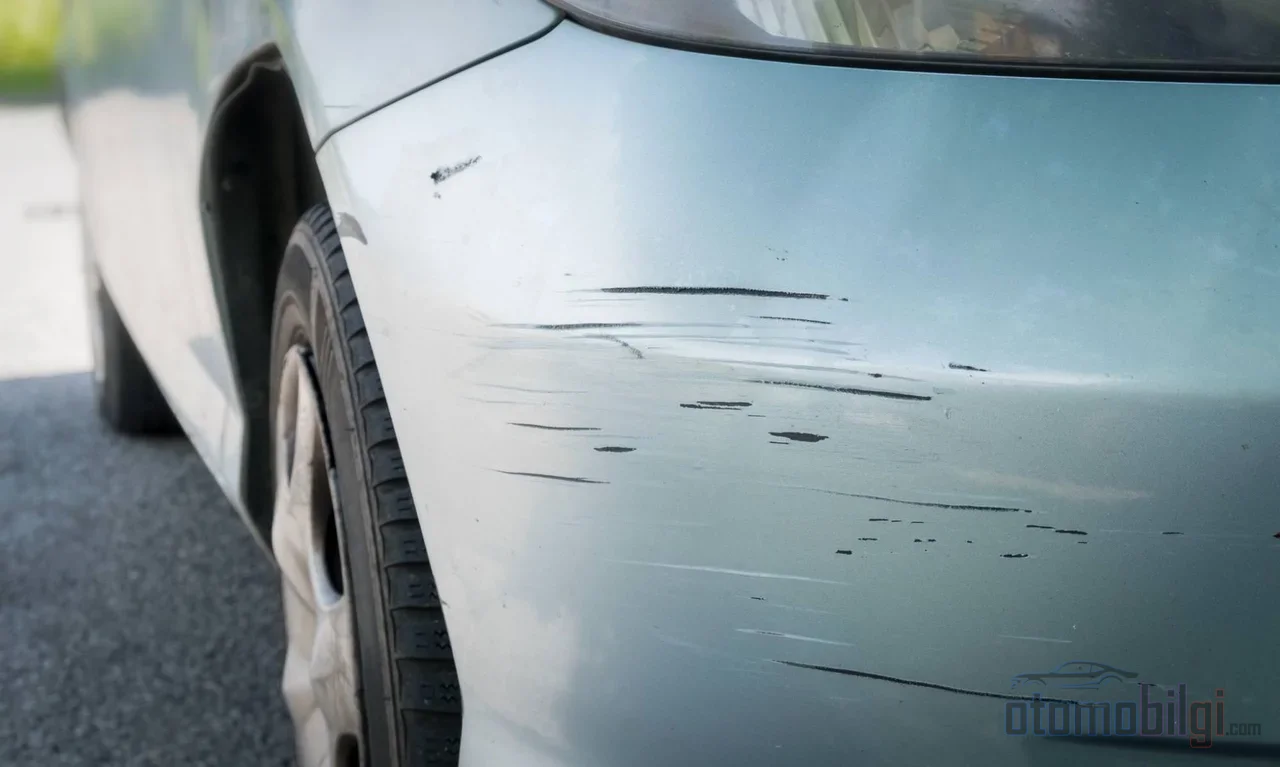
Goresan yang tidak terlalu dalam pada bodi, fender penyok di area parkir, bumper yang tergores pembatas jalan... Semuanya memunculkan pertanyaan ini: Haruskah kerugian ditanggung oleh polis, ataukah dibayar dari kantong sendiri? Jawabannya tidak jauh dari matematika. Jika kerugian ditanggung oleh polis, kecelakaan tercatat dan muncul risiko premi yang lebih tinggi pada tahun berikutnya. Pengemudi yang membayar kerugian yang sama dari kantong sendiri tetap mempertahankan diskon bebas kerugian.
Logika keputusan didasarkan pada perbandingan dua angka: biaya perbaikan kerugian dengan biaya premi jangka panjang akibat kehilangan tingkat diskon. Angka pertama keluar dari bengkel; angka kedua dihitung berdasarkan premi saat ini, persentase diskon yang akan hilang, dan sisa tahun. Bagi pengemudi dengan tingkat diskon tinggi, misalnya, biaya bertahun-tahun akibat kehilangan hak diskon 50-60% bisa dengan mudah melampaui tagihan perbaikan yang tampaknya kecil. Bagi pengemudi di tingkat rendah, perhitungan yang sama bisa berbalik arah. Memberikan ambang batas yang pasti tidaklah tepat; setiap pengemudi harus membandingkan kedua angka ini dengan polisnya sendiri.
Ada juga aturan tersendiri untuk kecelakaan sepihak. Pada kecelakaan yang menabrak pembatas, tiang, atau dinding tanpa adanya pihak lawan, asuransi lalu lintas wajib tidak menanggung kerusakan kendaraan Anda sendiri; kerusakan semacam ini hanya dicakup oleh asuransi all-risk (kasko). Artinya, pengemudi yang hanya membawa asuransi lalu lintas dalam situasi ini harus membayar dari kantong sendiri; sedangkan pengemudi yang memiliki kasko dapat memilih antara melaporkan kerusakan dan turun level, atau membiayai perbaikan sendiri demi mempertahankan diskonnya.
Kendaraan Kedua dan Pemindahan Level: Kesalahan yang Sering Terjadi
Kesalahan paling umum dari pemilik kendaraan kedua di rumah adalah mengharapkan diskon yang terkumpul pada kendaraan pertama otomatis berpindah ke kendaraan kedua. Pada asuransi lalu lintas, tidak ada hak otomatis seperti itu; setiap polis dinilai berdasarkan riwayatnya masing-masing dan diskon tidak dapat dipindahkan antar polis. Pada kasko, situasinya lebih fleksibel: hak bebas klaim yang sudah diperoleh dapat dipindahkan ke kendaraan baru dan ke perusahaan baru, bahkan pemindahan antara pasangan suami istri pun dimungkinkan. Namun pemindahan kepada anggota keluarga lain tidak diperkenankan.
Saat membeli kendaraan bekas, detail juga menjadi penentu. Memberikan informasi polis lama kendaraan sangat penting agar pemindahan level dapat berjalan; sebaliknya, sistem mungkin tidak dapat melakukan pemindahan otomatis. Beralih ke jenis kendaraan yang berbeda juga dapat mengganggu kelanjutan diskon. Beberapa perusahaan bahkan dapat memberikan diskon di atas tingkat awal kepada pengemudi yang mendokumentasikan level maksimum kendaraan pertamanya pada kendaraan kedua. Kemungkinan-kemungkinan ini menunggu untuk ditanyakan saat perpanjangan polis; tidak akan datang dengan sendirinya ke pintu Anda.
Bagaimana Cara Memeriksa Hak Bebas Klaim Anda?
Level yang telah Anda kumpulkan dan riwayat catatan klaim Anda harus diketahui melalui pemeriksaan, bukan sekadar perkiraan. Layanan pengecekan daring Pusat Informasi dan Pengawasan Asuransi memungkinkan Anda melihat riwayat kasko, riwayat klaim, dan informasi suku cadang yang diganti melalui nomor plat atau nomor sasis. Layanan pengecekan informasi polis dan klaim lalu lintas juga tersedia melalui e-Devlet. Anda dapat mengetahui catatan klaim kendaraan dengan mengirimkan nomor plat Anda melalui SMS ke nomor 5664. Saat membeli kendaraan bekas, pemeriksaan ini adalah cara paling langsung untuk memastikan apakah pernyataan penjual sesuai dengan catatan resmi.
Hal-hal yang Perlu Diperhatikan saat Melaporkan Klaim
Baik Anda memutuskan menggunakan asuransi maupun membayar sendiri, Anda wajib memahami aturan pelaporan. Pelaporan klaim harus dilakukan kepada perusahaan asuransi segera setelah kecelakaan; kewajiban pelaporan tertanggis paling lambat 5 hari kerja. Pada kecelakaan dengan kerusakan materiil, para pihak dapat bersama-sama menyusun berita acara penetapan kecelakaan; berita acara ini memudahkan urusan pihak lawan sekaligus memastikan pembagian kesalahan tercatat secara resmi. Agar diskon pihak yang tidak bersalah dapat dipertahankan, kesalahannya harus didokumentasikan; tanpa catatan, hak tersebut tidak dapat dipertahankan.
Pada kasus kerusakan total (pert), dokumen yang diminta menjadi lebih banyak: dokumen seperti pernyataan atau berita acara kecelakaan, berita acara penetapan kecelakaan yang disepakati, laporan alkohol, dan SIM diminta. Dapat mengumpulkan dokumen-dokumen ini saat kejadian kecelakaan lebih baik daripada membuang waktu dengan lisan-lisan melalui telepon setelahnya. Dahulu urusan-urusan ini berjalan di pintu kantor asuransi dengan kertas dan pena; sekarang notifikasi dan pemantauan sebagian besar sudah digital, tetapi jangka waktu 5 hari kerja dan keteraturan dokumen tetap mempertahankan ketelitian lama.
Logika Menghitung Efek Prime Anda Sendiri
Bagian yang diserahkan kepada pembaca adalah ini: menguasai logika perhitungan alih-alih memberikan harga terkini. Metodenya terdiri dari empat langkah. Pertama, ketahui tingkat diskon dan persentase Anda saat ini. Kedua, ketahui biaya perbaikan dari kerusakan yang mungkin terjadi. Selanjutnya, hitung tingkat yang akan Anda turuni jika kerusakan dilaporkan dan biaya tambahan yang akan ditimbulkannya pada premi tahun berikutnya; diskon yang turun tercermin bukan sebagai kenaikan tambahan pada premi, melainkan sebagai diskon yang hilang. Terakhir, bandingkan selisih ini dengan menyebarkannya selama sisa waktu kerusakan tersebut: pikirkan bukan hanya satu tahun, melainkan tahun-tahun yang akan berlalu hingga diskon kembali ke tingkat semula.
Pengemudi yang melakukan perhitungan ini sekali saja, tidak perlu berpikir dua kali lagi. Menyadari bahwa setelah gesekan pembatas, yang lebih banyak dibicarakan adalah persentase dalam polis Anda sendiri daripada catatan polisi dan bengkel karoseri, itulah titik di mana hubungan dengan asuransi telah matang. Menjaga tangga lebih sedikit merepotkan daripada menaikinya; tetapi wajar bagi mereka yang bertahun-tahun menaikinya untuk berpikir dua kali sebelum mengorbankan satu langkah.
Ringkasnya: diskon tanpa klaim adalah bentuk balasan dari kesabaran pengemudi di mata perusahaan asuransi. Ia bersifat personal pada setiap orang, persentasenya berbeda antar perusahaan, dan luntur akibat klaim yang bersalah dan tercatat. Apakah kerusakan kecil ditanggung dari kantong sendiri atau dari asuransi, akan terjawab dengan membandingkan jumlah kerusakan dengan biaya premi jangka panjang dari hilangnya tingkat diskon. Perhitungan yang tampak sederhana di atas kertas ini, dalam praktiknya adalah yang paling banyak menghemat uang.
Sumber
- Apa Itu Diskon Tanpa Klaim? Kapan Ia Hilang?
- Apa Itu Diskon Tanpa Klaim Asuransi Kendaraan dan Bagaimana Cara Memanfaatkannya?
- Apa Saja Tingkatan Diskon Tanpa Klaim pada Asuransi Kendaraan?
- Apa Itu Diskon Tanpa Klaim?
- Manfaat Apa yang Diberikan Diskon Tanpa Klaim pada Asuransi Trafik dan Kendaraan?
- Apa Saja Tingkatan Asuransi Trafik?
- Penelusuran Melalui Web - Pusat Informasi dan Pengawasan Asuransi
- Dalam Kondisi Apa Saja Asuransi Trafik Membayar untuk Kecelakaan Pihak Tunggal?
- Informasi tentang Diskon Tanpa Klaim Asuransi Kendaraan