راهنمای تخفیف بدون خسارت: پلهها، انتقال و حق بازگشت
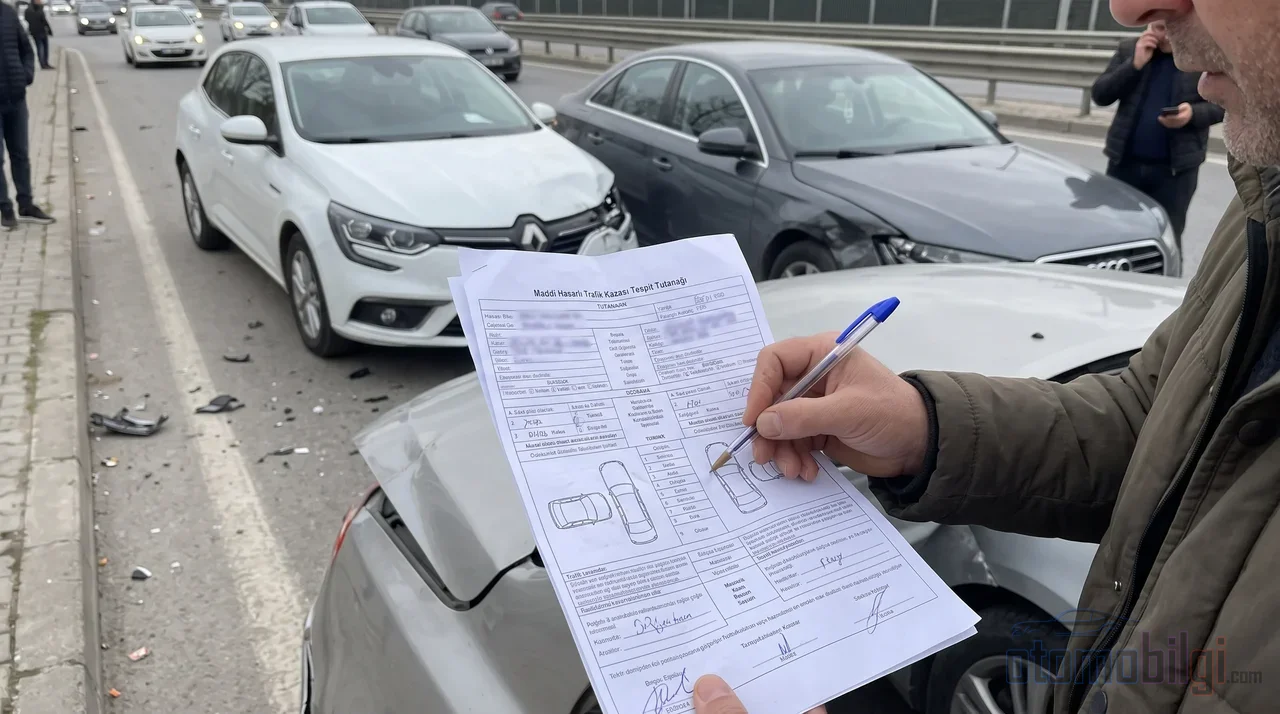
این صفحه را به اشتراک بگذارید
ندرخواست بیخساری، تخفیفی است که در حق بیمه سال بعد زمانی که دوره بیمهنامهتان را بدون خسارت به پایان برسانید به دست میآورید. در بیمه ترافیک در سیستمی پلهای از 0 تا 8 نگهداری میشود، به شخص تعلق دارد و نه به وسیله نقلیه بلکه به بیمهشده وابسته است. حتی اگر خودرو فروخته شود، این حق در همان نوع خودرو باقی میماند؛ اما در صورت لغو بیمهنامه و برخی اعلام خسارتها ممکن است این حق به طور کامل یا جزئی از دست برود.
نکات برجسته
- در بیمه ترافیک، نخستین بیمهنامه از پله 4 شروع میشود؛ بالاترین رتبه پله 8 است.
- تخفیف به شخص تعلق دارد؛ مالک جدید خودرو نمیتواند از تخفیف مالک قبلی استفاده کند.
- از 1 ژانویه 2026 به بعد پس از فروش خودرو، درخواست اصلاح پله در بیمهنامه جدید امکانپذیر است.
- حادثههایی که در آنها مقصر نیستید و یک خسارت شیشه یکباره، تخفیف شما را کاهش نمیدهند.
- تغییر شرکت بیمه بر تخفیف اثر ندارد؛ پله از طریق رکورد مرکزی پیگیری میشود.
ندرخواست بیخساری چیست و به چه کسی تعلق دارد؟
منطق سیستم ساده است: بیمهگر هنگام قیمتگذاری ریسک به سوابق راننده نگاه میکند. هر سال بدون خسارت به سود شما عمل میکند و تصادف با مقصریت به ضرر شما. به همین دلیل ندرخواست بیخساری هم نقش پاداش دارد و هم بازدارنده؛ در حالی که حق بیمه راننده محتاط کاهش مییابد، به رانندهای که مرتب خسارت اعلام میکند حق بیمه افزایشی (سورپریم) اعمال میشود.
نکتهای که باید به عادت همیشگیتان تبدیل کنید این است: این حق متعلق به بیمهشده یعنی مالک سند خودرو است، نه خود خودرو. به عنوان کسی که بیش از سی سال در این حرفه است، بگویم که یکی از رایجترین اشتباهات، این تصور است که تخفیف همراه خودرو است. وقتی خودروی خود را میفروشید، خریدار نمیتواند از پله شما استفاده کند؛ به همین ترتیب سوابق خسارت خودروی دست دوم خریداریشده نیز بر پله شما اثری ندارد.
سیستم پلهای در بیمه ترافیک چگونه کار میکند؟
در بیمه ترافیک، ندرخواستهای بیخساری در پلههایی شمارهگذاریشده از 0 تا 8 نگهداری میشوند. هر کسی که برای اولین بار بیمهنامه میگیرد از پله 4 یعنی حق بیمه استاندارد بدون تخفیف شروع میکند. هر دوره بیمهنامه بدون خسارت، شما را یک پله بالاتر میبرد. برای پله 8 که بالاترین رتبه است، شرط صبر جداگانهای وجود دارد: در پله 7 باید حداقل 5 دوره بیمهنامه بدون خسارت باقی بمانید.
| پله | وضعیت | اثر بر حق بیمه |
|---|---|---|
| 4 | نقطه شروع | حق بیمه استاندارد بدون تخفیف |
| 5 | 1 سال بدون خسارت | تخفیف %5 تا %15 |
| 6 | 2 سال بدون خسارت | تخفیف %20 تا %30 |
| 7 | 3 سال بدون خسارت | تخفیف %40 تا %45 |
| 8 | رتبه بالا | تخفیف %50 |
| 3 | سورپریم | حدود %50 افزایش حق بیمه |
| 2 | سورپریم | حدود %100 افزایش حق بیمه |
| 1 | سورپریم | حدود %150 افزایش حق بیمه |
| 0 | پایینترین رتبه | حدود %200 افزایش حق بیمه |
نرخهای تخفیف در پلههای میانی ممکن است بسته به بازنگری تعرفهها در دورههای مختلف تغییر کرده باشد؛ تأیید نرخ فعلی از بیمهنامه خود یا تعرفه رسمی درستترین کار است. آنچه نرخها هستند به همان اندازه مهم است که سازوکار چگونه کار میکند. با یک مثال پیش برویم: اگر در سال نخست بیمهنامهتان تصادفی با مقصریت داشته باشید و بیمه خسارت بپردازد، به پله 3 سقوط میکنید که حدوداً %45 افزایش حق بیمه demektir. Ertesi yıl da hasar bildirirseniz 2. basamağa inersiniz ve artış iki katına çıkar. Eskiden bu hesaplar sigorta şirketlerinin kendi defterlerinde tutulurdu; şimdi basamak geçmişi merkezi sistemde, SBM kayıtları üzerinden izleniyor. Şirket değiştirdiğinizde geçmişiniz kaybolmaz, yeni şirketiniz kayda bakar.
یک تخفیف چگونه تحت تأثیر قرار می دهد و کدام خسارتها آن را از بین نمی برند؟
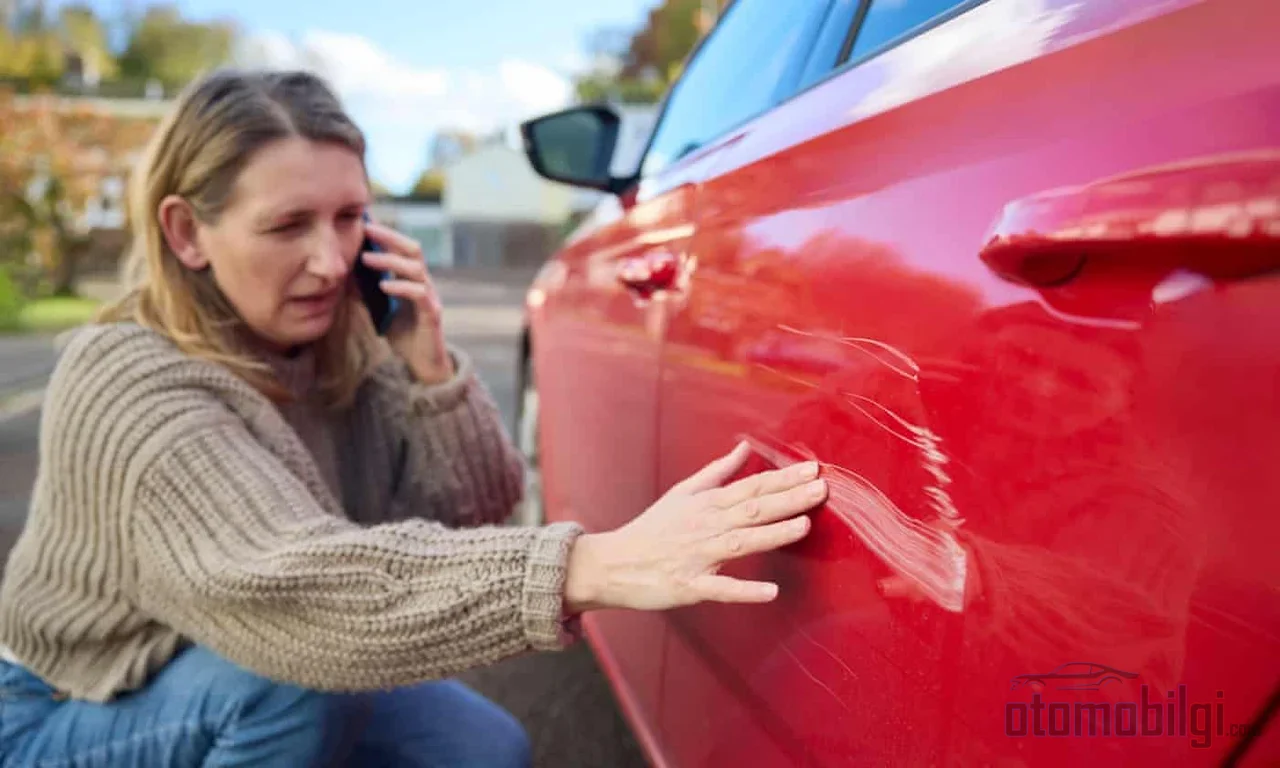
قاعده اساسی این است: اگر در یک تصادف که در آن شما مقصر هستید، خسارت از طریق بیمه پرداخت شود، تمام یا بخشی از تخفیف کسر می شود و طبق آییننامه، در بیمهنامه بعدی یک پله پایینتر اعمال می شود. چندین پرداخت خسارت میتواند به طور جداگانه در محاسبه پله تأثیر بگذارد. یعنی دو تصادف کوچک در یک سال، گرانتر از یک تصادف تمام می شود.
مواردی که تخفیف را از بین نمی برند
هر اعلام خسارت پله را پایین نمی آورد. موارد زیر حق بدون خسارت بودن شما را حفظ می کند:
- خسارتهای کوچک مانند ساییدگی و خط و خش در داخل یا خارج خودرو
- شکستن یا ترک شیشه، فقط برای یک بار
- سرقت رادیو
- تصادفهایی که طرف مقابل کاملاً مقصر است؛ اگر شما بیمهگزار بدون تقصیر باشید، تخفیف از بین نمی رود
- خسارتهای کوچکی که تحت پوشش بیمه تعمیر جزئی پرداخت می شوند
پوشش حفظ تخفیف بدون خسارت
در برخی بیمهنامههای بیمه بدنه میتوان پوشش حفظ بدون خسارت یا پوشش حفاظت اضافی خریداری کرد. اگر این پوشش وجود داشته باشد، حتی در صورت یک بار اعلام خسارت در طول مدت بیمهنامه، تخفیف حفظ می شود. با در نظر نگرفتن تفاوت حق بیمه، گزینهای ارزشمند برای رانندگانی که زیاد رانندگی می کنند؛ اما خواندن شرایط آن برای هر بیمهنامه ضروری است.
در خسارت کوچک، از بیمه استفاده کنیم یا از جیب خودمان بپردازیم؟
این یک دوگانگی کلاسیک است که ارزش طولانی شدن صحبت را دارد. تا زمانی که تعمیر را به بیمهنامه منتقل نکنید، تخفیف بدون خسارت شما ادامه دارد؛ وقتی خسارت کوچکی را خودتان پرداخت می کنید، پله شما سر جای خود باقی می ماند. تخفیفی که با پایین آمدن پله از دست می دهید، اغلب بیشتر از هزینه یک تعمیر کوچک است. به همین دلیل، برای رانندگانی که تخفیف بدون خسارت دارند، پرداخت خسارتهای کوچکی مانند ساییدگی سپر جلو از جیب خود، در بلندمدت میتواند سودمند باشد. یک محاسبه تقریبی انجام دهید: یک پرداخت خسارت شما را یک پله پایین می برد و تفاوت حق بیمه چند واحدی به ازای هر پله، سالها روی حق بیمه شما تأثیر می گذارد. از سوی دیگر، اگر خسارت جدی باشد، پرداخت از جیب خود منطقی نیست؛ هنگام تعیین حد، هزینه تعمیر را با از دست دادن تخفیف بلندمدت مقایسه کنید.
آیا تخفیف بدون خسارت در فروش خودرو منتقل می شود؟
این یکی از پرتکرارترین سؤالات است و پاسخ معمولاً دلگرمکننده است. از آنجا که تخفیف به شخص تعلق دارد، هنگام فروش خودرو حق شما از بین نمی رود. اگر خودرویی از همان نوع خودرو خریداری کنید - مثلاً از خودرو به خودرو - تخفیف بدون وابستگی به مدت زمان، از پلهای که در آن هستید ادامه می یابد. اگر به نوع دیگری از وسیله نقلیه بروید، مثلاً وانت، پله 4 که پله شروع است و حق بیمه بدون تخفیف اعمال می شود.
در سمت بیمه بدنه روند کمی متفاوت است: بیمهنامه هنگام فروش لغو می شود و حق بیمه روزهای استفاده نشده مسترد می گردد. از آنجا که تخفیف بدون خسارت کسبشده به شخص شما تعلق دارد، میتوان از آن در بیمه بدنه خودروی جدید خود استفاده کرد.
توسعه جدیدی را نیز باید یادآور شد: پس از معاونت خزانهداری، با اعلامیه مؤسسه ناظر بر مقررات مورخ 19 دسامبر 2025، از اول ژانویه 2026 به بعد، پس از فروش خودرو، میتوان برای بیمهنامه خودروی نو که قبلاً خریداری شده، درخواست اصلاح پله (کلاس خسارت) کرد. درخواست از طریق نمایندگی یا شرکت بیمه انجام میشود و برای بیمهشدگانی که پله ممتاز دارند به اندازه کسانی که در وضعیت نامناسب قرار دارند نیز معتبر است. از سوی دیگر باید گفت که مقرره قاعده 5 خودرو که در سال 2026 اجرایی شده، این برداشت را که خسارتنشدگی کاملاً به سیستم مبتنی بر راننده منتقل شده است، تأیید نمیکند؛ این سیستم همچنان با قواعد موجود خود کار میکند.
در مورد انتقال بین زوجین، وضعیت روشنی وجود ندارد: برخی رویهها میگویند در بیمه شخص ثالث انتقال تخفیف بین زوجین ممکن نیست، و توضیحاتی نیز وجود دارد که انتقال فقط بین زوجین امکانپذیر است. در این نقطه بهتر است رویه جاری را از شرکت بیمه یا مؤسسه مربوطه تأیید کنید. در صورت فوت، قانون روشنتری حاکم است: تخفیف به ورثه منتقل نمیشود. یک قاعده زمانی هم وجود دارد: اگر فاصله طولانی بین دو بیمهنامه باشد، برخی شرکتها میتوانند پله شما را کاهش دهند.
آیا لغو بیمهنامه و تأخیر در تمدید، تخفیف خسارتنشدگی را از بین میبرد؟
در بیمه شخص ثالث، به تعویق انداختن تمدید، حق خسارتنشدگی شما را از بین نمیبرد؛ اما یک انعطاف رایگان هم نیست. برای هر دوره تأخیر 30 روزه ، افزایش 5 درصدی اعمال میشود و سقف آن، حق بیمه با افزایش 50 درصدی است. یعنی حق شما باقی میماند اما مبلغ بیشتری از جیب شما پرداخت میشود. به همین دلیل یادداشت کردن تاریخ انقضای بیمهنامه در تقویم، عادتی ساده اما دارای ارزش مالی است.
در بیمه بدنه جدول سختگیرانهتری وجود دارد: اگر در بیمهنامه وقفه بیاندازید، ممکن است حق تخفیف را از دست بدهید. تنها راه حفظ حق خسارتنشدگی شما، تمدید بدون وقفه بیمهنامه است. زمانی که گواهیهای خسارتنشدگی دست به دست میگشتند، دورههای تغییر شرکت با تنش همراه بود؛ امروز شرکت قبلی باید گواهی خسارتنشدگی را به شرکت جدید ارسال کند و ثبت متمرکز SBM این اطلاعات را همزمان به همه شرکتها نشان میدهد. تغییر شرکت، حق تخفیف شما را از بین نمیبرد.
تخفیف خسارتنشدگی در بیمه بدنه چگونه محاسبه میشود؟
سیستم پلهای در بیمه شخص ثالث با مقررات تعیین میشود؛ اما در بیمه بدنه، نرخها به شرایط محصول شرکت بیمه بستگی دارد و سقف قیمتی وجود ندارد. ساختار پلهای رایج چنین است: سال اول بدون خسارت حدوداً 30 درصد، سال دوم حدوداً 40 درصد، سال سوم حدوداً 50 درصد تخفیف. در برخی محصولات دیده میشود که نرخها میتوانند تا 60 تا 70 درصد برسند. دلیل تفاوت بین شرکتها همین است؛ هنگام دریافت استعلام بیمه بدنه باید نه فقط حق بیمه سالانه بلکه سیاست پله خسارتنشدگی نیز مقایسه شود.
از آنجا که سوابق بیمهنامه و خسارت گذشته در بیمه بدنه از طریق SBM برای همه شرکتها قابل مشاهده است، گزینهای مانند پنهان کردن خسارت از یک شرکت وجود ندارد؛ همه به یک ثبت یکسان نگاه میکنند. این شفافیت، دنبالکنندگان منفعت مضاعف را نیز بازمیدارد.
چگونه پله و سوابق خسارت را استعلام کنیم؟
برای دیدن پله و سابقه خود میتوانید از طریق درگاه دولت الکترونیک (e-Devlet) از سرویس «استعلام اطلاعات بیمهنامه و خسارت ترافیک» استفاده کنید؛ شماره ملی و اطلاعات خودرو کافی است. برای سوابق خسارت خودرو، مرکز SBM سرویس استعلام خسارت ارائه میکند که از طریق e-Devlet، وبسایت رسمی SBM و خط پیامکی در دسترس است.
اما جایی هم پای جریمههای رانندگی وسط میآید: جریمه ترافیکی پله شما را پایین نمیآورد. اما امتیازهای جریمه و سوابق توقیف گواهینامه طبق آییننامه در تعیین حق بیمه قابل استفاده هستند و میتوانند حق بیمه را افزایش دهند. یعنی پله سر جای خود میماند، اما قبض باز هم بالا میرود.
نتیجه: راه حفظ تخفیف
تخفیف بدون خسارت در طول سالها پساندازی جدی است و در بالاترین پله نیمی از حق بیمه شما را حذف میکند. برای حفظ این پسانداز چهار قاعده کافی است: بیمهنامه را بدون وقفه تمدید کنید، خسارتهای کوچک را در صورت امکان خودتان بپردازید، در تصادفات مقصر، هزینه بلندمدت جبران خسارت را در نظر بگیرید و بدانید که هنگام فروش خودرو، حقوقی که کسب کردهاید به شما تعلق دارد و با همان نوع خودرو ادامه مییابد. بررسی حداقل یکبار در سال پله خود از طریق e-Devlet، غافلگیری را از همان ابتدا از بین میبرد.
منابع
- تخفیف بدون خسارت بیمه مسئولیت چیست و چگونه اعمال می شود؟
- چیزهایی که باید درباره تخفیف بدون خسارت بدانید
- حقوق تخفیف بدون خسارت 2026: آیا با تغییر شرکت بیمه، تخفیف منتقل می شود؟
- قانون 5 خودرو در بیمه مسئولیت 2026 چیست؟
- اطلاعاتی درباره تخفیف بدون خسارت بیمه بدنه
- تخفیف بدون خسارت چیست؟ چه زمانی از دست می رود؟
- تخفیف بدون خسارت بیمه بدنه: مزایا، محافظت و استعلام
- تخفیف بدون خسارت چیست؟
- تخفیف بدون خسارت چیست و چگونه کار می کند؟
- استعلام خسارت SBM: چگونه سابقه خسارت خودرو را ببینیم؟
- پله بدون خسارت چیست و چگونه محاسبه می شود؟
- لغو بیمه بدنه چگونه انجام می شود؟
- فرآیندهای بیمه بدنه و مسئولیت در فروش خودرو
- آیا خسارت های کوچک بر تخفیف بدون خسارت بیمه بدنه تاثیر می گذارند؟