¿Cuánto paga el seguro de tráfico y qué no paga?
Comparte esta página
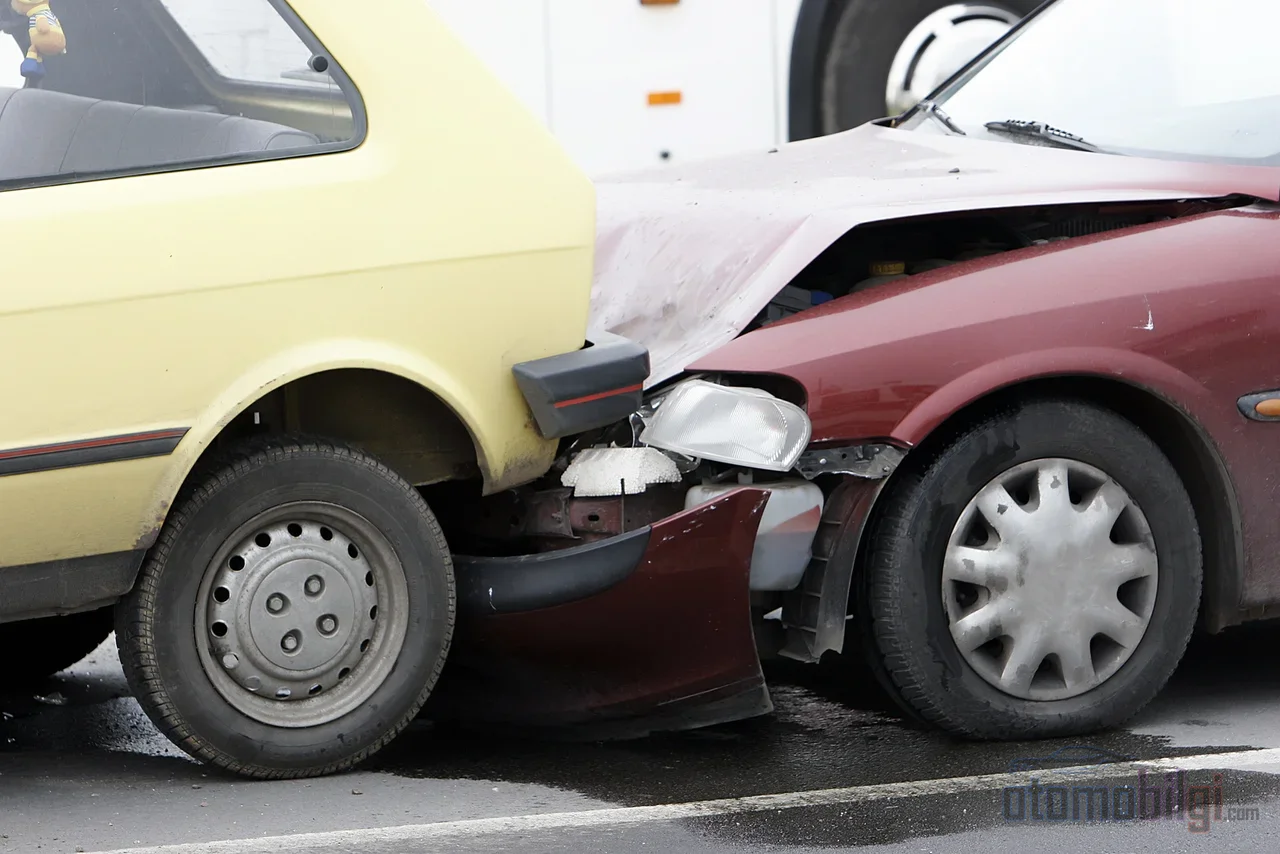
El seguro de tráfico obligatorio cubre, dentro de ciertos límites, los daños corporales y materiales de la otra parte en un accidente en el que usted tiene culpa; el daño sufrido por el propio vehículo del conductor culpable queda fuera de la cobertura y solo lo asume el seguro a todo riesgo. Esta distinción es la regla fundamental que millones de conductores que renuevan la póliza cada año aún no dominan por completo, y cuya lección tras un accidente resulta muy costosa.
Aspectos destacados
- En 2026, la cobertura de daños materiales por vehículo es de 400.000 TL, y por accidente de 800.000 TL.
- El límite de daños corporales es por persona de 3.600.000 TL; el límite máximo por accidente varía según el grupo del vehículo.
- El daño del propio vehículo del conductor culpable no lo paga el seguro de tráfico.
- En caso de conducción bajo los efectos del alcohol o sin licencia, el asegurador puede pagar y luego reclamar al conductor.
- Las reclamaciones por daños morales están fuera de la cobertura del seguro de tráfico obligatorio.
¿Qué Paga y Hasta Qué Límite el Seguro de Tráfico Obligatorio?
El nombre oficial de la póliza es Seguro Obligatorio de Responsabilidad Civil de Vehículos de Motor de Carreteras; el artículo 91 de la Ley de Tráfico de Carreteras número 2918 obliga a todo propietario de vehículo a contratar este seguro. El artículo 85 de la ley resume la esencia del asunto en una sola frase: el asegurador responde por las culpas del propietario, del conductor y de sus auxiliares como si fueran culpas propias. Es decir, si el accidente ocurrió por su culpa, la puerta a la que acudirá la otra parte para reclamar sus derechos es su póliza.
Hay que entender de forma amplia la definición de "la otra parte". El seguro de tráfico cubre no solo al otro vehículo; también al peatón, a los pasajeros del otro vehículo, a los inmuebles de terceros como viviendas, tiendas o jardines, y a bienes públicos como postes eléctricos, barreras o señales. La cobertura material establecida por accidente se distribuye proporcionalmente entre los perjudicados. Por ejemplo, si en un accidente se dañan el vehículo de la otra parte y el escaparate de una tienda, el límite material por accidente se reparte entre estos dos daños.
Los límites indican la cantidad máxima que se cubrirá por cada incidente. Si se supera el límite, la diferencia se reclama al conductor culpable. En este punto, el único salvavidas que puede entrar en acción es la cobertura de Responsabilidad Civil Voluntaria (İMM) añadida a la póliza a todo riesgo; el seguro de tráfico estándar no incluye esta cobertura adicional. Si tampoco existe la İMM, el conductor paga de su propio bolsillo la cantidad que exceda el límite. Esta sería la primera frase que diría alguien con treinta años de experiencia en este sector: la cifra del límite parece alta, pero en un accidente grave, al encontrarse con daños corporales, las cifras se agotan más rápido de lo que uno espera.
¿Cuánto Son los Límites de Cobertura de 2026?
Los límites del período 2026 establecidos por el SEDDK se aplican desde el 1 de enero de 2026, justificándose con la necesidad de indemnizar los daños de los titularidades de derechos conforme a las condiciones económicas actuales. En daños materiales, el límite por vehículo pasó de 300.000 TL a 400.000 TL, y el límite por accidente de 600.000 TL a 800.000 TL; en daños corporales, el importe por persona aumentó de 2,7 millones a 3,6 millones de TL. El aumento se aplica a todas las pólizas vigentes sin cobro de prima adicional. Comparando con el período de 2025, el cuadro es el siguiente:
| Grupo de Vehículo | Daños materiales (por vehículo / por accidente) | Daños corporales (por persona) | Daños corporales (por accidente) |
|---|---|---|---|
| Transporte de personas (automóvil, etc.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Transporte de mercancías, remolques, maquinaria | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Vehículos agrícolas y de uso especial | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motos y motocicletas de carga | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Estas cifras deben leerse en lenguaje cotidiano. En un accidente en el que usted tenga un 100% de culpa, los daños del vehículo de la otra parte, hasta el límite que cubre, corresponden a su póliza, no al seguro de tráfico de la otra parte; en accidentes con culpa parcial, cada parte cubre los daños de la otra en proporción a su culpa. Si las partes tienen un 40%-60% de culpa, los pagos se dividen según esos porcentajes. Añadamos que, en el contexto actual de precios elevados de las piezas de repuesto, el límite de daños materiales se agota rápidamente en colisiones importantes; antes bastaba para cambiar un parachoques, ahora el mismo dinero apenas alcanza para un grupo de faros.
¿El Seguro de Tráfico Paga Mi Propio Vehículo? ¿En Qué Se Diferencia del Seguro a Todo Riesgo?
No, no lo paga; que esta sea la frase más clara de esta página. En un accidente en el que usted tenga culpa, los daños de su propio vehículo quedan completamente fuera del alcance del seguro de tráfico obligatorio. El seguro de tráfico protege a la otra parte, el seguro a todo riesgo protege su vehículo. Uno es una obligación legal y el otro un producto opcional; no son alternativas, sino complementos. Precisamente ahí surge la confusión, porque los concesionarios y los sitios web de guías explican ambos en la misma página.
| Característica | Seguro de Tráfico | Seguro a Todo Riesgo |
|---|---|---|
| De quién cubre los daños | De la otra parte (terceros) | Del propio vehículo del asegurado |
| Situación legal | Obligatorio | Opcional |
| Daños en su propio vehículo | No lo paga | Lo paga según la cobertura |
| Robo, incendio, desastres naturales | Fuera de cobertura | Puede cubrirse según las garantías |
En un accidente de un conductor con seguro a todo riesgo, los daños de ambas partes pueden cubrirse parcial o totalmente: los daños de la otra parte a cargo de su póliza de tráfico, y los de su propio vehículo a cargo de su seguro a todo riesgo. Para un conductor sin seguro a todo riesgo, un accidente con culpa significa que el coste de reparación sale directamente de su bolsillo. En cuanto a la pérdida de valor, la regla es similar: la pérdida de valor de la parte sin culpa o con poca culpa se reclama al seguro de tráfico de la parte culpable; si el seguro de la otra parte no existe o es insuficiente, entra en juego su propio seguro a todo riesgo.
Casos en los que el Seguro de Tráfico No Paga
Saber qué no cubre la póliza es tan importante como saber qué cubre; porque el motivo del rechazo a menudo se descubre después del accidente. Los casos excluidos más frecuentes son:
- Daños causados cuando el vehículo no está en movimiento
- Daños indirectos como paralización de la actividad o pérdida de ingresos
- Daños en el propio vehículo del asegurado culpable
- Daños a las mercancías transportadas en remolque (excepto los objetos junto a la otra parte)
- Demandas y reclamaciones de indemnización por daños morales; estas reclamaciones solo pueden plantearse mediante decisión judicial
- Daños materiales resultantes de un accidente de un vehículo robado
- Daños derivados del transporte de mercancías explosivas
- Que los vehículos accidentados pertenezcan a la misma persona
- Accidentes ocurridos en el lugar donde el vehículo fue puesto a la venta o entregado para mantenimiento
Sería apropiado añadir algunos títulos más a esta lista. Conducir bajo los efectos del alcohol o las drogas, el accidente intencionado y el intento de fraude, circular con una póliza caducada y la conducción sin licencia o con una licencia de clase inadecuada, son títulos que desactivan la cobertura del asegurador. Sus propios gastos de tratamiento, el robo, la incendio del vehículo y los daños causados por desastres naturales tampoco entran en el ámbito de esta póliza; esos son materia del seguro de daños propios. La no cobertura del costo de la grúa es otro detalle que suele sorprender al conductor accidentado.
Derecho de repetición: el asegurador paga, pero después puede reclamárselo
La repetición es el derecho de quien paga la deuda de otra persona a reclamar el importe pagado al verdadero responsable. En el seguro se denomina principio de subrogación: después de que el asegurador paga la indemnización al perjudicado, se subroga en sus derechos frente a la persona responsable del daño. Es decir, la empresa no abandona a la víctima, pero examina quién merece asumir el gasto.
La condición fundamental para que el asegurador pueda repetir contra el explotador del vehículo es que el accidente se produzca como consecuencia de un acto intencionado o de una culpa grave del explotador y de las personas de quienes responde. En la práctica, los casos más frecuentes son conducir bajo los efectos del alcohol, carecer de licencia y la culpa grave. En tal caso, el asegurador paga primero a la víctima; el requisito previo es que la indemnización haya sido pagada íntegramente al asegurado. A continuación reclama el importe pagado al explotador del vehículo. Por otra parte, no es posible responsabilizar al explotador por la indemnización pagada a la víctima por un conductor ebrio o sin licencia; la repetición no surge en cada accidente, sino según la gravedad de la culpa.
Una protección similar opera, en los accidentes de vehículos sin seguro, a través del Fondo de Garantía. El Fondo paga los daños corporativos, la indemnización por invalidez y por privación de sustento causados por vehículos sin póliza; sin embargo, su responsabilidad está limitada a los límites de una póliza vigente y no cubre los accidentes con póliza. Tras el pago, se repite contra el responsable, es decir, el Fondo no es un equivalente de seguro, sino un fondo de último recurso.
Preguntas frecuentes
Si la otra parte tiene la culpa, ¿de qué seguro se paga mi daño?
Se cubre del seguro de tráfico de la otra parte en la proporción de su porcentaje de culpa. Si la otra parte es culpable al 100%, la totalidad de su daño se cubre con su póliza; con culpa parcial, el pago se divide según los porcentajes. Por normativa, ninguna compañía de seguros, haya o no culpa, puede añadir el daño de la otra parte al importe de su daño; así se registra en el expediente TRAMER.
¿Se pagan la pérdida de valor y la indemnización por daños morales?
La pérdida de valor puede reclamarse al seguro de tráfico de la otra parte si esta tiene la culpa. La indemnización por daños morales, en cambio, queda fuera del alcance del seguro de tráfico obligatorio; esta reclamación solo puede plantearse por vía judicial y el plazo general de prescripción es de dos años.
¿El seguro de tráfico cubre los daños por desastres naturales y robo?
No. Los riesgos como inundaciones, granizo, incendios o robo entran en la cobertura de las pólizas de seguro a todo riesgo. La única función del seguro de tráfico obligatorio es garantizar que los daños causados a la otra parte en un accidente queden cubiertos dentro de ciertos límites; nada de lo que le ocurra a su propio vehículo es asunto de esta póliza.
En Resumen
El seguro de tráfico obligatorio es el seguro de la otra parte en el accidente, no el suyo. Sentarse a la mesa tras un accidente sin conocer los límites, el efecto de los porcentajes de culpa en el pago y los casos en que se rechaza la indemnización o se ejerce el derecho de repetición es la forma más cara de aprender la lección. Si quiere que su vehículo y usted permanezcan protegidos, esta póliza cubre la cantidad mínima que exige la ley; el resto es tarea del seguro a todo riesgo y de su propia precaución.
Fuentes
- Límites de Cobertura - Límites del Seguro de Tráfico Obligatorio
- Límites de Cobertura de KMAZMSS
- Límites de Cobertura
- ¿Qué Cubre el Seguro de Tráfico, Cuáles Son los Límites de 2026?
- ¿Cuál Es el Límite de Cobertura del Seguro de Tráfico de 2026?
- Condiciones de Cobertura de Daños del Seguro de Tráfico
- ¿Qué no cubre el seguro de tráfico obligatorio?
- Diferencias entre el Seguro de Tráfico y el Seguro de Casco
- Pérdida de Valor del Vehículo
- Demanda de Regreso del Seguro de Casco/Tráfico