Kasko oder Haftpflichtversicherung? Welches zahlt in welchem Fall?
Diese Seite teilen
Die Kasko ist eine freiwillige Versicherung, die Schäden am eigenen Fahrzeug des Versicherten abdeckt; die Verkehrsversicherung hingegen ist eine gesetzlich vorgeschriebene Versicherung, die bei einem von Ihnen verschuldeten Unfall die materiellen und körperlichen Schäden übernimmt, die Sie dem Unfallgegner zugefügt haben. Welche Versicherung welchen Schaden übernimmt, hängt davon ab, an welchem Fahrzeug und unter welchen Umständen der Schaden entstanden ist.
Das Wichtigste in Kürze
- Die Verkehrsversicherung ist gesetzlich vorgeschrieben; die Kasko ist freiwillig, und beide können einander nicht ersetzen.
- Die Deckungssummen der Verkehrsversicherung für die Periode 2026: 400.000 TL und 800.000 TL Stufen.
- Schäden wie Diebstahl, Brand, Hagel und Hochwasser sind nur durch die Kasko abgedeckt.
- Die Verkehrsversicherung übernimmt keinen Schaden an Ihrem eigenen Fahrzeug; die Kasko oder Sie selbst zahlen.
- Die Strafe für ein Fahrzeug ohne Versicherung beträgt 1.246 TL; der Schadenfreiheitsrabatt beginnt nach dem ersten Jahr mit 30 %.
Zu Beginn meiner Laufbahn in diesem Beruf fragte die Hälfte der Besucher, die in die Versicherungsagenturen kamen, dieselbe Frage: „Ich habe doch schon eine Versicherung - wozu dient diese Kasko?" Seit dreißig Jahren hat sich die Antwort nicht geändert; geändert haben sich nur die Deckungssummen und die Prämien. Zwei Versicherungen sind zwei getrennte Türen. Die eine schützt den Unfallgegner, die andere Sie. Im Folgenden werden wir anhand von Szenarien aus dem echten Leben Schritt für Schritt auseinandernehmen, welche Police welchen Schaden übernimmt.
Der grundlegende Unterschied: Die Versicherung dessen greift, der den Schaden erlitten hat
Die verpflichtende Verkehrsversicherung ist eine Police, die nach dem Straßenverkehrsgesetz Nr. 2918 zwingend abgeschlossen werden muss. Sie übernimmt innerhalb der Versicherungsgrenzen die materiellen und körperlichen Schäden, die Sie bei einem von Ihnen verschuldeten Unfall dem Unfallgegner zugefügt haben. Die Kasko hingegen sichert die Schäden an Ihrem eigenen Fahrzeug ab, und ihr Abschluss liegt in Ihrem Ermessen. Ein Fahrzeug ohne Verkehrsversicherung darf nicht am Verkehr teilnehmen; es kann nicht einmal die Hauptuntersuchung bestehen. Auf die Kasko zu verzichten ist keine Frage der Gesetzmäßigkeit, sondern eine finanzielle Entscheidung.
Auch die Funktionsweise der beiden Polizen ist unterschiedlich. Die Höchstgrenzen der Verkehrsversicherung werden vom Staat jährlich festgelegt; die Versicherungsunternehmen dürfen diese Obergrenze nicht überschreiten. Bei der Kasko legt der Versicherungsnehmer die Höchstgrenze selbst fest und gestaltet seine Police nach seinem Budget und dem Wert seines Fahrzeugs. Früher schien dieser Unterschied kaum bedeutend; heute kann der Schaden des Unfallgegners die Grenzen überschreiten, und genau hier liegt der erste Bereich, in dem die Kasko eingreifen kann.
Es gibt noch die Frage des Bewegungszustands. Die Verkehrsversicherung gilt nur in Situationen wie einem Unfall im fließenden Verkehr; sie deckt keine Schäden, die während des Parkens entstehen. Die Kasko greift unabhängig davon, ob sich das Fahrzeug bewegt oder an einer Ampel wartet. Wenn Sie beim Parken oder bei der Fahrt im Verkehr in einen Unfall verwickelt werden, kann die Kasko Ihren eigenen Schaden decken, ohne darauf zu achten, wer den Unfall verschuldet hat.
| Thema | Verkehrsversicherung | Kasko | |
|---|---|---|---|
| Verpflichtung | Gesetzlich vorgeschrieben | Freiwillig | |
| Was wird geschützt | Die Schäden des Unfallgegners | Ihr eigenes Fahrzeug | |
| Schaden während des Parkens | Nicht abgedeckt | Abgedeckt | |
| Diebstahl, Brand, Hagel | Nicht abgedeckt | Abgedeckt | |
| Höchstgrenze | Jährlich vom Staat festgelegt | Wird vom Versicherungsnehmer festgelegt |
Wer übernimmt den Schaden, den Sie dem anderen Fahrzeug zufügen?
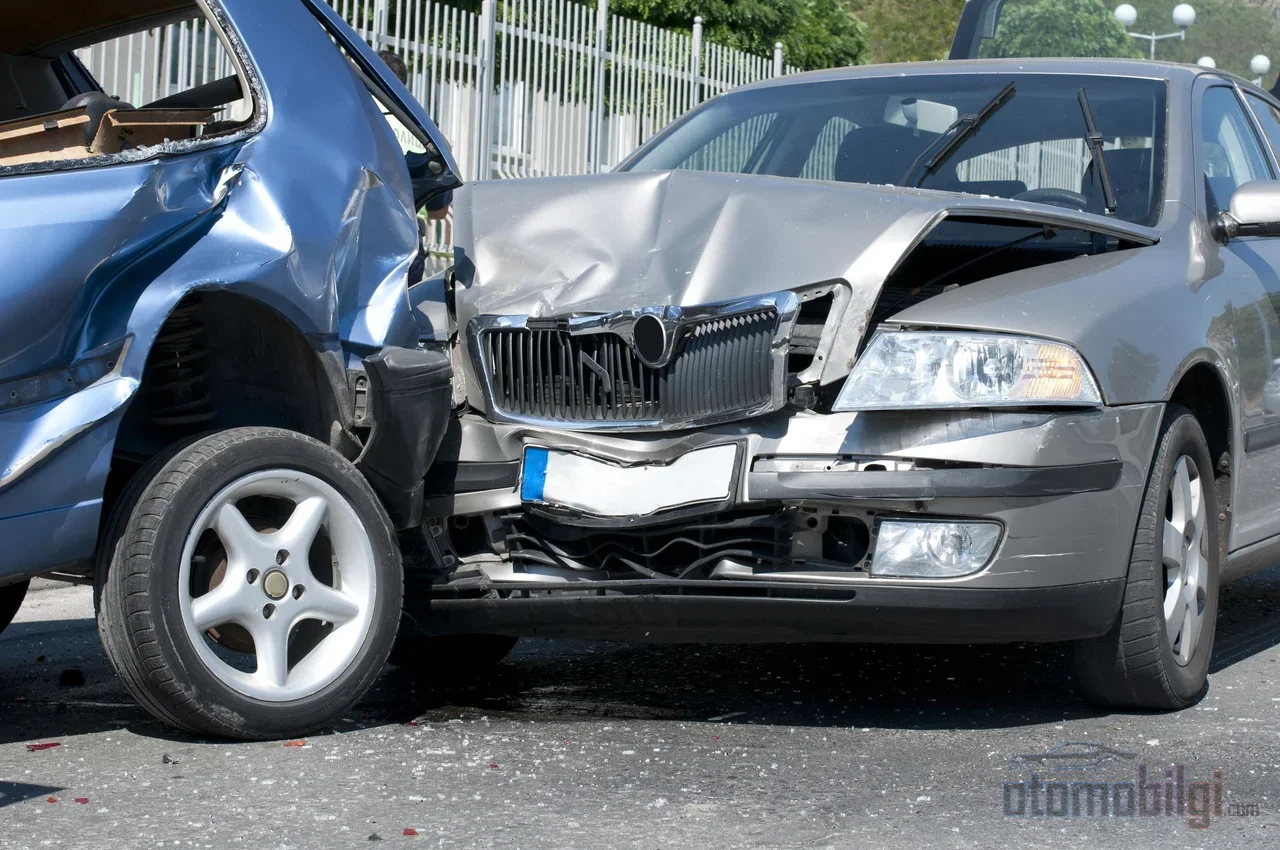
Sie sind auf das Fahrzeug hinter Ihnen aufgefahren und tragen eine Schuld von 100 %. Der gesamte Schaden wird innerhalb der Policengrenzen aus der Verkehrshaftpflichtversicherung der schuldtragenden Partei gedeckt. Liegt eine teilweise Schuldverteilung wie 75 % oder 50 % vor, erfolgt die Zahlung entsprechend diesem Anteil: Bei 50 % Schuld zahlen Sie die Hälfte des Schadens der Gegenseite. Einspruch gegen den Schuldanteil ist möglich; Unfallfotos und Zeugenaussagen sind hierbei hilfreich.
Das eigentliche Problem tritt bei der Grenzüberschreitung auf. Der Schaden auf der Gegenseite beträgt 60.000 TL, die Obergrenze Ihrer Verkehrshaftpflichtversicherung liegt aber bei 38.000 TL , dann zahlt der schuldige Fahrer die restlichen 22.000 TL selbst. Der konkrete Beitrag der Kaskoversicherung liegt hier: Der Teil, der die Grenzen der Verkehrshaftpflichtversicherung übersteigt, kann von der Kaskopolice übernommen werden, sofern eine Freiwillige Haftpflichtdeckung (İMM) hinzugefügt wurde. İMM ist, wie der Name schon sagt, ein zusätzlicher finanzieller Haftungsschutz, den Sie freiwillig wählen. Hinzufügen sollten wir auch, dass Schmerzensgeldansprüche nicht vom Geltungsbereich der Verkehrshaftpflichtversicherung abgedeckt sind; für derartige Klagen ist İMM der Schutz, der in Betracht gezogen werden sollte.
Schaden am eigenen Fahrzeug: Warum reicht die Verkehrshaftpflichtversicherung nicht aus?
Betrachten wir denselben Unfall aus Ihrer Sicht: Sie sind hinten auf ein anderes Fahrzeug aufgefahren, beide Fahrzeuge sind beschädigt. Ihre Verkehrshaftpflichtversicherung zahlt den Schaden der Gegenseite; der Schaden an Ihrem Fahrzeug wird entweder aus eigener Tasche oder über Ihre Kaskoversicherung gedeckt. Ob Sie die schuldige Partei sind oder nicht, diese Regel ändert sich nicht. Die Verkehrshaftpflichtversicherung zahlt den Schaden an Ihrem eigenen Fahrzeug bei einem Unfall, an dem Sie schuld sind, unter keinen Umständen.
Bei einem Unfall, an dem Sie keine Schuld tragen, zahlt die Verkehrshaftpflichtversicherung der Gegenseite den Schaden an Ihrem eigenen Fahrzeug. Der Gedanke "Ich habe eine Kaskoversicherung, die Gegenseite mag zahlen oder auch nicht" funktioniert in diesem Szenario also richtig; aber solange die Schuld bei Ihnen liegt, hat diese Police nie einen Anlass, Ihnen etwas zu geben. Da die Kaskoversicherung unabhängig von der Schuldverteilung greifen kann, bleibt sie der direkteste Weg, Ihr beschädigtes Fahrzeug schnell reparieren zu lassen.
Die Fälle, die nicht von der Verkehrshaftpflichtversicherung, aber doch von der Kaskoversicherung abgedeckt werden können, sind damit nicht erschöpft:
- Schaden an persönlichen Gegenständen im Fahrzeug
- Diebstahl des Fahrzeugs sowie Schäden bei einem versuchten Diebstahl
- Schäden durch Brand, Raub und Terror
- Falscher Kraftstoffeinsatz
- Unfalltod-Deckung, Ersatzfahrzeug und Pannendienste
Eine weitere Option gibt es ebenfalls: die ergänzende Verkehrshaftpflichtversicherung. Sie umfasst nur einige wenige Kaskodeckungen, die Prämie ist günstiger, aber sie deckt nur einen Teil des Schadens. Sie kann die Kaskoversicherung nicht ersetzen; als Zwischenlösung für Personen mit begrenztem Budget ist es treffender, sie so zu betrachten.
Zahlt die Kaskoversicherung, wenn das Fahrzeug gestohlen wird?
Sie zahlt; denn der Diebstahl gehört zu den Hauptdeckungen der Kaskoversicherung. Kann das Fahrzeug innerhalb von 30 Tagen nicht gefunden werden, wird der Versicherte zum Tageswert des Diebstahlstages entschädigt. Wird das Fahrzeug beschädigt aufgefunden, wird der entstandene Schaden im Rahmen der Grenzen des Versicherungsunternehmens von der Kaskoversicherung gedeckt. Hat der Dieb also halbe Strecke mit dem Fahrzeug gefahren und es dann verlassen, wird auch dieser Schaden über die Police gedeckt.
Eine Ausnahme gibt es: Wenn ein Auto unter dem Vorwand eines offiziellen Auftrags oder in Polizeieigenschaft gestohlen wurde, zahlt die Kaskoversicherung nicht. Auf der Seite der Verkehrshaftpflichtversicherung existiert dieses Szenario gar nicht; der Schaden am gestohlenen Fahrzeug ist, gleich wer schuld ist, kein Gegenstand der Pflichtversicherung. Deshalb fasse ich es seit Jahren in einem einzigen Satz zusammen: Für jedes Fahrzeug, dessen Wert für Sie bedeutsam ist, ist die Kaskoversicherung kein Versicherungsprodukt, sondern eine Notwendigkeit.
Hagel, Hochwasser und Erdbeben: Wie ist die Lage bei Naturereignissen?
Schäden durch Naturkatastrophen sind nicht durch die Verkehrshaftpflichtversicherung abgedeckt. Wenn es hagelt, während Sie auf Ihr Fahrzeug warten, oder wenn Hochwasser Ihr Fahrzeug mitgerissen hat, können Sie von Ihrer Pflichtversicherung nichts erwarten. Bei der Kaskoversicherung hingegen wird Hagel im Rahmen der "Naturkatastrophen-Deckung" abgedeckt; diese Deckung ist nicht auf Hagel beschränkt. Katastrophen wie Hochwasser, Überschwemmung, Blitzschlag, Sturm und Erdrutsch sind ebenfalls in umfassenden Kaskopolicen abgedeckt.
Lassen wir jedoch eine Warnung nicht unerwähnt: Jede Kaskoversicherung deckt nicht automatisch jede Art von Naturkatastrophe ab. Für manche Risiken wie Erdbeben ist in der Regel eine zusätzliche Deckung erforderlich. Ich betone die Wichtigkeit, die Deckungsliste beim Abschluss Ihrer Police zu lesen, heute viel stärker als früher; die Grenzen des Versicherungsschutzes erfahren Sie nicht am Schadentag, sondern am Polizeitag. Auch die Frage, ob bei Hagelschaden die Schadenfreiheitsklasse verloren geht, gehört zu den häufigsten Leserfragen; die Auswirkung solcher, nicht auf ein Verschulden zurückzuführender Schäden auf die Schadenfreiheitsklasse kann je nach Handhabung des Versicherungsunternehmens variieren.
Was geschieht, wenn die Gegenseite nicht versichert ist?
Ist die Gegenseite unversichert und schuldig, muss sie die Kosten für Sach- und Personenschäden selbst direkt tragen. Der Schaden kann individuell vom unversicherten Fahrer gefordert werden, alternativ kann der Garantiefonds (Güvence Hesabı) in Anspruch genommen werden. Die unschuldige Partei kann selbst dann, wenn ihr eigenes Fahrzeug unversichert ist, von der Verkehrshaftpflichtversicherung der Gegenseite Entschädigung für Personenschäden verlangen. Wenn das Kennzeichen des flüchtigen Fahrzeugs nicht ermittelbar ist und Sie keine Kaskoversicherung haben, zahlen Sie den Sachschaden leider aus eigener Tasche; in diesem Szenario ist die Kaskoversicherung der einzige Schutzschirm für den Versicherten.
Die Strafe, die der Besitzer eines unversicherten Fahrzeugs stand 2026 zahlen muss 1.246 TL. Zudem gibt es eine aktuelle Regelung im verwaltungsbezogenen Bereich: Ab dem 1. September 2026 sollen Schadenmeldungen über eine einzige Nummer aufgenommen werden; diese Nummer, die zeigt, wie der Zeitpunkt des Antrags festgehalten wird, lautet Alo 193. Es lohnt sich, die Umsetzung dieser Anwendung zu verfolgen; auch Quellen von Rechtsanwaltskanzleien empfehlen eine Überprüfung dieser Regelung.
Deckungssummen, Prämien und Schadenfreiheitsrabatt
Die Deckungssummen der Pflichtverkehrshaftpflichtversicherung werden jährlich aktualisiert. Die für die Periode 2026 (1. Januar 2026 - 31. Dezember 2026) festgelegten Stufen betragen 400.000 TL und 800.000 TL; im Vorjahr lagen diese Werte bei 300.000 TL und 600.000 TL. Mit steigender Deckungssumme wächst der Anteil der großen Schäden der Gegenseite, der über die Police gedeckt werden kann; doch das Risiko einer Überschreitung der Deckungssumme wird niemals null.
Zu den Faktoren, die die Kaskoprämie bestimmen, zählen mehr als an einer Hand abzuzählen sind: die Eigenschaften des Fahrzeugs, die Fahrhistorie, die in die Police aufgenommenen Deckungen, Selbstbeteiligungen, frühere Schäden und nachträglich eingebautes Zubehör. Eine Warnung zum Zubehör: Nachgerüstete Teile nicht anzugeben, kann am Schadentag Probleme verursachen. Auch die Strafpunkte des Führerscheins fließen in die Prämienberechnung ein; hohe Punkte bedeuten hohe Prämie.
Die Schadenfreiheitsrabatt ist der meistdiskutierte Posten der Prämie. Am Ende des ersten schadenfreien Jahres 30%, am Ende des zweiten Jahres 40%; mit jedem schadenfreien Jahr springt man eine Stufe höher bis 50%; in einigen Praktiken verringert sich der Rabatt durch eine Kombination aus Verkehrsschutz und Kasko bis auf 60%. Achten Sie auf zwei Details: Die Kaskopolice wird genau 1 Jahr nach dem erstmaligen Ausstellungsdatum erneuert, und das Verpassen des Enddatums gefährdet Ihren Rabatt. Außerdem endet der Schadenfreiheitsrabatt in der Kasko, wenn das Fahrzeug verkauft wird, und setzt beim Kauf eines neuen Fahrzeugs fort; der Rabatt in der Verkehrshaftpflichtversicherung besteht dagegen auch nach dem Verkauf des Fahrzeugs fort. Ob eine Stufe durch einen Schaden vollständig verloren geht, hängt von der Praxis der Unternehmen ab; in manchen Fällen wird der Rabattanspruch in den Folgejahren durch einen Schaden nicht vollständig gestrichen.
Wie trifft man eine Wahl entsprechend Ihrem eigenen Risikoprofil?
Eine der Fragen geistert seit langem in Foren umher: Wenn die Kasko sowohl mein eigenes Fahrzeug als auch die Gegenseite durch die Insassenhaftpflicht schützt, warum ist die Verkehrshaftpflichtversicherung dann obligatorisch? Die Gegenmeinung ist klar: Das sind im Grunde zwei völlig verschiedene Versicherungen; die Verkehrshaftpflichtversicherung ist obligatorisch, um Dritte und Staatseigentum zu schützen. Meine Überzeugung ist: Die beiden als Rivalen zu betrachten, verfehlt den eigentlichen Sinn. Die Verkehrshaftpflichtversicherung ist für Sie eine gesetzliche Untergrenze; die Kasko hingegen ist eine Entscheidung darüber, wie Sie Ihr eigenes Fahrzeug über diese Grenze hinaus absichern.
Praktische Kriterien sind meiner Meinung nach drei. Erstens der Wert des Fahrzeugs: Liegt der Zeitwert für Sie in einer bedeutsamen Höhe, amortisiert sich die Kasko beim ersten Schaden. Zweitens die Art der Nutzung: Wenn Sie lange Strecken im dichten Verkehr fahren, ist die Risikoverteilung nicht zu Ihren Gunsten. Drittens das Risiko der Überschreitung der Deckungsgrenze gegenüber Dritten: Die Insassenunfallhaftpflicht zur Kasko hinzuzufügen, ist die günstigste Versicherung, die den Betrag begrenzt, der bei einem schweren Unfall aus Ihrer Tasche kommen würde. 2026 gibt es außerdem Dinge, die Besitzer von Elektrofahrzeugen zur Liste hinzufügen sollten: Batterieschaden, Schäden an Ladestationen, Diebstahl von Kabeln und Anschlussausrüstung, Deckung für die private Ladeeinheit (Wallbox). Diese elektrospezifischen Posten werden in den Policen zunehmend zum Standard.
Kurzfassung der Kurzfassung: Die Verkehrsversicherung deckt den Schaden der Gegenseite, wenn Sie schuld sind und innerhalb der Grenzen. Ihr eigenes Fahrzeug, Diebstahl, Hagel, Hochwasser und Schäden im geparkten Zustand sind eine Sache zwischen Ihnen und der Kasko. Beide abzuschließen ist kein Luxus; einen abzuschließen und den anderen zu überspringen ist am Schadenstag die Antwort mit dem höchsten Preis: die falsche Entscheidung.
Quellen
- Deckungsgrenzen für den Zeitraum 01.01.2026-31.12.2026 (KMAZMSS) - TSB
- Was sind die Unterschiede zwischen Kasko und Verkehrsversicherung? - Sigortam.net
- Was sind die Unterschiede zwischen Kasko und Verkehrsversicherung? - Fiba Sigorta
- Was sind die grundlegenden Unterschiede zwischen Kasko und Verkehrsversicherung? - Magdeburger
- Unterschiede zwischen Verkehrsversicherung und Kasko - HDI Sigorta
- Was deckt die Verkehrsversicherung, wie hoch sind die Grenzen 2026? - Sigortam.net
- Deckt die Kasko bei Diebstahl des Fahrzeugs den Schaden? - Sigortam.net
- Deckt die Kasko Hagelschäden? - Aksigorta
- Kaskoversicherung - Allianz Türkiye
- Deckt die Kasko Fahrzeugschäden bei Naturkatastrophen? - Sompo Sigorta
- Was passiert, wenn es bei einem Unfall keine Verkehrsversicherung gibt? - Supersigortam
- Was ist zu tun, wenn es im Moment des Unfalls keine Verkehrsversicherung gibt? - Minval Hukuk
- Entschädigung der Verkehrsversicherung: Schaden von der Gegenseite erhalten - Sunay Yıldırım
- Faktoren, die die Kaskoprämie beeinflussen - Fiba Sigorta
- Was ist der Schadenfreiheitsrabatt? Wann geht er verloren? - Türkiye Sigorta
- Neue Trends in der Kaskoversicherung 2026 - Ideal Sigorta
- Verkehrsversicherung vs. Kasko - Ekşi Sözlük