दागधब्बा-मुक्ति छूट गाइड: स्तर, हस्तांतरण और हानि अधिकार
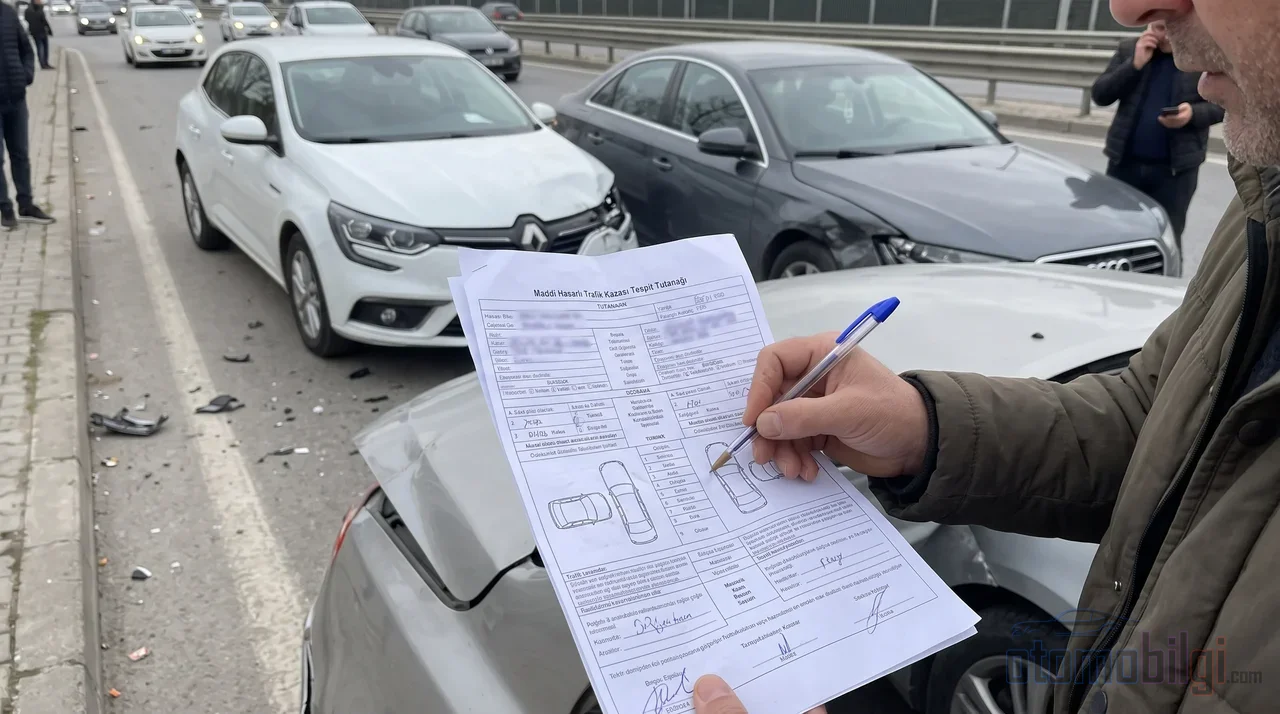
इस पेज को साझा करें
हसरसजनेस की छूट का अर्थ है वह छूट जो आप पॉलिसी अवधि को बिना किसी हानि के पूरा करने पर अगले वर्ष देय प्रीमियम में प्राप्त करते हैं। यातायात बीमा में यह 0 से 8 तक के स्तर प्रणाली में रखा जाता है, यह व्यक्ति के नाम पर होता है और वाहन पर नहीं बल्कि बीमाधारक से जुड़ा होता है। वाहन बेचा जाने पर भी उसी प्रकार के वाहन के लिए यह अधिकार बना रहता है; लेकिन पॉलिसी रद्द होने और कुछ हानि सूचनाओं पर यह अधिकार आंशिक रूप से या पूरी तरह खो सकता है।
मुख्य बातें
- यातायात बीमा में पहली पॉलिसी 4. स्तर से शुरू होती है; सबसे ऊपरी स्तर 8. स्तर है.
- छूट व्यक्ति के नाम पर होती है; वाहन का नया मालिक पिछले मालिक की छूट का लाभ नहीं उठा सकता।
- 1 जनवरी 2026 से वाहन की बिक्री के बाद नई पॉलिसी में स्तर संशोधन की मांग की जा सकती है।
- दोषरहित बीमाधारक होने पर दुर्घटनाएं और एक बार की कांच की हानि छूट को प्रभावित नहीं करती।
- कंपनी बदलना छूट को प्रभावित नहीं करता; स्तर केंद्रीय रजिस्टर से ट्रैक किया जाता है।
हसरसजनेस छूट क्या है, किसके नाम पर होती है?
प्रणाली का तर्क सरल है: बीमाकर्ता जोखिम की कीमत तय करते समय चालक के अतीत को देखता है। बिना हानि के बीता हर वर्ष आपके पक्ष में काम करता है, जबकि दोषपूर्ण दुर्घटना आपके विरुद्ध। इसीलिए हसरसजनेस छूट इनाम और निवारक दोनों का काम करती है; सावधान चालक का प्रीमियम घटता है, जबकि बार-बार हानि सूचित करने वाले चालक पर अधिभार लगाया जाता है।
आपको एक आदत बना लेनी चाहिए, वह बात यह है: यह अधिकार रजिस्ट्रेशन सर्टिफिकेट धारक बीमाधारक के अधिकार में होता है, वाहन के नहीं। इस क्षेत्र में तीस साल से अधिक समय से काम करने वाले किसी व्यक्ति के रूप में कहूं कि सबसे आम गलतियों में से एक यह मानना है कि छूट वाहन से जुड़ी होती है। जब आप अपना वाहन बेचते हैं, तो खरीदार आपके स्तर का लाभ नहीं उठा सकता; इसी तरह, दूसरे हाथ से खरीदे गए वाहन का पिछला हानि रिकॉर्ड भी आपके स्तर को प्रभावित नहीं करता।
यातायात बीमा में स्तर प्रणाली कैसे काम करती है?
यातायात बीमा में हसरसजनेस छूट 0 से 8 तक क्रमांकित स्तरों में रखी जाती है। पहली बार पॉलिसी बनवाने वाला हर व्यक्ति 4. स्तर से यानी बिना छूट के मानक प्रीमियम से शुरू करता है। बिना हानि के बीता हर पॉलिसी अवधि आपको एक स्तर ऊपर ले जाती है। सबसे ऊपरी स्तर 8. स्तर के लिए एक अलग धैर्य की शर्त है: 7. स्तर पर कम से कम 5 पॉलिसी अवधि तक बिना हानि रहना आवश्यक है।
| स्तर | स्थिति | प्रीमियम प्रभाव |
|---|---|---|
| 4 | प्रारंभिक | बिना छूट के मानक प्रीमियम |
| 5 | 1 वर्ष बिना हानि | 5%–15% छूट |
| 6 | 2 वर्ष बिना हानि | 20%–30% छूट |
| 7 | 3 वर्ष बिना हानि | 40%–45% छूट |
| 8 | शीर्ष स्तर | 50% छूट |
| 3 | अधिभार | लगभग 50% प्रीमियम वृद्धि |
| 2 | अधिभार | लगभग 100% प्रीमियम वृद्धि |
| 1 | अधिभार | लगभग 150% प्रीमियम वृद्धि |
| 0 | निम्नतम स्तर | लगभग 200% प्रीमियम वृद्धि |
मध्यवर्ती स्तरों पर छूट दरें टैरिफ संशोधनों के अनुसार समय-समय पर बदली हो सकती हैं; वर्तमान दर की पुष्टि आपकी पॉलिसी या आधिकारिक टैरिफ से करना सबसे उचित है। दरों के क्या होने के साथ-साथ यह भी महत्वपूर्ण है कि तंत्र कैसे काम करता है। एक उदाहरण लें: यदि आपके पहले पॉलिसी वर्ष में दोषपूर्ण दुर्घटना होती है और बीमा क्षतिपूर्ति करता है, तो आप 3. स्तर पर गिर जाते हैं, जो लगभग 45% प्रीमियम वृद्धि का मतलब है। अगले वर्ष भी नुकसान की सूचना देने पर आप दूसरे स्तर पर चले जाते हैं और वृद्धि दोगुनी हो जाती है। पहले ये हिसाब बीमा कंपनियों की अपनी बहियों में रखे जाते थे; अब स्तर का इतिहास केंद्रीय प्रणाली में, SBM रिकॉर्ड के माध्यम से देखा जाता है। कंपनी बदलने पर आपका इतिहास खोता नहीं है, आपकी नई कंपनी रिकॉर्ड देखती है।
नुकसान छूट को कैसे प्रभावित करता है, कौन से नुकसान इसे बरकरार नहीं रखते?
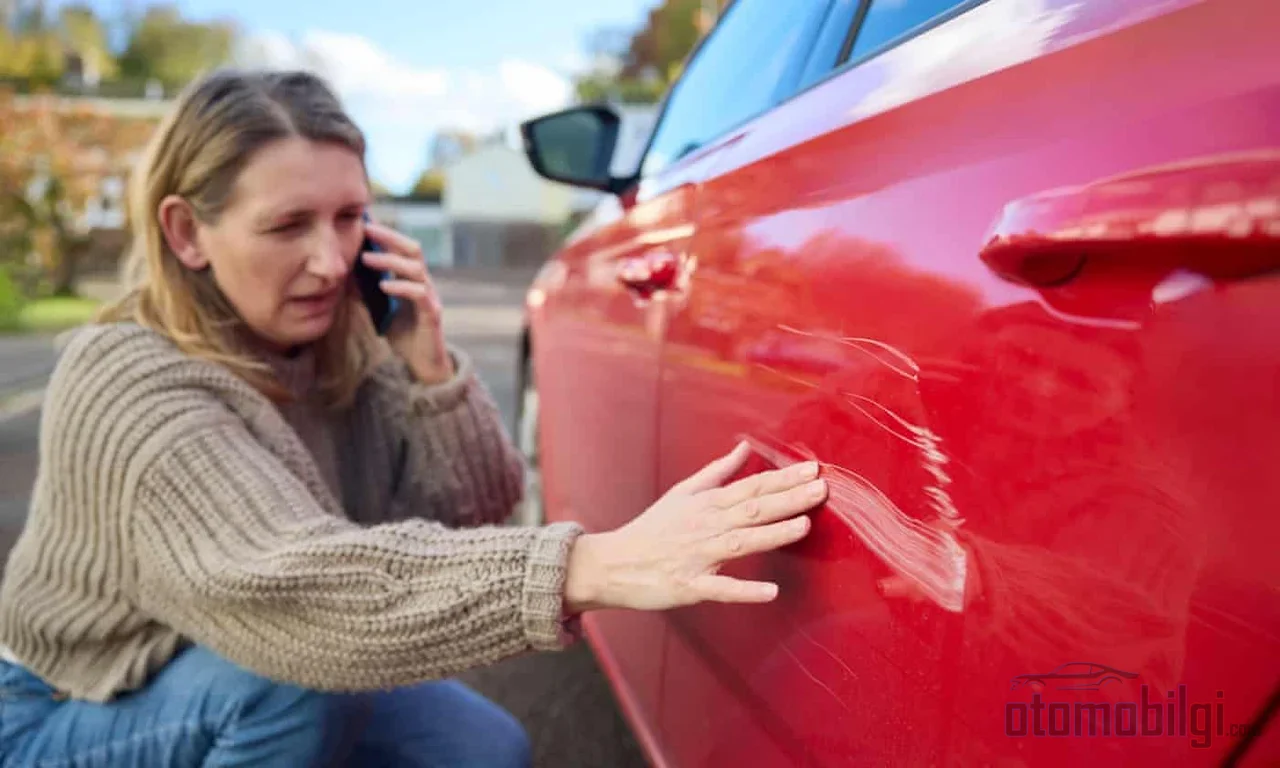
मूल नियम यह है: यदि दोषपूर्ण दुर्घटना में बीमा से मुआवज़ा दिया जाता है, तो छूट पूरी या आंशिक रूप से कट जाती है और नियमावली के अनुसार अगली पॉलिसी में एक स्तर नीचे लागू होता है। एकाधिक मुआवज़ा भुगतान स्तर की गणना को अलग से प्रभावित कर सकता है। यानी एक साल में दो छोटी दुर्घटनाएँ, एक दुर्घटना से अधिक महंगी पड़ती हैं।
छूट को बरकरार रखने वाली स्थितियाँ
हर नुकसान की सूचना स्तर नहीं गिराती। निम्नलिखित स्थितियाँ आपके दुर्घटना-मुक्त अधिकार की रक्षा करती हैं:
- वाहन के अंदर या बाहर खरोंच और घिसाव जैसे छोटे नुकसान
- केवल एक बार होने वाला कांच का टूटना या दरार
- रेडियो की चोरी
- ऐसी दुर्घटनाएँ जिनमें सामने वाला पूरी तरह दोषी हो; यदि आप निर्दोष बीमाधारक हैं तो छूट बरकरार रहती है
- कैस्को की मिनी मरम्मत कवरेज के तहत कवर किए गए छोटे नुकसान
दुर्घटना-मुक्त छूट संरक्षण कवरेज
कुछ कैस्को पॉलिसियों में दुर्घटना-मुक्त छूट सुरक्षा या अतिरिक्त सुरक्षा कवरेज खरीदा जा सकता है। यदि यह कवरेज मौजूद है, तो पॉलिसी अवधि के भीतर एक बार नुकसान की सूचना देने पर भी छूट सुरक्षित रहती है। प्रीमियम अंतर की परवाह किए बिना, नियमित ड्राइवरों के लिए विचार करने योग्य विकल्प है; हालाँकि पॉलिसी-विशिष्ट शर्तें पढ़ना ज़रूरी है।
छोटे नुकसान में बीमा में डालें या जेब से भुगतान करें?
यह एक क्लासिक दुविधा है जिस पर बात करना उचित है। जब तक आप मरम्मत को पॉलिसी में नहीं डालते, आपकी दुर्घटना-मुक्त छूट बनी रहती है; जब आप छोटे नुकसान को स्वयं पूरा करते हैं तो आपका स्तर बना रहता है। स्तर गिरने पर खोई जाने वाली छूट अक्सर छोटी मरम्मत की लागत से अधिक होती है। इसीलिए दुर्घटना-मुक्त छूट वाले ड्राइवरों के लिए, आगे के बंपर की खरोंच जैसे छोटे नुकसान को स्वयं पूरा करना लंबी अवधि में फायदेमंद हो सकता है। मोटे तौर पर सोचिए: एक मुआवज़ा भुगतान आपको एक स्तर नीचे ले जाता है, और प्रति स्तर कुछ अंकों का प्रीमियम अंतर वर्षों तक आपके प्रीमियम में झलकता है। दूसरी ओर, यदि नुकसान गंभीर है तो जेब से भुगतान तर्कसंगत नहीं है; सीमा तय करते समय मरम्मत की लागत और दीर्घकालिक छूट के नुकसान की तुलना करें।
वाहन बेचने पर दुर्घटना-मुक्त छूट स्थानांतरित होती है?
सबसे अधिक पूछे जाने वाले प्रश्नों में से एक यही है और उत्तर आमतौर पर राहत देने वाला है। चूंकि छूट व्यक्ति को परिभाषित होती है, जब आप अपना वाहन बेचते हैं तो अधिकार खत्म नहीं होता। यदि आप उसी वाहन प्रकार का नया वाहन खरीदते हैं - जैसे कार से कार - तो छूट, समय सीमा के बिना आपके पिछले स्तर से जारी रहती है। यदि आप भिन्न वाहन प्रकार में जाते हैं, उदाहरण के लिए पिकअप ट्रक में, तो प्रारंभिक 4वाँ स्तर और छूट-रहित प्रीमियम लागू होता है।
कैस्को की ओर प्रक्रिया थोड़ी अलग है: बिक्री पर पॉलिसी रद्द कर दी जाती है और अप्रयुक्त दिनों का प्रीमियम लौटा दिया जाता है। अर्जित दुर्घटना-मुक्त छूट आपके नाम पर बनी रहती है, इसलिए इसका उपयोग आपके नए वाहन की कैस्को में किया जा सकता है।
Ek bir gelişmeyi de not edelim: Hazine Müsteşarlığının ardından düzenlemeleri yürüten kurumun 19 Aralık 2025 tarihli açıklamasıyla, 1 Ocak 2026'dan itibaren araç satışı sonrasında daha önce satın alınmış yeni aracın poliçesi için basamak düzeltmesi talep edilebiliyor. Başvuru acente veya sigorta şirketi üzerinden yapılıyor ve avantajlı basamağa sahip olanlar kadar dezavantajlı durumdaki sigortalılar için de geçerli. Öte yandan 2026'da yürürlüğe giren 5 araç kuralı düzenlemesinin, hasarsızlığın tümüyle sürücü bazlı sisteme geçtiği şeklindeki yorumları doğrulamadığını belirtmek gerekir; sistem hâlâ mevcut kurallarıyla işliyor.
Eşler arası devir konusunda ise net bir tablo yok: Trafik sigortasında eşler arası indirim devrinin mümkün olmadığını söyleyen uygulamalar olduğu gibi, yalnızca eşler arasında transfer yapılabileceğini belirten anlatımlar da var. Bu noktada güncel uygulamayı sigorta şirketinizden ya da kurumdan teyit etmeniz yerinde olur. Vefat hâlinde ise daha net bir kural geçerli: İndirim varislere geçmez. Bir de süre boyu var: İki poliçe arasında uzun bir boşluk olursa, bazı şirketler kademenizi düşürebiliyor.
Poliçe İptali ve Yenileme Gecikmesi İndirimi Yakar mı?
Trafik sigortasında yenilemeyi geciktirmek hasarsızlık hakkınızı kaybettirmez; ancak bedava bir esneklik de değildir. Poliçe bitişinden itibaren her 30 günlük gecikme dönemi için %5 zam uygulanır ve üst sınır %50 zamlı primdir. Yani hakkınız durur, cebinizden fazlası gider. Bu yüzden poliçe bitiş tarihini takvime not etmek, basit ama parası olan bir alışkanlıktır.
Kaskoda tablo daha katıdır: Poliçeye ara verirseniz indirim hakkı kaybedilebilir. Hasarsızlık hakkınızı korumanın tek yolu, poliçenin kesintisiz yenilenmesidir. Eskiden elden ele dolaşan hasarsızlık belgeleriyle şirket değiştirme dönemleri gerilimli geçerdi; bugün eski şirketin hasarsızlık belgesini yeni şirkete iletmesi gerekir ve merkezi SBM kaydı bu bilgiyi her şirkete aynı anda gösterir. Şirket değiştirmek indirim hakkınızı kaybettirmez.
Kaskoda Hasarsızlık İndirimi Nasıl Hesaplanır?
Trafik sigortasındaki basamak sistemi mevzuatla belirlenir; kaskoda ise oranlar sigorta şirketinin ürün koşullarına bağlıdır ve tavan fiyat uygulaması yoktur. Yaygın kademe yapısı şöyledir: İlk hasarsız yıl yaklaşık %30, ikinci yıl yaklaşık %40, üçüncü yıl yaklaşık %50 indirim. Bazı ürünlerde oranların %60–70'e kadar çıkabildiği görülür. Şirketten şirketine fark oluşmasının nedeni budur; kasko teklif alırken yalnızca yıllık prim değil, hasarsızlık kademe politikası da karşılaştırılmalı.
Kaskoda geçmiş poliçe ve hasar kayıtları SBM üzerinden tüm şirketlerce görülebildiğinden, bir şirkete hasarımdan bahsetmemek gibi bir seçenek yok; herkes aynı kayda bakar. Bu şeffaflık çifte kazanç peşinde koşanları da engeller.
Basamak ve Hasar Kaydı Nasıl Sorgulanır?
अपने स्तर और इतिहास को देखने के लिए आप e-Devlet Kapısı के माध्यम से "Trafik Poliçe ve Hasar Bilgileri Sorgulama" सेवा का उपयोग कर सकते हैं; T.C. पहचान संख्या और वाहन की जानकारी पर्याप्त है। वाहन के पिछले नुकसान रिकॉर्ड के लिए SBM नुकसान पूछताछ सेवा प्रदान करता है; यह e-Devlet, SBM की आधिकारिक वेबसाइट और SMS लाइन के माध्यम से सुलभ है।
और यातायात जुर्माने का भी मामला आता है: यातायात जुर्माना आपका स्तर नहीं गिराता। हालाँकि, जुर्माना अंक और लाइसेंस जब्ती के रिकॉर्ड नियमावली के अनुसार प्रीमियम निर्धारण में उपयोग किए जा सकते हैं, इसलिए ये प्रीमियम बढ़ा सकते हैं। यानी स्तर वैसा ही रहता है, लेकिन बिल फिर भी बढ़ सकता है।
निष्कर्ष: छूट बनाए रखने का तरीका
नुकसान-रहित छूट वर्षों में एक गंभीर संचय है और सर्वोच्च स्तर पर यह आपके प्रीमियम का आधा हिस्सा मिटा देती है। इस संचय को बनाए रखने के लिए चार नियम पर्याप्त हैं: पॉलिसी को बिना रुकावट नवीनीकृत करें, छोटे नुकसानों को यदि संभव हो तो स्वयं वहन करें, दोषी दुर्घटनाओं में क्षतिपूर्ति की दीर्घकालिक लागत पर विचार करें, और वाहन बेचते समय यह जानें कि आपका अधिकार आपका ही है और उसी वाहन प्रकार में यह जारी रहेगा। वर्ष में कम से कम एक बार e-Devlet के माध्यम से अपने स्तर की जाँच करना, शुरुआत से ही आश्चर्य को रोक देता है।
स्रोत
- ट्रैफिक बीमा दावा-रहित छूट क्या है और इसे कैसे लागू किया जाता है?
- दावा-रहित छूट के बारे में आपको जो जानना चाहिए
- दावा-रहित छूट अधिकार 2026: कंपनी बदलने पर क्या छूट स्थानांतरित होती है?
- 2026 ट्रैफिक बीमा में 5 वाहन नियम क्या है?
- कास्को दावा-रहित छूट से संबंधित जानकारी
- दावा-रहित छूट क्या है? कब खो जाती है?
- कास्को दावा-रहित छूट: लाभ, सुरक्षा और जांच
- दावा-रहित छूट क्या है?
- दावा-रहित छूट क्या है, कैसे काम करती है?
- SBM क्षति जांच: वाहन क्षति रिकॉर्ड कैसे देखें?
- दावा-रहित स्तर क्या है और इसकी गणना कैसे की जाती है?
- कास्को रद्दीकरण कैसे होता है?
- वाहन बिक्री में कास्को और ट्रैफिक बीमा की प्रक्रियाएं
- क्या छोटी क्षतियां कास्को दावा-रहित छूट को प्रभावित करती हैं?