क्या किसी और की कार का उपयोग करते समय बीमा सुरक्षा देता है?
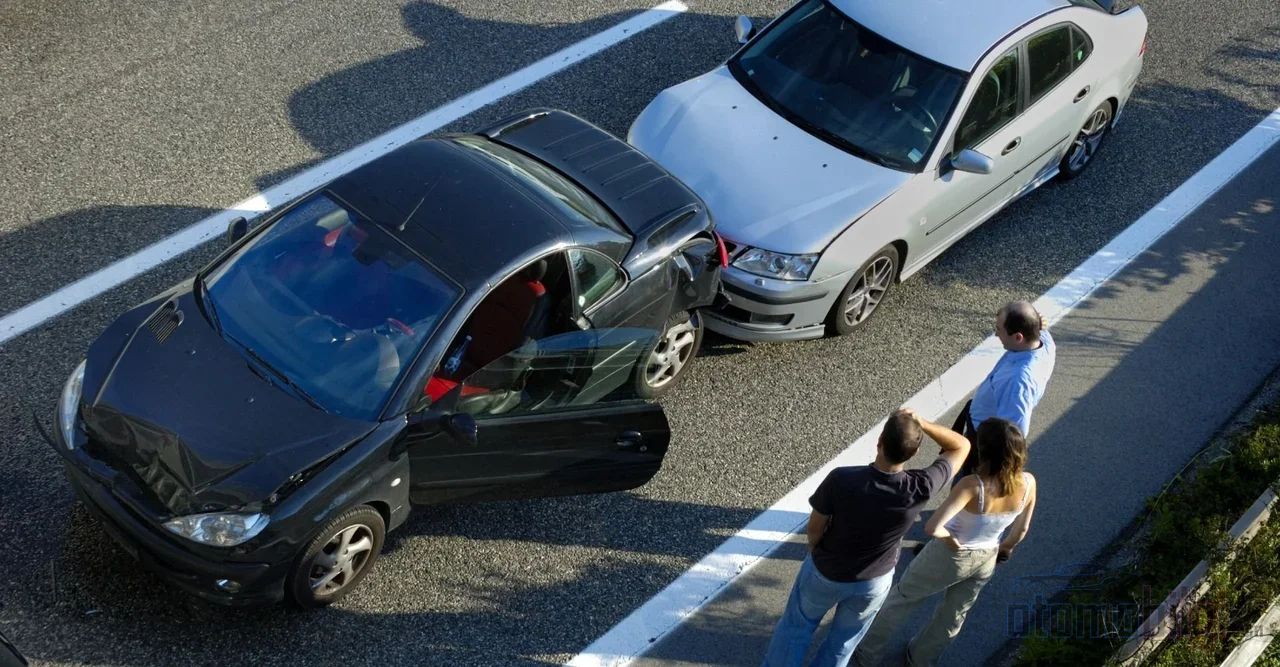
इस पेज को साझा करें
ट्रैफ़िक बीमा वाहन का बीमा करता है; इसलिए यदि कोई अन्य लाइसेंसधारी व्यक्ति आपके वाहन का उपयोग करते समय दुर्घटना कर देता है, तो अनिवार्य ट्रैफ़िक बीमा अपनी वैधता बनाए रखता है और सामने वाले पक्ष की क्षति की भरपाई करता है। कैस्को अलग है: यदि पॉलिसी में ड्राइवर से संबंधित कोई शर्त है और वाहन चलाने वाला व्यक्ति उस शर्त का पालन नहीं कर रहा है, तो बीमा कंपनी क्षतिपूर्ति में कटौती कर सकती है या भुगतान से इनकार कर सकती है। यानी संक्षिप्त उत्तर यह है: सामने वाले पक्ष के लिए बीमा किसी भी स्थिति में लागू होता है, जबकि वाहन की अपनी क्षति में अनुबंध का विवरण निर्णायक होता है।
मुख्य बिंदु
- ट्रैफ़िक बीमा वाहन का बीमा करता है; यहां तक कि अगर कोई और चलाए, तब भी सामने वाले पक्ष की क्षति को कवर करता है।
- 2026 में ट्रैफ़िक बीमा की प्रति वाहन सामग्री क्षतिपूर्ति सीमा 400.000 TL.
- एकल या दोहरे ड्राइवर छूट वाली कैस्को में, परिभाषित ड्राइवर के अलावा कोई और वाहन चलाने पर क्षतिपूर्ति में कटौती की जाती है।
- कैस्को अनिवार्य नहीं है; जबकि ट्रैफ़िक बीमा 2918 संख्यक राजमार्ग यातायात कानून के अनुसार अनिवार्य है।
- शराब के नशे में या बिना लाइसेंस वाहन चलाने पर बीमा अपने द्वारा भुगतान की गई क्षतिपूर्ति को ड्राइवर और वाहन स्वामी से वापस मांग सकता है।
ट्रैफ़िक बीमा वाहन का बीमा करता है या ड्राइवर का?
इस पेशे में तीस से अधिक वर्षों से रहने के कारण, यह अंतर मेरे द्वारा सबसे अधिक दोहराए जाने वाले विषयों में से एक रहा है: अनिवार्य ट्रैफ़िक बीमा रजिस्ट्रेशन धारक के नाम पर जारी किया जाता है लेकिन इसके द्वारा बीमा की जाने वाली चीज़ वाहन स्वयं है, स्टीयरिंग पर बैठा व्यक्ति नहीं। जब आपका बेटा, दोस्त या कार्यस्थल का कोई कर्मचारी वाहन चलाता है और कोई दुर्घटना कर देता है, तो पॉलिसी सामने वाले पक्ष की सामग्री क्षतियों का भुगतान करने के लिए बाध्य होती है। इसे कौन चला रहा है, इस मूल दायित्व को नहीं बदलता।
फिर भी, यह भी नहीं भूलना चाहिए कि क्षति पॉलिसी की बिना-क्षति स्थिति को प्रभावित करेगी। वाहन स्वामी वर्षों से जमा की गई बिना-क्षति छूट का स्वामी होता है; किसी अन्य व्यक्ति द्वारा कराई गई दुर्घटना इस छूट तालिका को नीचे ला सकती है। यानी बीमा भुगतान करने पर भी बिल का एक हिस्सा समय के साथ आपके खाते में लिखा जाता है। पहले यह तालिका मेज़ पर कागज़ से गणना की जाती थी, अब सेकंडों में सिस्टम से दिख जाती है; लेकिन प्रक्रिया वही है।
कैस्को के मामले में समीकरण उल्टा हो जाता है। किसी अन्य के वाहन में दुर्घटना होने पर लागू होने वाली पॉलिसी, ड्राइवर की अपनी कैस्को नहीं, बल्कि वाहन स्वामी की कैस्को होती है। ड्राइवर अपना वाहन नहीं, बल्कि जिम्मेदारी में लिया गया वाहन चला रहा होता है; इसलिए कवरेज हमेशा रजिस्ट्रेशन धारक की पॉलिसी से आधारित होता है।
जब कोई और वाहन चलाए तो कैस्को किन स्थितियों में भुगतान करता है और किन स्थितियों में नहीं?
कैस्को का किसी अन्य व्यक्ति द्वारा चलाए जा रहे वाहन में वैध रहने के लिए तीन मूल शर्तें मांगी जाती हैं: वाहन स्वामी की सहमति, पॉलिसी शर्तों के अनुरूप उपयोग और ड्राइवर का वैध लाइसेंस। शराब या नशीले पदार्थों के प्रभाव में ड्राइविंग इस समीकरण को बिगाड़ देती है। जब ये शर्तें पूरी होती हैं, तो कैस्को पॉलिसी कवरेज के अनुसार वाहन की अपनी क्षति को कवर करता है। पूरी न होने पर स्थिति तेजी से बदल जाती है।
| स्थिति | परिणाम |
|---|---|
| वाहन स्वामी की अनुमति के बिना उपयोग | कैस्को आमतौर पर भुगतान नहीं करता |
| बिना लाइसेंस वाला ड्राइवर | कवरेज से बाहर रहता है |
| शराब या नशीले पदार्थों के प्रभाव में ड्राइविंग | अधिकांशतः कवरेज से बाहर; यदि भुगतान किया गया हो तो रिकवरी का मुद्दा उठता है |
| Tek sürücü indirimi olan poliçede başkası tarafından kullanım | Ödeme yapılır ancak tazminattan indirim oranı kadar kesinti uygulanır |
| Çift sürücü indirimi olan poliçede üçüncü kişi kullanımı | Yine indirim oranında kesinti yapılır |
Sürücü şartı uygulamasında pratikte en yaygın senaryo kesintili ödemedir. Poliçede tek sürücü indirimi beyan edilmişse ve araç, tanımlı sürücü dışında biri tarafından kullanılırken hasar oluşmuşsa, sigorta şirketi tazminattan indirim oranında bir kesintiye gider. Yani ödeme tamamen kesilmez, ama araç sahibinin cebinden para çıkar. Poliçenin şartlarının bu noktada ne yazdığı, her şeyden önce belirleyicidir; iki poliçe aynı araç için bile farklı sonuç doğurabilir.
Çift sürücü ekletmenin şartı var mı?
Evet. Çift sürücü indiriminden yararlanabilmek için poliçeye eklenecek ikinci sürücünün 30 yaşından büyük ve en az 3 yıllık ehliyete sahip olması gerekir. Ailesi içinde aracı ortak kullananların bu detayı poliçe yenileme döneminde mutlaka gündeme getirmesi gerekir; çocuğun ehliyeti yeni ise bu indirime eklenemeyeceğini baştan bilmek, hasar günü sürprizini önler.
Hukuki sorumluluk kime aittir: sürücüye mi, araç sahibine mi?
Sorumluluk tablosu, çoğu kullanıcının sandığının aksine iki taraflıdır. Türk Borçlar Kanunu'nun 66. maddesi uyarınca araç sahibi kusursuz sorumluluk ilkesine tabidir: aracı bir yakınına emanet etse bile, kazadan doğan zararlardan kendi kusuru gibi sorumlu tutulur. Karayolları Trafik Kanunu'nun 85. maddesi de aynı yönü gösterir; araç sahibi, sürücünün ve ona yardım eden kişilerin kusurundan sorumludur. Cezai sorumluluk ise farklıdır ve şahsidir: kimse başkasının fiilinden dolayı ceza sorumluluğu taşımaz.
Aracı ödünç alan kişinin kendi sorumluluğu da ağırdır. Kullanım ödüncü, hukuktaki adıyla ariyet, kurumuna göre aracı alan kişi teslim aldığı gibi hasarsız iade etmekle yükümlüdür. %100 kusurlu olduğu bir kazada ödünç aldığı aracın onarım bedelini ve değer kaybını araç sahibine karşı tam olarak üstlenir. Bu, sözleşme bile yapılmadan kanundan doğan bir borçtur; yakınlık ve dostluk bunu ortadan kaldırmaz.
Teminat limitlerinin tükendiği yerde de sorumluluk netleşir. 2026 itibarıyla trafik sigortasının araç başına maddi teminat limiti 400.000 TL dir. Hasar bu tutarı aştığında, örneğin zarar 430.000 TL olduysa kalan 30.000 TL kusurlu sürücüden talep edilir. Yaralanma ya da ölümle sonuçlanan kazalarda manevi tazminat davası ise doğrudan araç sahibine yöneltilir. Çalıntı ve gasp hâlinde de iş bitmiş sayılmaz: araç sahibi kendi kusursuzluğunu ispat edemezse sorumluluk devam eder.
Bir de ceza boyutu vardır. Aracı ehliyetli bir tanıdığınıza vermek tek başına suç değildir; ama ehliyetsiz ya da alkollü bir kişiye kullandırırsanız, sürücüyle birlikte malik olarak da trafik para cezası alırsınız. Bu madde, kullandıranın sırtını duvara yaslamasını engeller.
Sigorta şirketi hasarı hangi gerekçelerle reddedebilir?
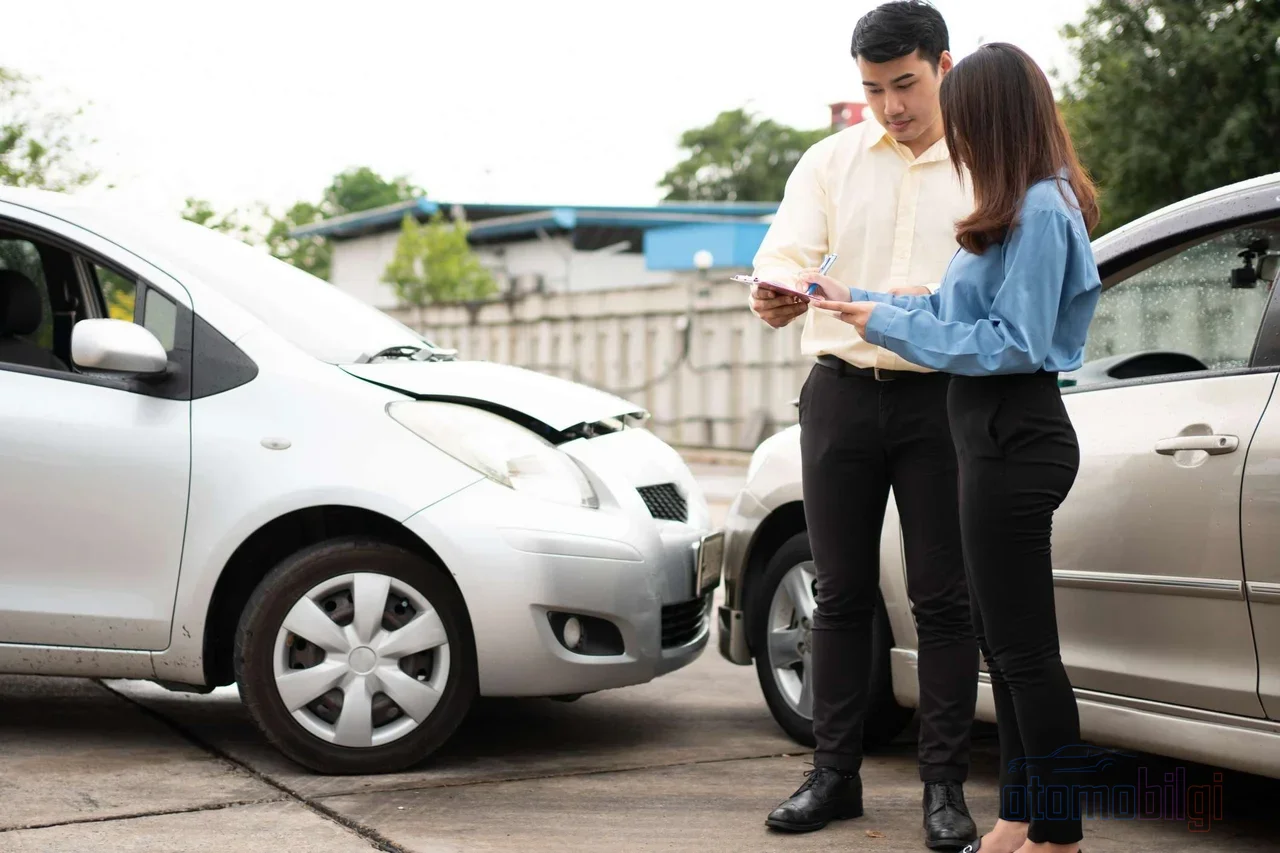
Uygulamada en sık görülen ret gerekçeleri sınırlıdır: teminat dışı gerekçesi, geç ihbar, eksik belge, ehliyetsiz sürüş, alkol ve poliçenin sona ermiş olması. Bunların hepsi aynı ağırlıkta değildir. Örneğin ehliyeti bulunmayan ama kaza anında kusursuz konumdaki bir sürücü için tazminatı tamamen reddetmek, hukuken tartışmalı bir tutumdur; kusursuz sürücünün kendi zararı ile karşı tarafın zararı ayrı değerlendirilir.
Rücu tarafında ispat yükü sigorta şirketindedir. Şirket, ödediği tazminatı sürücüden ve araç sahibinden geri istemek için sürücünün alkollü ya da ehliyetsiz olduğunu ispatlamak zorundadır. Kaza sonrası alkol testi yapılmadıysa, rücu hakkı doğmaz. Bu, pratikte önemli bir koruma tedbiridir ve polis tutanaklarının bu yüzden titiz alınması gerekir.
Redde itiraz nasıl yapılır?
- Önce sigorta şirketine yazılı itiraz edin; ret gerekçesini ve dayandığı poliçe maddesini tekrar değerlendirmelerini isteyin.
- Sonuç çıkmazsa Sigorta Tahkim Komisyonu'na başvurun; bu yol hızlı ve düşük maliyetlidir.
- Tahkimden sonuç alınamazsa ya da dava yolu daha uygunsa mahkemeye gidin; dava, aracın kullanıldığı poliçe şartları ve kaza tespit tutanağı üzerinden yürütülür.
Zaman şartlarını da aklınızda tutun: sigorta ettiren kişi, olayı öğrendiği andan itibaren 5 gün içinde sigortacıya bildirmekle yükümlüdür. İlama dayanmayan bir icra takibiyle karşılaşırsanız, ödeme emrinin tebliğinden itibaren 7 gün içinde itiraz süreci durdurur. Bu iki süre, hasar dosyalarında en çok can yakan detaylardır; geç kalınan ihbar, şirketin önüne en kolay ret zemini olarak çıkar.
Kasko Zorunlu mu, Sürücü Şartı Ekletmek Maliyet mi?
Öncelikle net bir ayrım yapalım: kasko zorunlu bir sigorta değildir. Zorunlu olan yalnızca trafik sigortasıdır. Kasko, aracın kendi değerini korumak için alınan ihtiyari bir teminattır ve fiyatı araçla, teminatlarla, sürücü beyanlarıyla şekillenir. 2026 itibarıyla sıfır araçlarda kasko primleri kabaca 10.000 TL ile 40.000 TL arasında değişiyor; bu geniş aralık, poliçedeki sürücü beyanları dahil pek çok parametrenin prim üzerine doğrudan etki ettiğini gösterir.
Tek sürücü beyanıyla alınan poliçe daha ucuzdur; karşılığında araç yalnızca o kişinin kullanımına uygun fiyatlanmıştır. Başkası kullandığında yapılacak kesinti de bu fiyat avantajının tam kapsamıdır. Yani sürücü şartı, sigorta şirketinin keyfi bir engeli değil, primi düşüren bir beyanın bedelidir. Aracı evde gerçekten birden fazla kişi kullanıyorsa, çift sürücü beyanı şartları uygunsa ekletmek ve primi buna göre ödemek çoğu zaman en dengeli çözümdür. Eskiden bu beyanlar ağızdan ağıza, sigorta aracısıyla pazarlıkla şekillenirdi; artık teklif ekranlarında kutucukla seçiliyor, ama sonuç aynı masada yatıyor: beyan gerçeğe uymuyorsa, hasar günü fark sizden çıkıyor.
2026 में कास्को (संपूर्ण बीमा) की दृष्टि से एक और विकास यह है कि कवरेज को इलेक्ट्रिक वाहनों के लिए अनुकूलित किया जाना है: बैटरी क्षति, चार्जिंग स्टेशन तथा केबल-कनेक्शन कवरेज पॉलिसियों में अपनी जगह बना रहे हैं। यह विकास सीधे तौर पर ड्राइवर शर्त से संबंधित न होते हुए भी, पॉलिसी नवीनीकृत करते समय केवल प्रीमियम राशि पर ही नहीं, बल्कि कवरेज की सामग्री पर भी ध्यान देने के महत्व की याद दिलाता है।
अक्सर पूछे जाने वाले प्रश्न
मेरे पास ड्राइविंग लाइसेंस है, मैंने अपने दोस्त की कार में दुर्घटना की; क्या बीमा भुगतान करेगा?
सामने वाले पक्ष की क्षति के लिए लाइसेंसधारी ड्राइविंग में कोई समस्या नहीं है; ट्रैफिक बीमा भुगतान करता है। वाहन की अपनी क्षति की बात आने पर, वाहन स्वामी का कास्को (संपूर्ण बीमा) लागू होता है और पॉलिसी में दी गई ड्राइवर शर्तों के अनुसार भुगतान पूर्ण, कटौती के साथ या अस्वीकार किया जा सकता है।
जब मेरी पत्नी या मेरा बच्चा वाहन चलाता है, तो क्या कास्को लागू होता है?
यह पॉलिसी में दिए गए ड्राइवर घोषणापत्र पर निर्भर करता है। यदि सिंगल या डबल ड्राइवर छूट घोषित की गई है और वाहन चलाने वाला व्यक्ति इस परिभाषा में नहीं आता है, तो क्षतिपूर्ति से छूट दर के बराबर कटौती की जाती है।
यदि मैं पूरी तरह से दोषी हूं, तो क्या मैं सामने वाले पक्ष के बीमे से दावा कर सकता हूं?
नहीं। यदि आपके पास 25% जैसी आंशिक निष्पक्षता का हिस्सा है, तो आप अपने दोष के अनुपात में दावा कर सकते हैं; हालांकि, एकतरफा दुर्घटना में ट्रैफिक बीमा भुगतान नहीं करता, आपकी क्षति को केवल एक वैध कास्को ही कवर करता है।
अंतिम शब्दों के रूप में मैं यह कहना चाहता हूं: किसी और की कार में सवार होने से पहले नहीं, बल्कि अपना वाहन किसी को चलाने देने से पहले दो सवाल पूछें। क्या पॉलिसी में ड्राइवर शर्त है और क्या यह व्यक्ति वैध लाइसेंस के साथ, सतर्क अवस्था में वाहन चला रहा है? इन दो सवालों के जवाब, क्षति के बाद होने वाली सभी कानूनी बहसों से अधिक निर्णायक होते हैं।
स्रोत
- दूसरे के वाहन से यातायात दुर्घटना और उत्तरदायित्व
- क्या कैस्को दूसरे के वाहन से हुई दुर्घटना को कवर करता है?
- यातायात बीमा में वाहन बीमांकित होता है या चालक?
- कैस्को और यातायात बीमा के बारे में सबसे अधिक पूछे जाने वाले प्रश्न
- अगर दूसरा व्यक्ति वाहन चलाते समय दुर्घटना हो जाए तो क्या कैस्को भुगतान करता है?
- कैस्को के निष्क्रिय होने की दुर्घटना की स्थितियाँ क्या हैं?
- यातायात बीमा क्या कवर करता है, 2026 सीमाएँ
- क्या कैस्को बीमा अनिवार्य है? 2026
- नए वाहन के लिए कैस्को की कीमतें 2026
- 2026 कैस्को बीमा में नए रुझान
- कैस्को क्षति अस्वीकृति के निर्णय के विरुद्ध आपत्ति पत्र 2026
- कैस्को क्षति अस्वीकृति के विरुद्ध आपत्ति: शराब, ड्राइविंग लाइसेंस, देर से सूचना
- कैस्को क्षतिपूर्ति अस्वीकृति और आपत्ति प्रक्रिया
- कैस्को क्षति अस्वीकृति आपत्ति और मुकदमा प्रक्रिया 2026