ক্ষতিহীনতা ছাড় হারানো এড়ানোর ব্যয়বহুল গণিত
এই পেজটি শেয়ার করুন
হ্যাজারসিজলিক ইন্দিরিমি অর্থাৎ দুর্ঘটনামুক্ত ছাড় হলো ট্রাফিক ও ক্যাস্কো বীমায় পলিসির মেয়াদ দুর্ঘটনা ছাড়া শেষ করা চালককে পরবর্তী নবায়নে প্রয়োগ করা প্রিমিয়াম ছাড়; এটি ধাপে ধাপে গঠিত একটি কাঠামোয় কাজ করে, ব্যক্তিভিত্তিকভাবে নির্ধারিত হয় এবং ছোটখাটো ক্ষতিতে ভুল সিদ্ধান্ত নিলে বছরের পর বছর জমে থাকা অধিকার নিঃশব্দে ক্ষয়ে যেতে পারে। তাই স্ক্র্যাচ-ধরা বাম্পারের মেরামত খরচ হিসাব করার সময় যে অঙ্কের ওপর গুরুত্ব দেওয়া উচিত, তা সেই মেরামত খরচ নয়, বরং হারানো ছাড়।
মূল বিষয়সমূহ
- ক্যাস্কো বীমায় দুর্ঘটনামুক্ত ছাড় সাধারণত 5-7 ধাপবিশিষ্ট একটি কাঠামোয় কাজ করে; প্রথম বছর শেষে নবায়নে 30% কাছাকাছি এবং পঞ্চম বছর শেষে 60-65% পর্যায়ে পৌঁছানো সম্ভব।
- ছাড়টি গাড়ির সঙ্গে নয়, ব্যক্তির সঙ্গে সংযুক্ত থাকে; গাড়ি বিক্রি হলে বা কোম্পানি বদলালেও অধিকারটি চালকের কাছেই থাকে।
- যেসব নথিভুক্ত দুর্ঘটনায় দোষ 100% বিপরীত পক্ষের বলে প্রমাণিত, সেগুলো ছাড়টিকে নষ্ট করে না।
- একই পলিসি মেয়াদে একাধিক ক্ষতির ঘটনা ছাড়টি সম্পূর্ণ বাতিল হওয়ার কারণ হতে পারে।
- ক্ষতির অভিযোগ জানানোর ক্ষেত্রে বীমাগ্রহীতার দায়িত্ব হলো দুর্ঘটনার পর সর্বোচ্চ 5 কার্যদিবসের মধ্যে জানানো।
দুর্ঘটনামুক্ত ছাড় কীভাবে জমা হয় এবং কেন এটি মূল্যবান?
ব্যবস্থাটি একটি সহজ যুক্তির ওপর প্রতিষ্ঠিত: বীমা কোম্পানি দুর্ঘটনামুক্ত প্রতিটি বছরকে পুরস্কৃত করে এবং পলিসি নবায়নের সময় প্রিমিয়ামে একটি ছাড়ের হার প্রয়োগ করে। এই হার ধাপে ধাপে ওঠা সিঁড়ির মতো বাড়ে। ক্যাস্কো বীমায় অধিকাংশ কোম্পানিতে পাঁচ থেকে সাতটির মধ্যে ধাপ থাকে; প্রচলিত পদ্ধতিতে প্রথম বছর শেষে নবায়নে 30%, দ্বিতীয় বছরে 40%, তৃতীয় বছরে 50%, চতুর্থ বছরে 60% এবং পঞ্চম বছরে 65% পর্যায়ে ওঠা যায়। কোম্পানিগুলোর মধ্যে সংখ্যাগুলো ভিন্ন হয়: কেউ কেউ প্রথম বছর 20% দিয়ে শুরু করে পাঁচ বছরে 60% পর্যন্ত হার দেয়, আবার কারও কারও তালিকায় 70% পর্যন্ত পাওয়া সম্ভব। অর্থাৎ এখানে সবাই যে একটি নির্দিষ্ট তালিকা জানে, তেমন কিছু নেই; পলিসির শর্তাবলি এবং কোম্পানির প্রয়োগ পদ্ধতি দেখে নেওয়া দরকার।
ট্রাফিক বীমাতেও একই রকম একটি সিঁড়ি আছে, তবে ওঠার ধরন ভিন্ন। নতুন চালকরা 4 নম্বর ধাপ থেকে শুরু করে; মোট আট ধাপবিশিষ্ট একটি কাঠামো বিদ্যমান। উপরের ধাপে ওঠা ধৈর্য চায়, অথচ হারানো হয় খুব দ্রুত। প্রথম বছর দুর্ঘটনা দিয়ে শেষ করা একজন চালকের ক্ষেত্রে অতিরিক্ত প্রিমিয়াম প্রয়োগ করা যায় এবং পরপর ক্ষতিপূর্ণ বছরগুলোতে প্রিমিয়াম বৃদ্ধি গুরুতর মাত্রায় পৌঁছাতে পারে। তাই ট্রাফিক বীমায় ছাড়ের ধাপগুলো রক্ষা করা ক্যাস্কোর চেয়েও ব্যয়বহুল বিষয়ে পরিণত হতে পারে।
ছাড়ের মূল্য বোঝার সবচেয়ে স্বাভাবিক উপায় হলো একটি নমুনা হিসাব। প্রথম বছরে ক্যাস্কোর জন্য 10,000 TL প্রদানকারী একজন গাড়ির মালিক, 10% ছাড়ে পরের বছর 9,000 TL এবং 20% ছাড়ে 8,000 TL প্রদান করেন। সংখ্যাগুলো ছোট মনে হতে পারে, কিন্তু সিঁড়ির উপরের ধাপে পার্থক্য তৈরি হয়: উচ্চ ছাড়ের ধাপে নবায়ন করা চালকের প্রদত্ত প্রিমিয়াম এবং শূন্য থেকে শুরু করা চালকের প্রদত্ত প্রিমিয়ামের মধ্যকার পার্থক্য কিছু বছরে একটি রং-এর সম্পূর্ণ মেরামতের চেয়েও বেশি ব্যয়বহুল। তাই একটি ছোট ক্ষতির প্রকৃত ব্যয় হলো চালানে লেখা অঙ্ক নয়, বরং হারানো ছাড়ের ধাপের দীর্ঘমেয়াদি প্রিমিয়াম প্রভাব।
ছাড় কী হারায়, কী হারায় না?
নিয়ম না জেনে করা সবচেয়ে ব্যয়বহুল ভুলগুলো এই শিরোনামের অধীনে সংগৃহীত হয়। হারানোর দিক দিয়ে শুরু করা যাক। আপনি দোষী থাকা একটি দুর্ঘটনায় বীমা ক্ষতিপূরণ প্রদান করলে ছাড়ের সম্পূর্ণ বা আংশিক অংশ কেটে যায়। একই পলিসি মেয়াদে দ্বিতীয় বা তৃতীয় ক্ষতি ঘটলে ছাড় সম্পূর্ণভাবে বাতিল হতে পারে। পলিসি নবায়নে দীর্ঘ সময় বিরতি নেওয়াও বিশেষত ক্যাস্কোতে ধাপটি শূন্যে নেমে আসার ফলাফল ডেকে আনে। আর একটি চিরাচরিত ভুল ধারণা: গাড়ি বিক্রি হলে ছাড়টি গাড়িতে হস্তান্তর হয় না; কারণ সুবিধাটি রেজিস্ট্রেশন মালিকের বীমা ইতিহাসের সাথে সংজ্ঞায়িত।
অক্ষুণ্ণ থাকার পরিস্থিতিগুলো চালককে স্বস্তি দেয়। দোষ সম্পূর্ণ বিপরীত পক্ষের এবং আনুষ্ঠানিকভাবে নথিভুক্ত দুর্ঘটনাগুলো সব কোম্পানিতে সাধারণভাবে ছাড়কে প্রভাবিত করে না। মাইনি মেরামত কভারেজের অন্তর্ভুক্ত ছোট ঘষা, ডেঁট এবং সামান্য ক্ষতগুলো সাধারণত সিঁড়িটি ভাঙে না। কাচ ভাঙা বা রেডিও চুরির মতো এককালীন ঘটনাগুলো কোম্পানি অনুযায়ী পরিবর্তিত হয়; কিছু পলিসিতে ভাঙে না, কিছুতে ভাঙে। বিষয়টির গভীর অভিজ্ঞতা থাকা কারো জন্য মনোভাব স্পষ্ট: পলিসিতে স্বাক্ষর করার আগে এই শর্তগুলো পড়া, ক্ষতির মুহূর্তে বিস্ময়ের সম্মুখীন না হওয়ার চেয়ে কম ব্যয়বহুল।
এছাড়া চাইলে আপনি ছাড়টি একটি ক্ষতির বিপরীতে বীমাযুক্ত করতে পারেন। ক্ষতিহীনতা সুরক্ষা কভারেজ নামে পরিচিত এই অতিরিক্ত নিরাপত্তা পলিসির মেয়াদে একবারের জন্য ক্ষতির অভিযোগে আপনার ধাপটি সুরক্ষিত রাখে। সবার জন্য প্রয়োজনীয় নাও হতে পারে; কিন্তু রাস্তায় অনেক সময় কাটানো ব্যক্তি বা ঘন শহরের ট্রাফিকে গাড়ি চালানো ব্যক্তিদের জন্য এর দাম মূল্যবান কিনা তা হিসাব করা মূল্যবান।
ক্ষতির অভিযোগ সবসময় ছাড় শূন্যে নামায় না
একটি ক্ষতির রেকর্ড সবসময় বিপর্যয়ের অর্থ নয়। প্রথম ক্ষতিতে ছাড় প্রায়ই আংশিকভাবে কাটা হয়; চালক এক ধাপ পিছিয়ে যায়, সম্পূর্ণ শুরুতে ফিরে যায় না। সম্পূর্ণ বাতিল বেশিরভাগই একই মেয়াদে টানা ক্ষতি হলে প্রশ্নে আসে। অর্থাৎ একটি একক দুর্ঘটনা আপনাকে সিঁড়ির একেবারে নিচের ধাপে নামাতে বাধ্য নয়; কিন্তু প্রতিটি ধাপ নিচে নামা পরের বছরের প্রিমিয়ামে সরাসরি প্রতিফলিত হয়।
ছোট ক্ষতিতে সিদ্ধান্ত: নিজের পকেট থেকে দেবেন, নাকি বীমায় জানাবেন?
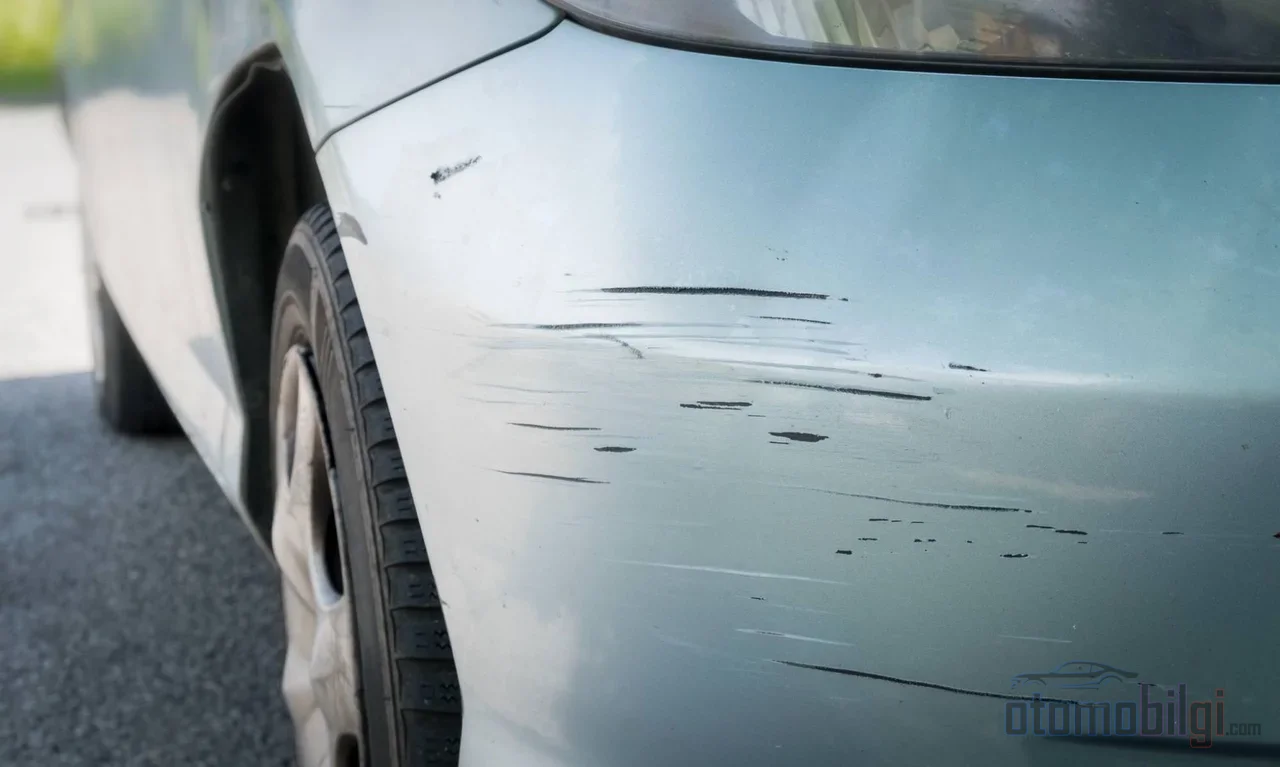
বডিতে গভীর নয় এমন একটি ঘষা, পার্কিংয়ে চাপা পড়া একটি ফেন্ডার, বারিয়ারে ঘষা একটি বাম্পার... এগুলোর সবই এই প্রশ্নটি জাগায়: ক্ষতি কি পলিসি থেকে কভার করা উচিত, নাকি নিজের পকেট থেকে পরিশোধ করা উচিত? উত্তরটি গণিতের চেয়ে অন্য কোথাও নেই। ক্ষতি পলিসি থেকে কভার করা হলে দুর্ঘটনাটি রেকর্ডে যায় এবং পরের বছরে উচ্চতর প্রিমিয়ামের ঝুঁকি তৈরি হয়। একই ক্ষতির জন্য পেমেন্ট না করে নিজের পকেট থেকে চালানো চালক ক্ষতিহীনতা ছাড় সুরক্ষিত রাখে।
সিদ্ধান্তের যুক্তি দুটি সংখ্যার তুলনার উপর ভিত্তি করে: ক্ষতির মেরামতের পরিমাণ এবং ধাপ হারানোর দীর্ঘমেয়াদী প্রিমিয়াম ব্যয়। প্রথম সংখ্যাটি মেকানিকের কাছ থেকে আসে; দ্বিতীয়টি বর্তমান প্রিমিয়াম, কাটা হবে এমন ছাড়ের শতাংশ এবং অবশিষ্ট বছরগুলোর ভিত্তিতে গণনা করা হয়। উচ্চ ছাড় ধাপের একজন চালকের জন্য, উদাহরণস্বরূপ %50-60 ছাড়ের অধিকার হারানোর বছরব্যাপী ব্যয়, সহজেই দৃশ্যত ছোট একটি মেরামতের বিলকে ছাড়িয়ে যেতে পারে। নিম্ন ধাপের একজন চালকের জন্য একই হিসাব বিপরীত দিকে যেতে পারে। একটি নির্দিষ্ট সীমা দেওয়া সঠিক নয়; প্রত্যেক চালকের নিজের পলিসি দিয়ে এই দুটি সংখ্যা তুলনা করা প্রয়োজন।
Ayrıca tek taraflı kazaların ayrı bir kuralı var. Bariyere, direğe ya da duvara çarpılan, karşı tarafın bulunmadığı kazalarda zorunlu trafik sigortası kendi aracınızın hasarını ödemez; bu tür hasarlar yalnızca kasko kapsamındadır. Yani trafik sigortasıyla seyreden bir sürücü bu durumda zaten cepten ödemek zorundadır; kaskosu olan sürücü ise hasarı bildirip kademesini düşürmek ile tamiratı kendisi karşılayıp indirimini korumak arasında seçim yapar.
দ্বিতীয় গাড়ি ও ধাপ স্থানান্তর: প্রায়ই করা ভুলগুলো
বাড়িতে দ্বিতীয় গাড়ি থাকা ব্যক্তিদের সবচেয়ে সাধারণ ভুল হলো প্রথম গাড়িতে জমা হওয়া ছাড়টি স্বয়ংক্রিয়ভাবে দ্বিতীয় গাড়িতে স্থানান্তরিত হবে বলে প্রত্যাশা করা। ট্রাফিক বীমায় এমন কোনো স্বয়ংক্রিয় অধিকার নেই; প্রতিটি পলিসি নিজস্ব ইতিহাস অনুযায়ী মূল্যায়িত হয় এবং ছাড় এক পলিসি থেকে অন্য পলিসিতে স্থানান্তর করা যায় না। ক্যাসকোতে চিত্রটি আরও নমনীয়: অর্জিত দুর্ঘটনামুক্ত অধিকার নতুন গাড়ি ও নতুন কোম্পানিতে নেওয়া যেতে পারে, এমনকি স্বামী-স্ত্রীর মধ্যেও স্থানান্তর সম্ভব। তবে অন্য পরিবারের সদস্যদের কাছে স্থানান্তর বন্ধ।
পুরোনো (সেকেন্ড-হ্যান্ড) গাড়ি কেনার সময়ও বিবরণই নির্ধারক। গাড়ির পুরোনো পলিসির তথ্য প্রদান করা ধাপ স্থানান্তর প্রক্রিয়া কাজ করার জন্য অত্যন্ত গুরুত্বপূর্ণ; অন্যথায় সিস্টেম স্বয়ংক্রিয়ভাবে স্থানান্তর করতে নাও পারে। ভিন্ন ধরনের গাড়িতে পরিবর্তনও ছাড়ের ধারাবাহিকতা ভেঙে দিতে পারে। কিছু কোম্পানি দ্বিতীয় গাড়িতে প্রথম গাড়ির সর্বোচ্চ ধাপ নথিভুক্ত করা ড্রাইভারকে প্রাথমিক স্তরের চেয়ে বেশি ছাড় প্রয়োগ করতে পারে। এই সুযোগগুলো পলিসি নবায়নের আলোচনায় জিজ্ঞাসা করার জন্য অপেক্ষা করে; নিজে থেকে দরজায় এসে হাজির হয় না।
আপনার দুর্ঘটনামুক্ত অধিকার কীভাবে যাচাই করবেন?
আপনার জমা করা ধাপ এবং পুরোনো দুর্ঘটনার রেকর্ড কী তা অনুমান নয়, বরং যাচাই করে জানতে হবে। সিগোর্তা (ইনস্যুরেন্স ইনফরমেশন অ্যান্ড সুপারভিশন সেন্টার)-এর ওয়েব কোয়েরি সেবা প্লেট নম্বর বা চেসিস নম্বর দিয়ে ক্যাসকো ইতিহাস, দুর্ঘটনার ইতিহাস এবং পরিবর্তিত পার্টসের তথ্য দেখতে দেয়। e-Devlet-এর মাধ্যমে ট্রাফিক পলিসি ও দুর্ঘটনার তথ্য যাচাই করার সেবাও রয়েছে। আপনার প্লেট নম্বর 5664 নম্বরে SMS পাঠিয়ে গাড়ির দুর্ঘটনার রেকর্ড জানতে পারেন। পুরোনো গাড়ি কেনার সময় এই যাচাইই বিক্রেতার বলা কথা ও রেকর্ড মিলছে কি না তা পরীক্ষা করার সবচেয়ে সরল উপায়।
দুর্ঘটনা জানানোর সময় খেয়াল রাখার বিষয়গুলো
আপনার সিদ্ধান্ত বীমা ব্যবহার করার হোক বা নিজের পকেট থেকে পরিশোধ করার, জানানোর নিয়ম জানা অপরিহার্য। দুর্ঘটনার পরপরই বীমা কোম্পানিকে জানানো উচিত; বীমাগ্রহীতার জানানোর দায়িত্ব সর্বোচ্চ 5 কর্মদিবস। মাত্রিক ক্ষতির দুর্ঘটনায় পক্ষগুলো একসাথে দুর্ঘটনা নির্ধারণ প্রতিবেদন তৈরি করতে পারে; এই প্রতিবেদন বিপরীত পক্ষের কাজ সহজ করে এবং দোষ বণ্টনের আনুষ্ঠানিক রেকর্ড নিশ্চিত করে। দোষহীন পক্ষের ছাড় রক্ষা করতে দোষ নথিভুক্ত করা প্রয়োজন; রেকর্ড না থাকলে অধিকার দাবি করা যায় না।
সম্পূর্ণ ক্ষতির (pert) ক্ষেত্রে প্রয়োজনীয় নথির তালিকা বেড়ে যায়: ঘোষণা বা দুর্ঘটনার জবানবন্দি, চুক্তিভুক্ত দুর্ঘটনা নির্ধারণ প্রতিবেদন, অ্যালকোহল রিপোর্ট, ড্রাইভিং লাইসেন্সের মতো কাগজপত্র চাওয়া হয়। এই কাগজপত্র দুর্ঘটনার মুহূর্তেই সংগ্রহ করতে পারা, পরে টেলিফোনের ব্যস্ততায় সময় নষ্ট না করার চেয়ে ভালো। আগে এই কাজগুলো এজেন্সির দরজায় কাগজ-কলম দিয়ে চলত; এখন নোটিফিকেশন ও ফলো-আপ বেশিরভাগই ডিজিটাল হয়েছে, তবে ৫ কর্মদিবসের সময়সীমা এবং কাগজপত্রের নিয়মকানুন আগের সেই কঠোরতাই ধরে রেখেছে।
নিজের Prime প্রভাব গণনা করার যুক্তি
পাঠকের উপর ছেড়ে দেওয়া অংশটি হলো: বর্তমান দাম দেওয়ার বদলে গণনার যুক্তি আয়ত্ত করা। পদ্ধতিটি চার ধাপের সমন্বয়ে গঠিত। প্রথমে আপনার বর্তমান ছাড়ের ধাপ ও হার জেনে নিন। এরপর সম্ভাব্য ক্ষতির মেরামত খরচ জেনে নিন। তারপর ক্ষতি জানানো হলে আপনি যে ধাপে নামবেন এবং এর ফলে পরের বছর প্রিমিয়ামে যে অতিরিক্ত খরচ হবে তা গণনা করুন; কমে যাওয়া ছাড়টি প্রিমিয়ামে অতিরিক্ত বৃদ্ধি হিসেবে নয়, বরং হারানো ছাড় হিসেবে প্রতিফলিত হয়। সবশেষে এই পার্থক্যটি ক্ষতির দীর্ঘমেয়াদে ছড়িয়ে তুলনা করুন: এক বছর নয়, ছাড় আবার পুরনো স্তরে ফিরে আসা পর্যন্ত যত বছর লাগবে তার ভিত্তিতে ভাবুন।
এই হিসাব একবার করে ফেলা চালককে দ্বিতীয়বার ভাবতে হয় না। বার্গার ঘষা লাগার পর বডিশপ ও পুলিশ রেকর্ডের চেয়ে বেশি গুরুত্বপূর্ণ হয়ে ওঠে এই উপলব্ধি যে কথা হচ্ছে নিজের পলিসির শতাংশ নিয়ে - এটিই বীমার সঙ্গে সম্পর্কের পরিণত হওয়ার পর্যায়। সিঁড়ি রক্ষা করা, সিঁড়ি বেয়ে ওঠার চেয়ে কম পরিশ্রমের; তবু বছরের পর বছর উঠে আসা মানুষের এক ধাপ ছেড়ে দেওয়ার আগে দুবার ভাবাটা স্বাভাবিক।
সংক্ষেপে বললে: দুর্ঘটনামুক্ত ছাড় হলো চালকের ধৈর্যের বীমা কোম্পানির কাছে প্রাপ্য প্রতিদান। এটি ব্যক্তিভিত্তিকভাবে নির্ধারিত, কোম্পানিভেদে হার আলাদা, এবং দোষী ও নথিভুক্ত দুর্ঘটনার সঙ্গে এটি ক্ষয়ে যায়। ছোট ক্ষতি নিজের পকেট থেকে নাকি বীমা থেকে মেটানো হবে, তার উত্তর নির্ভর করে ক্ষতির পরিমাণ এবং ধাপ হারানোর দীর্ঘমেয়াদী প্রিমিয়াম খরচের তুলনার উপর। কাগজে-কলমে সহজ এই হিসাব, বাস্তবে সবচেয়ে বেশি টাকা বাঁচায়।
সূত্রসমূহ
- দুর্ঘটনামুক্ত ছাড় কী? কখন হারানো যায়?
- কাসকো দুর্ঘটনামুক্ত ছাড় কী এবং কীভাবে এর সুবিধা নেওয়া যায়?
- কাসকোতে দুর্ঘটনামুক্ত ছাড়ের ধাপগুলো কী কী?
- দুর্ঘটনামুক্ত ছাড় কী?
- ট্রাফিক ও কাসকো বীমায় দুর্ঘটনামুক্ত ছাড় কী ধরনের সুবিধা দেয়?
- ট্রাফিক বীমার ধাপগুলো কী কী?
- ওয়েবের মাধ্যমে অনুসন্ধান - বীমা তথ্য ও তত্ত্বাবধান কেন্দ্র
- একতরফা দুর্ঘটনায় ট্রাফিক বীমা কোন কোন ক্ষেত্রে ক্ষতিপূরণ দেয়?
- কাসকো দুর্ঘটনামুক্ত ছাড় সম্পর্কিত তথ্যাবলি