Otomobilgi.comOtomobilgi.com
  • Türkçe
  • English
  • Deutsch
  • Français
  • Italiano
  • Español
  • Português
  • Polski
  • Magyar
  • Azərbaycanca
  • Bahasa Indonesia
  • Русский
  • 中文
  • 日本語
  • 한국어
  • हिन्दी
  • Tiếng Việt
  • ไทย
  • বাংলা
  • العربية
  • فارسی
  • Türkçe
  • English
  • Deutsch
  • Français
  • Italiano
  • Español
  • Português
  • Polski
  • Magyar
  • Azərbaycanca
  • Bahasa Indonesia
  • Русский
  • 中文
  • 日本語
  • 한국어
  • हिन्दी
  • Tiếng Việt
  • ไทย
  • বাংলা
  • العربية
  • فارسی
  • ホーム
  • ニュース
    トルコ自動車業界ニュース
    グローバル自動車産業ニュース
    トルコのモータースポーツニュース
    グローバルモータースポーツニュース
  • 自動車
    内燃機関
    • 内燃機関モデル
    • 内燃機関技術
    • 燃料と消費
    • 排出と環境
    • 内燃機関の所有権
    • 内燃機関自動車の歴史
    電気自動車
    • 電気モデル
    • 電気自動車技術
    • 充電とインフラ
    • バッテリー技術
    • 航続距離と電力消費
    • 電気自動車オーナーシップ
    • 電気自動車の歴史
    ハイブリッド
    • ハイブリッドモデル
    • ハイブリッドシステム
    • バッテリーと充電
    • 消費と効率性
    • ハイブリッド所有権
    • ハイブリッド自動車の歴史
    スーパーカー
    ハイパーカー
  • テクノロジー
    運転支援システム
    安全技術
    照明と視界テクノロジー
    インフォテインメントとコネクティビティ
    自動運転とAI
    未来のテクノロジー
  • ガイド
    購入ガイド
    販売ガイド
    メンテナンスと使用
    所有権とコスト
    タイヤとホイール
    保険と車検
  • 歴史 & 文化
    自動車の歴史
    アイコニックなモデルたち
    クラシックとコレクション
    トルコの自動車物語
    自動車デザイン
    自動車とポピュラーカルチャー
  • モータースポーツ
    フォーミュラ1
    ラリー (WRC)
    ラリクロス
    MotoGP
    Formula 2 & Formula 3
    カート
    Le Mans 24時間レース
    WEC
    NASCAR
    IndyCar
    DTM
    GTレース
    ドリフト
    ドラッグレース
  • 私たちについて
    私たちについて
    お問い合わせ
  • Türkçe
  • English
  • Deutsch
  • Français
  • Italiano
  • Español
  • Português
  • Polski
  • Magyar
  • Azərbaycanca
  • Bahasa Indonesia
  • Русский
  • 中文
  • 日本語
  • 한국어
  • हिन्दी
  • Tiếng Việt
  • ไทย
  • বাংলা
  • العربية
  • فارسی
  • Türkçe
  • English
  • Deutsch
  • Français
  • Italiano
  • Español
  • Português
  • Polski
  • Magyar
  • Azərbaycanca
  • Bahasa Indonesia
  • Русский
  • 中文
  • 日本語
  • 한국어
  • हिन्दी
  • Tiếng Việt
  • ไทย
  • বাংলা
  • العربية
  • فارسی
  1. ホーム
  2. ガイド
  3. 保険と車検
  4. 小さな損傷を車両保険で修理するのは得策か?
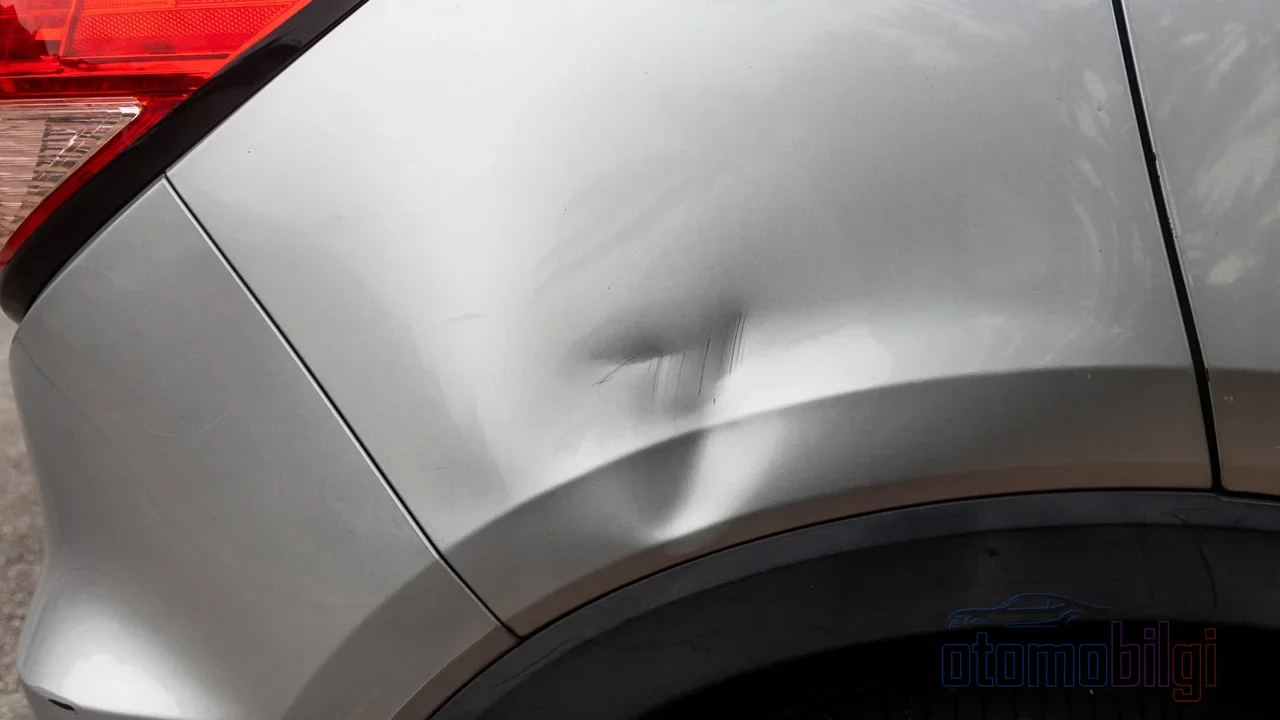
小さな損傷を車両保険で修理するのは得策か?

  • 保険と車検
  • 著者: Mustafa Odabaşı
  • 作成日時: 5 11月 2026
小さな損傷を自腹で修理することは、失ってしまうノークレーム割引と比べれば、多くの場合最も賢明な判断です.

自動車のバンパーのへこみ、ドアの傷、ガラスのひび... 損傷は小さいけれど、判断はそう簡単ではない. 車両保険に加入していれば、損害を通知すれば保険会社が修理費用を負担してくれる. その引き換えに、獲得している無事故等級割引の一部または全部を失うことになる. 翌年の保険料はそれに応じて決まる. つまり、今日自己負担での支払いを拒否した3,000〜4,000リラは、今後数年の保険料を通じて余裕で元を取って返ってくる可能性がある. あるいは逆に、本当に大きな出費を自己負担でまかなおうとすれば、家計を大きく圧迫しかねない. 小さな損害で車両保険を使うべきかという問いは、見た目以上に計算を必要とする.

この記事では、その計算を一歩一歩一緒に進めていく. 無事故等級割引の仕組み、損害案件があなたの等級をどう下げるのか、ミニ修理のような解決策が存在するのか、そして何より意思決定の瞬間に5分で使えるシンプルな比較方法を見ていく.

無事故等級割引はどのように機能するのか?

車両保険は、保険期間中に事故記録を作らなかった運転者に保険料割引を与える. この割引は段階的に適用される. 無事故の年ごとにひとつ上の等級に進む. 一般的な運用は次のとおりだ. 無事故更新1年目で30%、2年目で40%、3年目で50%、4年目で60%、5年目以降は65%の割引. 保険会社によっては、初年度の割引が20%程度から始まる料金設定もある. 車両保険は自由料金制の商品なので、料率は会社ごとに異なる.

重要なポイントがある. 事故を報告しても保険契約に追加の罰金が課されることはなく、つまり保険料が「余計に」上がるわけではない. しかし、割引率が下がる. たとえば50%等級から40%等級に後退し、その差分は翌年に多くの保険料を支払うことを意味する. あなたの損失は罰金ではなく、積み上げてきた優遇が目減りすることだ. 2026年時点で、等級の権利は車両ではなく運転者本人に紐づけられている. 車を乗り換えても、積み上げた割引はあなたと共に残る. これにより、等級喪失のコストはさらに個人的なものになっている.

注目ポイント

  • 車両保険の無事故等級割引は5年後に65%まで達する.
  • 損害案件を起こすと割引の喪失、つまり翌年により高い保険料を意味する.
  • 損害を自己負担で支払えば無事故等級割引が守られる.
  • ミニ修理特約なら、案件を起こさずに小さな傷やへこみを修理できる.
  • 2026年以降、無事故等級は運転者に紐づけられ、車を乗り換えても運転者と共に引き継がれる.

損害案件は等級をどれくらい下げるのか?
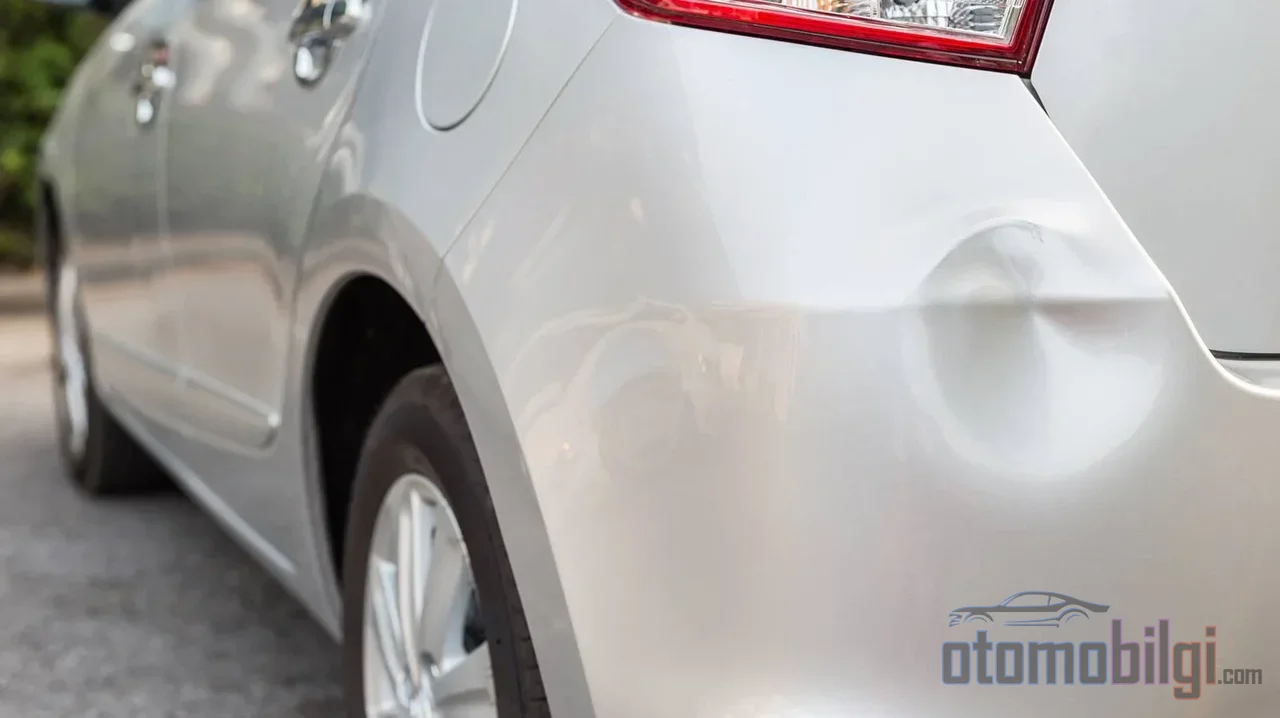
Küçük bir tamir faturası, kaybedilecek hasarsızlık indiriminin büyüklüğüne ulaşabiliyor; o yüzden her çizik kaskoya bildirilmeyi hak etmiyor.

車両保険で保険金を請求すると、通常1段階または数段階後退する. 65%割引等級にいて小さな傷で案件を起こせば、翌年は50%またはそれ以下の等級で保険料を支払うことになるかもしれない. 保険料ベースが高い時期には、10%から15%の割引差は、それだけで小さな修理請求額に達しうる.

同じ論理は自賠責保険(交通保険)ではさらに厳しく作用する. 交通保険では無事故年数は第5等級から 第8等級へ 段階に向かって15%、30%、45%、50%の割引が適用される一方、事故のある年は下方向への意外な落とし穴になります: 下位の段階では保険料が50%から最大200%まで上がることがあります. 初年度に事故で終わった保険契約の場合、上昇率は料率により異なり、 45%から50%の範囲の数字が流通しており、事故が続く年には上昇が累積します. 任意保険(カスコ)と自賠責保険の段階メカニズムの両方が同時に保険料基準に影響するため、カスコの保険料も間接的に重くなります.

どのような状況が割引を失効させ、どれが失効させないのでしょうか?

過失のある事故に巻き込まれて自分の保険から支払いを受けること、ミニ修理の対象外の小さな損害について補償を請求すること、盗難や火災による全損、駐車時の損害の支払いを受けること、そして特別保護特約がない場合の自然災害による損害は割引を失効させる可能性があります. 一方、相手側の過失が100%であり、過失が公式書類で確定された事故では、損害は相手側の保険から補償されます. あなた自身の無事故段階には影響しません. また、損害費用を保険契約に反映させずに自己負担で支払えば、案件が立てられないため割引はそのまま維持されます. 一部の会社では、ガラス破損やラジオ-CD盗難などの損害も一度限りで割引を失効させません. これについては保険契約の特別条項で確認する必要があります.

ミニ修理: 小さな損害の静かな解決策

近年、多くの保険契約に含まれるようになったミニ修理特約は、まさにこの決断の瞬間への特効薬です. 小さな傷、バンパーやボディのへこみ、ガラスのひびなどの小さな損害は、事故案件を立てずに修理されます. SBMシステムには損害額や事故記録が登録されないため、無事故段階が守られます. ミニ修理の限度額は会社や保険契約により異なり、 一部の保険契約では1,500-2,000 TLなどの限度額が適用されます. ガラスの交換や修理がミニ修理の範囲で行われた場合、無事故割引には影響しません.

注意すべき2つの点があります. 第一に、ミニ修理の無事故割引への影響は保険契約ごとに異なります. 一部の会社はこのサービスを割引を失効させずに提供しますが、一部の制度では対象外の損害について補償請求を行うと割引が失効する可能性があります. 第二に、保険契約にこの特約がない場合、小さな損害を保険会社の提携サービスで割引価格で自己負担により修理させることが合理的な保護策です.

決断の瞬間に行う計算: 4ステップのチェック

昔はこの判断は完全に直感で下されていました. ある人はどんな傷もすぐに報告し、ある人は何年も自己負担で支払っていました. 今は数的な枠組みがあり、4つのステップで判断を明確にできます:

  1. 修理費用を確認する.提携サービスまたは独立した板金業者から小さなへこみや傷について見積もりを取ります. 鑑定に行かずともおおよその金額がわかります.
  2. 割引の損失を推定する.保険契約の割引率と1段階下がることが保険料に与える影響を代理店に尋ねます. 失う割引の差額に保険料基準を掛けて、おおよその年間追加コストを算出します.
  3. 2つの数字を比較しましょう.修理費用が1年または2年間で支払う追加保険料より低ければ報告しない方が、 高ければ報告するのが理にかなっています.
  4. 代替手段を確認しましょう.ミニ修理補償は付いていますか?限度額はいくらですか? 事故は相手側の過失によるものですか?求償の可能性はありますか? これらの質問によって答えは変わるかもしれません.

この計算の本質は次のとおりです: 小さな損害が失う割引額を上回らないなら、報告しない方が長期的には安上がりです.しかし損害額が割引喪失を明らかに上回る場合は、けちをしてはいけません. 現在の修理費用は予想より高くなる可能性があり、車両保険の存在意義はまさに中小規模のリスクを保険でカバーすることなのですから.

割引を守るための細かいポイント

無事故割引は個人に紐づいています. 車や保険会社を変えても引き継がれます. 配偶者間では移転できますが、その他の家族には引き継がれず、死亡した場合も相続人に承継されません. 更新期間を逃すと割引を失う可能性があります. 会社の猶予期間は1日から6か月、場合によっては1年に及ぶこともあります. 期限切れの自賠責保険では、終了日から30日ごとに5%の割増が適用され、この割増は最大50%に達します. 車両保険を長期間中断することも、割引権を失う原因になり得ます.

考慮すべき追加の保護手段が2つあります. 1つ目は無事故割引保護特約です: 一部の保険会社では、この特約を付けた被保険者は事故があっても割引が維持されます. 2つ目は、e-Devletの保険契約・事故情報照会サービスで事故履歴を確認することです. どの事故が記録されたかを知らずに正しい判断はできません.

結論: 判断は公式ではなく、バランスに基づくもの

小さな損害で車両保険を報告するかどうかに普遍的な答えはありません. 保険料の基盤、割引の段階、事故の性質、保険契約の特約条件によって結果は変わります. 私たちのガイドは明快です: まず修理価格を調べ、次に割引喪失額を計算し、2つの数字を比較して、ミニ修理と求償の可能性を必ず確認しましょう. 小さな傷には多くの場合、保険を請求せず、無事故段階を辛抱強く積み上げる方が長期的には得になります. しかし本当の損害では、保険料の上昇を覚悟して保険契約に本来の仕事をさせるべきです. 車両保険は、まさにこのバランスを取るために存在するのです.

出典

  • 車両保険の無事故割引とは?利用方法は?
  • 車両保険の無事故割引:メリット、保護、照会方法
  • 無事故割引について知っておくべきこと
  • 車両保険の料金計算:保険料を下げる9つの要因
  • 無事故割引とは?自賠責保険と車両保険でのメリット
  • 車両保険の補償範囲と支払いが行われるケースとは?
  • 自賠責保険と車両保険の無事故割引の段階
  • 車両保険の無事故割引と段階(2026)

このページを共有する

カテゴリーエディター

Mustafa Odabaşı

Mustafa Odabaşı

情報技術業界でのプロフェッショナルとしてのキャリアを約30年前に始めました.重度のプログラマー中毒であり、情熱的な自動車愛好家でもあるMustafaは、現在ソフトウェア開発に加えて、皆さんのためにotomobilgi.comでコンテンツを制作しています.

関連コンテンツ

最も安い保険ではなく、同じお金で実際に最も多くの補償を提供する補償を選ぶことが大切です.その違いは、免責金額と補償限度額を並べて比較したときに初めて見えてきます.
保険と車検カスコ保険と自賠責保険の見積もりを比較する際には何に注目すべきか?
安い自動車保険の秘密はたった一行の特約条項に隠されている.ほとんどのドライバーは、免責金額が何なのかを修理の玄関口で初めて知ることになる.
保険と車検初回損害免責は車両保険で何の役に立つのか?
同じ車に対して2つの保険会社が異なる価格を提示するのは偶然ではありません.各社が独自にリスク料金表を設定するため、任意保険には単一の正しい保険料というものは存在しないのです.
保険と車検カスコ保険料は何で決まる?保険料を上げる要因と下げる要因
狭い範囲の任意保険は保険料を節約できますが、洪水やテロなどの補償を追加保険料で付け戻さない限り、事故の日に対処を残さないものとなります.
保険と車検限定自動車保険(狭義車両保険)の補償範囲と対象外の項目は?
2つの保険契約の保険料は同じかもしれませんが、本当の違いは、あなたが事故を起こした日の損害処理の進め方に現れます.
保険と車検損害発生時の保険代理店とオンラインの違い
正しい任意保険とは、すべての契約に盛り込まれた長大な補償リストのことではなく、車両の年式、使用方法、走行状況に応じて選び抜かれた、いくつかの的確な保障のことです.
保険と車検自動車保険に加入する際、どの追加補償が本当に必要か?
自動車保険の感覚でバイク保険に加入したライダーは、通常、最初の事故や最初の保険更新時に驚かされることになります.
保険と車検バイク保険: 車と異なる3つのポイント
事故が自分に過失があった場合でも車両保険が適用され、損害は10営業日以内に支払われ、その後保険会社が相手方に対して求償権を行使します.
保険と車検過失がある事故でも車両保険で損害は補償されますか?
あなたの保険料は、単一の数字ではなく、事故履歴からナンバープレートが登録されている都市にまで及ぶリスクの連鎖の総和として決まっています.
保険と車検自動車保険の保険料は何によって決まるのか?
わずか2分の手違いで加入した車両保険が、損害発生時に何万円もの損失に変わってしまうことがあります.
保険と車検カスコ保険の契約で車両を誤って申告すると、どのような結果をもたらしますか?

タグ

  • 車両保険(カスコ)
  • ノークレーム割引
  • 保険料
  • カスコ保険の補償内容
  • 小さな傷の自腹修理
  • 段階制ノーカウント割引
  • 強制保険
  • 保険会社の代位請求
  • 保険プラン比較
  • 損傷履歴照会
  • 免責額ありの車両保険
  • 車両保険の免責事項

ソーシャルメディアでフォローしてください

  • 私たちについて
  • KVKKに関する告知文
  • プライバシーポリシー
  • お問い合わせ
Otomobilgi.com
独立系自動車文化プラットフォーム
Virgo CMS で構築