Có nên yêu cầu bảo hiểm thân vỏ chi trả cho những hư hỏng nhỏ không?
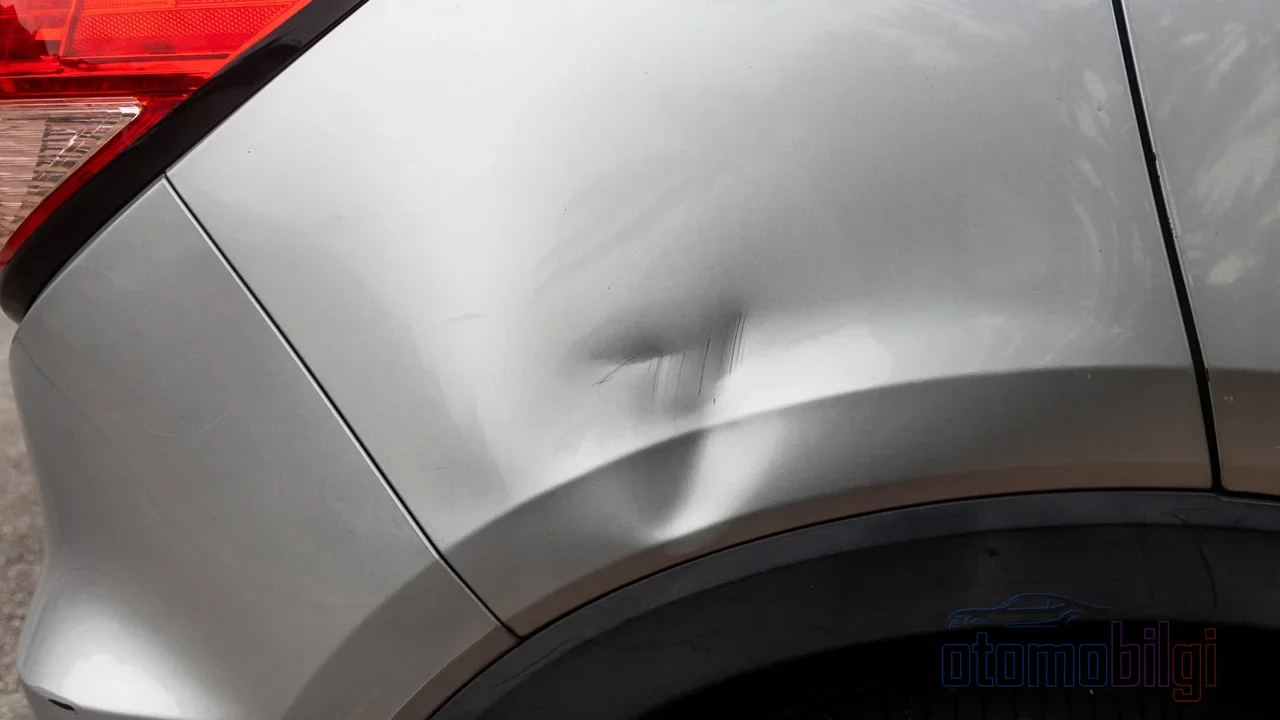
Vết lõm trên cản xe, vết xước trên cửa, vết nứt trên kính... Thiệt hại nhỏ, nhưng quyết định thì không. Bạn có hợp đồng bảo hiểm thân vele, nếu bạn thông báo thiệt hại, công ty bảo hiểm sẽ chi trả cho việc sửa chữa; đổi lại, bạn sẽ mất một phần hoặc toàn bộ giảm giá không tổn thất mà bạn đã tích lũy. Phí bảo hiểm năm tiếp theo sẽ được hình thành theo đó. Nghĩa là 3-4 nghìn lira mà hôm nay bạn từ chối trả bằng tiền túi, có thể hoàn lại cho bạn nhiều hơn qua chi phí hợp đồng của vài năm tới. Hoặc ngược lại, việc cố gắng tự chi trả một khoản chi thực sự lớn từ túi tiền có thể làm đảo lộn ngân sách của bạn. Câu hỏi liệu có nên thông báo thiệt hại nhỏ cho bảo hiểm thân vèle đòi hỏi nhiều tính toán hơn vẻ ngoài của nó.
Trong bài viết này, chúng ta sẽ cùng nhau thực hiện phép tính đó từng bước: chúng ta sẽ xem xét cách giảm giá không tổn thất hoạt động, một hồ sơ thiệt hại làm bạn lùi lại bao nhiêu bậc, có con đường thoát như sửa chữa nhỏ hay không và quan trọng nhất là một phương pháp so sánh đơn giản mà bạn có thể áp dụng trong năm phút tại thời điểm ra quyết định.
Giảm giá không tổn thất hoạt động như thế nào?
Bảo hiểm thân vèle dành giảm giá phí cho người lái không tạo hồ sơ thiệt hại trong suốt thời hạn hợp đồng. Giảm giá này được áp dụng theo bậc; mỗi năm không tổn thất bạn sẽ lên một bậc cao hơn. Cách áp dụng phổ biến như sau: gia hạn một năm không tổn thất được giảm 30%, năm thứ hai giảm 40%, năm thứ ba giảm 50%, năm thứ tư giảm 60%, từ năm thứ năm trở đi giảm 65%. Cũng có những biểu phí mà giảm giá năm đầu tiên có thể bắt đầu ở mức khoảng 20% tùy công ty; vì bảo hiểm thân vèle là sản phẩm có biểu phí tự do nên các mức tỷ lệ thay đổi từ công ty này sang công ty khác.
Một điểm quan trọng: nếu bạn thông báo thiệt hại, không có hình phạt bổ sung nào được ghi vào hợp đồng của bạn, tức là phí bảo hiểm không tăng "thêm". Tuy nhiên, mức giảm giá của bạn sẽ giảm; ví dụ bạn sẽ tụt từ bậc 50% xuống bậc 40%, và phần chênh lệch đó đồng nghĩa với việc bạn phải trả phí bảo hiểm cao hơn vào năm sau. Khoản mất của bạn không phải là hình phạt, mà là sự suy giảm của lợi thế tích lũy. Tính từ năm 2026, quyền bậc giảm giá được xác định trực tiếp cho người lái chứ không phải cho xe; ngay cả khi bạn thay xe, giảm giá tích lũy vẫn đi theo bạn. Điều này khiến chi phí mất bậc càng mang tính cá nhân hơn.
Điểm nổi bật
- Giảm giá không tổn thất trong bảo hiểm thân vèle có thể lên tới 65% sau năm năm.
- Khi mở hồ sơ thiệt hại, khoản mất giảm giá đồng nghĩa với phí bảo hiểm cao hơn vào năm sau.
- Trả thiệt hại bằng tiền túi giúp bảo toàn giảm giá không tổn thất của bạn.
- Quyền lợi sửa chữa nhỏ có thể khắc phục những vết xước và vết lõm nhỏ mà không cần mở hồ sơ.
- Từ năm 2026, các bậc không tổn thất được xác định cho người lái và được chuyển cùng người lái ngay cả khi thay xe.
Một hồ sơ thiệt hại làm bạn lùi lại bao nhiêu bậc?
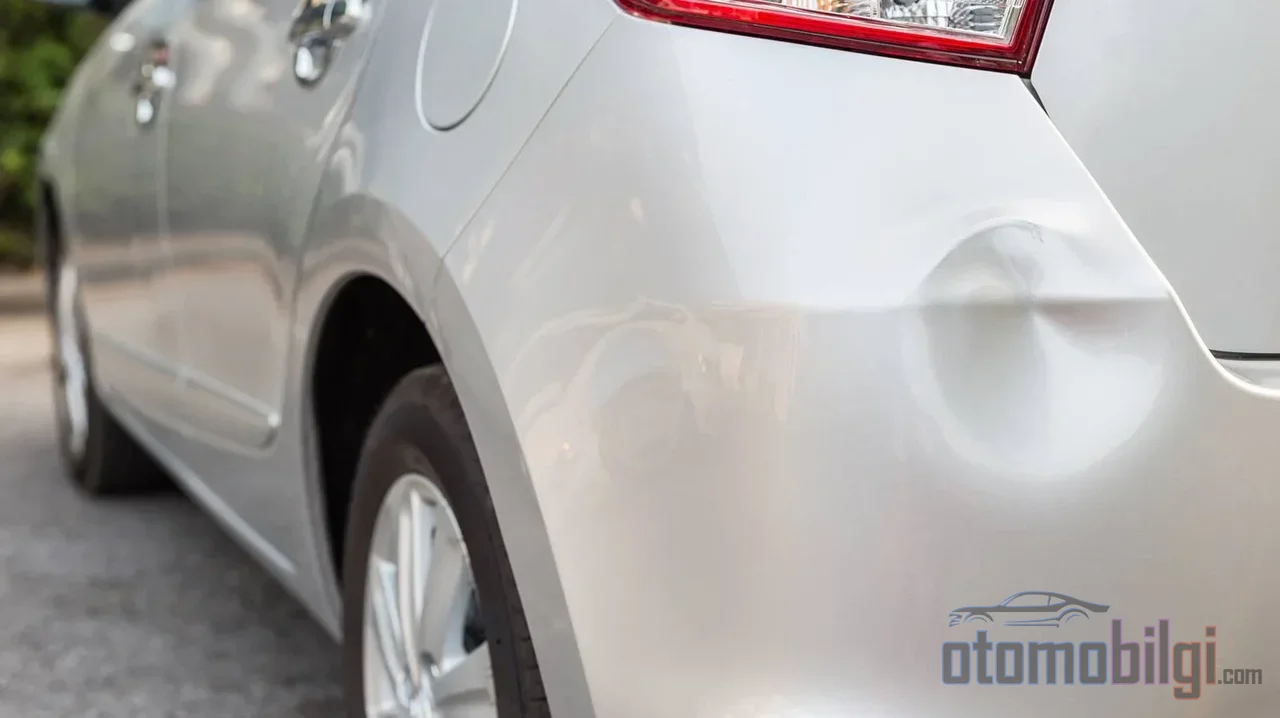
Khi bạn yêu cầu bồi thường trong bảo hiểm thân vèle, thông thường bạn sẽ rơi lại một hoặc vài bậc. Nếu bạn đang ở bậc giảm giá 65% và mở hồ sơ cho một vết xước nhỏ, vào năm sau bạn có thể phải trả phí bảo hiểm ở bậc 50% hoặc thấp hơn. Trong thời kỳ phí bảo hiểm cơ sở cao, khoản chênh lệch giảm giá từ 10% đến 15% một mình có thể bằng cả hóa đơn sửa chữa nhỏ.
Cùng logic đó hoạt động gắt gao hơn trong bảo hiểm trách nhiệm giao thông. Các năm không tổn thất trong bảo hiểm giao thông từ bậc 5. đến bậc 8. mang bậc theo hướng giảm 15%, 30%, 45% và 50%, còn những năm có tổn thất sẽ khiến bạn bất ngờ bị tụt xuống mà không báo trước: ở các bậc thấp, mức tăng phí bảo hiểm có thể lên tới từ 50% đến 200%. Với hợp đồng kết thúc năm đầu tiên có tổn thất, tỷ lệ tăng thay đổi tùy theo biểu phí; con số nằm trong khoảng 45% đến 50% là phổ biến, và các năm liên tiếp có tổn thất sẽ khiến mức tăng cộng dồn. Vì cơ chế bậc thang trong cả bảo hiểm vật chất và bảo hiểm trách nhiệm dân sự đều ảnh hưởng đến cơ sở phí cùng lúc, phí bảo hiểm vật chất của bạn cũng gián tiếp trở nên nặng nề hơn.
Những trường hợp nào làm mất giảm giá, trường hợp nào thì không?
Gặp tai nạn có lỗi và nhận bồi thường từ bảo hiểm của chính mình, yêu cầu bồi thường cho các tổn thất nhỏ nằm ngoài phạm vi sửa chữa nhỏ, tổn thất toàn bộ do trộm cắp hoặc cháy, nhận bồi thường cho tổn thất khi đỗ xe, và tổn thất do thiên tai nếu không có điều khoản bảo vệ đặc biệt đều có thể làm mất giảm giá. Ngược lại, trong các vụ tai nạn mà bên kia chịu 100% lỗi và lỗi được xác lập bằng văn bản chính thức, tổn thất của bạn sẽ được bồi thường từ bảo hiểm của bên kia; bậc không tổn thất của bạn không bị ảnh hưởng. Ngoài ra, nếu bạn tự chi trả chi phí tổn thất mà không báo vào hợp đồng, vì không mở hồ sơ nên mức giảm giá của bạn vẫn được giữ nguyên. Ở một số công ty, các tổn thất như vỡ kính và mất radio-CD cũng một lần không làm mất giảm giá; bạn cần xác nhận điều này trong điều khoản đặc biệt của hợp đồng.
Sửa chữa nhỏ: lối ra im lặng cho các tổn thất nhỏ
Trong những năm gần đây, điều khoản sửa chữa nhỏ có trong phần lớn hợp đồng chính là thuốc giải cho đúng khoảnh khắc quyết định đó. Các tổn thất nhỏ như vết xước nhỏ, móp cản và vỏ xe, nứt kính được sửa chữa mà không mở hồ sơ tổn thất; không nhập số tiền tổn thất hoặc hồ sơ tai nạn vào hệ thống SBM, do đó bậc không tổn thất của bạn được bảo vệ. Giới hạn sửa chữa nhỏ thay đổi tùy công ty và hợp đồng; một số hợp đồng áp dụng mức giới hạn như 1.500-2.000 TL. Khi thay thế hoặc sửa chữa kính được thực hiện trong phạm vi sửa chữa nhỏ, nó không ảnh hưởng đến tình trạng không tổn thất.
Có hai điểm cần lưu ý. Thứ nhất, ảnh hưởng của sửa chữa nhỏ đến tình trạng không tổn thất thay đổi tùy hợp đồng; một số công ty cung cấp dịch vụ này mà không làm mất giảm giá, trong một số trường hợp, yêu cầu bồi thường cho các tổn thất nằm ngoài phạm vi có thể làm mất giảm giá. Thứ hai, nếu hợp đồng của bạn không có điều khoản này, việc tự trả tiền sửa các tổn thất nhỏ với giá ưu đãi tại các xưởng đối tác của công ty bảo hiểm là một cách bảo vệ hợp lý.
Bài toán cần làm tại thời điểm quyết định: kiểm tra bốn bước
Ngày xưa, quyết định này hoàn toàn dựa vào bản năng; người thì báo ngay mọi vết xước, người thì trả tiền từ túi suốt nhiều năm. Giờ đây chúng ta có một khung số liệu và bạn có thể làm rõ quyết định trong bốn bước:
- Hỏi giá sửa chữa. Xin báo giá từ xưởng đối tác hoặc một tiệm sửa vỏ độc lập cho vết móp hoặc vết xước nhỏ. Sẽ có con số sơ bộ mà không cần đến chứng định giá.
- Ước tính mức mất giảm giá của bạn. Hỏi đại lý về tỷ lệ giảm giá trong hợp đồng của bạn và tác động của việc tụt một bậc đối với phí bảo hiểm. Nhân chênh lệch giảm giá bạn sẽ mất với cơ sở phí để tìm ra chi phí bổ sung hàng năm gần đúng.
- So sánh hai con số. Nếu chi phí sửa chữa thấp hơn mức phí bổ sung bạn sẽ phải trả trong một hoặc hai năm thì không nên khai báo; nếu cao hơn thì khai báo là hợp lý.
- Kiểm tra các phương án thay thế. Bạn có bảo hiểm sửa chữa nhỏ không, giới hạn là bao nhiêu? Thiệt hại có phát sinh do lỗi của bên kia hay không, có khả năng truy đòi được không? Những câu hỏi này có thể thay đổi câu trả lời.
Bản chất của phép tính này là: thiệt hại nhỏ, nếu không vượt quá số tiền chiết khấu bạn sẽ mất thì không khai báo sẽ rẻ hơn trong dài hạn. Nhưng nếu chi phí thiệt hại cao hơn đáng kể so với khoản chiết khấu mất thì không nên keo kiệt; vì chi phí sửa chữa hôm nay có thể cao hơn dự kiến, và lý do tồn tại của bảo hiểm vật chất chính là gánh các rủi ro quy mô lớn và trung bình vào hợp đồng.
Những chi tiết tinh tế trong việc giữ chiết khấu
Chiết khấu không có tổn thất gắn với cá nhân; nó vẫn tiếp tục ngay cả khi bạn thay đổi xe hoặc công ty. Có thể chuyển nhượng giữa vợ chồng, nhưng không chuyển cho các thành viên gia đình khác và không được thừa kế cho người thừa kế khi qua đời. Bỏ lỡ thời hạn gia hạn có thể dẫn đến mất chiết khấu; thời hạn khoan dung của công ty dao động từ một ngày đến sáu tháng, thậm chí đến một năm. Hợp đồng bảo hiểm trách nhiệm dân sự quá hạn bị phạt 5% cho mỗi 30 ngày kể từ ngày hết hạn, mức phạt này tối đa có thể lên đến 50%. Gián đoạn bảo hiểm vật chất trong thời gian dài cũng có thể khiến bạn mất quyền chiết khấu.
Có thể nghĩ đến hai công cụ bảo vệ bổ sung. Thứ nhất là điều khoản bảo vệ không tổn thất: một số công ty vẫn duy trì chiết khấu cho người được bảo hiểm mua điều khoản này ngay cả khi có tổn thất. Thứ hai, kiểm tra lịch sử tổn thất của bạn qua dịch vụ tra cứu thông tin hợp đồng và tổn thất trên e-Devlet; bạn không thể đưa ra quyết định đúng đắn nếu không biết những tổn thất nào đã được ghi nhận.
Kết luận: quyết định dựa trên sự cân bằng, chứ không phải công thức
Khai báo hay không khai báo tổn thất nhỏ cho bảo hiểm vật chất không phải là câu hỏi có câu trả lời phổ quát; cơ sở phí, bậc chiết khấu của bạn, tính chất của tổn thất và điều khoản riêng của hợp đồng sẽ thay đổi kết quả. Hướng dẫn của chúng tôi rõ ràng: hãy tìm hiểu giá sửa chữa trước, sau đó tính toán khoản chiết khấu bạn mất, so sánh hai con số và chắc chắn kiểm tra khả năng sửa chữa nhỏ cũng như truy đòi. Đối với những vết xước nhỏ, thường là không mở hồ sơ và kiên nhẫn nâng bậc chiết khấu không tổn thất lên sẽ có lợi trong dài hạn. Nhưng với tổn thất thực sự, đó là chấp nhận mức phí tăng và để hợp đồng của bạn thực hiện công việc của nó. Bảo hiểm vật chất tồn tại chính là để tạo ra sự cân bằng này.
Nguồn tham khảo
- Chiết khấu không tổn thất của bảo hiểm vật chất là gì, làm thế nào để hưởng lợi?
- Chiết khấu không tổn thất của bảo hiểm vật chất: Ưu điểm, bảo vệ và tra cứu
- Những điều bạn cần biết về chiết khấu không tổn thất
- Tính phí bảo hiểm vật chất: 9 yếu tố làm giảm phí của bạn
- Chiết khấu không tổn thất là gì? Ưu điểm trong bảo hiểm trách nhiệm dân sự và vật chất
- Bảo hiểm vật chất chi trả những gì và trong trường hợp nào?
- Các bậc chiết khấu không tổn thất của bảo hiểm trách nhiệm dân sự và vật chất
- Chiết khấu không tổn thất của bảo hiểm vật chất và các bậc (2026)