ছোট ক্ষতির দাবি কাস্কো বীমার মাধ্যমে করা কি যুক্তিযুক্ত?
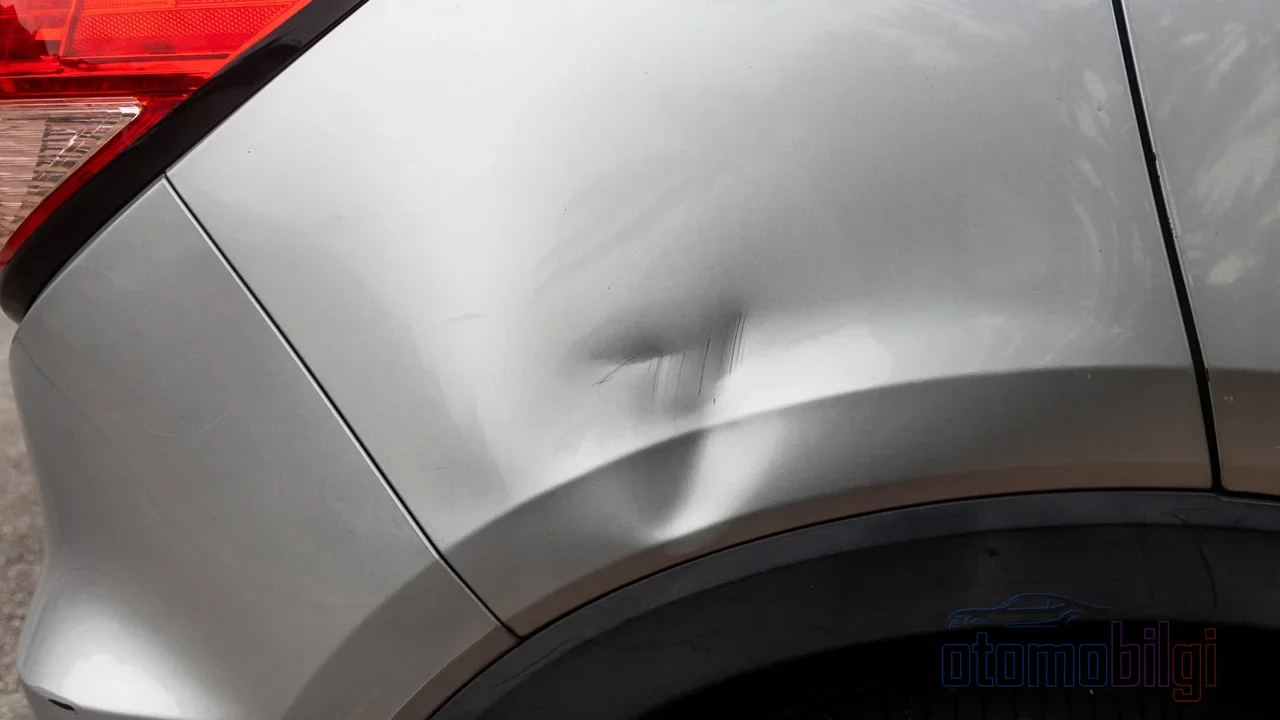
গাড়ির বাম্পারের ডেন্ট, দরজার চাঁচল, কাচের ফাটল... ক্ষতিটা ছোট, কিন্তু সিদ্ধান্তটা তা নয়। আপনার কমপ্রিহেনসিভ ইনস্যুরেন্স পলিসি থাকলে ক্ষতি জানালে ইনস্যুরেন্স কোম্পানি মেরামতের খরচ বহন করবে; তার বিনিময়ে আপনি অভিযোগহীনতা ছাড়ের একটি অংশ বা পুরোটাই হারাবেন। পরের বছরের প্রিমিয়াম সেই অনুযায়ী গড়ে উঠবে। অর্থাৎ আজ আপনি নিজের পকেট থেকে দিতে অস্বীকার করা 3-4 হাজার লিরা, আগামী কয়েক বছরের পলিসির মূল্যের ওপর ভিত্তি করে আপনাকে বহুগুণ ফিরিয়ে দিতে পারে। অথবা উল্টোটাও হতে পারে, সত্যিই বড় একটি খরচ নিজের পকেট থেকে মেটানোর চেষ্টা আপনার বাজেট এলোমেলো করে দিতে পারে। ছোট ক্ষতিতে কমপ্রিহেনসিভ ইনস্যুরেন্সে জানানো কি যুক্তিসঙ্গত এই প্রশ্নের উত্তরে দেখার চেয়ে বেশি হিসাব দরকার।
এই লেখায় আমরা সেই হিসাবটি ধাপে ধাপে একসাথে করব: অভিযোগহীনতা ছাড় কীভাবে কাজ করে, একটি ক্ষতি ফাইল আপনার ধাপকে কতটা পিছনে নিয়ে যায়, মিনি রিপেয়ারের মতো বিকল্প পথ আছে কি না এবং সবচেয়ে গুরুত্বপূর্ণ, সিদ্ধান্তের মুহূর্তে পাঁচ মিনিটে প্রয়োগ করা যায় এমন সহজ একটি তুলনা পদ্ধতি দেখব।
অভিযোগহীনতা ছাড় কীভাবে কাজ করে?
কমপ্রিহেনসিভ ইনস্যুরেন্স, পলিসির মেয়াদে কোনো ক্ষতির রেকর্ড না তৈরি করা চালককে প্রিমিয়াম ছাড় দেয়। এই ছাড় ধাপে ধাপে দেওয়া হয়; প্রতিটি অভিযোগহীন বছরে আপনি এক ধাপ ওপরে উঠবেন। প্রচলিত নিয়মটি এমন: এক বছর অভিযোগহীন নবায়নে %30, দ্বিতীয় বছরে %40, তৃতীয় বছরে %50, চতুর্থ বছরে %60, পঞ্চম বছর ও তার পরে %65 ছাড়। কোম্পানি অনুযায়ী প্রথম বছরের ছাড় %20-এর কাছাকাছি শুরু হতে পারে এমন হারও আছে; কমপ্রিহেনসিভ ইনস্যুরেন্স একটি মুক্ত হারের পণ্য বলে হার কোম্পানি থেকে কোম্পানিতে বদলায়।
একটি গুরুত্বপূর্ণ বিষয়: ক্ষতি জানালে আপনার পলিসিতে অতিরিক্ত কোনো শাস্তিমূলক ফি যোগ হয় না, অর্থাৎ প্রিমিয়াম "অতিরিক্ত" বাড়ে না। তবে আপনার ছাড়ের হার কমে যায়; যেমন %50 ধাপ থেকে %40 ধাপে নেমে যাবেন এবং এই পার্থক্যের অর্থ হলো, পরের বছর আপনি বেশি প্রিমিয়াম দেবেন। আপনার ক্ষতি শাস্তি নয়, জমে থাকা সুবিধার ক্ষয়। 2026 সাল থেকে ধাপের অধিকার গাড়িতে নয়, সরাসরি চালকের নামে নির্ধারিত হচ্ছে; গাড়ি বদলালেও জমে থাকা ছাড় আপনার সাথেই থাকবে। এতে ধাপ হারানোর খরচটি আরও ব্যক্তিগত হয়ে উঠছে।
উল্লেখযোগ্য বিষয়সমূহ
- কমপ্রিহেনসিভ ইনস্যুরেন্সে অভিযোগহীনতা ছাড় পাঁচ বছর পর %65 পর্যন্ত পৌঁছায়।
- ক্ষতির ফাইল খুললে ছাড় হারানো মানে পরের বছর বেশি প্রিমিয়াম দেওয়া।
- ক্ষতির খরচ নিজের পকেট থেকে দিলে আপনার অভিযোগহীনতা ছাড় সংরক্ষিত থাকে।
- মিনি রিপেয়ার কভারেজ, ফাইল না খুলেই ছোট চাঁচল ও ডেন্ট মেরামত করতে পারে।
- 2026 থেকে অভিযোগহীনতা ধাপ চালকের নামে নির্ধারিত হয়, গাড়ি বদলালেও তা চালকের সাথেই চলে।
একটি ক্ষতির ফাইল আপনার ধাপ কতটা পিছনে নিয়ে যায়?
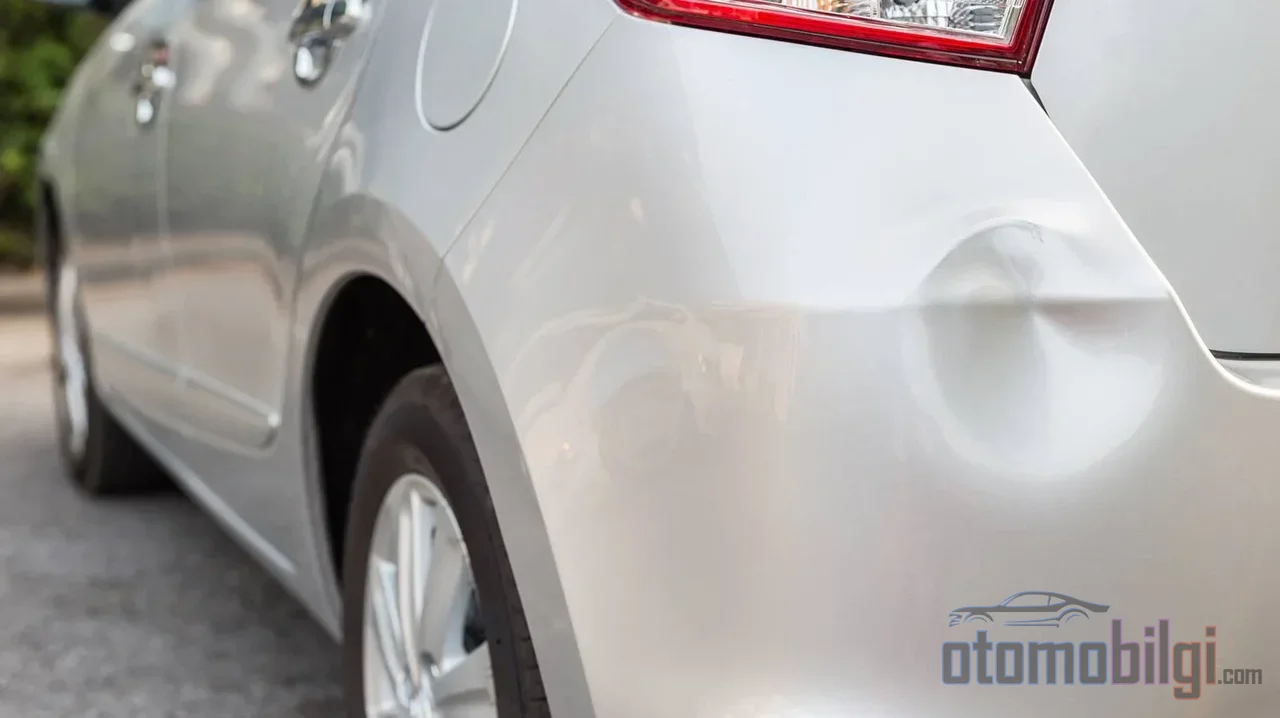
কমপ্রিহেনসিভ ইনস্যুরেন্সে ক্ষতিপূরণ দাবি করলে সাধারণত আপনি এক বা একাধিক ধাপ পিছিয়ে যান। আপনি যদি %65 ছাড়ের ধাপে থাকেন এবং ছোট একটি চাঁচলের জন্য ফাইল খুলিয়ে নেন, পরের বছর %50 বা তারও নিচু ধাপ থেকে প্রিমিয়াম দিতে পারেন। প্রিমিয়ামের ভিত্তি বেশি হওয়া একটি সময়ে %10 থেকে %15 এর মধ্যে ছাড়ের পার্থক্য একাই ছোট একটি মেরামতের বিলের সমান হতে পারে।
একই যুক্তি ট্রাফিক ইনস্যুরেন্সে আরও কঠোরভাবে কাজ করে। ট্রাফিক বীমায় দুর্ঘটনামুক্ত বছরগুলো 5. ধাপ থেকে 8. ধাপ পর্যন্ত যাওয়ার সময় 15%, 30%, 45% এবং 50% ছাড় দেয়, আর দুর্ঘটনাযুক্ত বছরগুলো আপনাকে নিচের দিকে নামিয়ে দিলে কোনো চমক লুকায় না: নিচের ধাপগুলোতে প্রিমিয়াম বৃদ্ধি 50% থেকে 200% পর্যন্ত হতে পারে। প্রথম বছরে দুর্ঘটনাসহ শেষ হওয়া পলিসিতে বৃদ্ধির হার তারিফ অনুযায়ী ভিন্ন হয়; 45% থেকে 50% পরিসরের সংখ্যাগুলো প্রচলিত, আর পরপর দুর্ঘটনাযুক্ত বছরগুলোতে বৃদ্ধি গুণিতক হারে বাড়ে। কমপ্রিহেনসিভ ইনস্যুরেন্স ও ট্রাফিক বীমার ধাপ-ব্যবস্থা দুটিই একই সাথে প্রিমিয়ামের ভিত্তিকে প্রভাবিত করে বলে, আপনার কমপ্রিহেনসিভ ইনস্যুরেন্সের প্রিমিয়ামও পরোক্ষভাবে ভারী হয়ে ওঠে।
কোন কোন পরিস্থিতিতে ছাড় বাতিল হয়, আর কোনগুলোতে হয় না?
নিজের দোষে দুর্ঘটনায় জড়িয়ে নিজের বীমা থেকে ক্ষতিপূরণ পাওয়া, মিনি রিপেয়ার পরিসরের বাইরের ছোট ক্ষতির জন্য ক্ষতিপূরণের দাবি করা, চুরি বা আগুনে সম্পূর্ণ ক্ষতি, পার্কিং ক্ষতির ক্ষতিপূরণ পাওয়া এবং বিশেষ সুরক্ষা কভার না থাকলে প্রাকৃতিক দুর্যোগজনিত ক্ষতি ছাড় বাতিল করতে পারে। এর বিপরীতে, যেসব দুর্ঘটনায় সম্পূর্ণ দোষ বিপরীত পক্ষের এবং দোষ সরকারি নথিপত্র দিয়ে প্রমাণিত হয়, সেখানে আপনার ক্ষতি বিপরীত পক্ষের বীমা থেকে পুষিয়ে দেওয়া হয়; আপনার দুর্ঘটনামুক্ত ধাপ প্রভাবিত হয় না। এছাড়া ক্ষতির খরচ পলিসিতে না দেখিয়ে নিজের পকেট থেকে বহন করলে, ফাইল না খোলার কারণে আপনার ছাড় অক্ষুণ্ণ থাকে। কিছু কোম্পানিতে কাচ ভাঙা এবং রেডিও-CD চুরির মতো ক্ষতিও একবারের জন্য ছাড় বাতিল করে না; তা আপনার পলিসির বিশেষ শর্তাবলি থেকে নিশ্চিত করে নেওয়া দরকার।
মিনি রিপেয়ার: ছোট ক্ষতির নীরব সমাধানের পথ
সাম্প্রতিক বছরগুলোতে বেশিরভাগ পলিসিতে যুক্ত হওয়া মিনি রিপেয়ার কভারটি ঠিক এই সিদ্ধান্তের মুহূর্তের প্রতিষেধক। ছোটখাটো আঁচড়, বাম্পার ও বডির ডেন্ট, কাচের ফাটলের মতো ছোট ক্ষতিগুলো ক্লেইম ফাইল না খুলে মেরামত করা হয়; SBM সিস্টেমে ক্ষতির পরিমাণ বা দুর্ঘটনার রেকর্ড করা হয় না, ফলে আপনার দুর্ঘটনামুক্ত ধাপ সংরক্ষিত থাকে। মিনি রিপেয়ারের সীমা কোম্পানি ও পলিসি অনুযায়ী ভিন্ন হয়; কিছু পলিসিতে 1.500-2.000 TL-র মতো সীমা প্রয়োগ করা হয়। কাচ পরিবর্তন বা মেরামত মিনি রিপেয়ারের পরিসরে করা হলে তা দুর্ঘটনামুক্ত রেকর্ডকে প্রভাবিত করে না।
মনে রাখতে হবে এমন দুটি বিষয় আছে। প্রথমত, মিনি রিপেয়ারের দুর্ঘটনামুক্ত রেকর্ডে প্রভাব পলিসি ভেদে ভিন্ন হয়; কিছু কোম্পানি এই সেবা ছাড় বাতিল না করে দেয়, আবার কিছু প্রয়োগে পরিসরের বাইরের ক্ষতির ক্ষতিপূরণ দাবি ছাড় বাতিল করতে পারে। দ্বিতীয়ত, আপনার পলিসিতে এই কভার না থাকলে, ছোট ক্ষতিগুলো বীমা কোম্পানির চুক্তিবদ্ধ সার্ভিসে ছাড়ের দামে নিজের পকেট থেকে মেরামত করানো একটি যুক্তিসঙ্গত সুরক্ষার পথ।
সিদ্ধান্তের মুহূর্তে করণীয় হিসাব: চার ধাপের যাচাই
আগের দিনগুলোতে এই সিদ্ধান্ত পুরোপুরি অন্তর্দৃষ্টির ওপর নির্ভর করত; কেউ কেউ প্রতিটি আঁচড় সঙ্গে সঙ্গে জানাত, কেউ কেউ বছরের পর বছর নিজের পকেট থেকে পরিশোধ করত। এখন আমাদের হাতে একটি সংখ্যাভিত্তিক কাঠামো আছে এবং আপনি চার ধাপে সিদ্ধান্তটি স্পষ্ট করতে পারেন:
- মেরামতের খরচ জেনে নিন. চুক্তিবদ্ধ সার্ভিস বা একটি স্বাধীন বডি শপ থেকে ছোট ডেন্ট বা আঁচড়ের জন্য দাম জেনে নিন। এক্সপার্টিজে না গিয়েও আন্দাজে একটা সংখ্যা পাওয়া যায়।
- ছাড় হারানোর পরিমাণ অনুমান করুন. আপনার পলিসির ছাড়ের শতাংশ এবং এক ধাপ পিছিয়ে যাওয়ার প্রিমিয়ামে প্রভাব এজেন্টের কাছ থেকে জেনে নিন। আপনি যে ছাড় হারাবেন, সেটিকে প্রিমিয়াম ভিত্তির সাথে গুণ করে আনুমানিক বার্ষিক অতিরিক্ত ব্যয় বের করুন।
- দুটি সংখ্যা তুলনা করুন। মেরামত ব্যয় যদি এক বা দুই বছরে আপনি যে অতিরিক্ত প্রিমিয়াম দেবেন তার চেয়ে কম হলে জানানো না দেওয়া; বেশি হলে জানানো যুক্তিসঙ্গত।
- বিকল্পগুলো পরীক্ষা করুন। আপনার কি মিনি মেরামত কভারেজ আছে, সীমা কত? ক্ষতি কি বিপরীত পক্ষের দোষে হয়েছে, ক্ষতিবোধের সুযোগ আছে কি? এই প্রশ্নগুলোর উত্তর বদলে দিতে পারে।
এই হিসাবের মূল কথা হলো: ছোট ক্ষতি, যদি আপনি যে ছাড় হারাবেন তার সমান না হয়, তবে জানানো না দেওয়া দীর্ঘমেয়াদে বেশি সস্তা। তবে ক্ষতির পরিমাণ ছাড়ের ক্ষতির চেয়ে স্পষ্টভাবে বেশি হলে কৃপণতা করা উচিত নয়; আজকের মেরামত ব্যয় অনুমানের চেয়ে বেশি হতে পারে এবং কমপ্রিহেনসিভ ইনস্যুরেন্সের অস্তিত্বের কারণ তো মাঝারি ও বড় ঝুঁকিগুলো পলিসিতে অর্পণ করা।
ছাড় সংরক্ষণের সূক্ষ্ম দিকগুলো
দুর্ঘটনামুক্ত ছাড় ব্যক্তিভিত্তিক; গাড়ি বা কোম্পানি বদলালেও তা বজায় থাকে। স্বামী-স্ত্রীর মধ্যে এটি স্থানান্তরযোগ্য, তবে অন্য পরিবারের সদস্যদের কাছে যায় না এবং মৃত্যুর ক্ষেত্রে উত্তরাধিকারীদের কাছে হস্তান্তরিত হয় না। নবায়নের সময়সীমা মিস করলে ছাড় হারানোর ঝুঁকি হতে পারে; কোম্পানির সহনশীলতা একদিন থেকে ছয় মাস, এমনকি এক বছর পর্যন্ত হতে পারে। সময়সীমা পেরিয়ে যাওয়া ট্রাফিক পলিসিতে শেষ তারিখ থেকে প্রতি 30 দিনের জন্য 5% বৃদ্ধি প্রযোজ্য হয় এবং এই বৃদ্ধি সর্বোচ্চ 50% পর্যন্ত হতে পারে। কমপ্রিহেনসিভ ইনস্যুরেন্স দীর্ঘ সময়ের জন্য বন্ধ রাখলেও ছাড়ের অধিকার হারাতে পারে।
আরও দুটি সুরক্ষা মাধ্যম বিবেচনা করা যেতে পারে। প্রথমটি হলো দুর্ঘটনামুক্ততা সুরক্ষা কভারেজ: কিছু কোম্পানি এই কভারেজ নেওয়া বিমাধারীদের ক্ষেত্রে ক্ষতি থাকলেও ছাড় চালু রাখে। দ্বিতীয়টি হলো, e-Devlet-এ উপলব্ধ পলিসি ও ক্ষতি তথ্য অনুসন্ধান সেবা থেকে আপনার ক্ষতির ইতিহাস পরীক্ষা করা; কোন ক্ষতিগুলো রেকর্ড হয়েছে তা না জেনে সঠিক সিদ্ধান্ত নিতে পারবেন না।
উপসংহার: সিদ্ধান্ত কোনো সূত্রের ওপর নয়, ভারসাম্যের ওপর দাঁড়িয়ে
ছোট ক্ষতিতে কমপ্রিহেনসিভ ইনস্যুরেন্স জানানো হবে কি না - এটি এমন একটি প্রশ্ন যার সর্বজনীন উত্তর নেই; প্রিমিয়াম ভিত্তি, আপনার ছাড়ের ধাপ, ক্ষতির প্রকৃতি এবং পলিসির বিশেষ শর্তাবলী সিদ্ধান্তকে বদলে দেয়। আমাদের পরামর্শ স্পষ্ট: প্রথমে মেরামতের মূল্য জানুন, তারপর আপনার ছাড়ের ক্ষতি হিসাব করুন, দুটি সংখ্যা তুলনা করুন এবং মিনি মেরামত ও ক্ষতিবোধের সুযোগগুলো অবশ্যই পরীক্ষা করুন। ছোটখাটো আঁচড়ের জন্য প্রায়ই ফাইল খোলা না দেওয়া এবং ধৈর্য ধরে আপনার দুর্ঘটনামুক্ত ধাপ ওপরে তোলা দীর্ঘমেয়াদে লাভজনক। তবে সত্যিকারের ক্ষতিতে প্রিমিয়াম বৃদ্ধির ঝুঁকি নিয়ে আপনার পলিসিকে তার কাজ করতে দেওয়াই উচিত। কমপ্রিহেনসিভ ইনস্যুরেন্স ঠিক এই ভারসাম্য তৈরির জন্যই রয়েছে।
তথ্যসূত্র
- কমপ্রিহেনসিভ ইনস্যুরেন্স দুর্ঘটনামুক্ত ছাড় কী এবং কীভাবে এর সুবিধা নেওয়া যায়?
- কমপ্রিহেনসিভ ইনস্যুরেন্স দুর্ঘটনামুক্ত ছাড়: সুবিধা, সুরক্ষা ও অনুসন্ধান
- দুর্ঘটনামুক্ত ছাড় সম্পর্কে যা জানা প্রয়োজন
- কমপ্রিহেনসিভ ইনস্যুরেন্স হিসাব: প্রিমিয়াম কমায় এমন 9টি উপাদান
- দুর্ঘটনামুক্ত ছাড় কী? ট্রাফিক ও কমপ্রিহেনসিভ ইনস্যুরেন্সে সুবিধাসমূহ
- কমপ্রিহেনসিভ ইনস্যুরেন্স কী কী কভার করে এবং কোন কোন ক্ষেত্রে পরিশোধ করে?
- ট্রাফিক ও কমপ্রিহেনসিভ ইনস্যুরেন্সের দুর্ঘটনামুক্ত ধাপসমূহ
- কমপ্রিহেনসিভ ইনস্যুরেন্স দুর্ঘটনামুক্ত ছাড় ও ধাপসমূহ (2026)