คุ้มหรือไม่ที่จะเอาประกันภัยชั้นหนึ่งครอบคลุมความเสียหายเล็กน้อย?
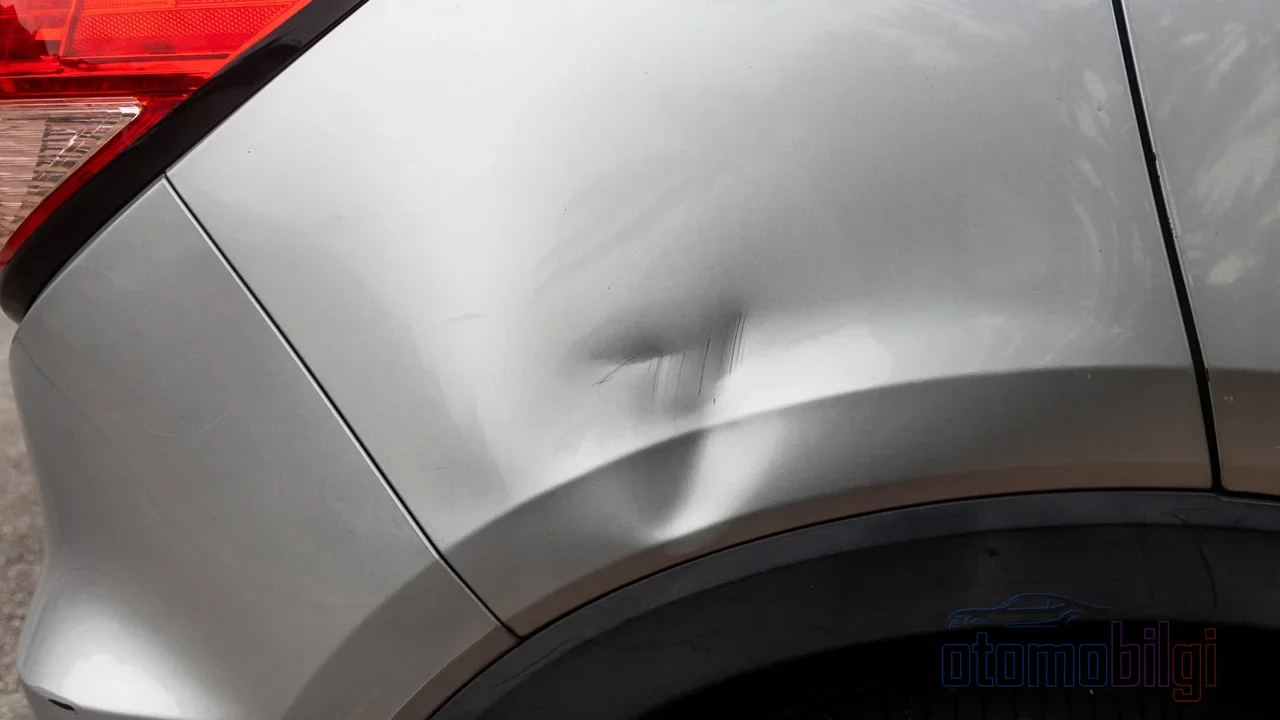
รอยบุ๋มที่กันชนรถ รอยขีดข่วนที่ประตู รอยแตกที่กระจก... ความเสียหายเล็กน้อย แต่การตัดสินใจไม่เล็กเลย คุณมีกรมธรรม์ประกันภัยรถ หากแจ้งความเสียหาย บริษัทประกันจะรับค่าซ่อม แต่คุณจะสูญเสียส่วนลดไร้ประวัติการเคลมบางส่วนหรือทั้งหมด เบี้ยประกันปีถัดไปจะเป็นไปตามนั้น นั่นคือเงิน 3-4 พันบาทที่วันนี้คุณปฏิเสธที่จะจ่ายจากกระเป๋าตัวเอง อาจกลับมาคืนให้คุณมากมายในรูปค่ากรมธรรม์ของอีกหลายปีข้างหน้า หรือในทางกลับกัน การพยายามรับภาระค่าใช้จ่ายก้อนใหญ่จริงๆ ด้วยเงินในกระเป๋าตัวเองอาจทำให้งบประมาณของคุณรุ่งริ่ง คำถามว่าการแจ้งประกันภัยรถในกรณีความเสียหายเล็กน้อยสมเหตุสมผลหรือไม่ ต้องคำนวณมากกว่าที่เห็น
ในบทความนี้เราจะคำนวณบัญชีนั้นไปด้วยกันทีละขั้นตอน: ดูว่าส่วนลดไร้ประวัติการเคลมทำงานอย่างไร การเปิดไฟล์เคลมหนึ่งครั้งทำให้ระดับของคุณถอยหลังแค่ไหน มีทางออกอย่างการซ่อมขนาดเล็กหรือไม่ และที่สำคัญที่สุดคือวิธีการเปรียบเทียบอย่างง่ายที่คุณใช้ได้ใน 5 นาทีในช่วงตัดสินใจ
ส่วนลดไร้ประวัติการเคลมทำงานอย่างไร?
ประกันภัยรถให้ส่วนลดเบี้ยแก่ผู้ขับขี่ที่ไม่มีประวัติความเสียหายตลอดช่วงกรมธรรม์ ส่วนลดนี้ทำเป็นระดับขั้น ทุกปีที่ไร้ความเสียหายคุณจะขึ้นไปอีกหนึ่งระดับ แนวปฏิบัติทั่วไปมีดังนี้: ต่ออายุปีแรกไร้ความเสียหายได้ส่วนลด 30% ปีที่สอง 40% ปีที่สาม 50% ปีที่สี่ 60% และปีที่ห้าเป็นต้นไป ส่วนลด 65% บางอัตราอาจเริ่มต้นส่วนลดปีแรกประมาณ 20% ขึ้นอยู่กับบริษัท เนื่องจากประกันภัยรถเป็นผลิตภัณฑ์อัตราอิสระ อัตราจึงแตกต่างกันไปในแต่ละบริษัท
ประเด็นสำคัญ: หากคุณแจ้งความเสียหาย จะไม่มีการบันทึกบทลงโทษเพิ่มเติมในกรมธรรม์ นั่นคือเบี้ยจะไม่เพิ่มขึ้น "พิเศษ" อย่างไรก็ตาม อัตราส่วนลดของคุณจะลดลง ตัวอย่างเช่น คุณถอยหลังจากระดับ 50% ไปที่ระดับ 40% และผลต่างนี้หมายความว่าคุณต้องจ่ายเบี้ยมากขึ้นในปีถัดไป ความสูญเสียของคุณไม่ใช่บทลงโทษ แต่คือการลดลงของสิทธิประโยชน์ที่สะสมมา ตั้งแต่ปี 2026 สิทธิในระดับถูกกำหนดให้กับผู้ขับขี่โดยตรง ไม่ใช่รถ แม้คุณเปลี่ยนรถ ส่วนลดที่สะสมไว้ก็ยังติดตัวคุณไป สิ่งนี้ทำให้ต้นทุนของการสูญเสียระดับเป็นส่วนตัวยิ่งขึ้น
สาระสำคัญ
- ส่วนลดไร้ประวัติการเคลมในประกันภัยรถสูงสุดได้ถึง 65% หลังจากห้าปี
- เมื่อเปิดไฟล์เคลม การสูญเสียส่วนลดหมายถึงเบี้ยที่สูงขึ้นในปีถัดไป
- การจ่ายค่าความเสียหายจากกระเป๋าตัวเองช่วยรักษาส่วนลดไร้ประวัติการเคลมของคุณ
- ความคุ้มครองซ่อมขนาดเล็กสามารถซ่อมรอยขีดข่วนและรอยบุ๋มเล็กน้อยได้โดยไม่ต้องเปิดไฟล์เคลม
- ตั้งแต่ปี 2026 ระดับไร้ความเสียหายถูกกำหนดให้กับผู้ขับขี่ และจะติดตัวผู้ขับขี่ไปแม้เปลี่ยนรถ
ไฟล์เคลมหนึ่งครั้งทำให้ระดับของคุณถอยหลังไปเท่าไร?
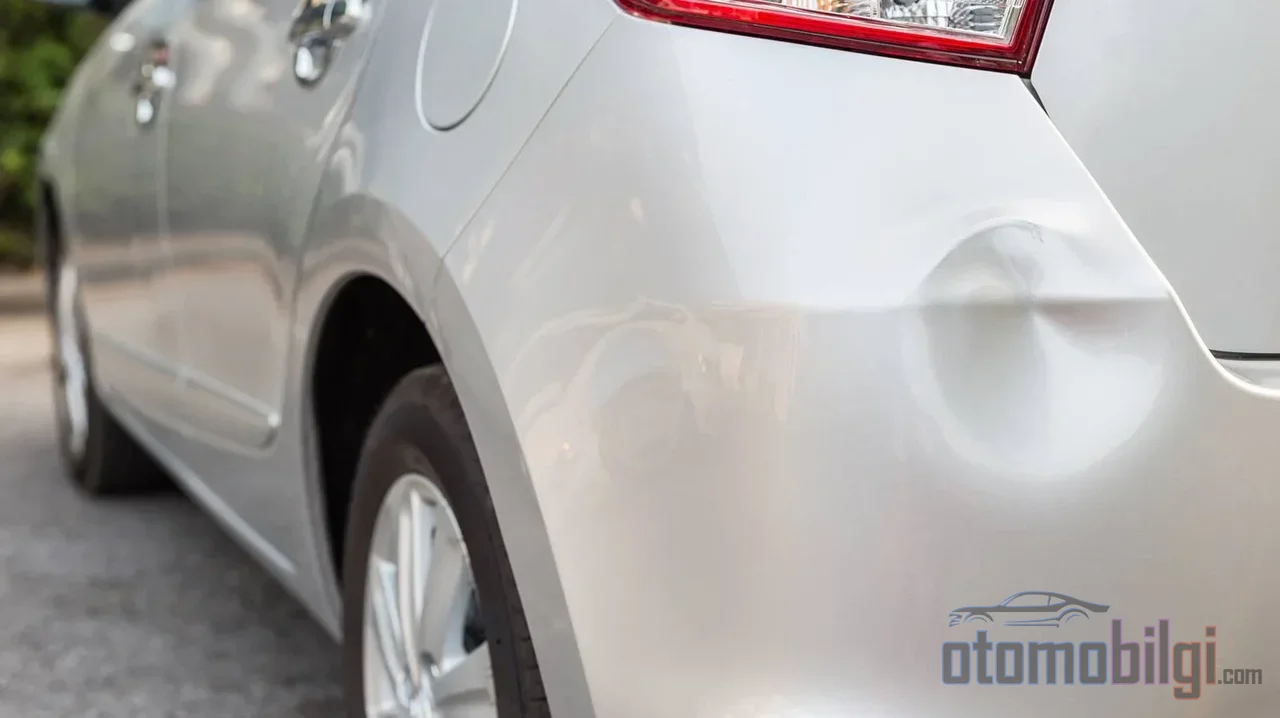
เมื่อคุณเรียกร้องค่าชดเชยจากประกันภัยรถ โดยทั่วไปคุณจะลดลงหนึ่งหรือหลายระดับ หากคุณอยู่ที่ระดับส่วนลด 65% และเปิดไฟล์เคลมสำหรับรอยขีดข่วนเล็กน้อย ปีถัดไปคุณอาจต้องจ่ายเบี้ยจากระดับ 50% หรือต่ำกว่า ในช่วงที่ฐานเบี้ยสูง ผลต่างส่วนลด 10% ถึง 15% อาจเท่ากับค่าซ่อมก้อนเล็กเพียงอย่างเดียว
ตรรกะเดียวกันนี้ทำงานอย่างเข้มงวดยิ่งขึ้นในประกันภัยภาคบังคับ ในประกันภาคบังคับ ปีที่ไร้ความเสียหายจากระดับที่ 5 ไปที่ระดับที่ 8 ตามขั้นบันไดให้ส่วนลด 15%, 30%, 45% และ 50% โดยปีที่มีความเสียหายจะทำให้คุณตกลงมาด้านล่างโดยไม่มีเซอร์ไพรส์: ในขั้นต่ำๆ การเพิ่มของเบี้ยประกันอาจสูงถึง 50% ถึง 200% ในกรมธรรม์ที่ปีแรกจบลงด้วยความเสียหาย อัตราการเพิ่มขึ้นแตกต่างกันตามอัตราภาษี ตัวเลขอยู่ในช่วง 45% ถึง 50% และในปีที่มีความเสียหายต่อเนื่องกัน การเพิ่มขึ้นจะสะสมทบต้น เนื่องจากกลไกขั้นบันไดทั้งในประกันภัยรถยนต์ภาคสมัครใจและประกันภัยภาคบังคับส่งผลต่อฐานเบี้ยในเวลาเดียวกัน เบี้ยประกันภาคสมัครใจของคุณจึงมีน้ำหนักเพิ่มขึ้นโดยปริยาย
กรณีใดบ้างที่ทำลายส่วนลด และกรณีใดไม่ทำลาย?
การประสบอุบัติเหตุที่มีความผิดและได้รับการชดเชยจากประกันภัยของตนเอง การเรียกร้องค่าเสียหายสำหรับความเสียหายเล็กน้อยนอกเหนือจากความคุ้มครองการซ่อมขนาดเล็ก ความเสียหายทั้งหมดจากการถูกขโมยหรือไฟไหม้ การได้รับการชดเชยความเสียหายขณะจอด และความเสียหายจากภัยธรรมชาติหากไม่มีความคุ้มครองการป้องกันพิเศษ อาจทำลายส่วนลดได้ ในทางกลับกัน ในอุบัติเหตุที่อีกฝ่ายมีความผิดร้อยเปอร์เซ็นต์และความผิดได้รับการยืนยันด้วยเอกสารทางการ ความเสียหายของคุณจะได้รับการชดเชยจากประกันภัยของอีกฝ่าย ขั้นบันไดความไม่มีความเสียหายของคุณจะไม่ได้รับผลกระทบ นอกจากนี้ หากคุณรับภาระค่าใช้จ่ายความเสียหายด้วยตัวเองโดยไม่บันทึกลงในกรมธรรม์ เนื่องจากไม่มีการเปิดแฟ้มความเสียหาย ส่วนลดของคุณจึงคงอยู่เช่นเดิม ในบางบริษัท ความเสียหายเช่นกระจกแตกและวิทยุ-CD ถูกขโมยก็ไม่ทำลายส่วนลดเช่นกันในครั้งเดียว คุณควรตรวจสอบสิ่งนี้จากเงื่อนไขพิเศษของกรมธรรม์ของคุณ
การซ่อมขนาดเล็ก: ทางออกที่เงียบสงบสำหรับความเสียหายเล็กน้อย
ความคุ้มครองการซ่อมขนาดเล็กที่รวมอยู่ในกรมธรรม์ส่วนใหญ่ในช่วงไม่กี่ปีที่ผ่านมา เป็นยาแก้พิษสำหรับช่วงเวลาตัดสินใจนี้โดยเฉพาะ ความเสียหายเล็กน้อย เช่น รอยขีดข่วนเล็กๆ รอยบุบกันชนและตัวถัง รอยแตกของกระจก จะได้รับการซ่อมแซมโดยไม่เปิดแฟ้มความเสียหาย ไม่มีการบันทึกมูลค่าความเสียหายหรือบันทึกอุบัติเหตุลงในระบบ SBM ดังนั้นขั้นบันไดความไม่มีความเสียหายของคุณจึงได้รับการปกป้อง ขีดจำกัดการซ่อมขนาดเล็กแตกต่างกันตามบริษัทและกรมธรรม์ กรมธรรม์บางฉบับกำหนดขีดจำกัดเช่น 1,500-2,000 TL เมื่อการเปลี่ยนหรือซ่อมกระจกทำภายใต้ความคุ้มครองการซ่อมขนาดเล็ก จะไม่กระทบสถานะความไม่มีความเสียหาย
มีสองประเด็นที่ควรคำนึงถึง ประการแรก ผลของการซ่อมขนาดเล็กต่อความไม่มีความเสียหายแตกต่างกันไปในแต่ละกรมธรรม์ บางบริษัทให้บริการนี้โดยไม่ทำลายส่วนลด ในบางกรณีการเรียกร้องค่าเสียหายสำหรับความเสียหายที่อยู่นอกความคุ้มครองอาจทำลายส่วนลดได้ ประการที่สอง หากกรมธรรม์ของคุณไม่มีความคุ้มครองนี้ การจ่ายเงินจากกระเป๋าเพื่อซ่อมความเสียหายเล็กน้อยด้วยราคาพิเศษที่ศูนย์บริการที่บริษัทประกันทำสัญญาไว้ เป็นวิธีปกป้องที่สมเหตุสมผล
การคำนวณที่ควรทำในช่วงเวลาตัดสินใจ: การตรวจสอบ 4 ขั้นตอน
ในอดีตการตัดสินใจนี้ขึ้นอยู่กับสัญชาตญาณโดยสิ้นเชิง บางคนรายงานรอยขีดข่วนทุกครั้งทันที บางคนจ่ายจากกระเป๋าตัวเองเป็นเวลาหลายปี ตอนนี้เรามีกรอบตัวเลขที่ชัดเจน และคุณสามารถชี้ขาดการตัดสินใจได้ใน 4 ขั้นตอน:
- สอบถามค่าซ่อม ขอราคาสำหรับรอยบุบหรือรอยขีดข่วนเล็กน้อยจากศูนย์บริการที่ทำสัญญา หรือช่างตัวถังอิสระ จะได้ตัวเลขคร่าวๆ โดยไม่ต้องไปให้ผู้เชี่ยวชาญประเมิน
- ประเมินส่วนลดที่คุณจะสูญเสีย สอบถามจากตัวแทนของคุณถึงเปอร์เซ็นต์ส่วนลดในกรมธรรม์ของคุณ และผลของการตกลงหนึ่งขั้นต่อเบี้ยประกันของคุณ คำนวณต้นทุนเพิ่มเติมรายปีโดยประมาณ โดยคูณความต่างของส่วนลดที่คุณจะสูญเสียกับฐานเบี้ย
- เปรียบเทียบตัวเลขทั้งสอง หากค่าซ่อมต่ำกว่าเบี้ยเพิ่มที่คุณต้องจ่ายเป็นเวลาหนึ่งหรือสองปี ก็ไม่ควรแจ้ง; แต่ถ้าสูงกว่า การแจ้งจึงเป็นเรื่องที่สมเหตุสมผล
- ตรวจสอบทางเลือกอื่นๆ คุณมีความคุ้มครองซ่อมขนาดเล็กหรือไม่ วงเงินเท่าไร? ความเสียหายเกิดจากความผิดของอีกฝ่ายหรือไม่ มีสิทธิเรียกชดใช้จากผู้อื่นได้หรือไม่? คำถามเหล่านี้อาจเปลี่ยนคำตอบได้
สาระสำคัญของการคำนวณนี้คือ: หากความเสียหายเล็กน้อยไม่เกินจำนวนส่วนลดที่คุณจะสูญเสีย การไม่แจ้งจะถูกกว่าในระยะยาว แต่ถ้ามูลค่าความเสียหายสูงกว่าส่วนลดที่สูญเสียอย่างชัดเจน ก็ไม่ควรขี้เหนียว; เพราะค่าซ่อมในวันนี้อาจสูงกว่าที่คาดการณ์ไว้ และเหตุผลที่ประกันภัยรถยนต์มีอยู่ก็เพราะการโอนความเสี่ยงขนาดใหญ่และขนาดกลางไปไว้ในกรมธรรม์นั่นเอง
รายละเอียดอันประณีตในการรักษาส่วนลด
ส่วนลดไม่มีความเสียหายผูกกับตัวบุคคล; ไม่ว่าคุณจะเปลี่ยนรถหรือบริษัท ส่วนลดก็ยังคงอยู่ สามารถโอนระหว่างคู่สมรสได้ แต่ไม่สามารถส่งต่อให้สมาชิกครอบครัวคนอื่นได้ และในกรณีเสียชีวิตก็ไม่สามารถโอนให้ทายาทได้ การพลาดระยะเวลาต่ออายุอาจทำให้เสียส่วนลด; ช่วงเผื่อใจของแต่ละบริษัทแตกต่างกันตั้งแต่หนึ่งวันถึงหกเดือน หรือแม้กระทั่งหนึ่งปี สำหรับกรมธรรม์ประกันภัยรถที่หมดอายุแล้ว จะมีการเพิ่มเบี้ย 5% ทุก 30 วันนับจากวันหมดอายุ โดยสามารถเพิ่มได้สูงสุดไม่เกิน 50% การหยุดทำประกันภัยรถยนต์เป็นเวลานานก็อาจทำให้สูญเสียสิทธิในส่วนลดได้เช่นกัน
มีเครื่องมือคุ้มครองเพิ่มเติมสองอย่างที่ควรพิจารณา อย่างแรกคือความคุ้มครองป้องกันผลกระทบจากความเสียหาย: บริษัทบางแห่งจะรักษาส่วนลดไว้ให้แก่ผู้เอาประกันที่ซื้อความคุ้มครองนี้ แม้จะมีความเสียหายเกิดขึ้นก็ตาม อย่างที่สองคือ การตรวจสอบประวัติความเสียหายของคุณผ่านบริการสอบถามข้อมูลกรมธรรม์และความเสียหายบน e-Devlet (ระบบราชการอิเล็กทรอนิกส์); คุณไม่สามารถตัดสินใจได้อย่างถูกต้องหากไม่รู้ว่าความเสียหายใดถูกบันทึกไว้
สรุป: การตัดสินใจไม่ได้ขึ้นอยู่กับสูตรสำเร็จ แต่ขึ้นอยู่กับการถ่วงดุล
การแจ้งประกันภัยรถยนต์ในกรณีความเสียหายเล็กน้อยหรือไม่นั้น ไม่ใช่คำถามที่มีคำตอบสากล; ฐานเบี้ยประกัน ระดับขั้นส่วนลดของคุณ ลักษณะของความเสียหาย และเงื่อนไขพิเศษของกรมธรรม์ล้วนส่งผลต่อผลลัพธ์ คำแนะนำของเราชัดเจน: สอบถามราคาซ่อมก่อน จากนั้นคำนวณส่วนลดที่คุณจะสูญเสีย เปรียบเทียบตัวเลขทั้งสอง และอย่าลืมตรวจสอบความคุ้มครองซ่อมขนาดเล็กและสิทธิเรียกชดใช้จากผู้อื่น สำหรับรอยขีดข่วนเล็กน้อย การไม่เปิดไฟล์เคลมและการยกขั้นส่วนลดไม่มีความเสียหายขึ้นอย่างใจเย็น จะเป็นผลดีในระยะยาว แต่สำหรับความเสียหายจริงๆ คือการยอมรับการเพิ่มขึ้นของเบี้ยประกันและปล่อยให้กรมธรรม์ของคุณทำหน้าที่ของมัน ประกันภัยรถยนต์มีอยู่เพื่อสร้างดุลยภาพนี้โดยเฉพาะ
แหล่งอ้างอิง
- ส่วนลดไม่มีความเสียหายของประกันภัยรถยนต์คืออะไร และใช้ประโยชน์อย่างไร?
- ส่วนลดไม่มีความเสียหายของประกันภัยรถยนต์: ข้อดี การคุ้มครอง และการสอบถาม
- สิ่งที่คุณควรรู้เกี่ยวกับส่วนลดไม่มีความเสียหาย
- การคำนวณประกันภัยรถยนต์: 9 ปัจจัยที่ลดเบี้ยประกันของคุณ
- ส่วนลดไม่มีความเสียหายคืออะไร? ข้อดีในประกันภัยรถและประกันภัยรถยนต์
- ประกันภัยรถยนต์คุ้มครองอะไรและจ่ายค่าสินไหมในกรณีใด?
- ขั้นตอนส่วนลดไม่มีความเสียหายของประกันภัยรถและประกันภัยรถยนต์
- ส่วนลดไม่มีความเสียหายและขั้นตอนของประกันภัยรถยนต์ (2026)