Apakah Menggunakan Asuransi Kendaraan untuk Kerusakan Kecil Masuk Akal?
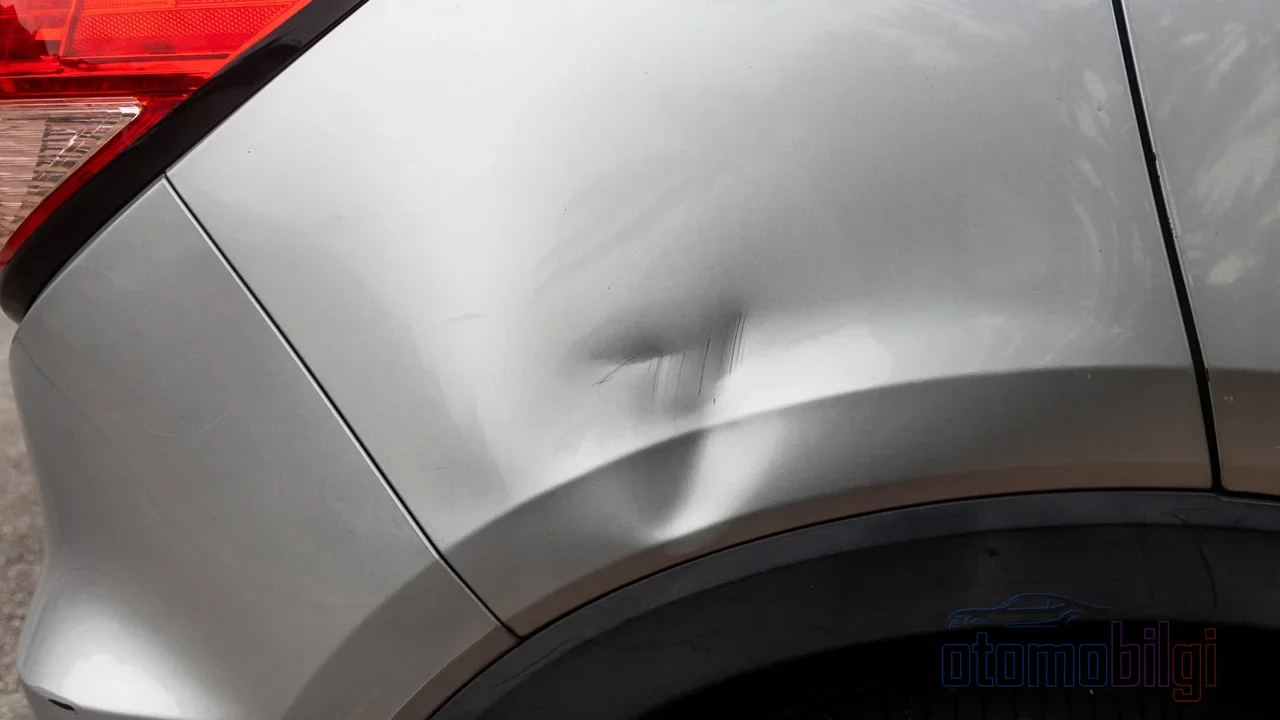
Cekungan di bumper mobil, goresan di pintu, keretakan di kaca... Keruskannya kecil, tapi keputusannya tidak. Anda memiliki polis asuransi all risk, dan jika Anda melaporkan kerusakan, perusahaan asuransi akan menanggung perbaikannya; namun sebagai gantinya, Anda akan kehilangan sebagian atau seluruh diskon bebas klaim yang telah Anda peroleh. Premi tahun berikutnya akan terbentuk berdasarkan hal tersebut. Artinya, 3-4 ribu lira yang hari ini Anda tolak untuk membayar dari kantong sendiri, bisa kembali kepada Anda berlipat-lipat melalui biaya polis dalam beberapa tahun ke depan. Atau sebaliknya, berusaha menanggung pengeluaran besar dari kantong sendiri bisa membuat anggaran Anda berantakan. Pertanyaan apakah melaporkan kerusakan kecil pada asuransi all risk itu masuk akal membutuhkan perhitungan lebih dari yang terlihat.
Dalam artikel ini kita akan melakukan perhitungan itu bersama-sama langkah demi langkah: kita akan melihat bagaimana cara kerja diskon bebas klaim, bagaimana sebuah berkas klaim memundurkan tingkatan Anda, apakah ada jalan keluar seperti perbaikan mini, dan yang terpenting, metode perbandingan sederhana yang bisa Anda terapkan dalam lima menit saat mengambil keputusan.
Bagaimana diskon bebas klaim bekerja?
Asuransi all risk memberikan diskon premi kepada pengemudi yang tidak memiliki catatan klaim selama periode polis. Diskon ini diberikan secara bertahap; setiap tahun bebas klaim, Anda naik satu tingkatan. Praktik yang umum adalah sebagai berikut: pada pembaruan satu tahun bebas klaim diskon 30%, tahun kedua 40%, tahun ketiga 50%, tahun keempat 60%, tahun kelima dan seterusnya diskon 65%. Ada juga tarif yang diskon tahun pertamanya bisa dimulai sekitar 20%; karena asuransi all risk adalah produk dengan tarif bebas, angkanya berbeda dari satu perusahaan ke perusahaan lain.
Satu poin penting: jika Anda melaporkan klaim, tidak ada denda tambahan yang dicantumkan pada polis Anda, artinya premi tidak naik "secara ekstra". Namun tingkat diskon Anda turun; misalnya Anda turun dari tingkatan 50% ke tingkatan 40%, dan selisih di antaranya berarti Anda membayar premi lebih besar tahun berikutnya. Kerugian Anda bukanlah denda, melainkan berkurangnya keuntungan yang telah terkumpul. Per tahun 2026, hak tingkatan ditetapkan langsung pada pengemudi, bukan pada kendaraan; bahkan jika Anda mengganti kendaraan, diskon yang terkumpul tetap mengikuti Anda. Hal ini membuat biaya kehilangan tingkatan menjadi semakin bersifat pribadi.
Sorotan Utama
- Diskon bebas klaim pada asuransi all risk mencapai hingga 65% setelah lima tahun.
- Kehilangan diskon ketika membuka berkas klaim berarti premi lebih tinggi tahun berikutnya.
- Membayar kerusakan dari kantong sendiri melindungi diskon bebas klaim Anda.
- Jaminan perbaikan mini dapat memperbaiki goresan dan cekungan kecil tanpa membuka berkas klaim.
- Mula-mula tahun 2026, tingkatan bebas klaim ditetapkan pada pengemudi dan tetap terbawa bersama pengemudi meskipun kendaraan berganti.
Seberapa jauh sebuah berkas klaim memundurkan tingkatan Anda?
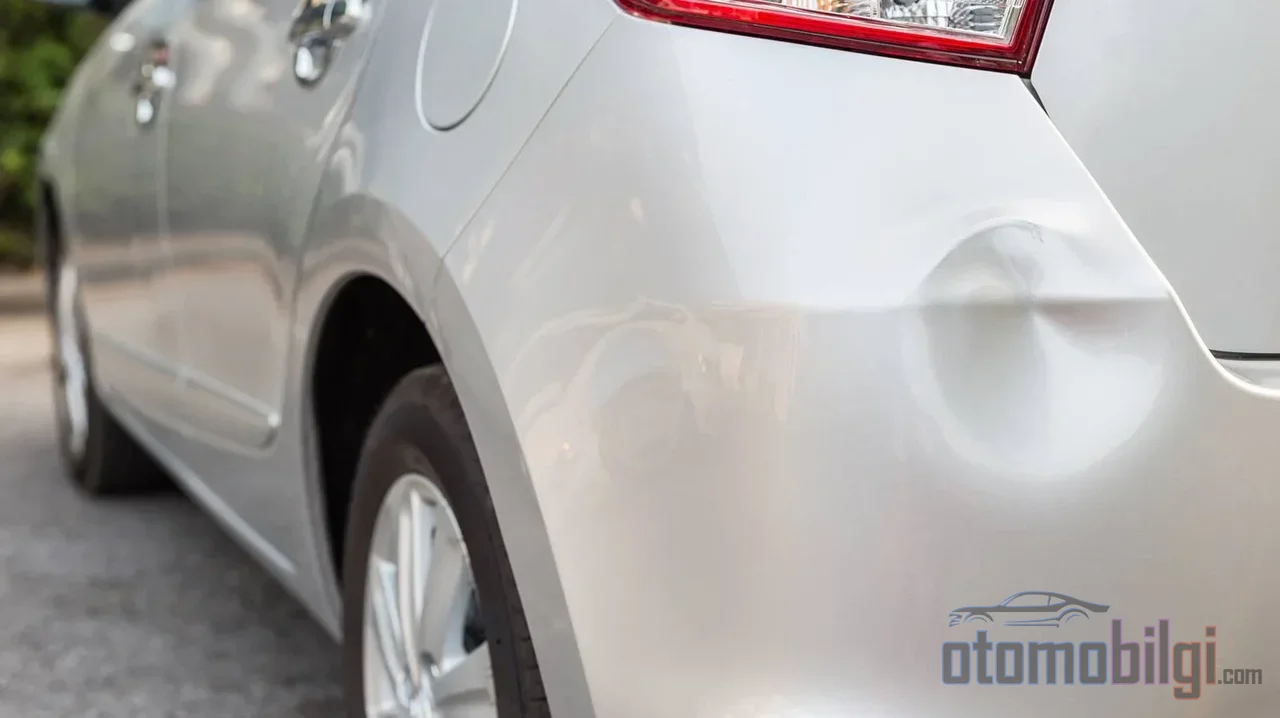
Ketika Anda mengajukan klaim pada asuransi all risk, biasanya Anda turun satu atau beberapa tingkatan. Jika Anda berada di tingkatan diskon 65% dan membuka berkas klaim untuk goresan kecil, tahun berikutnya Anda bisa membayar premi dari tingkatan 50% atau lebih rendah. Pada periode ketika premi dasar tinggi, selisih diskon 10% hingga 15% saja bisa mencapai nilai satu tagihan perbaikan kecil.
Logika yang sama bekerja lebih keras pada asuransi lalu lintas. Pada asuransi lalu lintas, tahun tanpa klaim memberikan diskon 15%, 30%, 45%, dan 50% dari level 5 ke level 8, sedangkan tahun dengan klaim membawa Anda turun tanpa kejutan: tingkat ke 8. Pada polis yang ditutup dengan klaim di tahun pertama, persentase kenaikan bervariasi sesuai tarif; tingkat yang lebih rendah, kenaikan premi dapat mencapai 50% hingga 200%. Karena mekanisme level pada asuransi all risk dan asuransi lalu lintas keduanya memengaruhi basis premi pada saat yang sama, premi asuransi all risk Anda juga ikut memberat secara tidak langsung. Situasi apa yang membatalkan diskon, dan apa yang tidak? Terlibat dalam kecelakaan di mana Anda bersalah dan menerima pembayaran dari asuransi sendiri, mengajukan klaim untuk kerusakan kecil di luar cakupan perbaikan mini, kerusakan total akibat pencurian atau kebakaran, menerima pembayaran atas kerusakan parkir, serta kerusakan akibat bencana alam jika tidak ada perlindungan khusus dapat membatalkan diskon.
Sebaliknya, pada kecelakaan di mana pihak lawan 100% bersalah dan kesalahannya dibuktikan dengan dokumen resmi, kerusakan Anda diganti dari asuransi pihak lawan;
Terlibat dalam kecelakaan yang dianggap bersalah dan menerima pembayaran dari asuransi sendiri, mengajukan klaim ganti rugi untuk kerusakan kecil di luar cakupan perbaikan mini, total loss akibat pencurian atau kebakaran, menerima pembayaran atas kerusakan saat parkir, serta kerusakan akibat bencana alam jika tidak ada perlindungan khusus dapat mengganggu diskon Anda. Selain itu, jika Anda menanggung biaya kerusakan dari kantong sendiri tanpa mencatatnya ke dalam polis, karena tidak ada berkas klaim yang dibuka, diskon Anda tetap berlanjut. Di beberapa perusahaan, kerusakan seperti pecah kaca atau pencurian radio-CD juga tidak membatalkan diskon untuk satu kali; Anda perlu mengonfirmasi hal ini dari ketentuan khusus polis Anda. Pada beberapa perusahaan, kerusakan seperti pecahan kaca dan pencurian radio-CD juga tidak mengganggu diskon tersebut untuk satu kali kejadian; jalan keluar senyap untuk kerusakan kecil
Perbaikan mini: Kerusakan kecil seperti goresan ringan, penyok pada bumper dan bodi, serta retakan kaca diperbaiki tanpa membuka berkas klaim;
Perlindungan perbaikan mini yang dalam beberapa tahun terakhir dimasukkan ke sebagian besar polis adalah penawar yang tepat untuk momen pengambilan keputusan ini. Batas perbaikan mini bervariasi antar perusahaan dan polis; Tidak ada biaya kerusakan atau catatan kecelakaan yang dimasukkan ke sistem SBM, sehingga tingkat bebas klaim Anda tetap terjaga. Penggantian atau perbaikan kaca yang dilakukan dalam cakupan perbaikan mini tidak memengaruhi bebas klaim. beberapa polis menerapkan batas sekitar 1.500-2.000 TL. Pertama, dampak perbaikan mini terhadap bebas klaim bervariasi antar polis;
beberapa perusahaan menawarkan layanan ini tanpa membatalkan diskon, sementara dalam beberapa aplikasi, mengajukan klaim untuk kerusakan di luar cakupan dapat membatalkan diskon. Kedua, jika polis Anda tidak memiliki perlindungan ini, membiarkan kerusakan kecil diperbaiki dengan harga diskon dari kantong sendiri di bengkel mitra perusahaan asuransi adalah cara perlindungan yang masuk akal. Perhitungan yang harus dilakukan saat mengambil keputusan: Kedua, jika polis Anda tidak mencakup jaminan ini, membiarkan kerusakan kecil diperbaiki secara pribadi dengan harga diskon di bengkel resmi yang bekerja sama dengan perusahaan asuransi merupakan jalur perlindungan yang masuk akal.
Dahulu, keputusan ini sepenuhnya diambil berdasarkan naluri; sebagian orang melaporkan setiap goresan segera, sebagian lain membayar dari kantong sendiri selama bertahun-tahun.
Sekarang kita memiliki kerangka angka dan Anda dapat memperjelas keputusan dalam empat langkah: sebagian melaporkan setiap goresan seketika, sebagian lagi membayar sendiri dari kantongnya selama bertahun-tahun. Sebelum ke ahli estimasi, angka perkiraan kasar sudah cukup.
- Cari tahu biaya perbaikannya. Minta penawaran harga dari bengkel resmi bekerja sama atau perusak bodi independen untuk penyok atau goresan kecil. Tanpa pergi ke ahli independen, angkanya hanya perkiraan kasar.
- Perkirakan hilangnya diskon Anda. Tanyakan kepada perusahaan asuransi Anda persentase diskon dalam polis Anda serta dampak turun satu tingkat terhadap premi Anda. Hitung biaya tahunan tambahan secara perkiraan dengan mengalikan selisih diskon yang akan hilang dengan basis premi.
- Bandingkan kedua angka tersebut. Jika biaya perbaikan lebih rendah dari tambahan premi yang akan Anda bayar selama satu atau dua tahun, lebih baik tidak dilaporkan; jika lebih tinggi, melaporkan adalah pilihan yang masuk akal.
- Periksa alternatifnya. Apakah Anda memiliki jaminan perbaikan mini, berapa batasnya? Apakah kerugian timbul karena kesalahan pihak lawan, apakah ada kemungkinan regres? Pertanyaan-pertanyaan ini dapat mengubah jawabannya.
Inti dari perhitungan ini adalah: kerugian kecil, jika tidak melebihi jumlah diskon yang akan hilang, tidak dilaporkan lebih murah dalam jangka panjang. Namun jika nilai kerugian jauh di atas kehilangan diskon, jangan pelit; biaya perbaikan hari ini bisa lebih tinggi dari perkiraan, dan alasan keberadaan asuransi all risk justru karena risiko skala besar dan menengah adalah tanggung jawab polis.
Rincian halus dalam melindungi diskon
Diskon bebas klaim melekat pada pribadi; tetap berlaku meskipun Anda mengganti kendaraan atau perusahaan. Dapat dipindahkan antara pasangan suami istri, tetapi tidak berpindah kepada anggota keluarga lain dan tidak beralih kepada ahli waris dalam hal kematian. Kehilangan masa pembaruan dapat menyebabkan hilangnya diskon; toleransi perusahaan bervariasi dari satu hari hingga enam bulan, bahkan hingga satu tahun. Pada polis lalu lintas yang telah kedaluwarsa, denda 5% diberlakukan untuk setiap 30 hari sejak tanggal berakhir dan denda ini dapat mencapai maksimal 50%. Menunda asuransi all risk dalam waktu lama juga dapat menghilangkan hak diskon.
Dua alat perlindungan tambahan dapat dipertimbangkan. Pertama, jaminan perlindungan bebas klaim: beberapa perusahaan tetap mempertahankan diskon bagi tertanggap yang mengambil jaminan ini meskipun ada klaim. Kedua, memeriksa riwayat klaim Anda melalui layanan pengecekan informasi polis dan klaim di e-Devlet; Anda tidak dapat mengambil keputusan yang tepat tanpa mengetahui klaim mana yang telah tercatat.
Kesimpulan: keputusan didasarkan pada keseimbangan, bukan formula
Melaporkan atau tidak melaporkan kerugian kecil pada asuransi all risk bukanlah pertanyaan dengan jawaban universal; basis premi, tingkat diskon Anda, sifat kerugian, dan ketentuan khusus polis Anda mengubah hasilnya. Panduan kami jelas: pertama ketahui harga perbaikan, lalu hitung kehilangan diskon Anda, bandingkan kedua angka tersebut, dan pastikan untuk memeriksa opsi perbaikan mini serta kemungkinan regres. Untuk goresan kecil, sering kali tidak membuka berkas dan dengan sabit menaikkan tingkat bebas klaim Anda akan menguntungkan dalam jangka panjang. Namun untuk kerugian sungguhan, bersedia menerima kenaikan premi dan mengizinkan polis Anda melakukan tugasnya adalah pilihan yang tepat. Asuransi all risk memang ada justru untuk menciptakan keseimbangan ini.
Sumber
- Apa Itu Diskon Bebas Klaim Asuransi All Risk, Bagaimana Memanfaatkannya?
- Diskon Bebas Klaim Asuransi All Risk: Keuntungan, Perlindungan, dan Pengecekan
- Hal-Hal yang Perlu Anda Ketahui tentang Diskon Bebas Klaim
- Perhitungan Asuransi All Risk: 9 Faktor yang Menurunkan Premi Anda
- Apa Itu Diskon Bebas Klaim? Keuntungannya pada Asuransi Lalu Lintas dan All Risk
- Apa Saja yang Ditanggung Asuransi All Risk dan Dalam Kondisi Apa Pembayaran Dilakukan?
- Tingkat Bebas Klaim Asuransi Lalu Lintas dan All Risk
- Diskon Bebas Klaim Asuransi All Risk dan Tingkatannya (2026)