Vale la pena farlo pagare dalla polizza kasko per i piccoli danni?
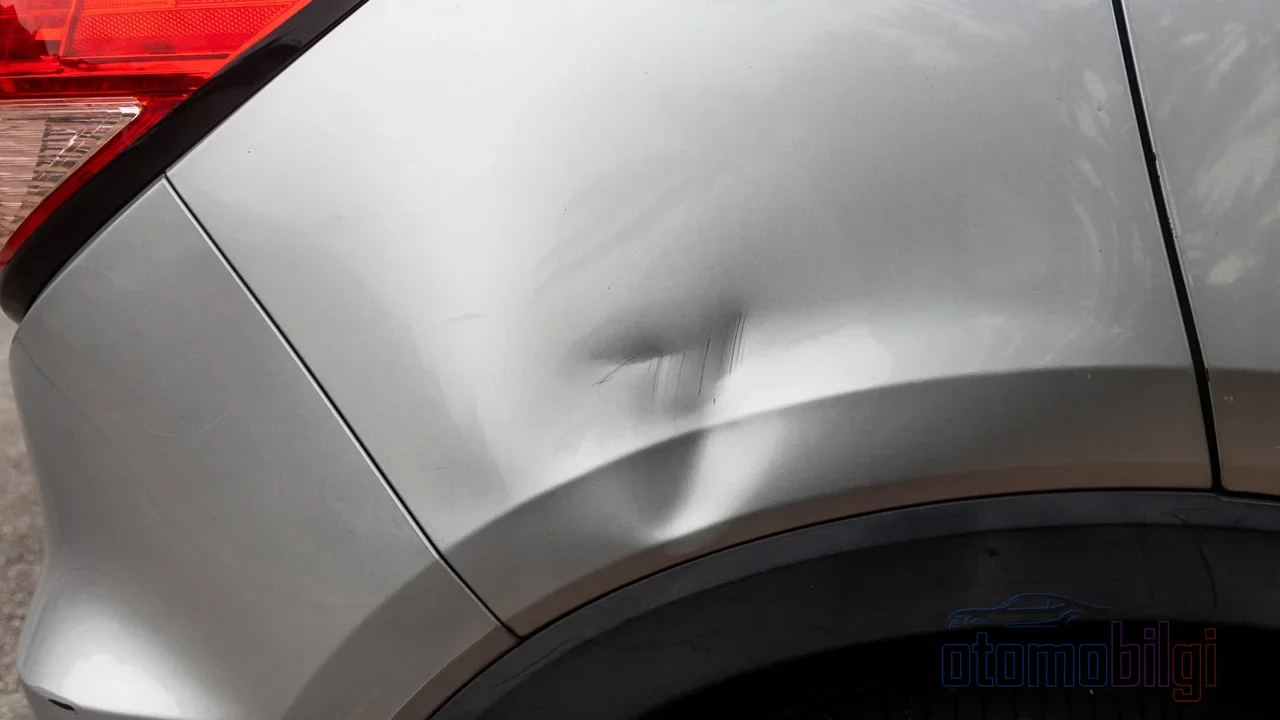
La ammaccatura sul paraurti dell'auto, il graffio sulla portiera, la crepa sul vetro... Il danno è piccolo, ma la decisione non lo è. Avete una polizza kasko (assigurazione danni completa): se segnalate il danno, la compagnia assicurativa coprirà la riparazione; in cambio, però, perderete una parte o la totalità dello sconto per assenza di sinistri che avete accumulato. Il premio dell'anno successivo si conformerà di conseguenza. Cioè i 3-4 mila lire che oggi rifiutate di pagare di tasca vostra, possono tornarvi con abbondante interesse sul costo della polizza dei prossimi anni. Oppure, al contrario, cercare di sostenere di tasca vostra una spesa davvero importante può scombussolare il vostro budget. La domanda se sia sensato segnalare un piccolo danno alla kasko richiede più calcoli di quanto sembri.
In questo articolo faremo quel conto insieme, passo dopo passo: esamineremo come funziona lo sconto per assenza di sinistri, come una pratica di sinistro vi fa scendere di un gradino, se esistono vie d'uscita come la mini riparazione e, soprattutto, un semplice metodo di confronto che potete applicare in cinque minuti al momento della decisione.
Come funziona lo sconto per assenza di sinistri?
La kasko concede uno sconto sul premio all'autore della guida che non genera registrazioni di sinistri durante il periodo della polizza. Questo sconto è graduale; ogni anno senza sinistri vi fa salire di un gradino. La prassi comune è la seguente: al primo rinnovo senza sinistri il 30%, al secondo anno il 40%, al terzo anno il 50%, al quarto anno il 60%, dal quinto anno in poi il 65% di sconto. Esistono anche tariffe in cui lo sconto del primo anno può partire intorno al 20%; poiché la kasko è un prodotto a tariffa libera, le percentuali variano da compagnia a compagnia.
Un punto importante: se segnalate un sinistro, non viene scritta una penale supplementare sulla vostra polizza, cioè il premio non aumenta "in più". Tuttavia, la vostra percentuale di sconto scende; ad esempio, retrocedete dal gradino del 50% a quello del 40% e la differenza tra i due significa pagare un premio più alto l'anno successivo. La vostra perdita non è una penalità, ma l'erosione di un vantaggio accumulato. Dal 2026, il diritto al gradino è attribuito direttamente all'autista, non al veicolo; anche se cambiate auto, lo sconto accumulato resta con voi. Questo rende il costo della perdita del gradino ancora più personale.
In evidenza
- Con la kasko, lo sconto per assenza di sinistri arriva fino al 65% dopo cinque anni.
- Aprire una pratica di sinistro e perdere lo sconto significa un premio più alto l'anno successivo.
- Pagare il danno di tasca vostra protegge il vostro sconto per assenza di sinistri.
- La copertura mini riparazione può sistemare piccoli graffi e ammaccature senza aprire una pratica.
- Dal 2026 i gradini per assenza di sinistri sono attribuiti all'autista e lo seguono anche se cambia veicolo.
Di quanti gradini vi fa retrocedere una pratica di sinistro?
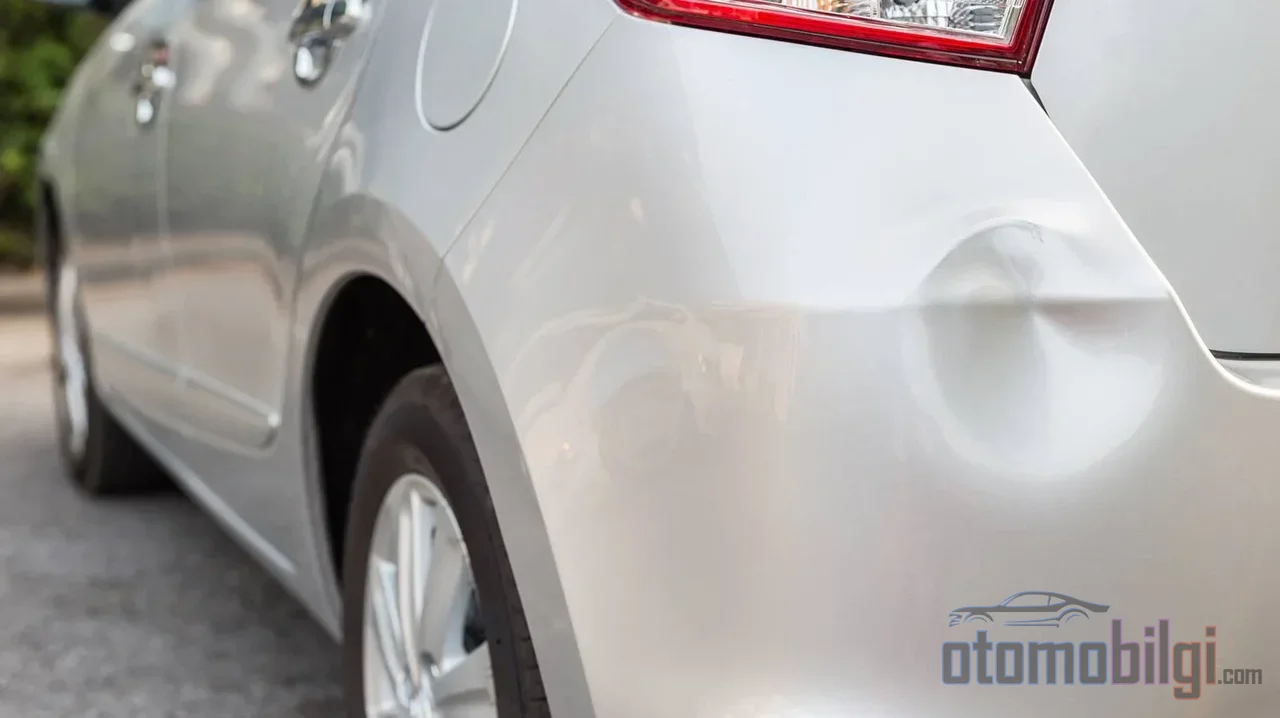
Quando richiedete un indennizzo con la kasko, di solito scendete di uno o più livelli. Se vi trovate al gradino del 65% di sconto e aprite una pratica per un piccolo graffio, l'anno successivo potreste pagare il premio da un gradino del 50% o inferiore. In un periodo in cui la base del premio è alta, una differenza di sconto tra il 10% e il 15% può da sola raggiungere la fattura di una piccola riparazione.
La stessa logica funziona in modo più severo nell'assicurazione rc auto. Nell'assicurazione rc auto gli anni senza sinistri dal 5. gradino all'8. scalettara verso il 15%, il 30%, il 45% e il 50% di sconto, mentre gli anni con sinistri ti riservano sorprese negative senza esitazioni: ai livelli inferiori l'aumento del premio può arrivare dal 50% fino al 200%. In una polizia chiusa con un sinistro nel primo anno, il tasso di aumento varia in base alla tariffa; sono in circolazione cifre tra il 45% e il 50%, e con anni di sinistri consecutivi l'aumento si moltiplica. Poiché i meccanismi a scalini della casco e dell'assicurazione RC auto influenzano entrambi contemporaneamente la base del premio, anche il premio della tua casco si appesantisce indirettamente.
Quali situazioni fanno perdere lo sconto e quali no?
Essere coinvolto in un incidente in cui si è colpevoli e ricevere un pagamento dalla propria assicurazione, richiedere un risarcimento per piccoli danni non coperti dalla mini riparazione, il danno totale per furto o incendio, ricevere un pagamento per danni da parcheggio e, in assenza della garanzia di protezione speciale, i danni da calamità naturali possono far perdere lo sconto. Al contrario, negli incidenti in cui la controparte è responsabile al cento per cento e la colpa è attestata da documenti ufficiali, il tuo danno viene risarcito dall'assicurazione della controparte; il tuo grado di assenza di sinistri non viene influenzato. Inoltre, se copri la spesa del danno di tasca tua senza ripercuoterla sulla polizia, poiché non viene aperto un fascicolo, il tuo sconto continua invariato. In alcune compagnie anche danni come la rottura dei cristalli e il furto di radio-CD non fanno perdere lo sconto una sola volta; è necessario verificarlo nelle condizioni particolari della tua polizia.
Mini riparazione: la via d'uscita silenziosa per i piccoli danni
La garanzia di mini riparazione inclusa negli ultimi anni nella maggior parte delle polizie è proprio l'antidoto per quel momento decisionale. Piccoli danni come graffi, ammaccature su paraurti e carrozzeria, crepe nei cristalli vengono riparati senza aprire un fascicolo di sinistro; nel sistema SBM non viene inserito l'importo del danno né la registrazione dell'incidente, quindi il tuo grado di assenza di sinistri viene preservato. Il limite della mini riparazione varia in base alla compagnia e alla polizia; in alcune polizie si applicano limiti come 1.500-2.000 TL. La sostituzione o la riparazione del cristallo effettuata nell'ambito della mini riparazione non influisce sull'assenza di sinistri.
Ci sono due punti da tenere presenti. Primo, l'effetto della mini riparazione sull'assenza di sinistri varia da polizia a polizia; alcune compagnie offrono questo servizio senza far perdere lo sconto, in alcune applicazioni la richiesta di risarcimento per danni non coperti può far perdere lo sconto. Secondo, se la tua polizia non include questa garanzia, far riparare i piccoli danni a pagamento a prezzo scontato nei servizi convenzionati della compagnia assicurativa è una via di protezione ragionevole.
Il calcolo da fare al momento della decisione: un controllo in quattro passaggi
Nei tempi passati questa decisione veniva presa interamente per istinto; c'erano chi segnalava subito ogni graffio e chi pagava di tasca propria per anni. Ora abbiamo un quadro numerico e puoi chiarire la decisione in quattro passaggi:
- Informati sul costo della riparazione. Chiedi un preventivo al servizio convenzionato o a un carrozziere indipendente per una piccola ammaccatura o graffio. Senza andare dalla perizia si ottiene comunque una cifra approssimativa.
- Stima la perdita di sconto. Chiedi alla tua agenzia la percentuale di sconto nella tua polizia e l'effetto sulla tua premio della perdita di un grado. Moltiplicando la differenza di sconto che perderai per la base del premio, calcola il costo annuale aggiuntivo approssimativo.
- Confrontate le due cifre. Se il costo della riparazione è inferiore al premio aggiuntivo che paghereste per uno o due anni, non comunicarlo; se è superiore, comunicarlo è la scelta logica.
- Verificate le alternative. Avete una garanzia di mini riparazione e qual è il limite? Il danno è derivato dalla colpa della controparte, c'è la possibilità di rivalsa? Queste domande possono cambiare la risposta.
L'essenza di questo calcolo è la seguente: con un danno piccolo, se non supera l'importo dello sconto che perdereste, non comunicarlo è più conveniente a lungo termine. Ma se il costo del danno supera chiaramente la perdita di sconto, non bisogna essere avari; i costi di riparazione odierni possono risultare più alti del previsto e la ragion d'essere della polizza kasko è proprio quella di caricare sulla polizza i rischi grandi e medi.
I dettagli delicati della protezione dello sconto
Lo sconto senza sinistri è legato alla persona; persiste anche se cambiate veicolo o compagnia. È trasferibile tra coniugi, ma non passa agli altri familiari e non si trasmette agli eredi in caso di decesso. Perdere invece il termine di rinnovo può comportare la perdita dello sconto; la tolleranza delle compagnie varia da un giorno a sei mesi, fino anche a un anno. Su una polizza di assicurazione traffico scaduta si applica un aumento del 5% ogni 30 giorni dalla data di scadenza, con un aumento massimo fino al 50%. Anche sospendere a lungo la polizza kasko può far perdere il diritto allo sconto.
Si possono considerare due strumenti di protezione aggiuntivi. Il primo è la garanzia di protezione senza sinistri: alcune compagnie mantengono lo sconto per gli assicurati che l'acquistano, anche in caso di sinistro. Il secondo è controllare la vostra storia di sinistri tramite il servizio di consultazione di polizze e sinistri su e-Devlet; senza sapere quali danni sono stati registrati non potete prendere una decisione corretta.
Conclusione: la decisione si basa non su una formula, ma su un equilibrio
Comunicare o meno un piccolo danno alla kasko non è una domanda con una risposta universale; la base del premio, il vostro gradino di sconto, la natura del danno e le condizioni specifiche della vostra polizza cambiano il risultato. La nostra guida è chiara: prima informatevi sul prezzo della riparazione, poi calcolate la vostra perdita di sconto, confrontate le due cifre e verificate sempre la mini riparazione e le possibilità di rivalsa. Per i piccoli graffi, spesso non aprire un fascicolo e portare con pazienza in alto il vostro gradino senza sinistri ripaga a lungo termine. Ma con un danno vero e proprio, la scelta è accettare l'aumento del premio e lasciare che la vostra polizza faccia il suo lavoro. La kasko esiste proprio per stabilire questo equilibrio.
Fonti
- Cos'è lo sconto senza sinistri della kasko e come usufruirne?
- Sconto senza sinistri della kasko: vantaggi, protezione e verifica
- Cosa sapere sullo sconto senza sinistri
- Calcolo della kasko: 9 fattori che abbassano il premio
- Cos'è lo sconto senza sinistri? Vantaggi in traffico e kasko
- Cosa copre la kasko e in quali casi paga?
- Gradini senza sinistri delle assicurazioni traffico e kasko
- Sconto senza sinistri della kasko e relativi gradini (2026)