Küçük Hasarları Kasko'dan Yaptırmak Mantıklı mı?
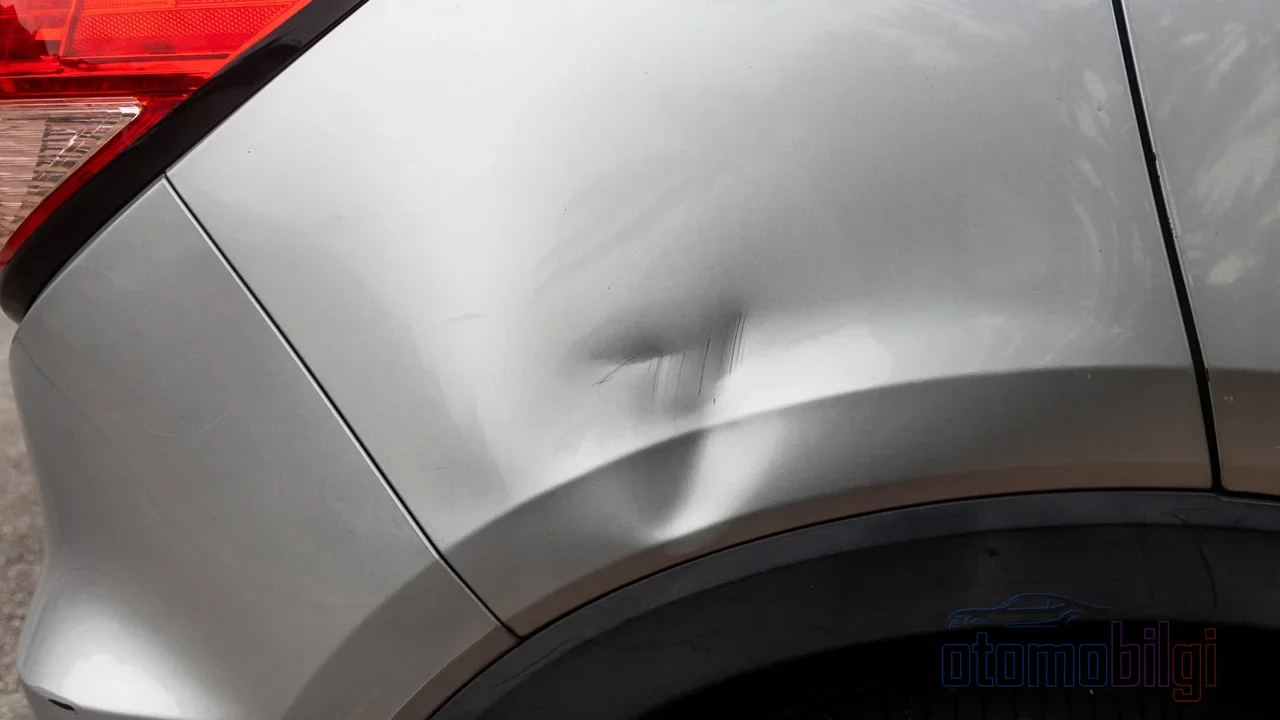
Otomobilin tamponundaki göçük, kapıdaki çizik, camdaki çatlak... Hasar küçük, ama karar öyle değil. Kasko poliçeniz var, hasarı bildirmeniz halinde sigorta şirketi tamiri karşılayacak; buna karşılık kazandığınız hasarsızlık indiriminin bir kısmını veya tamamını kaybedeceksiniz. Bir sonraki yılın primi buna göre şekillenecek. Yani bugün cepten ödemeyi reddettiğiniz 3-4 bin lira, önümüzdeki birkaç yılın poliçe bedeli üzerinden size fazlasıyla geri dönebilir. Ya da tam tersine, gerçekten büyük bir masrafı cebinden karşılamaya çalışmak bütçenizi allak bullak edebilir. Küçük hasarda kasko bildirmek mantıklı mı sorusu, göründüğünden daha çok hesap gerektirir.
Bu yazıda o hesabı adım adım birlikte yapacağız: hasarsızlık indiriminin nasıl işlediğine, bir hasar dosyasının basamağınızı nasıl geriye attığına, mini onarım gibi çıkış yollarının olup olmadığına ve en önemlisi karar anında beş dakikada uygulayabileceğiniz basit bir karşılaştırma yöntemine bakacağız.
Hasarsızlık indirimi nasıl çalışır?
Kasko, poliçe dönemi boyunca hasar kaydı oluşturmayan sürücüye prim indirimi verir. Bu indirim kademeli yapılır; her hasarsız yıl bir üst basamağa çıkarsınız. Yaygın uygulama şöyledir: bir yıl hasarsız yenilemede %30, ikinci yılda %40, üçüncü yılda %50, dördüncü yılda %60, beşinci yıl ve sonrasında %65 indirim. Şirkete göre ilk yıl indirimi %20 civarında başlayabilen tarifeler de vardır; kasko serbest tarifeli bir ürün olduğu için oranlar şirketten şirkete değişir.
Önemli bir nokta: hasar bildirirseniz poliçenize ek bir ceza yazılmaz, yani prim "fazladan" artmaz. Ne var ki indirim oranınız düşer; örneğin %50 basamağından %40 basamağına gerilersiniz ve aradaki fark, ertesi yıl daha fazla prim ödemeniz anlamına gelir. Kaybınız ceza değil, birikmiş avantajın eksilmesidir. 2026 itibarıyla basamak hakkı araca değil doğrudan sürücüye tanımlanıyor; araç değiştirseniz bile birikmiş indirim sizinle kalıyor. Bu, basamak kaybının maliyetini daha da kişisel hale getiriyor.
Öne Çıkanlar
- Kaskoda hasarsızlık indirimi beş yıl sonra %65'e kadar ulaşır.
- Hasar dosyası açtırınca indirim kaybı, ertesi yıl daha yüksek prim demektir.
- Hasarı cebinden ödemek hasarsızlık indiriminizi korur.
- Mini onarım teminatı, dosya açılmadan ufak çizik ve göçükleri onarabilir.
- 2026'dan itibaren hasarsızlık basamakları sürücüye tanımlanır, araç değişse de sürücüyle taşınır.
Bir hasar dosyası basamağınızı ne kadar geri atar?
Kaskoda tazminat talep ettiğinizde genellikle bir veya birkaç kademe geriye düşersiniz. %65 indirim basamağındaysanız ve küçük bir çizik için dosya açtırırsanız, bir sonraki yıl %50 ya da daha düşük bir basamaktan prim ödeyebilirsiniz. Prim tabanının yüksek olduğu bir dönemde %10 ile %15 arası bir indirim farkı, tek başına küçük bir tamir faturasını bulabilir.
Aynı mantık trafik sigortasında daha sert işler. Trafik sigortasında hasarsız yıllar 5. basamaktan 8. basamağa doğru %15, %30, %45 ve %50 indirim getirirken, hasarlı yıllar sizi aşağı doğru sürprizsiz bırakmaz: alt basamaklarda prim artışı %50'den %200'e kadar çıkabilir. İlk yıl hasarla kapanan bir poliçede artış oranı tarifeye göre değişir; %45 ile %50 aralığında rakamlar dolaşımdadır, üst üste gelen hasarlı yıllarda artış katlanır. Kasko ile trafik sigortasındaki basamak mekanizmalarının ikisi de aynı zamanda prim tabanını etkilediğinden, kasko priminiz de dolaylı olarak ağırlaşır.
Hangi durumlar indirimi bozar, hangileri bozmaz?
Kusurlu bir kazaya karışıp kendi sigortanızdan ödeme almak, mini onarım kapsamı dışındaki küçük hasarlar için tazminat talep etmek, çalınma veya yanma kaynaklı tam hasar, park hasarında ödeme almak ve özel koruma teminatı yoksa doğal afet hasarları indirimi bozabilir. Buna karşılık karşı tarafın yüzde yüz kusurlu olduğu ve kusurun resmi belgelerle sabitlendiği kazalarda hasarınız karşı tarafın sigortasından tazmin edilir; kendi hasarsızlık basamağınız etkilenmez. Ayrıca hasar masrafını poliçeye yansıtmadan cebinizden karşılarsanız, dosya açılmadığı için indiriminiz aynen devam eder. Kimi şirketlerde cam kırılması ve radyo-CD çalınması gibi hasarlar da bir defaya mahsus indirimi bozmaz; bunu poliçenizin özel şartlarından teyit etmeniz gerekir.
Mini onarım: küçük hasarların sessiz çıkış yolu
Son yıllarda poliçelerin çoğuna giren mini onarım teminatı, tam bu karar anının panzehiridir. Ufak çizik, tampon ve kaporta göçüğü, cam çatlağı gibi küçük hasarlar hasar dosyası açılmadan onarılır; SBM sistemine hasar bedeli veya kaza kaydı girilmez, dolayısıyla hasarsızlık basamağınız korunur. Mini onarım limiti şirkete ve poliçeye göre değişir; bazı poliçelerde 1.500-2.000 TL gibi sınırlar uygulanır. Cam değişimi veya onarımı mini onarım kapsamında yapıldığında hasarsızlığı etkilemez.
Dikkat edilecek iki nokta var. Birincisi, mini onarımın hasarsızlığa etkisi poliçeden poliçeye değişir; bazı şirketler bu hizmeti indirimi bozmadan sunar, bazı uygulamalarda kapsam dışı kalan hasarlar için tazminat talebi indirimi bozabilir. İkincisi, poliçenizde bu teminat yoksa, küçük hasarları sigorta şirketinin anlaşmalı servislerinde indirimli fiyatla cepten onartmak makul bir koruma yoludur.
Karar anında yapılacak hesap: dört adımlı kontrol
Eski günlerde bu karar tamamen içgüdüyle verilirdi; kimisi her çiziği anında bildirir, kimisi yıllarca cebinden öderdi. Şimdi elimizde sayısal bir çerçeve var ve kararı dört adımda netleştirebilirsiniz:
- Onarım bedelini öğrenin. Anlaşmalı servisten veya bağımsız bir kaportacıdan ufak göçük veya çizik için fiyat alın. Ekspere gitmeden kabaca bir rakam olur.
- İndirim kaybınızı tahmin edin. Poliçenizdeki indirim yüzdenizi ve bir kademe geriye düşmenin priminize etkisini acentenizden sorun. Kaybedeceğiniz indirim farkını, prim tabanıyla çarparak yaklaşık yıllık ek maliyeti bulun.
- İki rakamı karşılaştırın. Onarım bedeli, bir veya iki yıl boyunca ödeyeceğiniz ek primden düşükse bildirmemek; yüksekse bildirmek mantıklıdır.
- Alternatifleri kontrol edin. Mini onarım teminatınız var mı, limit ne kadar? Hasar karşı tarafın kusurundan mı doğdu, rücu imkanı var mı? Bu sorular cevabı değiştirebilir.
Bu hesabın özü şu: küçük hasar, kaybedeceğiniz indirim tutarını aşmıyorsa bildirmemek uzun vadede daha ucuzdur. Ama hasar bedeli indirim kaybının belirgin şekilde üzerindeyse cimrilik etmemek gerekir; bugünün onarım maliyetleri öngörüldüğünden yüksek çıkabilir ve kaskonun varlık sebebi zira büyük ve orta ölçekli riskleri poliçeye yüklemektir.
İndirimi korumanın ince ayrıntıları
Hasarsızlık indirimi kişiye bağlıdır; araç veya şirket değiştirseniz de sürer. Eşler arasında aktarılabilir, ancak diğer aile bireylerine geçmez ve vefat halinde varislere intikal etmez. Yenileme süresini kaçırmak ise indirim kaybına yol açabilir; şirket toleransı bir günden altı aya, hatta bir yıla kadar değişir. Süresi geçen trafik poliçesinde bitiş tarihinden itibaren her 30 gün için %5 zam uygulanır ve bu zam en fazla %50'ye kadar çıkabilir. Kaskoya uzun süre ara vermek de indirim hakkını kaybettirebilir.
İki ek koruma aracı düşünülebilir. Birincisi hasarsızlık koruma teminatı: bazı şirketler bu teminatı alan sigortalılarda hasar dahi olsa indirimi devam ettirir. İkincisi, hasar geçmişinizi e-Devlet üzerindeki poliçe ve hasar bilgisi sorgulama hizmetinden kontrol etmek; hangi hasarların kayda geçtiğini bilmeden doğru karar veremezsiniz.
Sonuç: karar bir formüle, değil dengeye dayanır
Küçük hasarda kasko bildirip bildirmemek evrensel bir cevabı olan bir soru değil; prim tabanı, indirim basamağınız, hasarın niteliği ve poliçenizin özel şartları sonucu değiştirir. Rehberimiz net: önce tamir fiyatını öğrenin, sonra indirim kaybınızı hesaplayın, iki rakamı karşılaştırın ve mini onarım ile rücu imkanlarını mutlaka kontrol edin. Ufak çizikler için çoğu kez dosya açtırmamak, hasarsızlık basamağınızı sabırla yukarı taşımak uzun vadede kazandırır. Ama gerçek bir hasar, prim artışını göze alıp poliçenizin işini yapmasına izin vermektir. Kasko, tam da bu dengeyi kurmak için vardır.
Kaynaklar
- Kasko Hasarsızlık İndirimi Nedir, Nasıl Yararlanılır?
- Kasko Hasarsızlık İndirimi: Avantajları, Koruma ve Sorgulama
- Hasarsızlık İndirimi Hakkında Bilmeniz Gerekenler
- Kasko Hesaplama: Primini Düşüren 9 Faktör
- Hasarsızlık İndirimi Nedir? Trafik ve Kaskoda Avantajları
- Kasko Neleri Karşılar ve Hangi Durumlarda Ödeme Yapar?
- Trafik ve Kasko Sigortası Hasarsızlık Basamakları
- Kasko Hasarsızlık İndirimi ve Basamakları (2026)