Érdemes-e kis károkat kötelező gépjárműbiztosításból rendezni?
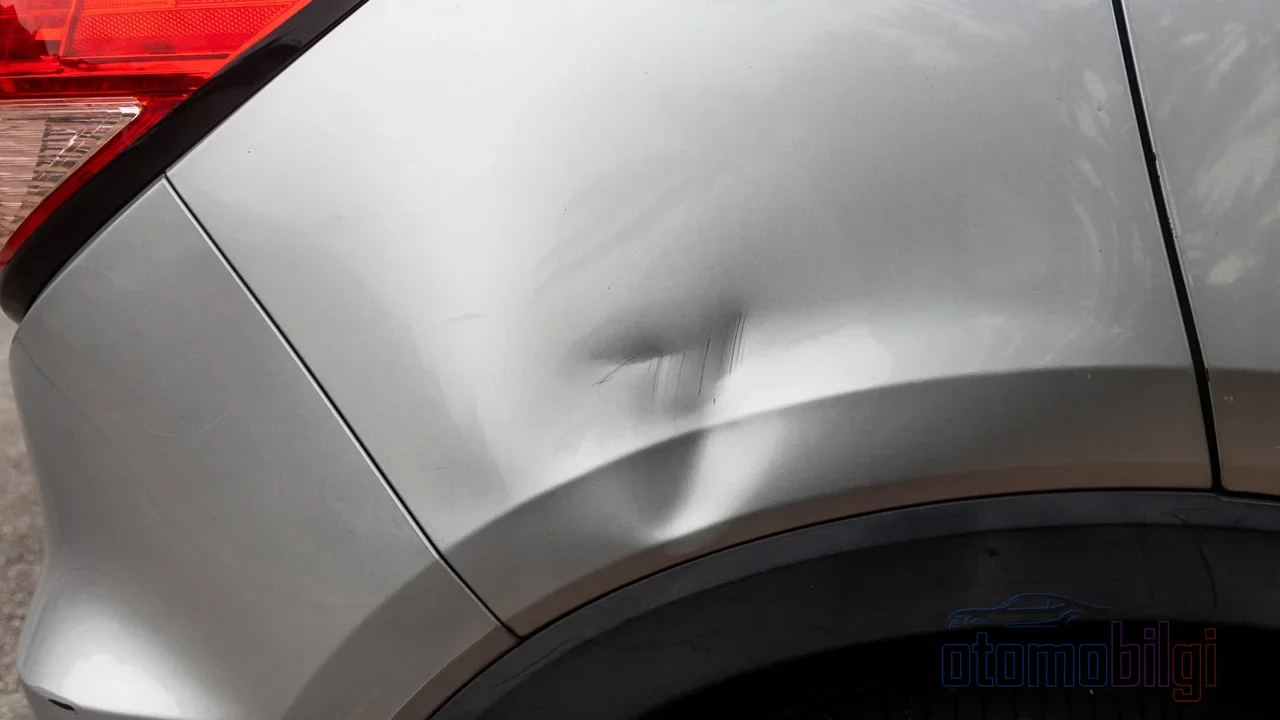
A autó lökhárítóján lévő horpadás, az ajtón lévő karc, az üvegen lévő repedés... A kár kicsi, de a döntés nem az. Van casco-biztosításod, ha bejelented a kárt, a biztosító fedezi a javítást; cserébe elveszíted a balesetmentes kedvezményed egy részét vagy egészét. A következő évi díj ennek megfelelően alakul majd. Vagyis a ma zsebből fizetéstől megtagadott 3-4 ezer líra a következő néhány év kötvénydíján keresztül bőven visszajöhet hozzád. Vagy éppen fordítva: egy valóban nagy kiadás zsebből való fedezése felboríthatja a költségvetésedet. Hogy észszerű-e casco-bejelentést tenni kis kárnál, több számítást igényel, mint amilyennek látszik.
Ebben a cikkben ezt a számítást lépésről lépésre együtt elvégezzük: megnézzük, hogyan működik a balesetmentes kedvezmény, hogyan dobja vissza egy kárügy a szintedet, léteznek-e kiutak, mint a mini javítás, és legfőképpen egy egyszerű összehasonlítási módszert, amit öt perc alatt alkalmazhatsz a döntés pillanatában.
Hogyan működik a balesetmentes kedvezmény?
A casco díjkedvezményt ad annak a vezetőnek, aki a kötvényi időszak alatt nem hoz létre kárbejegyzést. Ez a kedvezmény fokozatosan épül fel; minden balesetmentes évvel egy felsőbb szintre lépsz. A elterjedt gyakorlat a következő: egy balesetmentes év megújításánál 30%, a második évben 40%, a harmadik évben 50%, a negyedik évben 60%, az ötödik évben és aztán 65% kedvezmény. Vannak olyan tarifák is, ahol az első évi kedvezmény 20% körül kezdődhet; mivel a casco szabad tarifájú termék, az arányok cégenként változnak.
Egy fontos pont: ha kárt jelentesz, a kötvényedre nem kerül többletbüntetés, vagyis a díj nem "extra" módon nő. Viszont a kedvezményed aránya csökken; például visszacsúszol az 50%-os szintről a 40%-os szintre, és a különbség azt jelenti, hogy a következő évben több díjat fizetsz. A veszteséged nem büntetés, hanem a felhalmozott előny csökkenése. 2026-tól kezdődően a szintjog közvetlenül a vezetőhöz van rendelve, nem a járműhöz; ha járművet váltasz is, a felhalmozott kedvezmény veled marad. Ez a szintveszteség költségét még személyesebbé teszi.
Kiemelt tudnivalók
- A casco-nál a balesetmentes kedvezmény öt év után eléri a 65%-ot is.
- Ha kárügyet nyittatsz, a kedvezményveszteség azt jelenti, hogy a következő évben magasabb díjat fizetsz.
- A kár zsebből való kifizetése megőrzi a balesetmentes kedvezményedet.
- A mini javítás fedezet apró karcolások és horpadások javítását teszi lehetővé kárügy nyitása nélkül.
- 2026-tól a balesetmentes szintek a vezetőhöz tartoznak, járműváltásnál is a vezetővel együtt vándorolnak.
Mennyit dob vissza a szinteden egy kárügy?
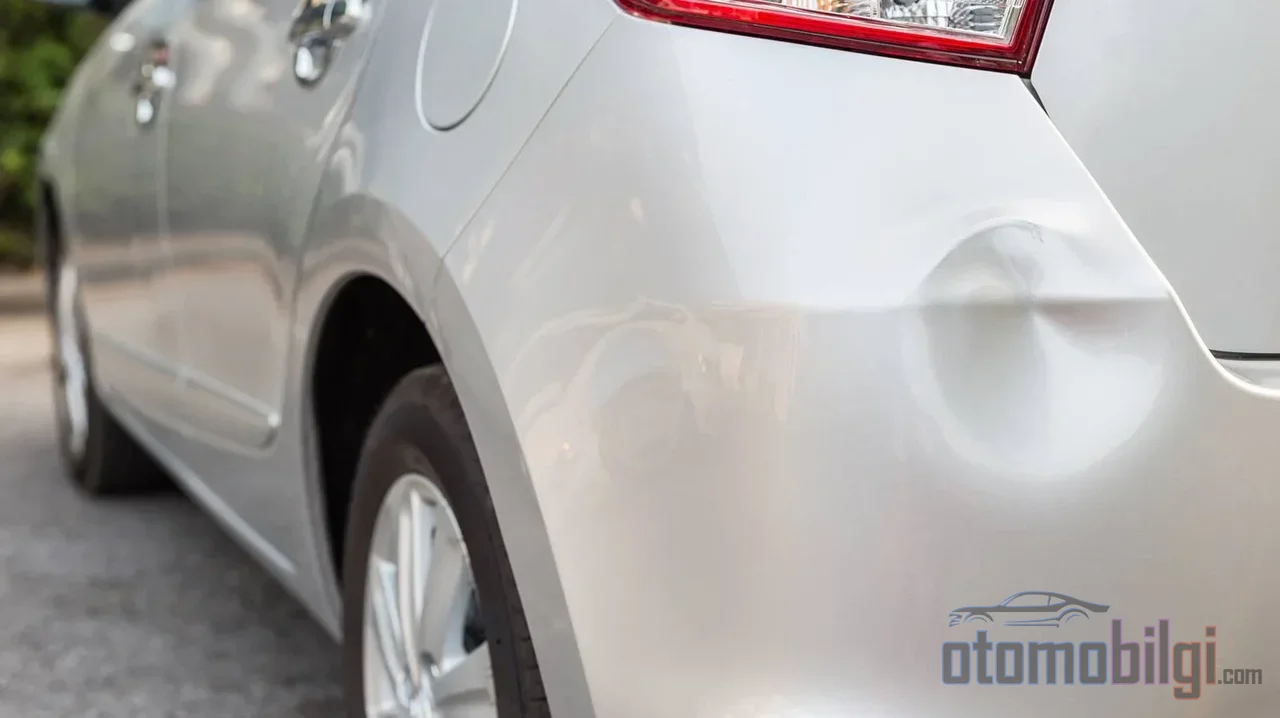
Ha a casco-nál kártérítést igényelsz, általában egy vagy több szinttel visszacsúszol. Ha a 65%-os kedvezményi szinten vagy, és egy kis karc miatt nyittatsz ügyet, a következő évben 50%-os vagy alacsonyabb szintről fizethetsz díjat. Egy magas díjalapú időszakban egy 10-15%-os kedvezménykülönbség önmagában is felérhet egy kis javítási számlának.
Ugyanez a logika a kötelező gépjármű-felelősségbiztosításnál keményebben működik. A kötelező biztosításnál a balesetmentes évek az 5. szintről a 8. lépcsőfok felé %15, %30, %45 és %50 kedvezményt vezet be, míg a káros évek lefelé meglepetés nélkül visznek: az alacsonyabb lépcsőfokokon a díjemelkedés 50%-tól akár 200%-ig is felmehet. Az első évben kárral záruló kötvény esetén az emelési arány a tarifa szerint változik; 45% és 50% közötti számok vannak forgalomban, egymást követő káros években az emelkedés többszöröződik. Mivel a kaszkó és a forgalmi biztosítás lépcsőmechanizmusa egyszerre érinti a díjalapot, a kaszkó díja is közvetve nehezedik.
Mely helyzetek rontják meg a kedvezményt, és melyek nem?
Hibás balesetben való részvétel és saját biztosítójától történő kifizetés fogadása, a mini javítás hatókörén kívüli kis károkra vonatkozó kártérítési igény, lopás vagy égés miatti teljes kár, parkolási kár esetén kapott kifizetés, valamint különleges védelmi garancia hiányában természeti katasztrófa károk megromolhatják a kedvezményt. Ezzel szemben azoknál a baleseteknél, ahol a másik fél 100%-ban hibás, és a hiba hivatalos dokumentumokkal rögzített, az Ön kárát a másik fél biztosítójától térítik meg; a saját kámentesség lépcsőfokát ez nem érinti. Ráadásul ha a kárköltséget anélkül fedezi zsebből, hogy a kötvényre terhelné, mivel nem nyílik irat, a kedvezménye változatlanul fennmarad. Egyes cégeknél az üvegtörés és a rádió-CD ellopása jellegű károk is egyszer megóvják a kedvezményt; ezt érdemes ellenőriznie a kötvénye különleges feltételeiben.
Mini javítás: a kis károk csendes kiútja
Az utóbbi években a legtöbb kötvénybe bekerült mini javítás garancia pontosan ennek a döntési pillanatnak az ellenszere. A kis karcok, lökhárító- és karosszériabevályok, üvegrepedések és hasonló kis károk iratnyitás nélkül megjavulnak; az SBM rendszerbe nem kerül be kárösszeg vagy baleseti bejegyzés, tehát a kámentesség lépcsőfoka megmarad. A mini javítás limitje cégenként és kötvényenként változik; egyes kötvényekben 1.500-2.000 TL körüli határok érvényesek. Az üveg cseréje vagy javítása mini javítás keretében történő elvégzése nem érinti a kámentességet.
Két pontot érdemes figyelembe venni. Az első, hogy a mini javításnak a kámentességre gyakorolt hatása kötvényenként eltérő; egyes cégek ezt a szolgáltatást a kedvezmény megromlása nélkül nyújtják, más gyakorlatokban a hatókörön kívüli károkra vonatkozó kártérítési igény megromolhatja a kedvezményt. A második, hogy ha a kötvényében ez a garancia nem szerepel, a kis károkat a biztosító szerződéses szolgáltatóinál kedvezményes áron, zsebből megjavíttatni ésszerű védelmi út.
A döntési pillanatban elvégzendő számítás: négy lépéses ellenőrzés
A régi időkben ezt a döntést teljesen ösztönből hozták meg; vanaki minden karcot azonnal bejelentett, vanaki éveken át zsebből fizetett. Ma van egy számszerű keretünk, és a döntést négy lépésben tisztázhatja:
- Derítse ki a javítás költségét. Kérjen árat a szerződéses szolgáltatótól vagy egy független karosszériástól egy kis bevály vagy karcért. Az szakértő elvégzése nélkül hozzávetőleges összeg áll rendelkezésre.
- Becsülje meg a kedvezményvesztését. Kérje az ügynökségtől a kötvényében szereplő kedvezmény százalékát és egy szint visszaesésnek a díjára gyakorolt hatását. A vesztendő kedvezménykülönbséget a díjalappal szorozva megkapja a hozzávetőleges éves többletköltséget.
- Hasonlítsa össze a két számot. Ha a javítás költsége alacsonyabb, mint az egy-két éven át fizetendő többletdíj, nem érdemes bejelenteni; ha magasabb, akkor a bejelentés a logikus.
- Ellenőrizze az alternatívákat. Van mini javítási fedezete, és mekkora a limite? A kár a másik fél hibájából keletkezett-e, van-e viszontkövetelési lehetőség? Ezek a kérdések megváltoztathatják a választ.
Ennek a számításnak a lényege a következő: ha a kis kár nem haladja meg az elveszített kedvezmény összegét, a bejelentés elmulasztása hosszú távon olcsóbb. De ha a kár összege jelentősen meghaladja a kedvezményveszteséget, nem érdemes szűkmarkúnak lenni; a mai javítási költségek a vártnál magasabbak lehetnek, és a casco létjogosultsága éppen az, hogy a nagy és közepes kockázatokat a kötvényre hárítsa.
A kedvezmény megőrzésének finom részletei
A kármentességi kedvezmény személyhez kötött; jármű vagy társaság váltása esetén is fennmarad. Házastársak között átruházható, de más családtagokra nem száll át, és elhalálozás esetén nem öröklődik. A megújítási határidő elmulasztása kedvezményveszteséghez vezethet; a társaságok türelmi ideje egy naptól hat hónapig, sőt akár egy évig terjedhet. A lejárt kötelező felelősségbiztosításnál a lejárati dátumtól számított minden 30 nap után 5% felárat számítanak fel, ez pedig legfeljebb 50%-ig emelkedhet. A casco hosszabb idejű szüneteltetése is a kedvezmény jogosultságának elvesztéséhez vezethet.
Két további védelmi eszköz is szóba jöhet. Az első a kármentességi védelmi fedezet: egyes társaságok a fedezettel rendelkező biztosítottaknál kár esetén is fenntartják a kedvezményt. A második, hogy ellenőrizze kár előzményeit az e-Önkormányzaton (e-Devlet) elérhető kötvény- és kárinformáció-lekérdezési szolgáltatásban; anélkül, hogy tudná, mely károk kerültek nyilvántartásba, nem hozhat helyes döntést.
Következtetés: a döntés nem képleten, hanem egyensúlyon alapul
A kis kár casco-ra való bejelentése vagy bejelentésének elmulasztása nem egy univerzális válasszal rendelkező kérdés; a díjalap, a kedvezményfokozata, a kár jellege és a kötvénye különleges feltételei megváltoztatják az eredményt. Útmutatónk egyértelmű: először derítse ki a javítás árát, majd számítsa ki a kedvezményveszteségét, hasonlítsa össze a két számot, és mindenképp ellenőrizze a mini javítás és a viszontkövetelés lehetőségeit. Apró karcolások esetén legtöbbször az nem nyit esetet, a kármentességi fokozatát pedig türelmesen felfelé emelni - ez hosszú távon megtérül. De egy valódi kárnál az a teendő, hogy vállaljuk a díjnövekedést, és hagyjuk, hogy a casco elvégezze a dolgát. A casco éppen ennek az egyensúlynak a megteremtéséért létezik.
Források
- Mi a casco kármentességi kedvezmény, és hogyan lehet rá igényt tartani?
- Casco kármentességi kedvezmény: előnyei, védelme és lekérdezése
- Amit a kármentességi kedvezményről tudnia kell
- Casco-kalkuláció: 9 tényező, amely csökkenti a díját
- Mi a kármentességi kedvezmény? Előnyei a kötelező és a casco biztosításnál
- Mit fedez a casco, és mely esetekben fizet?
- A kötelező és casco biztosítás kármentességi fokozatai
- Casco kármentességi kedvezmény és fokozatai (2026)