Kiçik Zərərləri Kasko ilə Qarşılatmaq Məntiqlidirmi?
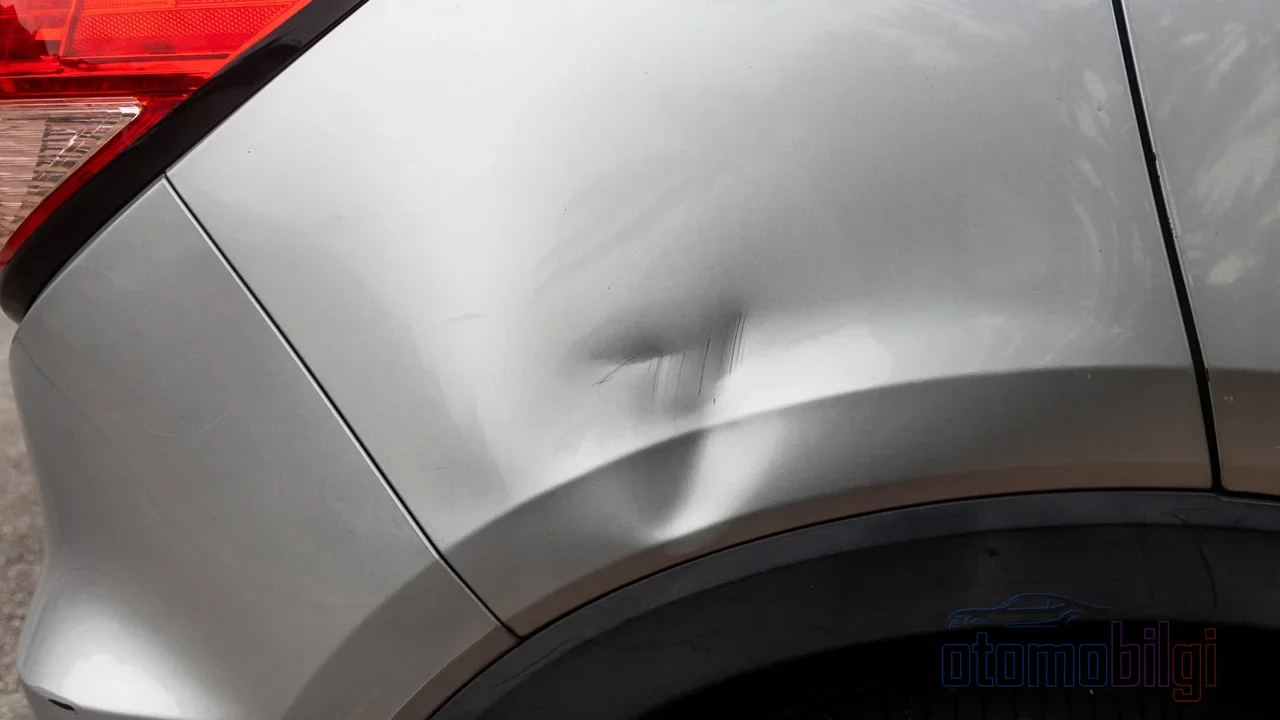
Avtomobilin buferindəki batıq, qapıda olan cızıq, şüşədəki çat... Zərər kiçikdir, amma qərar elə deyil. Kasko polisiniz var, zərəri bildirdiyiniz halda sığorta şirkəti təmiri ödəyəcək; bunun müqabilində əldə etdiyiniz zərərsizlik endiriminin bir hissəsini və ya tamamını itirəcəksiniz. Gələn ilin premi buna görə formalaşacaq. Yəni bu gün cibdən ödəməkdən imtina etdiyiniz 3-4 min manat, önümüzdeki bir neçə ilin polis dəyəri üzərindən sizə hədsiz çox geri qayıda bilər. Ya da əksinə, həqiqətən böyük bir xərci cibindən ödəməyə çalışmaq büdcənizi alt-üst edə bilər. Kiçik zərərdə kasko bildirmək məntiqlidirmi sualı, göründüyündən daha çox hesablama tələb edir.
Bu məqalədə o hesabı addım-addım birlikdə edəcəyik: zərərsizlik endiriminin necə işlədiyinə, zərər faylının mərhələnizi necə geri atdığına, mini təmir kimi çıxış yollarının olub-olmamasına və ən əsası, qərar anında beş dəqiqədə tətbiq edə biləcəyiniz sadə bir müqayisə metoduna baxacağıq.
Zərərsizlik endirimi necə işləyir?
Kasko, polis dövrü boyunca zərər qeydi yaratmayan sürücüyə prim endirimi verir. Bu endirim mərhələli şəkildə edilir; hər zərərsiz ildə bir üst mərhələyə qalxırsınız. Geniş tətbiq belədir: bir il zərərsiz yeniləmədə %30, ikinci ildə %40, üçüncü ildə %50, dördüncü ildə %60, beşinci il və sonrasında %65 endirim. Şirkətə görə ilk il endirimi %20 ətrafında başlayan tariflər də var; kasko sərbəst tarifli bir məhsul olduğu üçün dərəcələr şirkətdən şirkətə dəyişir.
Mühüm bir məqam: zərər bildirsəniz polisinizə əlavə bir cəza yazılmır, yəni prim "əlavə" artmır. Bununla belə, endirim dərəcəniz aşağı düşür; məsələn, %50 mərhələsindən %40 mərhələsinə geri düşürsünüz və aradakı fərq, gələn il daha çox prim ödəməyiniz deməkdir. İtiyiriniz cəza deyil, yığılmış üstünlüyün azalmasıdır. 2026 itibarilə mərhələ hüququ avtomobile yox, birbaşa sürücüyə təyin edilir; avtomobili dəyişsəniz belə, yığılmış endirim sizinlə qalır. Bu, mərhələ itkinin xərcini daha da şəxsi edir.
Önə Çıxanlar
- Kaskoda zərərsizlik endirimi beş ildən sonra %65-ə qədər çatır.
- Zərər faylı açıldıqda endirim itkisi, gələn il daha yüksək prim deməkdir.
- Zərəri cibindən ödəmək zərərsizlik endiriminizi qoruyur.
- Mini təmir təminatı, fayl açılmadan kiçik cızıq və batıqları təmir edə bilər.
- 2026-dan etibarən zərərsizlik mərhələləri sürücüyə təyin edilir, avtomobil dəyişsə belə sürücü ilə daşınır.
Bir zərər faylı mərhələnizi nə qədər geri atır?
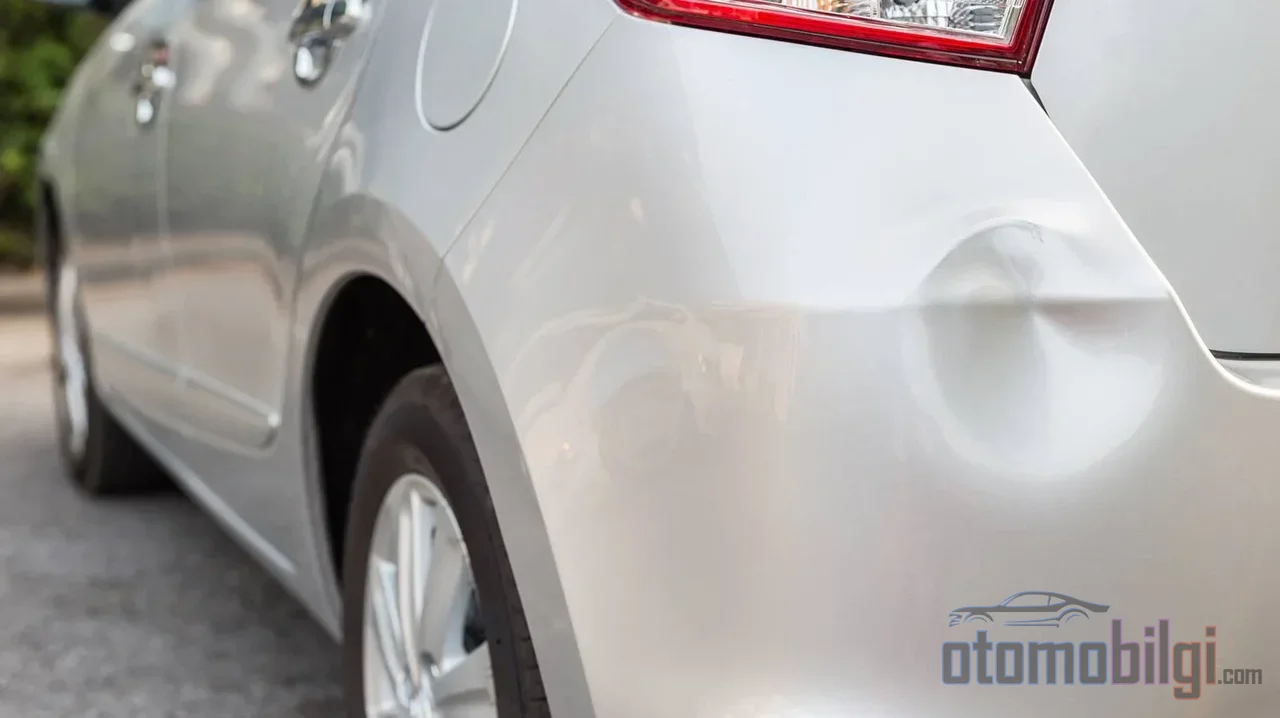
Kaskoda təzminat tələb etdiyinizdə adətən bir və ya bir neçə mərhələ geri düşürsünüz. %65 endirim mərhələsindəsinizsə və kiçik bir cızıq üçün fayl açdırırsınızsa, gələn il %50 və ya daha aşağı bir mərhələdən prim ödəyə bilərsiniz. Prim bazasının yüksək olduğu bir dövrdə %10 ilə %15 arası bir endirim fərqi, tək başına kiçik bir təmir fakturasını tapa bilər.
Eyni məntiq yol hərəkəti sığortasında daha sərt işləyir. Yol hərəkəti sığortasında zərərsiz illər 5. mərhələdən 8. %15, %30, %45 və %50 endirim tətbiq edir, zərərli illər isə sizi aşağı yönə gözlənilməz şəkildə buraxmır: aşağı mərtəbələrdə premiya artımı %50-dən %200-ə qədər çıxa bilər. İlk il zərərlə bağlanan siyasətdə artım nisbəti tarifə görə dəyişir; %45 ilə %50 arasında rəqəmlər dövriyyədədir, üst-üstə gələn zərərli illərdə artım qatlanır. Kasko və yol sığortasındakı mərtəbə mexanizmlərinin hər ikisi eyni vaxtda premiya bazasına təsir etdiyindən, kasko premiyanız da dolayı yolla ağırlaşır.
Hansı hallar endirimi poza bilər, hansı hallar pozmur?
Qüsurlu qəzaya düşüb öz sığortanızdan ödəniş almaq, mini təmir əhatəsindən kənar kiçik zərərlər üçün təzminat tələb etmək, oğurluq və ya yanma nəticəsində tam zərər, park zərərində ödəniş almaq və xüsusi qoruma zəmanəti yoxdursa təbii fəlakət zərərləri endirimi poza bilər. Bunun əksinə olaraq, qarşı tərəfin yüzdə yüz qüsurlu olduğu və qüsurun rəsmi sənədlərlə təsbit edildiyi qəzalarda zərəriniz qarşı tərəfin sığortasından təzmin edilir; öz zərərsizlik mərtəbənizə təsir etmir. Həmçinin zərər xərcini siyasətə əks etdirmədən öz cibinizdən ödəsəniz, fayl açılmadığı üçün endiriminiz olduğu kimi davam edir. Bəzi şirkətlərdə şüşə qırılması və radio-CD oğurluğu kimi zərərlər də bir dəfəyə məxsus endirimi pozmur; bunu siyasətinizin xüsusi şərtlərindən təsdiqləməlisiniz.
Mini təmir: kiçik zərərlərin səssiz çıxış yolu
Son illərdə siyasətlərin çoxuna daxil olan mini təmir zəmanəti tam bu qərar anının panzehiridir. Kiçik cızıqlar, bamper və kuzov çöküntüləri, şüşə çatları kimi kiçik zərərlər zərər faylı açılmadan təmir edilir; SBM sisteminə zərər məbləği və ya qəza qeydi daxil edilmir, buna görə də zərərsizlik mərtəbəniz qorunur. Mini təmir limiti şirkətə və siyasətə görə dəyişir; bəzi siyasətlərdə 1.500-2.000 TL kimi sərhədlər tətbiq edilir. Şüşənin dəyişdirilməsi və ya təmiri mini təmir əhatəsində edildikdə zərərsizliyə təsir etmir.
Diqqət edilməli iki məqam var. Birincisi, mini təmirin zərərsizliyə təsiri siyasətdən siyasətə dəyişir; bəzi şirkətlər bu xidməti endirimi pozmadan təqdim edir, bəzi tətbiqlərdə əhatədən kənar qalan zərərlər üçün təzminat tələbi endirimi poza bilər. İkincisi, siyasətinizdə bu zəmanət yoxdursa, kiçik zərərləri sığorta şirkətinin müqaviləli servisində endirimli qiymətlə cibdən təmir etdirmək məqsədəuyğun qorunma yoludur.
Qərar anında ediləcək hesablama: dörd mərhələli yoxlama
Köhnə günlərdə bu qərar tamamilə instinktlə verilirdi; kimisi hər cızığı dərhal bildirirdi, kimisi illərlə cibindən ödəyirdi. İndi əlimizdə rəqəmsal bir çərçivə var və qərarı dörd mərhələdə dəqiqləşdirə bilərsiniz:
- Təmir məbləğini öyrənin. Müqaviləli servisdən və ya müstəqil bir kuzovçudan kiçik çöküntü və ya cızıq üçün qiymət alın. Ekspertizaya getmədən təxmini bir rəqəm olur.
- Endirim itkinizi təxmin edin. Siyasətinizdəki endirim faizinizi və bir mərtəbə geri düşməyin premiyanıza təsirini agentinizdən soruşun. İtirəcəyiniz endirim fərqini premiya bazası ilə vurmaqla təxmini illik əlavə məbili tapın.
- İki rəqəmi müqayisə edin. Təmir xərci bir və ya iki il boyunca ödəyəcəyiniz əlavə prnimidən aşağıdırsa bildirməmək; yüksəkdisə bildirmək məntiqlidir.
- Alternativləri yoxlayın. Mini təmir zəmanətiniz varmı, limiti nə qədərdir? Zərər qarşı tərəfin qusurundanımı yaranıb, rücu imkanı varmı? Bu suallar cavabı dəyişdirə bilər.
Bu hesabın mahiyyəti budur: kiçik zərər, itirəcəyiniz endirim məbləğini aşmırsa bildirməmək uzun müddətə daha ucuzdur. Amma zərər məbləği endirim itkisinin nəzərəçarpacaq dərəcədə üstündədisə xəsislik etməmək lazımdır; bugünün təmir xərcləri proqnozlaşdırılandan yüksək çıxa bilər və kaskonun varlıq səbəbi məhz böyük və orta miqyaslı riskləri polisə yükləməkdir.
Endirimi qorumaincə təfərrüatlar
Zərərsizlik endirimi şəxsə bağlıdır; aviaqot və ya şirkət dəyişsəniz də davam edir. Ər-arvad arasında ötürülə bilər, lakin digər ailə üzvlərinə keçmir və vəfat halında varislərə keçmir. Yeniləmə müddətini qaçırtmaq isə endirim itkisinə səbəb ola bilər; şirkət dözümlülüyü bir gündən altı aya, hətta bir ilə qədər dəyişir. Müddəti keçən yol hərəkəti polisində bitmə tarixindən etibarən hər 30 gün üçün %5 qalma tətbiq olunur və bu qalma ən çox %50-yə qədər çıxa bilər. Kaskoya uzun müddət fasilə vermək də endirim hüququnu itirdirə bilər.
İki əlavə qoruma aləti düşünülə bilər. Birincisi zərərsizlik qoruma zəmanəti: bəzi şirkətlər bu zəmanəti alan sığortalılarda zərər belə olsa endirimi davam etdirir. İkincisi, zərər keçmişinizi e-Devlet üzərindəki polis və zərər məlumatı sorğulama xidmətindən yoxlamaq; hansı zərərlərin qeydə alındığını bilmədən doğru qərar verə bilməzsiniz.
Nəticə: qərar bir formulaya, yox balansə əsaslanır
Kiçik zərərdə kasko bildirmək və ya bildirməmək universal cavabı olan bir sual deyil; prim bazası, endirim pilləniz, zərərin xarakteri və polisinizin xüsusi şərtləri nəticəni dəyişdirir. Bələdçimiz açıqdır: əvvəlcə təmir qiymətini öyrənin, sonra endirim itkinizi hesablayın, iki rəqəmi müqayisə edin və mini təmir ilə rücu imkanlarını mütləq yoxlayın. Kiçik cızıqlar üçün çox vaxt fayl açırtmamaq, zərərsizlik pillənizi səbrlə yuxarı daşımaq uzun müddətə qazandırır. Amma real bir zərər, prim artışını gözə alıb polisinizin işini görməsinə icazə verməkdir. Kasko məhz bu balansı qurmaq üçün vardır.
Mənbələr
- Kasko Zərərsizlik Endirimi Nədir, Necə İstifadə Olunur?
- Kasko Zərərsizlik Endirimi: Üstünlükləri, Qoruma və Sorğulama
- Zərərsizlik Endirimi Haqqında Bilməli Olduğunuzlar
- Kasko Hesablama: Prmini Aşağı Salan 9 Faktor
- Zərərsizlik Endirimi Nədir? Yol Hərəkəti və Kaskoda Üstünlükləri
- Kasko Nələri Əhatə Edir və Hansı Hallarda Ödəniş Edir?
- Yol Hərəkəti və Kasko Sığortası Zərərsizlik Pilləri
- Kasko Zərərsizlik Endirimi və Pilləri (2026)