هل من المنطقي تقديم الأضرار الصغيرة عبر تأمين الكاسكو؟
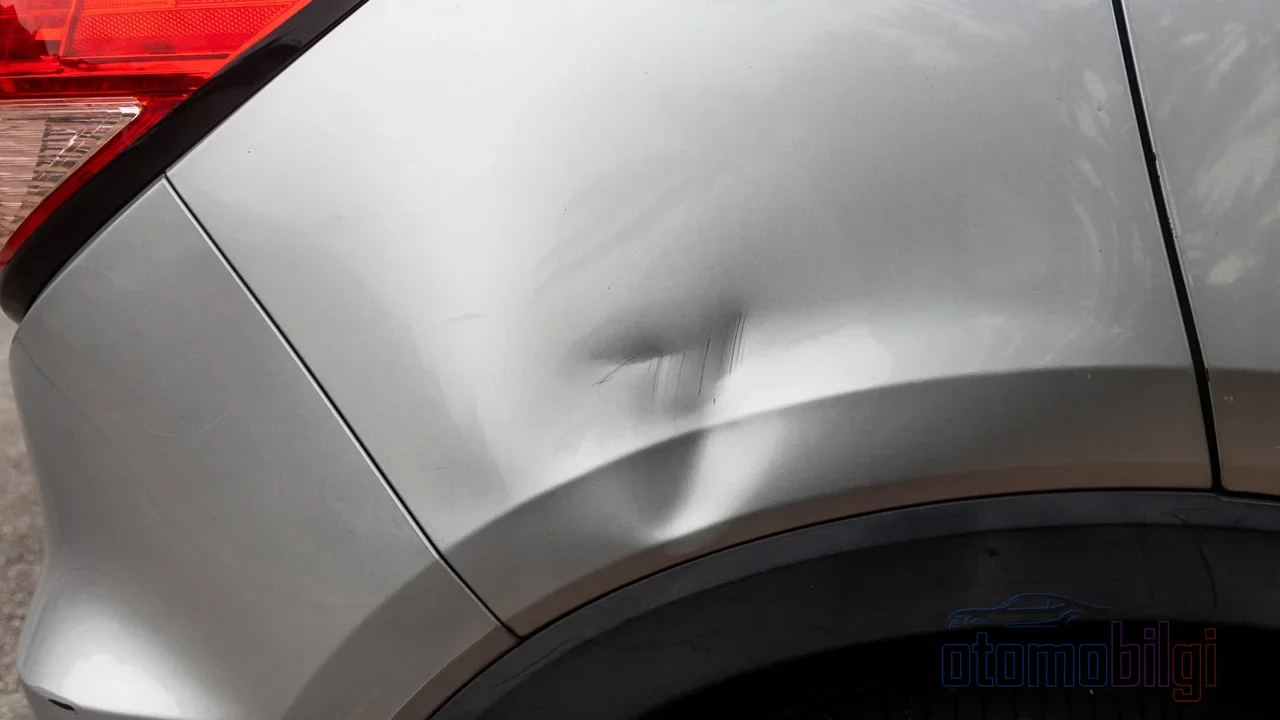
انبعاج في مصدّ السيارة، خدش في الباب، تشقق في الزجاج... الضرر صغير، لكن القرار ليس كذلك. لديك وثيقة تأمين شامل، وإذا أبلغت عن الضرر ستتحمل شركة التأمين تكلفة الإصلاح؛ لكن في المقابل ستفقد جزءاً أو كل خصم الخلو من الحوادث الذي اكتسبته. وسيتشكل قسط السنة التالية وفقاً لذلك. أي أن مبلغ 3-4 ألف ليرة تدفعها من جيبك اليوم وترفض ذلك، قد يعود إليك بزيادة من خلال قيمة وثائق السنوات القليلة المقبلة. أو على العكس تماماً، قد تقلب محاولة تغطية مصروف كبير فعلاً من جيبك ميزانيتك رأساً على عقب. سؤال "هل الإبلاغ عن ضرر صغير في التأمين الشامل منطقي؟" يتطلب حساباً أكبر مما يبدو.
في هذه المقالة سنقوم بذلك الحساب خطوة بخطوة معاً: سنتناول كيفية عمل خصم الخلو من الحوادث، وكيف يُرجع ملف ضرر واحد درجتك إلى الوراء، وهل توجد مخرج مثل الإصلاح المصغر، والأهم من ذلك طريقة مقارنة بسيطة يمكنك تطبيقها في خمس دقائق لحظة اتخاذ القرار.
كيف يعمل خصم الخلو من الحوادث؟
يمنح التأمين الشامل خصماً في القسط للسائق الذي لا ينشئ أي سجل ضرر طوال فترة الوثيقة. يتم هذا الخصم على مراحل؛ فكل سنة خالية من الحوادث تنتقل بها إلى درجة أعلى. التطبيق الشائع هو كالتالي: في التجديد الأول بعد سنة خلو من الحوادث خصم 30%، وفي السنة الثانية 40%، وفي السنة الثالثة 50%، وفي السنة الرابعة 60%، وفي السنة الخامسة وما بعدها خصم 65%. وتوجد أيضاً تعريفات قد يبدأ فيها خصم السنة الأولى بنحو 20% حسب الشركة؛ ولأن التأمين الشامل منتج بتعريفة حرة، تتغير النسب من شركة إلى أخرى.
نقطة مهمة: إذا أبلغت عن ضرر لا تُكتب على وثيقتك أي عقوبة إضافية، أي أن القسط لا يزيد "زيادة إضافية". غير أن نسبة الخصم لديك تنخفض؛ فمثلاً تتراجع من درجة 50% إلى درجة 40%، والفرق بينهما يعني دفع قسط أكبر في السنة التالية. خسارتك ليست عقوبة، بل تناقص الميزة المتراكمة. اعتباراً من عام 2026، يُعرَّف حق الدرجة للسائق مباشرة وليس للسيارة؛ فحتى إذا غيّرت سيارتك يبقى الخصم المتراكم معك. وهذا يجعل تكلفة فقدان الدرجة أكثر شخصية.
أبرز النقاط
- خصم الخلو من الحوادث في التأمين الشامل يصل بعد خمس سنوات حتى 65%.
- فتح ملف ضرر يعني فقدان الخصم، أي قسط أعلى في السنة التالية.
- دفع الضرر من جيبك يحافظ على خصم الخلو من الحوادث.
- تغطية الإصلاح المصغر يمكنها إصلاح الخدوش والانبعاجات الصغيرة دون فتح ملف.
- اعتباراً من عام 2026، تُعرَّف درجات الخلو من الحوادث للسائق وتنتقل معه حتى عند تغيير السيارة.
كم يُرجع ملف الضرر الواحد درجتك إلى الوراء؟
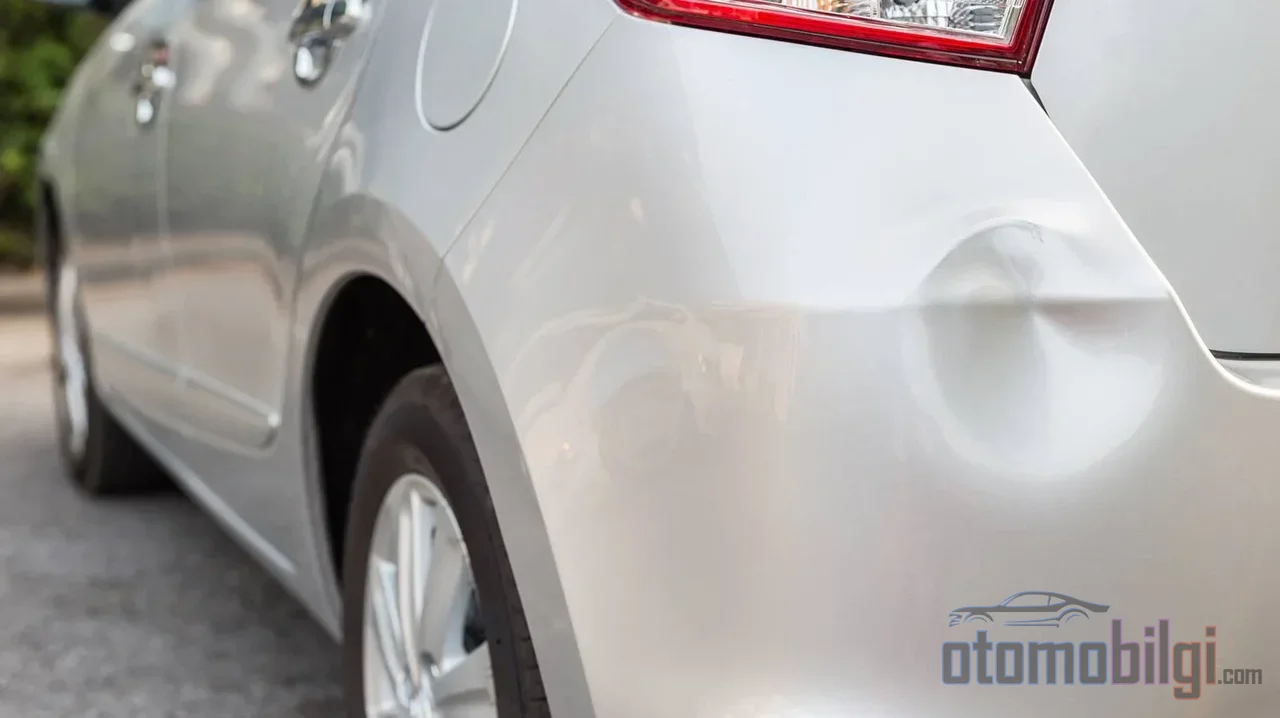
عندما تطالب بتعويض في التأمين الشامل، تتراجع عادة درجة واحدة أو عدة درجات إلى الوراء. إذا كنت في درجة خصم 65% وفتحت ملفاً بسبب خدش صغير، فقد تدفع في السنة التالية قسطاً من درجة 50% أو أقل. في فترة يكون فيها أساس القسط مرتفعاً، يمكن لفرق خصم بين 10% و15% أن يوازي وحده فاتورة إصلاح صغيرة.
نفس المنطق يعمل بشكل أقسى في تأمين المرور. في تأمين المرور، السنوات الخالية من الحوادث من الدرجة 5 إلى الدرجة 8. مع تقديم خصومات متدرجة بنسبة %15 و%30 و%45 و%50، فإن سنوات الحوادث الخاسرة ستأخذك للأسفل دون مفاجآت: في الدرجات الأدنى، يمكن أن يرتفع زيادة القسط من %50 إلى %200. في بوليصة تُغلق عامها الأول بحادث، يتغير معدل الزيادة حسب التعرفة؛ تتراوح الأرقام المعتمدة بين %45 و%50، وتتضاعف الزيادة في السنوات الخاسرة المتتالية. نظراً لأن آلية الدرجات في كل من بوليصة الحوادث الشاملة وتأمين المرور تؤثران على أساس القسط في الوقت نفسه، فإن قسط التأمين الشامل الخاص بك يثقل أيضاً بشكل غير مباشر.
ما هي الحالات التي تُبطل الخصم، وما هي الحالات التي لا تُبطلها؟
التعرض لحادث به خطأ منك والحصول على دفعة من تأمينك الخاص، أو المطالبة بتعويض عن أضرار صغيرة خارج نطاق الإصلاح المصغر، أو الضرر الكلي الناتج عن السرقة أو الحريق، أو الحصول على دفعة عن ضرر وقوف، أو أضرار الكوارث الطبيعية في غياب تغطية الحماية الخاصة، قد تُبطل الخصم. في المقابل، في الحوادث التي يكون فيها الطرف الآخر مخطئاً بنسبة 100% ويُثبت الخطأ بوثائق رسمية، يُعوَّض ضررك من تأمين الطرف الآخر؛ ولن يتأثر درج خلوك من الحوادث. كما أنه إذا تحملت تكلفة الضرر من جيبك دون قيدها على البوليصة، فإن خصمك يبقى قائماً كما هو لأنه لم يُفتح ملف حادث. في بعض الشركات، لا تُبطل أضرار مثل كسر الزجاج وسرعة الراديو-سي دي الخصم مرة واحدة؛ وعليك التحقق من ذلك من الشروط الخاصة في بوليصتك.
الإصلاح المصغر: الطريق الهادئ للخروج من الأضرار الصغيرة
تغطية الإصلاح المصغر التي دخلت معظم البوالص في السنوات الأخيرة هي الترياق تماماً لحظة اتخاذ هذا القرار. تُصلَّح الأضرار الصغيرة مثل الخدوش الطفيفة وانبعاجات المصد وهيكل السيارة وشقوق الزجاج دون فتح ملف حادث؛ لا يُدخل مبلغ الضرر أو سجل الحادث في نظام SBM، وبالتالي يُحافظ على درج خلوك من الحوادث. حد الإصلاح المصغر يتغير حسب الشركة والبوليصة؛ وتُطبَّق في بعض البوالص حدود مثل 1.500-2.000 TL. عند استبدال الزجاج أو إصلاحه ضمن نطاق الإصلاح المصغر، لا يؤثر ذلك على سجل الخلو من الحوادث.
هناك نقطتان يجب الانتباه إليهما. أولاً، تأثير الإصلاح المصغر على سجل الخلو من الحوادث يختلف من بوليصة إلى أخرى؛ بعض الشركات تقدم هذه الخدمة دون إبطال الخصم، وفي بعض التطبيقات قد تُبطل المطالبة بتعويض عن أضرار خارج التغطية الخصم. ثانياً، إذا لم تتضمن بوليصتك هذه التغطية، فإن جعل إصلاح الأضرار الصغيرة على نفقتك الخاصة بسعر مخفض في ورشات التابعة لتأمين الشركات باتفاقية يُعد طريق حماية معقولاً.
الحساب الذي يجب عمله لحظة القرار: فحص من أربع خطوات
في الأيام القديمة، كان هذا القرار يُتخذ بالكامل بالحدس؛ فبعضهم يُبلّغ عن كل خدش فوراً، وبعضهم يدفع من جيبه لسنوات. الآن لدينا إطار رقمي، ويمكنك توضيح القرار في أربع خطوات:
- اعرف تكلفة الإصلاح. اطلب سعراً من الورشة التابعة أو من هيكلي مستقل لانبعاج أو خدش بسيط. سيكون لديك رقم تقريبي دون الذهاب إلى الخبير.
- قدّر خسارتك في الخصم. اسأل وكيلك عن نسبة الخصم في بوليصتك وتأثير التراجع درجة واحدة على قسطك. اضرب فرق الخصم الذي ستخسره في أساس القسط لتجد التكلفة الإضافية السنوية التقريبية.
- قارن الرقمين. إذا كانت تكلفة الإصلاح أقل من القسط الإضافي الذي ستدفعها لعام أو عامين، فمن المنطقي عدم الإبلاغ؛ وإذا كانت أعلى، فالإبلاغ هو الصواب.
- تحقق من البدائل. هل لديك تغطية إصلاح صغير، وكم يبلغ حدّها؟ هل نشأ الضرر عن خطأ الطرف الآخر، وهل هناك إمكانية للرجوع عليه؟ قد تغير هذه الأسئلة الإجابة.
جوهر هذا الحساب هو التالي: إذا كان الضرر الصغير لا يتجاوز مبلغ الخصم الذي ستخسره، فعدم الإبلاغ أرخص على المدى الطويل. لكن إذا تجاوزت تكلفة الضرر خسارة الخصم بشكل واضح، فلا ينبغي البخل؛ فتكاليف الإصلاح اليوم قد تخرج أعلى من المتوقع، والسبب الوجودي للتأمين الشامل هو تحميل وثيقة التأمين المخاطر الكبيرة والمتوسطة.
التفاصيل الدقيقة لحماية الخصم
خصم عدم المطالبة مرتبط بالشخص؛ ويستمر حتى إذا غيّرت السيارة أو الشركة. قابل للنقل بين الزوجين، لكنه لا ينتقل إلى أفراد الأسرة الآخرين ولا ينتقل إلى الورثة عند الوفاة. أما تفويت مدة التجديد فقد يؤدي إلى فقدان الخصم؛ فالتسامح لدى الشركات يتراوح من يوم واحد إلى ستة أشهر، بل حتى إلى سنة. في وثيقة التأمين الإلزامي منتهية الصلاحية تُطبق زيادة قدرها 5% لكل 30 يوماً من تاريخ الانتهاء، ويمكن أن تصل هذه الزيادة إلى 50% كحد أقصى. كما أن الانقطاع الطويل عن التأمين الشامل قد يؤدي إلى فقدان حق الخصم.
يمكن التفكير في أداة حماية إضافيتين. الأولى تغطية حماية عدم المطالبة: بعض الشركات تُبقي الخصم قائماً لدى المؤمن عليهم الذين اشتروا هذه التغطية حتى مع وجود مطالبات. والثانية، التحقق من سجل مطالباتك عبر خدمة الاستعلام عن الوثائق والمطالبات على بوابة e-Devlet؛ فلا يمكنك اتخاذ القرار الصحيح دون معرفة المطالبات التي تم تسجيلها.
الخلاصة: القرار يستند إلى توازن، لا إلى صيغة
الإبلاغ أو عدم الإبلاغ عن الضرر الصغير في التأمين الشامل ليس سؤالاً له إجابة واحدة تنطبق على الجميع؛ فأساس القسط، ودرجة الخصم التي أنت عليها، وطبيعة الضرر، والشروط الخاصة بوثيقتك هي التي تغيّر النتيجة. دليلنا واضح: تعرف أولاً سعر الإصلاح، ثم احسب خسارة الخصم لديك، وقارن الرقمين، وتحقق حتماً من إمكانات الإصلاح الصغير والرجوع. عدم فتح ملف غالباً بالنسبة للخدوش الطفيفة، ونقل درجة عدم المطالبة لديك صبوراً نحو الأعلى، يحقق مكسباً على المدى الطويل. أما الضرر الحقيقي، فيعني تحمل زيادة القسط والسماح لوثيقتك بالقيام بعملها. فالتأمين الشامل موجود أساساً لإقامة هذا التوازن بالضبط.
المصادر
- ما هو خصم عدم المطالبة في التأمين الشامل وكيف يُستفاد منه؟
- خصم عدم المطالبة في التأمين الشامل: المزايا والحماية والاستعلام
- ما يجب معرفته عن خصم عدم المطالبة
- حساب التأمين الشامل: 9 عوامل تخفض قسطك
- ما هو خصم عدم المطالبة؟ مزاياه في التأمين الإلزامي والشامل
- ما الذي يغطيه التأمين الشامل وفي أي الحالات يدفع؟
- درجات عدم المطالبة في تأمين المرور والشامل
- خصم عدم المطالبة في التأمين الشامل ودرجاته (2026)