¿Vale la pena reclamar los daños pequeños al seguro a todo riesgo?
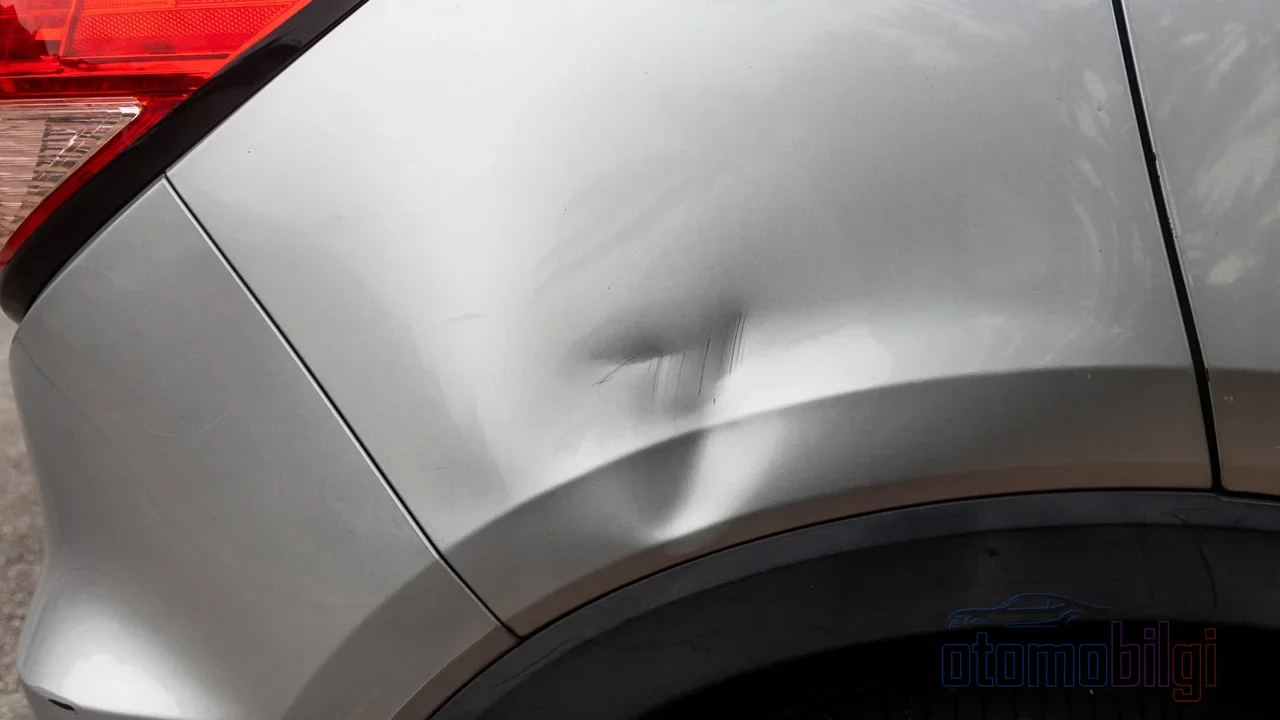
El hundimiento en el parachoques del coche, el rayón en la puerta, la grieta en el cristal... El daño es pequeño, pero la decisión no lo es. Tienes una póliza a todo riesgo y, si reportas el daño, la aseguradora cubrirá la reparación; a cambio, perderás una parte o la totalidad del descuento por no siniestralidad que has acumulado. La prima del próximo año se configurará en consecuencia. Es decir, los 3-4 mil liras que hoy te niegas a pagar de tu bolsillo pueden volver a ti con creces a través del coste de las pólizas de los próximos años. O, por el contrario, intentar cubrir un gasto realmente grande de tu propio bolsillo puede desequilibrar tu presupuesto. La pregunta de si es lógico reportar un daño pequeño al seguro a todo riesgo requiere más cálculos de los que parece.
En este artículo haremos ese cálculo juntos, paso a paso: veremos cómo funciona el descuento por no siniestralidad, cómo un expediente de siniestro te hace retroceder de nivel, si existen salidas como la mini reparación y, lo más importante, un método de comparación simple que podrás aplicar en cinco minutos al momento de decidir.
¿Cómo funciona el descuento por no siniestralidad?
El seguro a todo riesgo otorga un descuento en la prima al conductor que no registra siniestros durante el período de la póliza. Este descuento se aplica por niveles; cada año sin siniestros te hace subir un nivel. La práctica habitual es la siguiente: en la renovación tras un año sin siniestros, un descuento de %30, el segundo año %40, el tercer año %50, el cuarto año %60, y a partir del quinto año un descuento de %65. También existen tarifas en las que el descuento del primer año puede comenzar en torno al %20 según la compañía; como el seguro a todo riesgo es un producto de tarifa libre, las tasas varían de una compañía a otra.
Un punto importante: si reportas un siniestro, no se añade ninguna penalización adicional a tu póliza, es decir, la prima no aumenta "de más". Sin embargo, tu porcentaje de descuento disminuye; por ejemplo, retrocedes del nivel de %50 al nivel de %40, y la diferencia implica que pagarás una prima más alta el año siguiente. Tu pérdida no es una penalización, sino la disminución de una ventaja acumulada. A partir de 2026, el derecho de nivel se define directamente al conductor, no al vehículo; incluso si cambias de coche, el descuento acumulado se queda contigo. Esto hace que el coste de la pérdida de nivel sea aún más personal.
Lo más destacado
- En el seguro a todo riesgo, el descuento por no siniestralidad alcanza hasta el %65 después de cinco años.
- Abrir un expediente de siniestro y perder el descuento significa una prima más alta el año siguiente.
- Pagar el daño de tu bolsillo protege tu descuento por no siniestralidad.
- La cobertura de mini reparación puede arreglar pequeños rayones y hundimientos sin abrir un expediente.
- Desde 2026, los niveles por no siniestralidad se definen al conductor y se trasladan con él aunque cambie de vehículo.
¿Cuánto te hace retroceder un expediente de siniestro?
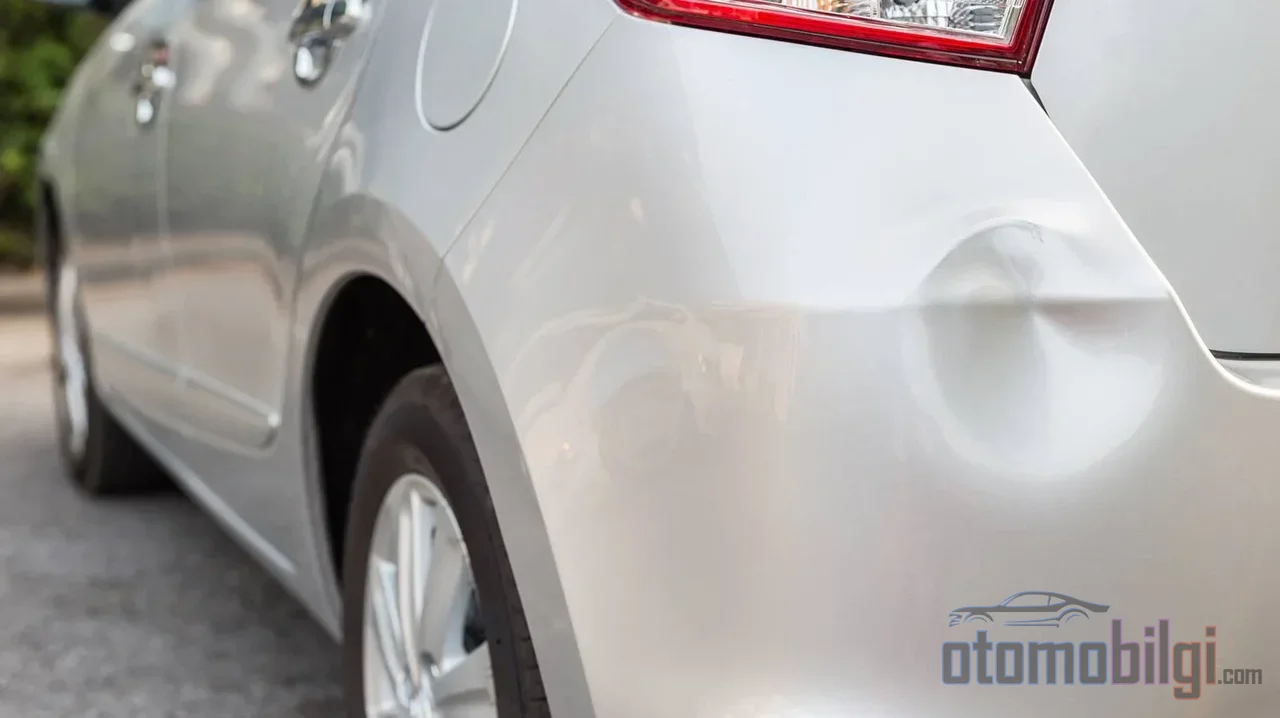
Cuando reclamas una indemnización en el seguro a todo riesgo, generalmente retrocedes uno o varios niveles. Si estás en el nivel de descuento del %65 y abres un expediente por un pequeño rayón, al año siguiente podrías pagar una prima desde un nivel de %50 o inferior. En un período con una base de prima alta, una diferencia de descuento de entre el %10 y el %15 puede equivaler por sí sola a la factura de una pequeña reparación.
La misma lógica funciona de manera más dura en el seguro de tráfico. En el seguro de tráfico, los años sin siniestros van desde el nivel 5. hasta el nivel 8. escala ofrece descuentos escalonados del 15%, 30%, 45% y 50%, mientras que los años con siniestro no le sorprenden a la baja: en los escalones inferiores, el aumento de la prima puede ir del 50% hasta el 200%. En una póliza que cierra el primer año con siniestro, la tasa de aumento varía según la tarifa; hay cifras entre el 45% y el 50% en circulación, y en años consecutivos con siniestro el aumento se multiplica. Como los mecanismos de escalones del seguro de daños propios y del seguro de tráfico afectan simultáneamente a la base de la prima, su prima del seguro de daños propios también se agrava indirectamente.
¿Qué situaciones anulan el descuento y cuáles no?
Verse involucrado en un accidente con culpa y recibir un pago de su propio seguro, solicitar una indemnización por daños pequeños fuera de la cobertura de mini reparación, la pérdida total por robo o incendio, recibir un pago por daño en estacionamiento y los daños por desastres naturales, si no cuenta con la cobertura de protección especial, pueden anular el descuento. En cambio, en accidentes donde la otra parte tiene el cien por ciento de la culpa y la culpa queda fijada con documentos oficiales, su daño es indemnizado por el seguro de la otra parte; su escalón de no siniestro no se ve afectado. Además, si cubre el gasto del daño de su propio bolsillo sin repercutirlo a la póliza, como no se abre un expediente, su descuento continúa intacto. En algunas empresas, daños como la rotura de cristales o el robo de radio-CD tampoco anulan el descuento una sola vez; debe verificarlo en las condiciones particulares de su póliza.
Mini reparación: la salida silenciosa para los daños pequeños
La cobertura de mini reparación, incluida en la mayoría de las pólizas en los últimos años, es justo el antídoto para ese momento de decisión. Los daños pequeños como rayones leves, abolladuras de parachoques y carrocería, o grietas en el cristal se reparan sin abrir un expediente de siniestro; no se registra importe de daño ni registro de accidente en el sistema SBM, por lo que su escalón de no siniestro queda protegido. El límite de la mini reparación varía según la empresa y la póliza; en algunas pólizas se aplican límites de 1.500-2.000 TL. Cuando el reemplazo o la reparación del cristal se realiza dentro de la mini reparación, no afecta la no siniestralidad.
Hay dos puntos a tener en cuenta. Primero, el efecto de la mini reparación sobre la no siniestralidad varía de una póliza a otra; algunas empresas ofrecen este servicio sin anular el descuento, mientras que en algunas aplicaciones, solicitar una indemnización por daños fuera de la cobertura puede anular el descuento. Segundo, si su póliza no incluye esta cobertura, hacer reparar los daños pequeños de su bolsillo a precio con descuento en los talleres concertados de la aseguradora es una vía de protección razonable.
El cálculo a hacer en el momento de la decisión: un control de cuatro pasos
En los viejos tiempos esta decisión se tomaba puramente por instinto; algunos notificaban cada rayón de inmediato, otros pagaban de su bolsillo durante años. Ahora tenemos un marco numérico y puede aclarar la decisión en cuatro pasos:
- Averigüe el coste de la reparación. Pida un presupuesto en un taller concertado o a un carrocerista independiente por una pequeña abolladura o rayón. Será una cifra aproximada sin necesidad de ir al perito.
- Estime la pérdida de su descuento. Pregunte a su agente cuál es su porcentaje de descuento en la póliza y el efecto sobre su prima de retroceder un escalón. Multiplique la diferencia de descuento que perderá por la base de la prima para encontrar el coste anual adicional aproximado.
- Compare los dos importes. Si el costo de reparación es menor que la prima adicional que pagaría durante uno o dos años, conviene no declararlo; si es mayor, es lógico declararlo.
- Verifique las alternativas. ¿Tiene cobertura de reparación menor y de qué límite? ¿El daño se produjo por culpa de la otra parte, existe posibilidad de reclamación? Estas preguntas pueden cambiar la respuesta.
La esencia de este cálculo es la siguiente: si un daño pequeño no supera el importe del descuento que perdería, no declararlo es más barato a largo plazo. Pero si el costo del daño supera claramente la pérdida de descuento, no hay que ser tacaño; los costos de reparación de hoy pueden salir más altos de lo previsto y la razón de ser del seguro de daños propios es, precisamente, trasladar los riesgos grandes y medianos a la póliza.
Los detalles finos de proteger el descuento
El descuento por ausencia de siniestros está ligado a la persona; persiste aunque cambie de vehículo o de aseguradora. Es transferible entre cónyuges, pero no pasa a otros familiares ni se transmite a los herederos en caso de fallecimiento. Perder el plazo de renovación, en cambio, puede provocar la pérdida del descuento; la tolerancia de las aseguradoras varía de un día a seis meses, e incluso hasta un año. En una póliza de responsabilidad civil vencida se aplica un recargo del 5% por cada 30 días desde la fecha de vencimiento, y este recargo puede llegar como máximo al 50%. Pausar durante mucho tiempo el seguro de daños propios también puede hacer perder el derecho al descuento.
Se pueden considerar dos herramientas adicionales de protección. La primera es la cobertura de protección por ausencia de siniestros: algunas aseguradoras mantienen el descuento para los asegurados que contratan esta cobertura, incluso si hay un siniestro. La segunda es revisar su historial de siniestros a través del servicio de consulta de pólizas e información de siniestros de e-Devlet; sin saber qué siniestros quedaron registrados no puede tomar la decisión correcta.
Conclusión: la decisión no se basa en una fórmula, sino en un equilibrio
Declarar o no un daño pequeño al seguro de daños propios no es una pregunta con respuesta universal; la base de la prima, su escalón de descuento, la naturaleza del daño y las condiciones particulares de su póliza cambian el resultado. Nuestra guía es clara: primero averigüe el precio de la reparación, luego calcule su pérdida de descuento, compare los dos importes y no olvide verificar la cobertura de reparación menor y las posibilidades de reclamación. Para arañazos menores, no abrir expediente la mayoría de las veces y hacer subir con paciencia su escalón de ausencia de siniestros compensa a largo plazo. Pero ante un daño real, la respuesta es asumir el aumento de prima y dejar que su póliza haga su trabajo. El seguro de daños propios existe precisamente para establecer ese equilibrio.
Fuentes
- Qué es el descuento por ausencia de siniestros en el seguro de daños propios y cómo aprovecharlo
- Descuento por ausencia de siniestros en el seguro de daños propios: ventajas, protección y consulta
- Lo que debe saber sobre el descuento por ausencia de siniestros
- Cálculo del seguro de daños propios: 9 factores que reducen su prima
- ¿Qué es el descuento por ausencia de siniestros? Ventajas en el seguro de responsabilidad civil y de daños propios
- ¿Qué cubre el seguro de daños propios y en qué casos paga?
- Escalones de ausencia de siniestros en el seguro de responsabilidad civil y de daños propios
- Descuento por ausencia de siniestros y sus escalones en el seguro de daños propios (2026)