آیا گرفتن خسارتهای کوچک از بیمه بدنه منطقی است؟
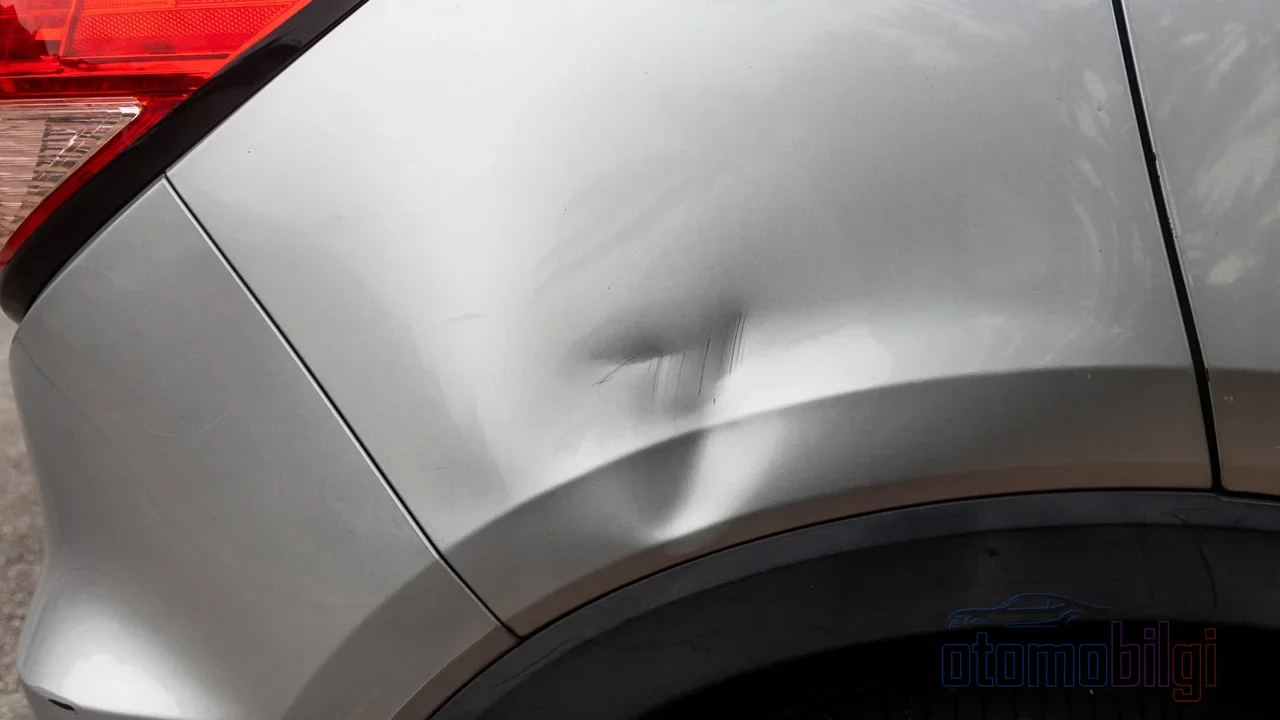
گودی در سپر خودرو، خطوخش روی در، ترک روی شیشه... خسارت کوچک است، اما تصمیم اینطور نیست. بیمهنامه بدنه دارید و در صورت اعلام خسارت، شرکت بیمه هزینه تعمیر را میپردازد؛ اما در عوض بخشی یا تمام تخفیف عدم خسارت خود را از دست خواهید داد. حق بیمه سال بعد بر همین اساس شکل میگیرد. یعنی همان 3-4 هزار لیر که امروز از پرداخت نقدی آن سر باز زدهاید، ممکن است از محل هزینه بیمهنامه سالهای آینده بیش از اندازه به شما بازگردانده شود. یا برعکس، تلاش برای پرداخت یک هزینه واقعاً بزرگ از جیب خود میتواند بودجهتان را بههم بریزد. پرسش اینکه آیا اعلام خسارت بدنه در خسارتهای کوچک منطقی است یا نه، بیش از آنچه به نظر میرسد محاسبه لازم دارد.
در این مقاله آن محاسبه را قدمبهقدم با هم انجام خواهیم داد: به نحوه کارکرد تخفیف عدم خسارت، نحوه عقبگرداندن پله شما با یک پرونده خسارت، وجود یا عدم راههای خروجی مانند تعمیر جزئی و مهمتر از همه به یک روش مقایسه ساده که میتوانید در لحظه تصمیم در پنج دقیقه به کار ببرید، نگاه خواهیم کرد.
تخفیف عدم خسارت چگونه کار میکند؟
بیمه بدنه به رانندگی که در طول دوره بیمهنامه سابقه خسارت ایجاد نکرده باشد، تخفیف حق بیمه میدهد. این تخفیف بهصورت پلهای اعمال میشود؛ هر سال بدون خسارت، یک پله بالاتر میروید. رویه رایج چنین است: در تمدید یک سال بدون خسارت %30، سال دوم %40، سال سوم %50، سال چهارم %60 و سال پنجم و پس از آن تخفیف %65. برخی تعرفهها نیز وجود دارند که بسته به شرکت، تخفیف سال اول از حدود %20 شروع میشود؛ چون بیمه بدنه محصولی با تعرفه آزاد است، نرخها از شرکتی به شرکت دیگر متفاوت است.
یک نکته مهم: اگر خسارت اعلام کنید، جریمه اضافی به بیمهنامه شما اضافه نمیشود، یعنی حق بیمه «اضافی» افزایش نمییابد. با این حال، نرخ تخفیف شما کاهش مییابد؛ مثلاً از پله %50 به پله %40 پس میروید و این اختلاف به معنای پرداخت حق بیمه بیشتر در سال بعد است. زیان شما جریمه نیست، بلکه کاسته شدن از مزیت انباشتهشده است. از سال 2026 به بعد، حق پله مستقیماً به راننده تعلق میگیرد نه به خودرو؛ حتی اگر خودرو را عوض کنید، تخفیف انباشته با شما باقی میماند. این امر هزینه از دست رفتن پله را شخصیتر میکند.
نکات برجسته
- تخفیف عدم خسارت در بیمه بدنه پس از پنج سال تا %65 میرسد.
- کاهش تخفیف پس از باز شدن پرونده خسارت، یعنی حق بیمه بالاتر در سال بعد.
- پرداخت نقدی خسارت، تخفیف عدم خسارت شما را حفظ میکند.
- پوشش تعمیر جزئی، بدون باز شدن پرونده خطوخشها و گودیهای کوچک را تعمیر میکند.
- از سال 2026 به بعد، پلههای عدم خسارت به راننده تعلق میگیرد و حتی با تغییر خودرو، همراه راننده منتقل میشود.
یک پرونده خسارت پله شما را چقدر عقب میبرد؟
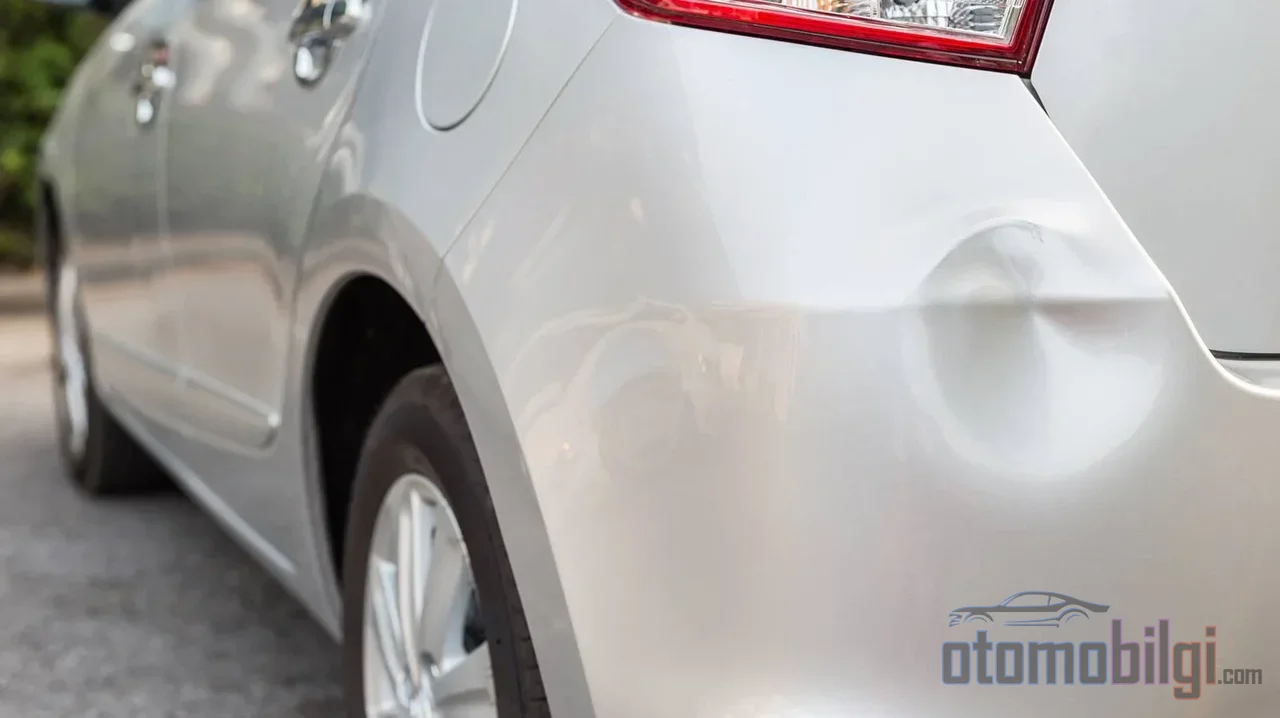
در بیمه بدنه هنگام مطالبه غرامت، معمولاً یک یا چند پله به عقب میافتید. اگر در پله تخفیف %65 باشید و برای یک خطوخش کوچک پرونده باز کنید، ممکن است سال بعد با پله %50 یا پایینتر حق بیمه بپردازید. در دورهای که پایه حق بیمه بالاست، یک اختلاف تخفیف بین %10 تا %15 بهتنهایی میتواند معادل یک فاکتور تعمیر کوچک باشد.
همین منطق در بیمه شخص ثالث سختگیرانهتر عمل میکند. در بیمه شخص ثالث، سالهای بدون خسارت از پله 5. به پله 8. پلهها به ترتیب 15 درصد، 30 درصد، 45 درصد و 50 درصد تخفیف ارائه میدهند، در حالی که سالهای خسارتدار شما را بدون غافلگیری به پایین میکشند: در پلههای پایینتر، افزایش حق بیمه میتواند از 50 درصد تا 200 درصد برسد. در بیمهنامهای که سال اول با خسارت بسته شود، نرخ افزایش بسته به تعرفه متفاوت است؛ ارقامی در بازه 45 تا 50 درصد در گردش است و در سالهای خسارتدار متوالی، افزایش چند برابر میشود. از آنجا که سازوکار پلهای در بیمه بدنه و بیمه شخص ثالث هر دو همزمان بر مبنای حق بیمه اثر میگذارند، حق بیمه بدنه شما نیز به طور غیرمستقیم سنگینتر میشود.
چه شرایطی تخفیف را از بین میبرد و چه شرایطی نمیبرد؟
درگیر شدن در تصادف با تقصیر خودتان و دریافت غرامت از بیمه خود، مطالبه خسارت برای آسیبهای کوچک خارج از پوشش تعمیرات خرد، خسارت کلی ناشی از سرقت یا آتشسوزی، دریافت غرامت برای خسارت پارک، و خسارتهای بلایای طبیعی در صورت نداشتن پوشش محافظت ویژه میتوانند تخفیف را از بین ببرند. در مقابل، در تصادفهایی که طرف مقابل صد درصد مقصر است و تقصیر با اسناد رسمی ثابت شده باشد، خسارت شما از بیمه طرف مقابل جبران میشود؛ و پله بدون خسارت شما تحت تاثیر قرار نمیگیرد. همچنین اگر هزینه خسارت را بدون ثبت آن در بیمهنامه از جیب خود بپردازید، چون پروندهای تشکیل نمیشود، تخفیف شما به قوت خود باقی میماند. در برخی شرکتها خسارتهایی مانند شکستن شیشه و سرقت رادیو-CD نیز برای یک بار تخفیف را از بین نمیبرند؛ اما باید این موضوع را از شرایط ویژه بیمهنامه خود تایید کنید.
تعمیرات خرد: راه خروج بیسروصدای خسارتهای کوچک
پوشش تعمیرات خرد که در سالهای اخیر به بیشتر بیمهنامهها اضافه شده، دقیقاً پادزهر همان لحظه تصمیم است. خسارتهای کوچکی مانند خطوخشهای ریز، فرورفتگی سپر و بدنه و ترک شیشه بدون تشکیل پرونده خسارت تعمیر میشوند؛ هیچ مبلغ خسارت یا رکورد تصادفی در سیستم SBM ثبت نمیشود و در نتیجه پله بدون خسارت شما محفوظ میماند. سقف تعمیرات خرد بسته به شرکت و بیمهنامه متفاوت است؛ در برخی بیمهنامهها حدودی مانند 1.500 تا 2.000 TL اعمال میشود. وقتی تعویض یا تعمیر شیشه در چارچوب تعمیرات خرد انجام شود، بر بدون خسارت بودن اثری ندارد.
دو نکته را باید در نظر داشت. نخست، تاثیر تعمیرات خرد بر بدون خسارت بودن از بیمهنامهای به بیمهنامه دیگر متفاوت است؛ برخی شرکتها این خدمت را بدون از بین بردن تخفیف ارائه میدهند و در برخی موارد، مطالبه غرامت برای خسارتهای خارج از پوشش میتواند تخفیف را از بین ببرد. دوم، اگر بیمهنامه شما این پوشش را ندارد، راه معقول محافظت این است که خسارتهای کوچک را با قیمت تخفیفی و از جیب خود در سرویسهای قراردادی شرکت بیمه تعمیر دهید.
محاسبه در لحظه تصمیم: بررسی چهار مرحلهای
در روزگار گذشته این تصمیم کاملاً بر اساس غریزه گرفته میشد؛ بعضیها هر خطوخشی را فوراً اعلام میکردند و بعضیها سالها از جیب خود میپرداختند. اما اکنون چارچوبی عددی در دست داریم و میتوانید تصمیم را در چهار مرحله روشن کنید:
- هزینه تعمیر را جویا شوید. برای فرورفتگی یا خطوخش کوچک از سرویس قراردادی یا یک صافکار مستقل قیمت بگیرید. قبل از رفتن به کارشناسی، یک رقم تقریبی به دست میآید.
- کاهش تخفیف خود را برآورد کنید. درصد تخفیف درجشده در بیمهنامه خود و اثر یک پله عقبرفتن بر حق بیمهتان را از کارگزار بپرسید. اختلاف تخفیفی را که از دست میدهید در مبنای حق بیمه ضرب کنید تا هزینه سالانه اضافی تقریبی را بیابید.
- دو رقم را مقایسه کنید. اگر هزینه تعمیر کمتر از اضافهپیمانهای باشد که یک یا دو سال خواهید پرداخت، اعلام نکردن؛ و اگر بیشتر بود، اعلام کردن منطقی است.
- گزینههای جایگزین را بررسی کنید. آیا پوشش تعمیر کوچک دارید و سقف آن چقدر است؟ آیا خسارت ناشی از تقصیر طرف مقابل بوده و امکان رجوع وجود دارد؟ پاسخ این پرسشها میتواند تصمیم را تغییر دهد.
جوهره این محاسبه این است: اگر خسارت کوچک از مبلغ تخفیفی که از دست میدهید بیشتر نباشد، اعلام نکردن در بلندمدت ارزانتر است. اما اگر مبلغ خسارت بهطور محسوس بالاتر از از دست دادن تخفیف باشد، نباید خسیسی کرد؛ زیرا هزینههای تعمیر امروز ممکن است از پیشبینیها بیشتر باشد و دلیل وجودی بیمه بدنه دقیقاً بارگذاری ریسکهای بزرگ و متوسط روی بیمهنامه است.
ظرافتهای حفظ تخفیف
تخفیف بدون خسارت به شخص تعلق دارد؛ حتی اگر خودرو یا شرکت را عوض کنید، باقی میماند. این تخفیف میان زوجین قابل انتقال است، اما به سایر اعضای خانواده منتقل نمیشود و در صورت فوت به ورثه نمیرسد. از دست دادن مهلت تمدید میتواند به از بین رفتن تخفیف منجر شود؛ تحمل شرکتها از یک روز تا شش ماه و حتی تا یک سال متغیر است. در بیمهنامه شخص ثالثی که مهلت آن گذشته باشد، از تاریخ انقضا به ازای هر 30 روز 5 درصد جریمه اضافه میشود و این جریمه حداکثر تا 50 درصد میرسد. وقفه طولانی در بیمه بدنه نیز میتواند موجب از دست رفتن حق تخفیف شود.
دو ابزار حفاظتی تکمیلی را میتوان در نظر گرفت. اول پوشش محافظت از تخفیف بدون خسارت: برخی شرکتها برای بیمهگذارانی که این پوشش را خریدهاند، حتی با وجود خسارت، تخفیف را حفظ میکنند. دوم، بررسی سابقه خسارت خود از طریق سرویس استعلام بیمهنامه و خسارت در درگاه دولت الکترونیک؛ بدون دانستن اینکه کدام خسارتها ثبت شدهاند، نمیتوانید تصمیم درستی بگیرید.
نتیجه: تصمیم بر یک فرمول نیست، بر تعادل استوار است
اینکه در خسارت کوچک بیمه بدنه را اعلام کنید یا نه، پرسشی با پاسخی جهانی نیست؛ مبنای پیمانه، پله تخفیف شما، ماهیت خسارت و شرایط خاص بیمهنامه شما نتیجه را تعیین میکند. راهنمای ما روشن است: ابتدا قیمت تعمیر را بپرسید، سپس از دست دادن تخفیف را محاسبه کنید، دو رقم را مقایسه کنید و حتماً امکانات تعمیر کوچک و رجوع را بررسی کنید. برای خط و خشهای جزئی، اغلب باز نکردن پرونده و صبورانه بالابردن پله بدون خسارت، در بلندمدت به سود شماست. اما در برابر یک خسارت واقعی، کار درست این است که افزایش پیمانه را بپذیرید و اجازه دهید بیمهنامهتان وظیفهاش را انجام دهد. بیمه بدنه دقیقاً برای برقراری همین تعادل وجود دارد.
منابع
- تخفیف بدون خسارت بیمه بدنه چیست و چگونه میتوان از آن استفاده کرد؟
- تخفیف بدون خسارت بیمه بدنه: مزایا، محافظت و استعلام
- چیزهایی که باید درباره تخفیف بدون خسارت بدانید
- محاسبه بیمه بدنه: 9 عاملی که پیمانه شما را کاهش میدهد
- تخفیف بدون خسارت چیست؟ مزایای آن در بیمه ثالث و بدنه
- بیمه بدنه چه چیزهایی را پوشش میدهد و در چه مواردی پرداخت میکند؟
- پلههای تخفیف بدون خسارت در بیمه ثالث و بدنه
- تخفیف بدون خسارت بیمه بدنه و پلههای آن (2026)