ऐच्छिक देयता बीमा किस काम आता है?
ट्रैफिक दुर्घटना रिपोर्ट पर हस्ताक्षर करने के बाद सबसे ज़्यादा याद रहने वाला वाक्य यह होता है: "मेरे पास बीमा है, कोई समस्या नहीं।" यह वाक्य आधा सही है। समस्या उस दिन शुरू होती है जब सामने वाले पक्ष को हुआ नुकसान उसकी मात्रा के अनुपात में बीमा पॉलिसी की सीमा को पार कर जाता है। 2026 में अनिवार्य ट्रैफिक बीमा प्रति वाहन भौतिक नुकसान पर 400.000 TL चुकाता है; जब आप किसी लग्ज़री गाड़ी के पीछे टकराते हैं, किसी दुकान की खिड़की तोड़ देते हैं या एक श्रृंखलाबद्ध दुर्घटना में तीन गाड़ियों को एक साथ नुकसान पहुँचाते हैं, तो यह राशि बहुत बड़ी लगती है, पर फिर भी कम पड़ सकती है। और जो हिस्सा कम पड़े, उसका बिल, यदि दोष आपका है, तो आपकी जेब से निकलता है। बिल्कुल इसी जगह पर एक ऐसा कवरेज सामने आता है, जिसका नाम पॉलिसियों की छोटी लाइनों में छिपा रहता है: ऐच्छिक वित्तीय दायित्व बीमा, जिसका सामान्य संक्षिप्त रूप इम्म (IMM) है।
इस पृष्ठ पर हम कदम-दर-कदम देखेंगे कि इम्म किस काम आता है, यह अनिवार्य ट्रैफिक बीमा की सीमाओं के साथ कैसे काम करता है, इसका प्रीमियम किस आधार पर तय होता है और यह कैस्को से अलग क्यों है। क्योंकि यह कवरेज अधिकांश ड्राइवरों के लिए नुकसान भुगतान के चरण तक आने तक ऐसी सुरक्षा है जिसके बारे में उन्हें खबर तक नहीं होती।
अनिवार्य ट्रैफिक बीमा की सीमाएँ कब कम पड़ती हैं?
पहले तस्वीर को स्पष्ट कर लें। अनिवार्य ट्रैफिक बीमा, 2026 की अवधि के अनुसार भौतिक नुकसान में प्रति वाहन 400.000 TL और प्रति दुर्घटना 800.000 TL चुकाता है। शारीरिक नुकसान में कार और टैक्सी के लिए प्रति व्यक्ति 3.600.000 TL और प्रति दुर्घटना 18.000.000 TL की सीमा तक पहुँचता है। 2025 में भौतिक नुकसान की सीमा 300.000 TL / 600.000 TL के स्तर पर थी; यानी हर साल टैरिफ अपडेट होता है, और एक महत्वपूर्ण कानूनी बारीकी यह है कि दुर्घटना की तारीख को लागू सीमा मान्य होती है - पॉलिसी बनाए जाने के वर्ष की नहीं।
कागज़ पर ये आँकड़े बड़े लगते हैं। लेकिन व्यवहार में पिछले वर्षों में वाहन मरम्मत की लागत इतने स्तर तक पहुँच गई है कि एक मध्यम सेगमेंट की कार के पिकअप ड्रॉअर वाले हिस्से में टक्कर होने पर, या उसकी फिक्स्चर, बंपर सेंसर और हेडलाइट यूनिट को छूने पर बिल जल्दी आधे मिलियन को पार कर सकता है। किसी लग्ज़री गाड़ी से टकराने पर 900.000 TL का नुकसान आम बात मानी जाती है। शारीरिक नुकसान वाला पक्ष और भी गंभीर है: गंभीर चोट में इलाज के खर्च और मुआवज़े की माँगें 2 मिलियन TL तक पहुँच सकती हैं।
यहाँ की महत्वपूर्ण प्रक्रिया यह है: बीमा कंपनी सीमा तक चुकाती है, लेकिन सीमा से ऊपर का नुकसान गायब नहीं हो जाता। सामने वाला पक्ष बाकी राशि दोषी वाहन के संचालक से - यानी आपसे - माँगता है। इसके अलावा, अनिवार्य ट्रैफिक बीमा नैतिक मुआवज़े की माँगों को बिल्कुल कवर नहीं करता; ये माँगें सीधे आप पर लागू होती हैं।
मुख्य बातें
- इम्म, अनिवार्य ट्रैफिक बीमा की सीमा से ऊपर के भौतिक और शारीरिक नुकसानों को कवर करने वाला एक वैकल्पिक कवरेज है।
- 2026 की भौतिक नुकसान सीमाएँ: प्रति वाहन 400.000 TL, प्रति दुर्घटना 800.000 TL।
- यदि सामने वाले पक्ष को 1.000.000 TL का नुकसान होता है तो ट्रैफिक बीमा 400.000 TL चुकाता है; बाकी 600.000 TL इम्म न होने पर ड्राइवर पर रह जाता है।
- नैतिक मुआवज़ा अनिवार्य बीमा के दायरे से बाहर है; इसे इम्म से केवल अतिरिक्त अनुबंध के साथ ही कवर किया जा सकता है।
- इम्म आपकी अपनी गाड़ी की मरम्मत नहीं करवाता - वह काम कैस्को का है।
ऐच्छिक वित्तीय देयता बीमा कैसे काम करता है?
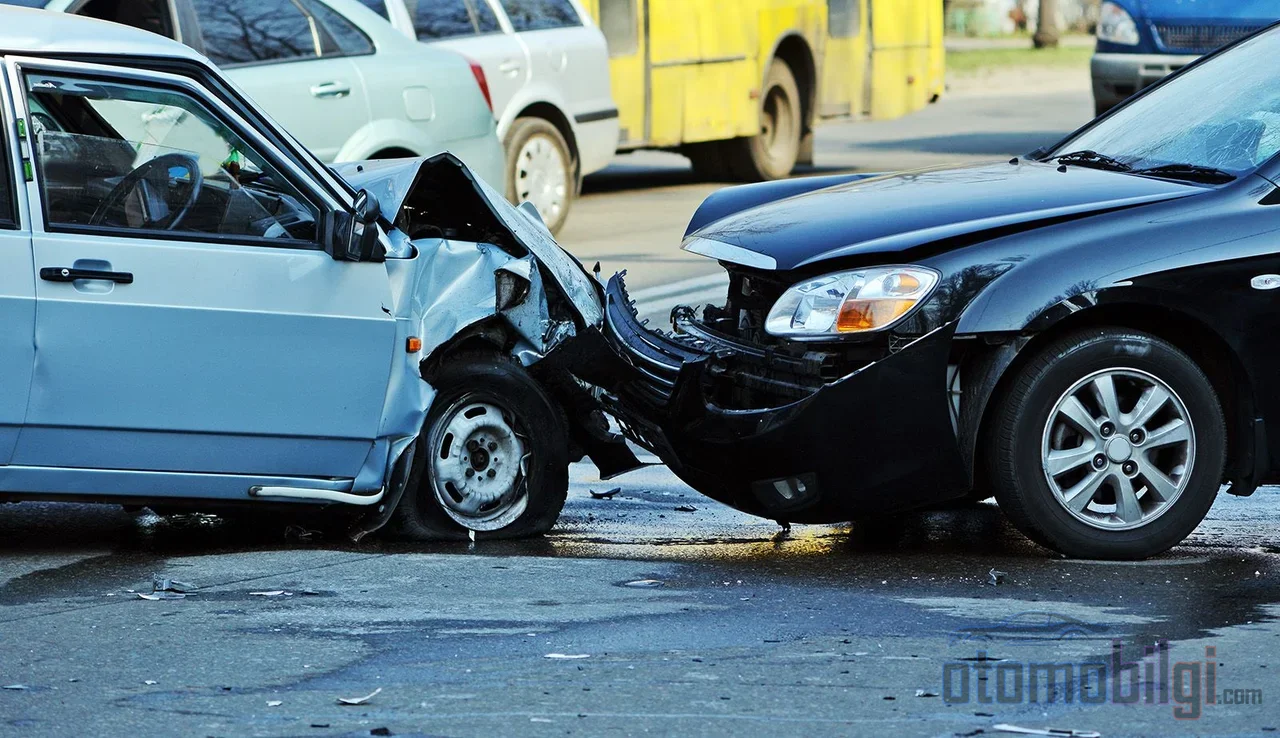
IMM का पूरा नाम "मोटर भूमि वाहनों का ऐच्छिक वित्तीय देयता बीमा" है। कुछ पॉलिसियों में इसे "वृद्धिशील वित्तीय देयता बीमा" नाम से भी जाना जाता है; उत्पाद वही है। इसकी कार्यप्रणाली पहली नज़र में जटिल लगती है, लेकिन इसका तर्क सरल है: दुर्घटना के समय पहले अनिवार्य यातायात बीमा सक्रिय होता है और अपनी सीमा तक भुगतान करता है। यदि सीमा पार हो जाती है, तो अतिरिक्त राशि IMM पॉलिसी में लिखी सीमाओं तक इस कवरेज से पूरी की जाती है। यानी IMM यातायात बीमे का विकल्प नहीं है; यह उसके ऊपर जुड़ता है।
एक संख्यात्मक उदाहरण से इसे ठोस बनाते हैं। मान लीजिए आपके द्वारा दूसरे पक्ष को किया गया नुकसान 1,000,000 TL है। यातायात बीमा 400,000 TL का भुगतान करता है; बाकी 600,000 TL शेष रहता है। यदि आपके पास IMM पॉलिसी है तो यह राशि बीमा कंपनी से निकलेगी, अन्यथा आपकी जेब से। एक अन्य परिदृश्य में यदि भौतिक नुकसान 600,000 TL है, तो अनिवार्य सीमा से ऊपर की 200,000 TL IMM पर आती है।
सामान्य शर्तों से एक महत्वपूर्ण विवरण भी सामने आता है: IMM केवल पैसा भुगतान नहीं करता। बीमाधारक को अनुचित दावों के विरुद्ध बचाने का दायित्व भी बीमाकर्ता पर होता है। जब दूसरा पक्ष बढ़ा-चढ़ाकर लिखे मुआवज़ा आवेदन के साथ आता है, तो इसके खिलाफ़ कानूनी रूप से आपकी ओर से लड़ने वाला पक्ष बीमा कंपनी होती है। मुकदमे की लागतों का अनिवार्य बीमा सीमाओं से अधिक का हिस्सा भी बीमाकर्ता का दायित्व होता है। इस क्षेत्र को वर्षों से देखने वाले व्यक्ति के रूप में कहूँ: नुकसान की राशि से ज़्यादा, यही बचाव की गारंटी ही वह मूल्य है जो सबको खड़ा रखती है।
IMM के लागू होने की विशिष्ट स्थितियाँ
- यातायात बीमा की सीमा से अधिक उच्च लागत वाली दुर्घटनाएँ
- लग्ज़री वाहनों या मूल्यवान संपत्तियों - दुकानों की खिड़कियों, साइनबोर्डों, सरकारी भवनों - को हुए नुकसान
- एक से अधिक वाहनों या पैदल चलने वालों को नुकसान पहुँचाने वाली श्रृंखलाबद्ध दुर्घटनाएँ
- अनिवार्य बीमा द्वारा कभी कवर न की जाने वाली नैतिक मुआवज़े की माँगें
नैतिक मुआवज़े के मामले में सीमा बहुत व्यापक है: बाज़ार में 100,000 TL से लेकर करोड़ों TL तक, यहाँ तक कि बिना सीमा वाले विकल्प तक कवरेज लिया जा सकता है। यह व्यापकता इस बात से आती है कि कवरेज एक ऐच्छिक उत्पाद में अतिरिक्त अनुबंध के साथ व्यवस्थित होता है।
IMM या कैस्को? दोनों में अंतर
यह सबसे अधिक उलझाने वाली बात है और इसे स्पष्ट करना ज़रूरी है। अनिवार्य यातायात बीमा केवल दूसरे पक्ष के नुकसान को कवर करता है। कैस्को आपके अपने वाहन के नुकसान - टक्कर, चोरी, आग जैसी मुख्य कवरेज - की सुरक्षा करता है। जबकि IMM यातायात बीमे की तरह दूसरे पक्ष की ओर देखता है, लेकिन वह हिस्सा उठाता है जो यातायात बीमा चुका नहीं पाता। ये तीनों एक-दूसरे के विकल्प नहीं, बल्कि अलग-अलग पहलुओं को कवर करने वाली परतें हैं।
संक्षेप में: IMM आपके अपने वाहन की मरम्मत नहीं करता। दुर्घटना के बाद अपनी गाड़ी के बोनट के नीचे हुए नुकसान के लिए कैस्को चाहिए; और दूसरे पक्ष के बॉडी शॉप के बिल का यातायात सीमा से अधिक वाला हिस्सा IMM के लिए। दोनों अलग-अलग सवालों के जवाब देते हैं।
प्रीमियम कैसे तय होता है, सीमा कैसे चुनें?
IMM कवरेज की ऊपरी सीमाएँ माँग के अनुसार और बीमा कंपनियों द्वारा स्वतंत्र रूप से निर्धारित की जाती हैं; यहाँ तयशुदा तालिका पर आधारित कोई अनिवार्य अधिकतम सीमा नहीं है। प्रीमियम को निर्धारित करने वाला मूल तत्व सीमा है। बाज़ार में आम विकल्प 1.000.000 TL, 3.000.000 TL जैसी निश्चित सीमाएँ और कुछ कंपनियों द्वारा कैस्को के साथ दी जाने वाली असीमित कवरेज है। सीमा बढ़ने पर प्रीमियम बढ़ता है, लेकिन यह वृद्धि आनुपातिक नहीं होती: थोड़े से अतिरिक्त प्रीमियम के साथ अगली उच्च सीमा - यहाँ तक कि असीमित विकल्प भी - लिया जा सकता है।
इसे लेने के तरीके के संबंध में दो रास्ते हैं: इम्म या तो कैस्को पॉलिसी के अंतर्गत अतिरिक्त कवरेज के रूप में जोड़ा जाता है, या कैस्को से स्वतंत्र, केवल इम्म से मिलकर बनी एक पॉलिसी के रूप में लिया जाता है। यह कार, पिकअप, मोटरसाइकिल, बस और ट्रक सहित यातायात में चलने वाले सभी मोटर वाहनों के लिए कराया जा सकता है। चूँकि कंपनियाँ सामान्य शर्तों के विपरीत न होते हुए विशेष शर्तें जोड़ सकती हैं, इसलिए सीमाएँ, अतिरिक्त सेवाएँ और प्रीमियम कंपनी दर कंपनी भिन्न होते हैं; यहाँ भी प्रस्तावों की तुलना करना ही मूल बात है।
किनके लिए उपयुक्त है?
घने शहरी यातायात में दैनिक उपयोग, लंबी दूरी की यात्राएँ और उच्च लागत वाले क्षेत्रों में पार्क करने की आदत - ये सभी जोखिम तालिका को बड़ा करते हैं। अधिक यात्रा करने वाले ड्राइवरों को सीमा ऊँची रखने की सलाह दी जाती है। यदि आप अपनी व्यक्तिगत संपत्ति को उच्च क्षतिपूर्ति दावों से बचाना चाहते हैं, तो इम्म की लागत और इसके द्वारा प्राप्त सुरक्षा के बीच का अनुपात अधिकांश परिदृश्यों में ड्राइवर के पक्ष में होता है।
पॉलिसी में ध्यान देने योग्य नियम और अपवाद
सामान्य शर्तें इम्म को यातायात बीमा जितना ही नियमबद्ध ढाँचा प्रदान करती हैं। जानने योग्य प्रमुख बातों को सरल बनाते हैं:
- भुगतान अनुशासन: यदि पॉलिसी वितरण के बदले अग्रिम भुगतान या पहली किश्त का भुगतान नहीं किया जाता, तो दायित्व शुरू नहीं होता। किश्त के चूक की स्थिति में 15 दिन के भीतर भुगतान न आने पर कवरेज रुक जाता है; कवरेज के रुकने की तारीख से फिर से 15 दिन के भीतर भुगतान न होने पर अनुबंध समाप्त माना जाता है।
- क्षति की सूचना: घटना का पता लगने के बाद 5 दिन के भीतर बीमाकर्ता को सूचित करना अनिवार्य है। बीमाकर्ता की लिखित सहमति के बिना दायित्व स्वीकार करना या क्षतिपूर्ति का भुगतान करना, बीमा कराने वाले को कठिनाई में डाल सकता है।
- घोषणा का दायित्व: वाहन की वास्तविक स्थिति की गलत या अपूर्ण सूचना देना, बीमाकर्ता को अनुबंध से हटने, समाप्ति या प्रीमियम अंतर की माँग का अधिकार देता है; जानबूझकर किए जाने की स्थिति में भुगतान की गई क्षतिपूर्ति बीमा कराने वाले से वसूली जाती है।
- वसूली की स्थितियाँ: जानबूझकर कार्य या गंभीर त्रुटि, अमान्य ड्राइविंग लाइसेंस, शराब या नशे के प्रभाव में वाहन चलाना, क्षमता से अधिक यात्री/माल ढोना - इन स्थितियों में भुगतान की गई क्षतिपूर्ति बीमा से आपको वापिस ली जाती है।
कवरेज से बाहर रहने वाली स्थितियाँ भी स्पष्ट हैं: बीमित और वाहन चलाने वाले की अपनी क्षतियाँ, संचालक के निकट संबंधियों की क्षतियाँ, पॉलिसी में शामिल वाहन और खींची गई वस्तुओं की क्षतियाँ, चोरी हुए या डकैती किए गए वाहन से संबंधित क्षतियाँ, गति दौड़ और अभ्यास पथ, सर्विस-रखरखाव-मरम्मत प्रतिष्ठानों को सौंपे गए वाहन से उत्पन्न क्षतियाँ, विस्फोटक-ज्वलनशील पदार्थों का परिवहन और आतंकी गतिविधियों में प्रयुक्त वाहनों से संबंधित दावे। इसके अलावा, यदि वाहन के उपयोग का तरीका बदल जाए, तो 8 दिन के भीतर सूचित करना आवश्यक है; संचालक का बदलना, बीमाकर्ता की पूर्व सहमति के बिना अनुबंध को समाप्त कर देता है। समय-सीमा को भी नहीं भूलना चाहिए: क्षतिग्रस्त व्यक्ति द्वारा अधिकार धारक का पता लगने की तारीख से 2 वर्ष, और हर हाल में दुर्घटना से 10 वर्ष।
स्वैच्छिक आर्थिक दायित्व बीमा क्या काम आता है?
इस प्रश्न का स्पष्ट उत्तर, शुरू से हमने जो तस्वीर खींची है उसका सार है: IMM एक वैकल्पिक बीमा है जो यातायात दुर्घटना में अनिवार्य यातायात बीमा की सीमा से अधिक होने वाली भौतिक और शारीरिक क्षति को पॉलिसी में लिखी सीमाओं तक सामने वाले पक्ष की ओर से भुगतान करता है और आपको अनुचित क्षतिपूर्ति दावों के विरुद्ध भी बचाता है। यह अनिवार्य नहीं है; लेकिन उच्च लागत वाली दुर्घटना में सीमा से ऊपर के बिल और नैतिक क्षतिपूर्ति दावों का यही एकमात्र वास्तविक बीमा है।
एक और अक्सर पूछा जाने वाला प्रश्न क्रम से संबंधित है: दुर्घटना होने पर कौन सा बीमा पहले भुगतान करता है? उत्तर निश्चित है - पहले अनिवार्य यातायात बीमा, फिर सीमा से अधिक का हिस्सा IMM। आपकी अपनी गाड़ी की क्षति इन दोनों पॉलिसियों में से किसी का विषय नहीं है; वहाँ कैस्को काम आता है।
निष्कर्ष: छोटा प्रीमियम, बड़ा खतरा
पहले यातायात बीमा की सीमाएँ जीवन की वास्तविकताओं से लगभग मेल खाती थीं; अब मरम्मत लागतें सीमाओं से आगे निकल गई हैं। "IMM नहीं है" वाक्यांश आमतौर पर क्षति भुगतान के चरण में सामने आता है, जब बहुत देर हो चुकी होती है - जबकि इसकी जाँच करना एक मिनट का काम है। अपनी पॉलिसी खोलें, देखें कि IMM कवरेज है या नहीं, और यदि है तो उसकी सीमा क्या है। घने यातायात में गाड़ी चलाने वाले हर व्यक्ति के लिए, नगण्य प्रीमियम अंतर के बदले संपत्ति की दीवार की तरह रक्षा करने वाला यह स्तर बीमांडा का सबसे पुराना और सबसे ईमानदार तर्क है: बड़े जोखिम को छोटी कीमत पर हस्तांतरित करना।
स्रोत
- मोटर चल सड़क वाहन स्वैच्छिक आर्थिक दायित्व बीमा सामान्य शर्तें (TSB)
- 01.01.2026–31.12.2026 अवधि के लिए कवरेज सीमाएँ (TSB)
- अनिवार्य यातायात बीमा सीमाएँ (SEDDK)
- स्वैच्छिक आर्थिक दायित्व क्या है, क्या काम आता है, कैसे लिया जाता है?
- बीमा में IMM क्या है? स्वैच्छिक आर्थिक दायित्व के बारे में
- स्वैच्छिक आर्थिक दायित्व बीमा कैसे काम करता है?
- IMM बीमा क्या है, कितना TL होना चाहिए? 2026 गाइड