ঐচ্ছিক আর্থিক দায়িত্বের বীমা কী কাজে লাগে?
ট্রাফিক দুর্ঘটনার রিপোর্টে সই করার পর সবচেয়ে বেশি যে বাক্যটি মনে পড়ে তা হলো: "আমার বীমা আছে, সমস্যা নেই।" বাক্যটি আধা সত্য। সমস্যা শুরু হয় সেই দিন, যখন বিপরীত পক্ষকে দেওয়া ক্ষতির পরিমাণের সাথে আনুপাতিক হারে বীমা পলিসির সীমা অতিক্রম করে যায়। 2026 সালে বাধ্যতামূলক ট্রাফিক বীমা সম্পত্তিগত ক্ষতিতে প্রতি যানবাহনে 400,000 টিএল পরিশোধ করে; কোনো বিলাসবহুল গাড়ির পেছনে ধাক্কা লাগালে, কোনো দোকানের শোকেস ভেঙে ফেললে অথবা চেইন দুর্ঘটনায় একসাথে তিনটি গাড়ির ক্ষতি করলে এই সংখ্যাটা ঢোলের মতো দেখালেও যথেষ্ট নাও হতে পারে। অভাব হওয়া অংশের বিল, দোষ আপনার হলে, আপনার নিজের পকেট থেকেই বেরোয়। আর ঠিক এই জায়গাতেই আসে একটি কভারেজ, যার নাম পলিসির ছোট অক্ষরের লেখায় লুকিয়ে থাকে: ইচ্ছাধীন আর্থিক দায়বদ্ধতার বীমা, প্রচলিত সংক্ষিপ্ত রূপে ইএমএল (IMM)।
এই পৃষ্ঠায় আমরা ধাপে ধাপে আলোচনা করব ইএমএল (IMM) কী কাজে লাগে, বাধ্যতামূলক ট্রাফিক বীমার সীমার সাথে কীভাবে একসাথে কাজ করে, এর প্রিমিয়াম কীসের ভিত্তিতে নির্ধারিত হয় এবং কাস্কো থেকে কেন এটি আলাদা। কারণ এই কভারেজটি বেশিরভাগ চালকের জন্য ক্ষতি পরিশোধের পর্যায়ে পৌঁছানোর আগ পর্যন্ত এর অস্তিত্ব সম্পর্কেই জানা থাকে না এমন এক সুরক্ষা।
বাধ্যতামূলক ট্রাফিক বীমার সীমা কখন যথেষ্ট হয় না?
প্রথমে চিত্রটি স্পষ্ট করি। বাধ্যতামূলক ট্রাফিক বীমা 2026 সালের জন্য সম্পত্তিগত ক্ষতিতে প্রতি যানবাহনে 400,000 টিএল এবং প্রতি দুর্ঘটনায় 800,000 টিএল পর্যন্ত পরিশোধ করে। শারীরিক ক্ষতির ক্ষেত্রে গাড়ি ও ট্যাক্সির জন্য প্রতি ব্যক্তির জন্য 3,600,000 টিএল এবং প্রতি দুর্ঘটনায় 18,000,000 টিএল সীমায় পৌঁছায়। 2025 সালে সম্পত্তিগত ক্ষতির সীমা ছিল 300,000 টিএল / 600,000 টিএল স্তরে; অর্থাৎ প্রতি বছর ট্যারিফ আপডেট হয় এবং একটি গুরুত্বপূর্ণ আইনি বিবরণ হিসেবে, দুর্ঘটনার তারিখে যে সীমা কার্যকর ছিল সেটাই প্রযোজ্য - পলিসি ইস্যুর বছরের নয়।
সংখ্যাগুলো কাগজের উপর বড় দেখায়। বাস্তবে অবশ্য গত কয়েক বছরে যানবাহন মেরামতের খরচ এমন একটি স্তরে পৌঁছেছে যে, মাঝারি সেগমেন্টের একটি গাড়ির পিকআপ ড্রয়ারে ধাক্কা না লেগে থাকলেও, এর ফিক্সচার, বাম্পার সেন্সর এবং হেডলাইট ইউনিট স্পর্শ করলে বিল দ্রুত অর্ধেক মিলিয়ন ছাড়িয়ে যেতে পারে। বিলাসবহুল একটি গাড়িতে ধাক্কা লাগলে 900,000 টিএল ক্ষতি স্বাভাবিক বলে গণ্য হয়। শারীরিক ক্ষতির দিকটি আরও গুরুতর: গুরুতর আঘাতের ক্ষেত্রে চিকিৎসা ব্যয় এবং ক্ষতিপূরণের দাবি 2 মিলিয়ন টিএল পর্যন্ত পৌঁছাতে পারে।
এখানে গুরুত্বপূর্ণ প্রক্রিয়াটি হলো: বীমা কোম্পানি সীমা পর্যন্ত পরিশোধ করে, কিন্তু সীমার উপরের ক্ষতি মিলিয়ে যায় না। বিপরীত পক্ষ অবশিষ্ট অর্থ দোষী যানবাহনের পরিচালকের কাছ থেকে - অর্থাৎ আপনার কাছ থেকে - চায়। তাছাড়া বাধ্যতামূলক ট্রাফিক বীমা মানসিক ক্ষতিপূরণের দাবি মোটেও কভার করে না; এই দাবিগুলো সরাসরি আপনার দিকে তাক করে।
উল্লেখযোগ্য বিষয়সমূহ
- ইএমএল (IMM) বাধ্যতামূলক ট্রাফিক বীমার সীমার উপরের সম্পত্তিগত ও শারীরিক ক্ষতি কভার করে এমন একটি ঐচ্ছিক কভারেজ।
- 2026 সালের সম্পত্তিগত ক্ষতির সীমা: প্রতি যানবাহনে 400,000 টিএল, প্রতি দুর্ঘটনায় 800,000 টিএল।
- বিপরীত পক্ষের 1,000,000 টিএল ক্ষতি হলে ট্রাফিক বীমা 400,000 টিএল পরিশোধ করে; অবশিষ্ট 600,000 টিএল ইএমএল (IMM) না থাকলে চালকের উপর থেকে যায়।
- মানসিক ক্ষতিপূরণ বাধ্যতামূলক বীমার আওতার বাইরে; ইএমএল (IMM) দিয়ে কেবল অতিরিক্ত চুক্তির মাধ্যমেই এটি কভার করা যায়।
- ইএমএল (IMM) আপনার নিজের গাড়ি মেরামত করে না - সেই কাজ কাস্কোর।
ঐচ্ছিক আর্থিক দায়বদ্ধতা বীমা কীভাবে কাজ করে?
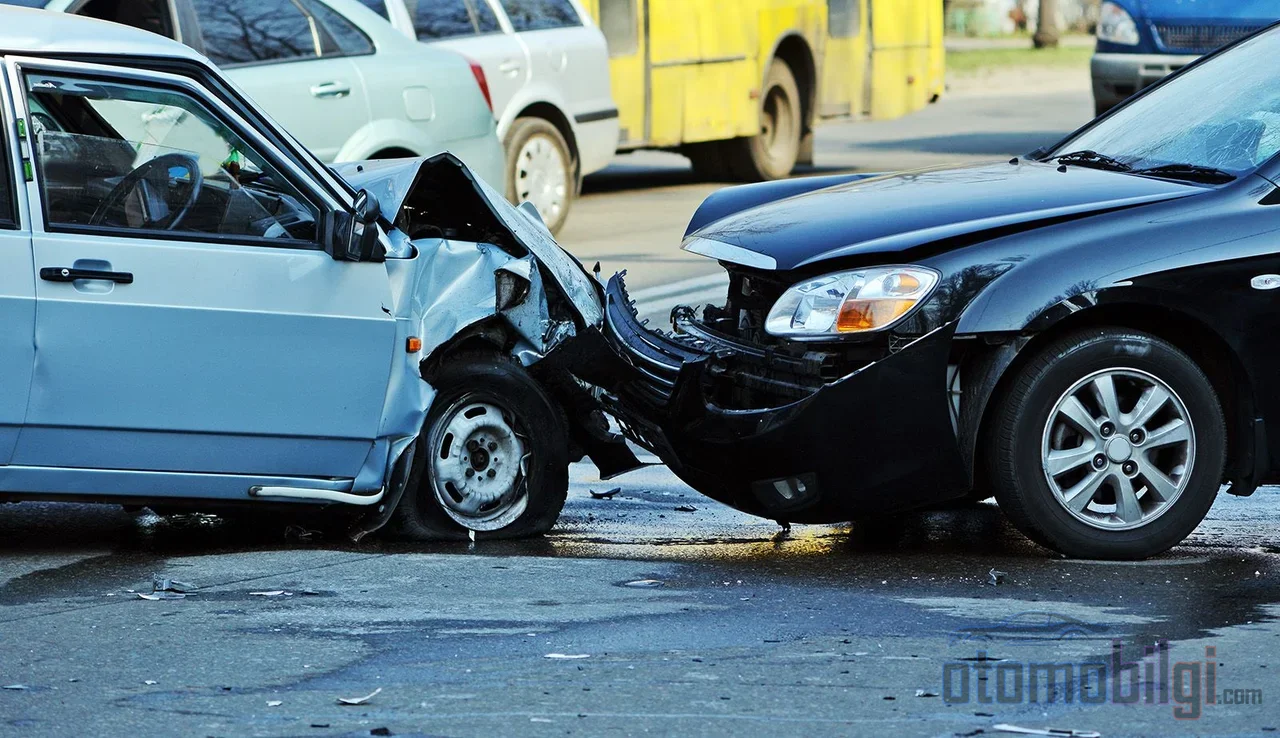
IMM-এর পূর্ণরূপ হলো "Motorlu Kara Tasitlari Ihtiyari Mali Sorumluluk Sigortasi" অর্থাৎ মোটরযান দুর্ঘটনাজনিত ঐচ্ছিক আর্থিক দায়বদ্ধতা বীমা। কিছু পলিসিতে এটি "বর্ধিত আর্থিক দায়বদ্ধতা বীমা" নামেও পরিচিত; পণ্যটি একই। প্রথম দৃষ্টিতে এর কার্যপ্রণালী জটিল মনে হলেও এর যুক্তি সহজ: দুর্ঘটনার সময় প্রথমে বাধ্যতামূলক ট্রাফিক বীমা সক্রিয় হয় এবং তার নিজস্ব সীমা পর্যন্ত ক্ষতিপূরণ দেয়। সীমা অতিক্রম হলে, অতিরিক্ত অংশ IMM পলিসিতে লেখা শর্তাবলি পর্যন্ত এই সম্প্রদান থেকে মেটানো হয়। অর্থাৎ IMM ট্রাফিক বীমার বিকল্প নয়; এটি তার ওপরে স্তর হিসেবে যুক্ত হয়।
একটি সংখ্যাগত উদাহরণে বিষয়টি স্পষ্ট করা যাক। ধরুন আপনার সৃষ্ট ক্ষতি 1.000.000 TL হিসাব করা হলো। ট্রাফিক বীমা 400.000 TL পরিশোধ করে; বাকি থাকে 600.000 TL। আপনার IMM পলিসি থাকলে এই অঙ্ক বীমা কোম্পানি থেকে বের হবে, না থাকলে নিজের পকেট থেকে। আরেকটি দৃশ্যপটে বস্তুগত ক্ষতি 600.000 TL হলে, বাধ্যতামূলক সীমার ওপরে থাকা 200.000 TL পড়ে IMM-এর ওপর।
সাধারণ শর্তাবলি থেকে পাওয়া একটি গুরুত্বপূর্ণ বিষয়ও আছে: IMM শুধু টাকা পরিশোধ করে না। অন্যায্য দাবির বিরুদ্ধে বীমাগ্রহীতাকে আইনি সুরক্ষা দেওয়ার দায়িত্বও বীমাকারীর কাঁধে। যখন বিপরীত পক্ষ অতিরঞ্জিত ক্ষতিপূরণের আবেদন নিয়ে আসে, তখন এর বিরুদ্ধে আইনত আপনার পক্ষে লড়াই করে বীমা কোম্পানি। বাধ্যতামূলক বীমার সীমা অতিক্রম করা মামলার খরচও বীমাকারীর দায়িত্বে। দীর্ঘ বছর ধরে এই খাত পর্যবেক্ষণকারী হিসেবে বলি: ক্ষতির পরিমাণের চেয়েও বেশি, এই প্রতিরক্ষার নিশ্চয়তাই যা সব ধরে রাখে।
IMM কার্যকর হওয়ার সাধারণ ক্ষেত্রসমূহ
- ট্রাফিক বীমার সীমা যেখানে যথেষ্ট নয়, এমন উচ্চ ব্যয়ের দুর্ঘটনা
- বিলাসবহুল যানবাহন বা মূল্যবান সম্পত্তির - দোকানের শোকেস, সাইনবোর্ড, সরকারি ভবনের - ক্ষতি
- একাধিক যানবাহন বা পথচারীর ক্ষতি হওয়া শৃঙ্খলাবদ্ধ দুর্ঘটনা
- বাধ্যতামূলক বীমা যেখানে একেবারেই কভার করে না, সেই নৈতিক ক্ষতিপূরণের দাবি
নৈতিক ক্ষতিপূরণের দিকটিতে পরিসর অনেক বিস্তৃত: বাজারে 100.000 TL থেকে কয়েক কোটি TL পর্যন্ত, এমনকি সীমাহীন বিকল্প পর্যন্তও সম্প্রদান নেওয়া যায়। এই বিস্তৃতি আসে এই কারণে যে, সম্প্রদানটি একটি ঐচ্ছিক পণ্য হিসেবে অতিরিক্ত চুক্তির মাধ্যমে বিন্যস্ত হয়।
IMM নাকি কমপ্রিহেনসিভ ইনস্যুরেন্স? দুটির মধ্যে পার্থক্য
এটিই সবচেয়ে বেশি বিভ্রান্তিকর বিষয় এবং এটি পরিষ্কার করা প্রয়োজন। বাধ্যতামূলক ট্রাফিক বীমা শুধুমাত্র বিপরীত পক্ষের ক্ষতি মেটায়। অন্যদিকে কমপ্রিহেনসিভ ইনস্যুরেন্স আপনার নিজের গাড়ির ক্ষতি - সংঘর্ষ, চুরি, পোড়া প্রভৃতি মূল সম্প্রদান - সুরক্ষিত করে। IMM আবার ট্রাফিক বীমার মতোই বিপরীত পক্ষের দিকে তাকায়, তবে সে যে অংশ পরিশোধ করতে পারে না, তা গ্রহণ করে। এই তিনটি একে অপরের বিকল্প নয়, বরং ভিন্ন ভিন্ন দিক কভার করা স্তর।
সংক্ষেপে: IMM আপনার নিজের গাড়ি মেরামত করে না। দুর্ঘটনার পর আপনার নিজের বনেটের নিচের ক্ষতির জন্য কমপ্রিহেনসিভ ইনস্যুরেন্স দরকার; আর বিপরীত পক্ষের মেরামত কারিগরের বিলের ট্রাফিক সীমা অতিক্রমকারী অংশের জন্য দরকার IMM। দুটি ভিন্ন প্রশ্নের উত্তর দেয়।
প্রিমিয়াম কীভাবে নির্ধারিত হয়, সীমা কীভাবে বেছে নেওয়া হয়?
IMM-এর সম্প্রদানের সর্বোচ্চ সীমা চাহিদা অনুযায়ী এবং বীমা কোম্পানিগুলোর বিবেচনায় অবাধভাবে নির্ধারিত হয়; এখানে তালিকাভিত্তিক কোনো বাধ্যতামূলক সর্বোচ্চ সীমা নেই। প্রিমিয়াম নির্ধারণের মূল উপাদান হলো সীমা। Piyasada প্রচলিত বিকল্পগুলো হলো 1.000.000 TL, 3.000.000 TL-র মতো নির্দিষ্ট সীমা, এবং কিছু কোম্পানির কাস্কো-সহ প্রদান করা সীমাহীন গ্যারান্টি। সীমা বাড়লে প্রিমিয়াম বাড়ে, তবে বৃদ্ধি সমানুপাতিক নয়: সামান্য প্রিমিয়াম পার্থক্যেই এক ধাপ উঁচু সীমা - এমনকি সীমাহীন বিকল্পও - নেওয়া যায়।
ক্রয়ের পদ্ধতি সম্পর্কে দুটি পথ আছে: ইএমএল হয় কাস্কো পলিসির আওতায় অতিরিক্ত গ্যারান্টি হিসেবে যোগ করা হয়, নয়তো কাস্কো থেকে স্বাধীনভাবে শুধুমাত্র ইএমএল নিয়ে গঠিত একটি পলিসি হিসেবে নেওয়া হয়। অটোমোবাইল, পিকআপ, মোটরসাইকেল, বাস ও ট্রাক সহ রাস্তার সব ধরনের মোটরযানের জন্য এটি করানো যায়। কোম্পানিগুলো সাধারণ শর্তাবলির লঙ্ঘন না করে বিশেষ শর্ত যোগ করতে পারে বলে সীমা, অতিরিক্ত সেবা ও প্রিমিয়াম কোম্পানিভেদে ভিন্ন হয়; এখানেও অফার তুলনা করাই মূল কাজ।
কাদের জন্য যুক্তিসঙ্গত?
ঘন শহরের যানজটে দৈনিক ব্যবহার, দূরপাল্লার ভ্রমণ এবং উচ্চ ব্যয়ের এলাকায় পার্ক করার অভ্যাস - এগুলোই ঝুঁকির তালিকা বড় করে। অধিক ভ্রমণকারী চালকদের সীমা বেশি রাখার পরামর্শ দেওয়া হয়। আপনার ব্যক্তিগত সম্পদ উচ্চ ক্ষতিপূরণ দাবির বিরুদ্ধে সুরক্ষিত রাখতে চাইলে, বেশিরভাগ পরিস্থিতিতে ইএমএল-এর ব্যয় ও এটি প্রদানকৃত নিরাপত্তার অনুপাত চালকের পক্ষে যায়।
পলিসিতে খেয়াল রাখার নিয়ম ও ব্যতিক্রমসমূহ
সাধারণ শর্তাবলি ইএমএল-কে ট্রাফিক বীমার মতোই নিয়মবদ্ধ একটি কাঠামোতে আবদ্ধ করে। জানা প্রয়োজন এমন প্রধান বিষয়গুলো সহজ ভাষায় দেখি:
- অর্থপ্রদানের শৃঙ্খলা: ডাউন পেমেন্ট বা প্রথম কিস্তি পলিসি ডেলিভারির বিনিময়ে পরিশোধ না করলে দায় শুরু হয় না। কিস্তি খেলাপে 15 দিনের মধ্যে পেমেন্ট না আসলে গ্যারান্টি স্থগিত থাকে; গ্যারান্টি স্থগিত হওয়ার তারিখ থেকে পুনরায় 15 দিনের মধ্যে পরিশোধ না হলে চুক্তিটি বাতিল হিসেবে গণ্য হয়।
- ক্ষতির নোটিশ: ঘটনা জানার পর 5 দিনের মধ্যে বীমাকারীকে জানানো আবশ্যক। বীমাকারীর লিখিত সম্মতি ছাড়া দায় স্বীকার করা বা ক্ষতিপূরণ পরিশোধ করা বিমাগ্রাহীকে কঠিন পরিস্থিতিতে ফেলতে পারে।
- ঘোষণার বাধ্যবাধকতা: গাড়ির প্রকৃত অবস্থা ভুল বা অসম্পূর্ণভাবে জানালে বীমাকারী প্রত্যাহার, বাতিল বা প্রিমিয়াম পার্থক্য দাবির অধিকার পায়; ইচ্ছাকৃত অপরাধ হলে পরিশোধিত ক্ষতিপূরণ বিমাগ্রাহীর কাছ থেকে ফেরত দাবি করা হয়।
- ফেরত দাবির ক্ষেত্রসমূহ: ইচ্ছাকৃত আচরণ বা গুরুতর অবহেলা, অবৈধ ড্রাইভিং লাইসেন্স, মদ্যপ বা মাদকাসক্ত অবস্থায় গাড়ি চালানো, ক্ষমতার বাইরে যাত্রী/মাল পরিবহন - এই পরিস্থিতিতে পরিশোধিত ক্ষতিপূরণ বীমা থেকে আপনার কাছে ফেরত দাবি করা হয়।
গ্যারান্টির বাইরে থাকা ক্ষেত্রগুলোও নির্দিষ্ট: বিমাগ্রাহী ও গাড়ি ব্যবহারকারীর নিজস্ব ক্ষতি, পরিচালকের নিকটাত্মীয়দের ক্ষতি, পলিসিতে উল্লিখিত গাড়ি ও টেনে নেওয়া জিনিসপত্রের ক্ষতি, চুরি বা ডাকাতি হওয়া গাড়ি সংক্রান্ত ক্ষতি, স্পিড রেস ও অনুশীলনের পথ, সার্ভিস-মেইনটেন্যান্স-মেরামতের প্রতিষ্ঠানে রাখা গাড়ি থেকে সৃষ্ট ক্ষতি, বিস্ফোরক-দাহ্য পদার্থ পরিবহন এবং সন্ত্রাসী কর্মকাণ্ডে ব্যবহৃত গাড়ি সংক্রান্ত দাবি। এছাড়া গাড়ির ব্যবহারের ধরন পরিবর্তন হলে 8 দিনের মধ্যে জানানো প্রয়োজন; পরিচালক পরিবর্তন হলে বীমাকারীর পূর্ব সম্মতি ছাড়া চুক্তিটি শেষ হয়ে যায়। সময়সীমাও ভুলে যাওয়া উচিত নয়: ক্ষতিগ্রস্ত ব্যক্তির অধিকারীকে জানার তারিখ থেকে 2 বছর, যে কোনো অবস্থাতেই দুর্ঘটনার তারিখ থেকে 10 বছর।
ঐচ্ছিক আর্থিক দায় বীমা কী কাজে আসে?
প্রশ্নের সুস্পষ্ট উত্তর হলো, শুরু থেকে যে চিত্র আমরা তৈরি করেছি তারই সারসংক্ষেপ: IMM হলো একটি ঐচ্ছিক বীমা, যা সড়ক দুর্ঘটনায় বাধ্যতামূলক সড়ক বীমার সীমা অতিক্রমকারী সম্পত্তিগত ও শারীরিক ক্ষতি পলিসিতে লিখিত সীমা পর্যন্ত বিপরীত পক্ষের হয়ে পরিশোধ করে এবং অন্যায্য ক্ষতিপূরণ দাবির বিরুদ্ধে আপনাকে রক্ষা করে। এটি বাধ্যতামূলক নয়; তবে উচ্চ ব্যয়ের কোনো দুর্ঘটনায় সীমার ঊর্ধ্বের বিল এবং মানসিক ক্ষতিপূরণের দাবির একমাত্র প্রকৃত বীমা এটিই।
আরেকটি প্রায়ই জিজ্ঞাসিত প্রশ্ন হলো ক্রম সম্পর্কে: দুর্ঘটনা ঘটলে কোন বীমা আগে পরিশোধ করে? উত্তর স্থির - প্রথমে বাধ্যতামূলক সড়ক বীমা, সীমা অতিক্রম করা অংশ পরে IMM। আপনার নিজের গাড়ির ক্ষতি এই দুই পলিসির কোনোটিরই বিষয়বস্তু নয়; সেখানে সম্পূর্ণ বীমা (কমপ্রিহেনসিভ ইনস্যুরেন্স) দায়িত্ব নেয়।
ফলাফল: ছোট প্রিমিয়াম, বড় শূন্যতা
আগে সড়ক বীমার সীমাগুলো জীবনের বাস্তবতার সাথে মোটামুটি মিলে যেত; এখন মেরামতের খরচ সীমার চেয়ে অনেক দূরে ছুটছে। "IMM নেই" কথাটি সাধারণত ক্ষতিপূরণ পরিশোধের পর্যায়ে, সব শেষ হয়ে যাওয়ার পরে আমাদের সামনে আসে - অথচ এটি পরীক্ষা করা এক মিনিটের কাজ। আপনার পলিসি খুলুন, IMM কভারেজ আছে কি না এবং থাকলে তার সীমা কত তা দেখুন। ঘন যানজটে গাড়ি চালানো প্রত্যেকের জন্য, নগণ্য প্রিমিয়াম পার্থক্যের বিনিময়ে সম্পদকে প্রাচীরের মতো রক্ষা করা এই স্তরটি বীমাশাস্ত্রের প্রাচীনতম ও সবচেয়ে সৎ যুক্তি: বড় ঝুঁকি ছোট বিনিময়ে হস্তান্তর করা।
তথ্যসূত্র
- মোটরযুক্ত স্থল পরিবহন ঐচ্ছিক আর্থিক দায় বীমার সাধারণ শর্তাবলী (TSB)
- 01.01.2026-31.12.2026 মেয়াদের কভারেজ সীমা (TSB)
- বাধ্যতামূলক সড়ক বীমার সীমা (SEDDK)
- ঐচ্ছিক আর্থিক দায় কী, কী কাজে আসে, কীভাবে নেওয়া হয়?
- বীমায় IMM কী? ঐচ্ছিক আর্থিক দায় সম্পর্কে
- ঐচ্ছিক আর্থিক দায় বীমা কীভাবে কাজ করে?
- IMM বীমা কী, কত টাকা হওয়া উচিত? 2026 গাইড