電気自動車のバッテリーは寿命を迎えた後、どこへ行くのか?
このページを共有する
電気自動車のバッテリーは車両寿命が尽きてもゴミにはならない:依然として十分な容量を持つものは定置エネルギー貯蔵で第二の人生を開始し、残りはリチウム、ニッケル、コバルトが最大95%の割合で回収され、再び原材料へと生まれ変わります.しかし、この2つの道はどちらも語られるほど華やかなのでしょうか?まさに問われるべきはこの問いです.
注目ポイント
- 2026年には世界全体で 120 GWhを超える EVバッテリーが車両寿命を迎えます.
- 二次利用バッテリーは新品バッテリーに比べ約 30~70%安い一方で、住宅用途では経済性が依然として限定的です.
- 湿式製錬リサイクルでは リチウム95%、コバルト95%、ニッケル97% が回収されています.
- EUでは2027年2月18日以降、2 kWhを超えるバッテリーには デジタルバッテリーパスポート が義務付けられます.
- 二次利用容量は2030年に 330~350 GWhに達すると見込まれています.
バッテリーは車から外された後、どこへ行くのか?
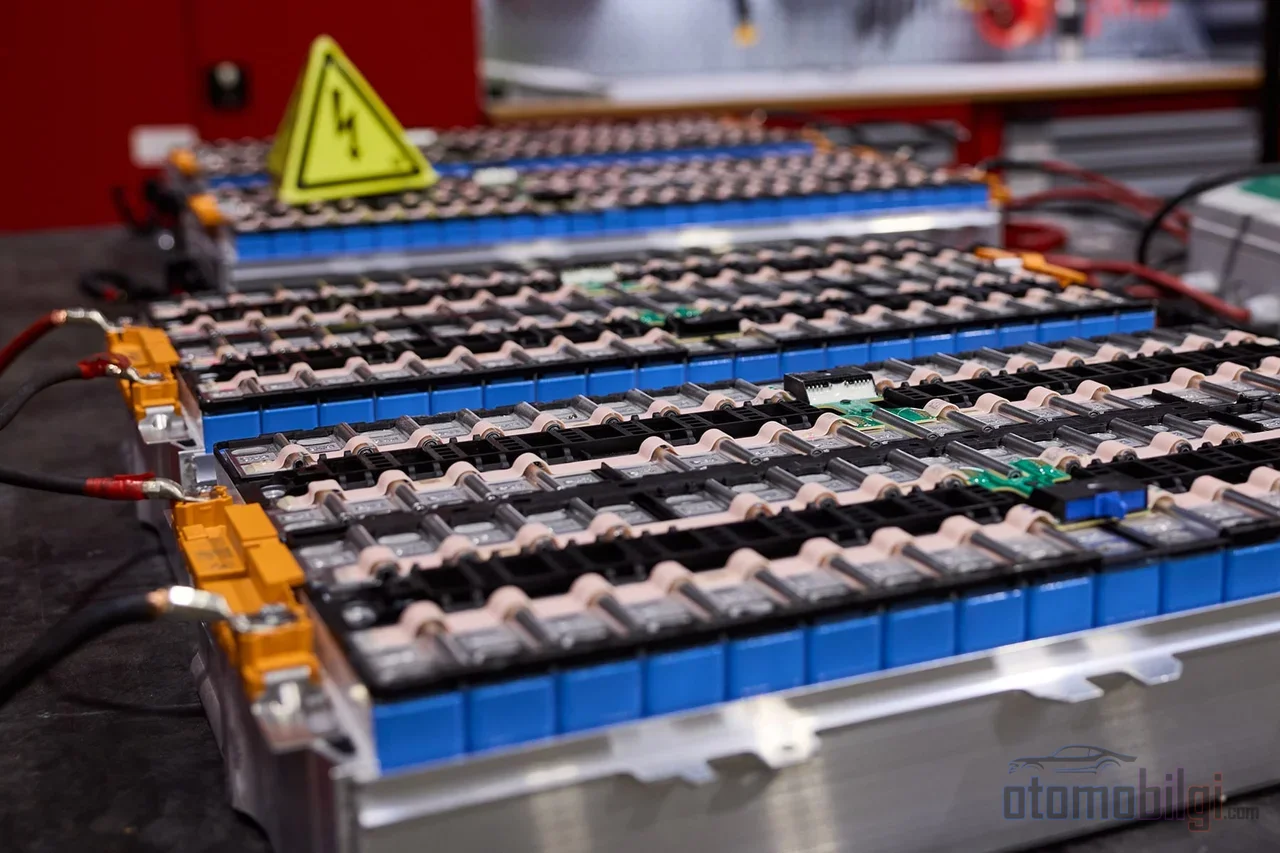
まず基本的な事実から:EVバッテリーは平均して年間最大 2.3% の容量を失います.つまり10年後でもまだ自信はあるものの、もはや車としての以前の性能は発揮できません.業界の基準は一般に 70~80% の健康状態(SoH)です:この閾値を超えるパックは再生されて車に残り、下回るものは2つの主要な道のどちらかに入ります.二次利用、つまり家庭、通信インフラ、マイクログリッド、または充電ステーション向けの定置貯蔵.あるいは材料のリサイクルです.
こう考えてみてください:スマートフォンの充電が80%まで落ちても、スマートフォンを捨てはせず、まだ使えます.そのスマートフォンを夜、目覚まし時計として机に置くこともできますし、分解して貴重な部品を取り出すこともできます.バッテリーにもまさにこのようなジレンマがあります.そしてこのジレンマの経済的な側面は、語られるほど単純ではありません.
しかも量は脅威的な規模です.2026年には世界全体で120 GWhを超えるバッテリーが車両寿命を迎え、これらのパックの半分以上が依然として70~80%の利用可能容量を持っています.2035年までに寿命を迎えたバッテリーの供給は300 GWhを超えると見込まれています.これほどのエネルギーをどこかに置かなければなりません.問いは、どちらの道が本当に機能しているのかということです.
二次利用の展望:50%の割引がなぜどこにでも通用するわけではないのか?
紙の上では二次利用は依然として魅力的に見えます.再利用目的に転用されたバッテリーの販売価格は 44~180 USD/kWh の範囲にあるのに対し、新品のEVバッテリーは 150~250 USD/kWh の水準です.つまり30~70%の優位性があります.シミュレーション研究では、新品バッテリーシステムと比較して貯蔵コスト(LCOS)が 40% 減少することが示されています.80%の容量で寿命を迎えたLFPパックを50%まで使用した場合に到達可能な価値は約 116 USD/kWhです.商業および産業用途では、現在価値は一般にプラスになります.平均的なパックの場合、パックレベルでの再利用転用コストはテスラ・モデルSの例で 約12 USD/kWhですが、モジュールレベルまで下げるとこの数字は 約41 USD/kWhに跳ね上がります.この作業がどれほど機械的で、どれほどコストがかかるかを、この差がそれだけで物語っています.
では、なぜまだ爆発的な普及が起きていないのか?ここが悲観的な側面だ.国際エネルギー機関の2026年付の世界EV評価によれば、EVバッテリーのエネルギー貯蔵への再利用は、安全性と保証の要件により依然として困難だという.独立系のエネルギー効率団体も、最大の障害は明らかにコストであると強調している.査読済み文献では2つの技術的ボトルネックが際立っている:高度なバッテリー診断が必要であり、パックの設計および状態情報を共有するためのオープン標準がまだ存在しないことだ.性能、信頼性、安全性の不確実性が市場を大きく制限している.
安価な新品バッテリーの影に隠れる中古
本当の一撃は別の場所から来ている:新品バッテリーそのものが急速に安くなっている.2026年にはセル価格が 100 USD/kWh を下回ると予測されている.考えてみてほしい.中古パックの診断を行い、修理し、保証を付ける - その後見返すと、新品セルがほぼ同じ値段だ.業界で広く知られる現実もある:販売業者は運用上の簡便さから、再利用に価値があると判断しても、黙って直接リサイクルを選ぶことが多い.期待と実践の差はまさにここにある.住宅側では経済性がすでにぎりぎりの水準であり、この事業が合理的に成り立つのは大規模な商業・産業用貯蔵だ.
リサイクルで実際どれだけの金属が回収されているのか?
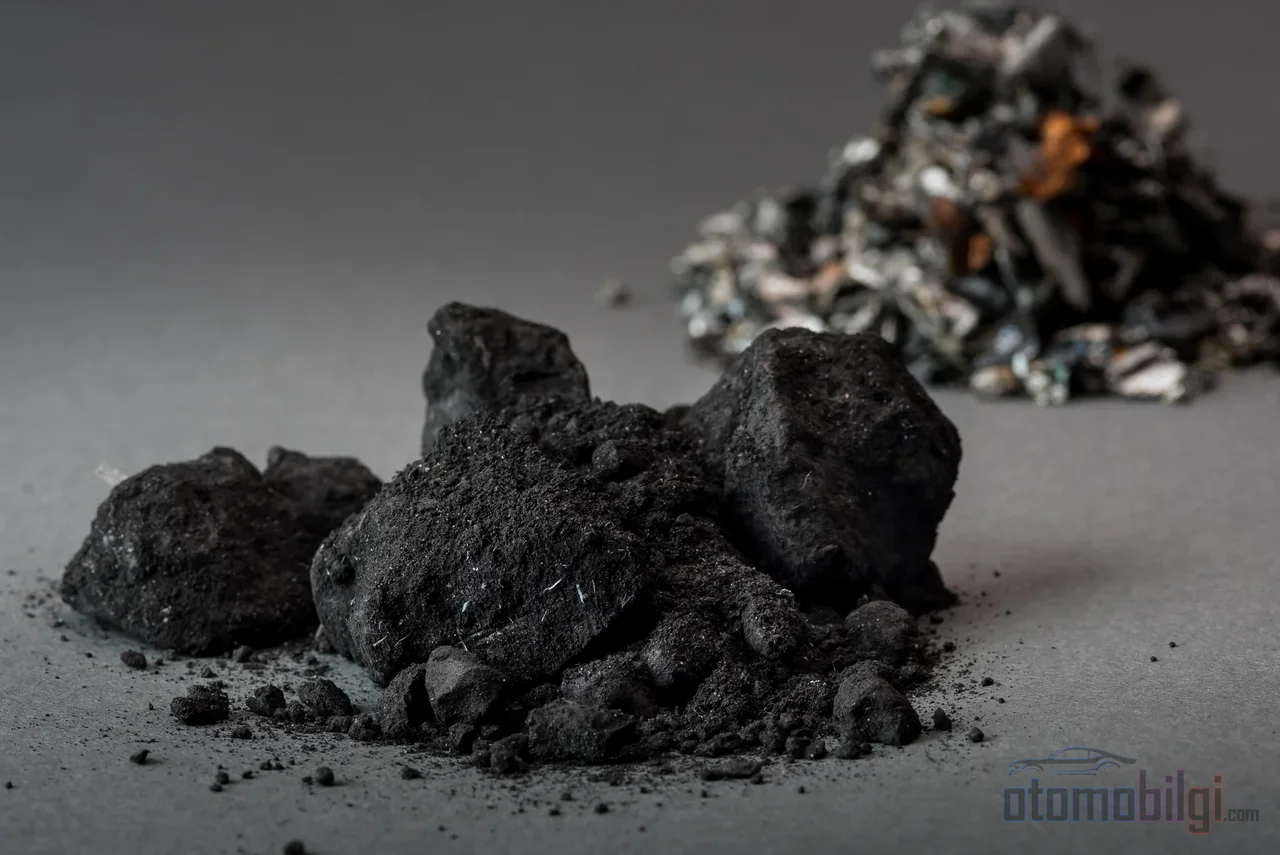
リサイクル側の数字は実に印象的だ.湿式製錬処理、つまり化学溶液で金属を分離する方法では、 リチウム95%、コバルト95%、ニッケル97% という割合で回収されており、湿式製錬はすでに世界のリサイクル容量の約 70%を占めている.一部の研究では、ニッケルやリチウムを含む回収率が98%に達することもある.実験室では99%超の浸出効率と、リチウム-コバルトに対する90%の回収率が報告されている.比較のための基準も明確だ:北米では鉛蓄電池の約 99%がすでにリサイクルされている.リチウムイオンがこの基準に到達することが目標だ.
これは環境の話だけではない.リサイクル材は、一次採掘と比較して温室効果ガス排出を 最大75% 削減でき、湿式製錬リサイクルはセル生産のカーボンフットプリントを39%低減できる.113編の論文を調査した総説では、再利用バッテリーが排出量を 25~56% 削減するとされている.また、価格も忘れてはならない:高出力バッテリーの総リサイクル料金は、回収金属クレジットを差し引く前で 10~15 USD/kg (約60~90 USD/kWh).つまりリサイクルは無料ではないが、金属価値が高いときには帳簿が収支合うことがある.
3つの方法、3つの異なる悩み
- 乾式製錬: 確立されており効率的だが、リチウムを失う.百年の歴史を持つこの方法は新しいケミストリーに完全には適合しない.
- 湿式製錬: より高い回収率、より少ないエネルギー、より低いカーボンだが、より多くの工程段階と危険な化学物質を必要とする.
- 直接リサイクル: カソードの構造を壊さずに材料を再利用することを約束している - しかし商業化はまだ限定的だ.2026年のフラウンホーファー会議でさえ、直接リサイクルは将来、確立された方法に対する 補完的な 位置づけであり、それらに取って代わるという見通しはない.
それに化学の問題もある.コバルトやニッケルを含むNMC/NCAパックは、金属価値によってリサイクルに見合う価値を与えている.一方、LFPパックにはそれらの貴金属がなく、そのためLFPのリサイクルは経済的にあまり魅力的ではなく、二次利用にはより適している.つまり「唯一の正しい道」などというものは存在しない - バッテリーの化学特性こそが、それに最も理にかなった結末を自ら決めているのだ.
2030年以降: 原材料の循環は閉じるのか?
長期的な展望こそが話を本当に面白くしている.世界経済フォーラムによると、2030年までに主要なバッテリー原材料の供給は、コバルトで 4倍、クラス1ニッケルでは驚異的な 24倍 に増加する必要があるという.EUの共同研究センターは、中国が2030年以降もバッテリーグレード原材料の主要な供給国であり続けると予測している.コバルトの約 70%が単一の国(コンゴ民主共和国)から供給されていることも、サプライチェーンと倫理的な調達リスクを生み出している.二次利用の約束はまさにここにある: 2040年までにリチウム需要が40倍に増加するという予測に対して、採掘の圧力を減らすことだ.
成文法のルールも登場している.EUバッテリー規則は、2031年までに新造バッテリーに コバルト16%、リチウム6%、ニッケル6% の含有義務を課しており、2036年にはこの割合が コバルト26%、リチウム12%に引き上げられる.回収目標も明確だ: 2027年までにコバルト、銅、鉛、ニッケルは 90%、リチウムは50%; 2031年にはリチウムも80%に引き上げられる.米国側の状況は異なる: 包括的な連邦規制はなく、インセンティブ重視の仕組みであり、IRAクレジットは2026年に臨界鉱物価値の70%が米国または自由貿易協定国で採掘・加工されるか、リサイクルされることを求めている.リサイクル含有量はこのしきい値に算入される - つまり、リサイクルはもはや単なる環境政策ではなく、産業政策なのだ.
市場の数字はなぜ食い違うのか?
正直に言えば、リチウムイオンリサイクル市場の規模に関する予測は大幅に異なっている.この矛盾の原因は定義の違いだ: アナリストによって、EVパックのみを数える者、リチウムイオン市場全体を対象とする者、特定の地域のみを考慮する者に分かれている.
| 予測 | 2026年(10億米ドル) | 展望 |
|---|---|---|
| 最も保守的な予測 | 約69億 | 2035年: 375億米ドル |
| 最も楽観的な予測 | 164.4億 | 2035年: 1146.6億米ドル |
| 中位の予測 | 186億 | 2033年: 500億米ドル |
| 狭い範囲の予測 | 73億 | 2033年: 318億米ドル |
二次利用市場に関する予測はより一貫している: 2025年の12億米ドルから2035年には226億米ドルへ、年間 34% 成長.ただし忘れないでほしいのは、成長率と今日の現実は同じものではないということ.業界で最も明確な共通認識はこうだ:使用寿命を終えたバッテリーに対する現在のスケーリングギャップが根本的な問題であり、中古EVバッテリー不足の予測と効率的な回収システムへの需要が、主要な課題リストに並んでいる.
期待か現実か: 業界の正直な成績表
成績表をまとめてみよう.リサイクル面では期待はほぼ現実となっている:95~97%の回収率、最大75%に達する排出量の優位性、そして2027年から施行されるEUの義務化は、この道のりが本物であることを示している.一方、二次利用面では状況は複雑だ:McKinseyはこれを「エネルギー貯蔵における新たな価値のプール」と位置づける一方、IEAや査読付き研究では、コスト、診断、標準の欠如により、期待がまだ実現していないことが強調されている.2030年までにセルレベルの材料および製造時の排出量がkWhあたり 90%まで 削減可能という予測も、あることを示している:業界は単一の魔法の解決策を待つのではなく、複数の道筋が同時に改善されることに賭けているのだ.
最後に一つ質問を:バッテリーの最初の寿命がおよそ10年だとすれば、その二次寿命とリサイクルが同じレベルで成熟するには10~15年かかるということになる.2026年に訪れる最初の大量退役の波は、商用事業者や旧式の定置型貯蔵システムがこの現実に初めて向き合う瞬間だ.つまり、この物語はまだ第1章に過ぎない.そして今までで最も正直な答えはこうだ:リサイクルはビジネスとして機能しており、二次利用はまだ勉強中である.さて、どちらが先に卒業すると思う?
出典
- 電気自動車バッテリー - グローバルEV展望2026
- セカンドライフバッテリーはクリーンエネルギー転換において重要な役割を果たせる
- EVバッテリーリサイクルによる投資回収:2026年戦略ガイド
- セカンドライフEVバッテリーの活用法:完全ガイド
- セカンドライフバッテリーの技術経済性および環境評価
- セカンドライフ電気自動車バッテリーが持つ持続可能性の可能性
- バッテリー2030:レジリエントで持続可能かつ循環型の未来
- 用語集 | リチウムイオンバッテリーのリサイクル
- リチウムイオンバッテリーの持続可能な製造とリサイクル
- 使用済みLIBからのコバルトの高効率回収とリサイクル
- EVバッテリーのための循環型経済の構築方法
- EVバッテリーのセカンドライフ2026:家庭用蓄電とグリッド
- EVバッテリーリサイクルは重要なクリーンエネルギー産業へと成長しつつある