Куда деваются аккумуляторы электромобилей, когда срок их службы заканчивается?
Поделиться этой страницей
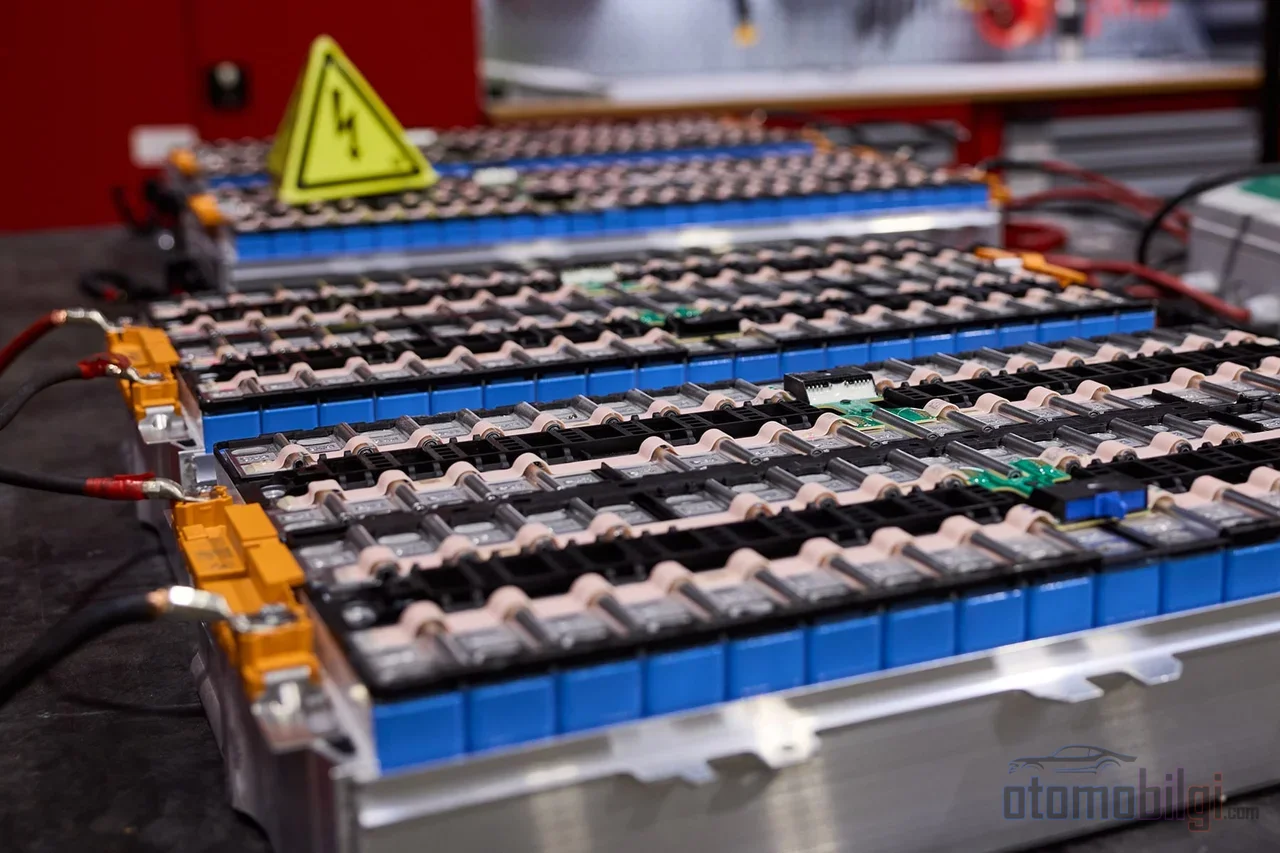
Аккумуляторы электромобилей не отправляются на свалку по окончании срока службы автомобиля: те, чья ёмкость всё ещё достаточна, начинают вторую жизнь в стационарных системах хранения энергии, а остальные превращаются обратно в сырьё благодаря извлечению лития, никеля и кобальта с уровнем рекуперации до 95%. Но оба этих пути так ли блестящи, как о них рассказывают? Вот именно это и стоит спросить.
Ключевые моменты
- В 2026 году во всём мире более 120 ГВт·ч аккумуляторов электромобилей завершают срок службы.
- Аккумуляторы второго использования примерно на 30-70% дешевле новых; но в домашнем хозяйстве экономика всё ещё маргинальна.
- При гидрометаллургической переработке литий извлекается на 95%, кобальт на 95%, никель на 97% восстанавливается.
- В ЕС с 18 февраля 2027 года аккумуляторы свыше 2 кВт·ч будут иметь цифровой паспорт аккумулятора .
- Ожидается, что к 2030 году мощность второго использования вырастет до 330-350 ГВт·ч.
Куда отправляется аккумулятор после того, как покидает автомобиль?
Сначала базовый факт: аккумулятор электромобиля теряет в среднем не более 2,3% ёмкости в год. То есть через десять лет он всё ещё вполне работоспособен, но уже не выдаёт прежней производительности для автомобиля. Отраслевой порог обычно составляет 70-80% уровня здоровья (SoH): пакеты выше этого порога могут быть обновлены и остаться в автомобиле, а ниже - идут по одному из двух основных путей. Либо второе использование, то есть стационарное хранение энергии для дома, телеком-инфраструктуры, микросети или зарядных станций; либо переработка материалов.
Думайте об этом так: когда заряд телефона падает до 80%, вы его не выбрасываете - он всё ещё работает. Вы можете поставить этот телефон на ночной столик как будильник или разобрать его и извлечь ценные детали. Для аккумуляторов существует точно такая же дилемма. И экономическая сторона этой дилеммы не так проста, как о ней рассказывают.
А объёмы пугающие. В 2026 году глобально более 120 ГВт·ч аккумуляторов завершают срок службы автомобиля, и более половины этих пакетов всё ещё имеют usable ёмкость в диапазоне 70-80%. К 2035 году предложение списанных аккумуляторов, как ожидается, превысит 300 ГВт·ч. Такую энергию нужно куда-то девать - вопрос лишь в том, какой путь действительно работает.
Обещание второго использования: почему скидка 50% подходит не везде?
На бумаге второе использование всё ещё выглядит привлекательно. Цена продажи перепрофилированного аккумулятора составляет 44-180 USD/кВт·ч , тогда как новый аккумулятор электромобиля стоит 150-250 USD/кВт·ч на уровне. То есть преимущество составляет 30-70%. Симуляционные исследования показывают снижение стоимости хранения энергии (LCOS) на 40% по сравнению с системами на новых аккумуляторах. Если эксплуатировать списанный пакет LFP с ёмкостью 80% до 50%, достижимая стоимость составляет примерно 116 USD/кВт·ч. В коммерческих и промышленных применениях приведённая стоимость инвестиций обычно оказывается положительной. Затраты на перепрофилирование на уровне пакета для среднего пакета в случае Tesla Model S составляют ~12 USD/кВт·ч; но если спуститься на уровень модулей, эта цифра взлетает до ~41 USD/кВт·ч. Эта разница сама по себе говорит о том, насколько это трудоёмкий и затратный процесс.
Так почему же до сих пор нет взрыва? Вот и пессимистическая сторона. Глобальный обзор рынка электромобилей за 2026 год от Международного энергетического агентства утверждает, что повторное использование батарей электромобилей для хранения энергии всё ещё остаётся сложной задачей из-за требований безопасности и гарантии. Независимая организация по энергоэффективности также подчёркивает, что главным препятствием, очевидно, является стоимость. В рецензируемой литературе выделяются два технических узких места: необходимы продвинутая диагностика батарей, а открытые стандарты для обмена информацией о конструкции и состоянии пакета всё ещё отсутствуют. Неопределённость в производительности, надёжности и безопасности серьёзно сдерживает рынок.
Подержанные батареи в тени дешёвых новых
Главный удар приходит откуда не ждали: сами новые батареи стремительно дешевеют. В 2026 году ожидается падение цены элементов ниже 100 USD/кВт·ч Подумай: ты проводишь диагностику подержанного пакета, ремонтируешь его, даёшь гарантию - а потом обнаруживаешь, что новые элементы стоят почти столько же. Широко известен в отрасли и такой факт: продавцы из соображений операционной простоты зачастую молча выбирают прямую переработку, даже если перепрофилирование сохраняет ценность. Именно здесь кроется разрыв между обещанием и практикой. В жилом секторе экономика всё ещё маргинальна; логично этот бизнес работает там, где есть крупномасштабные коммерческие и промышленные системы хранения.
Сколько металла действительно спасается при переработке?
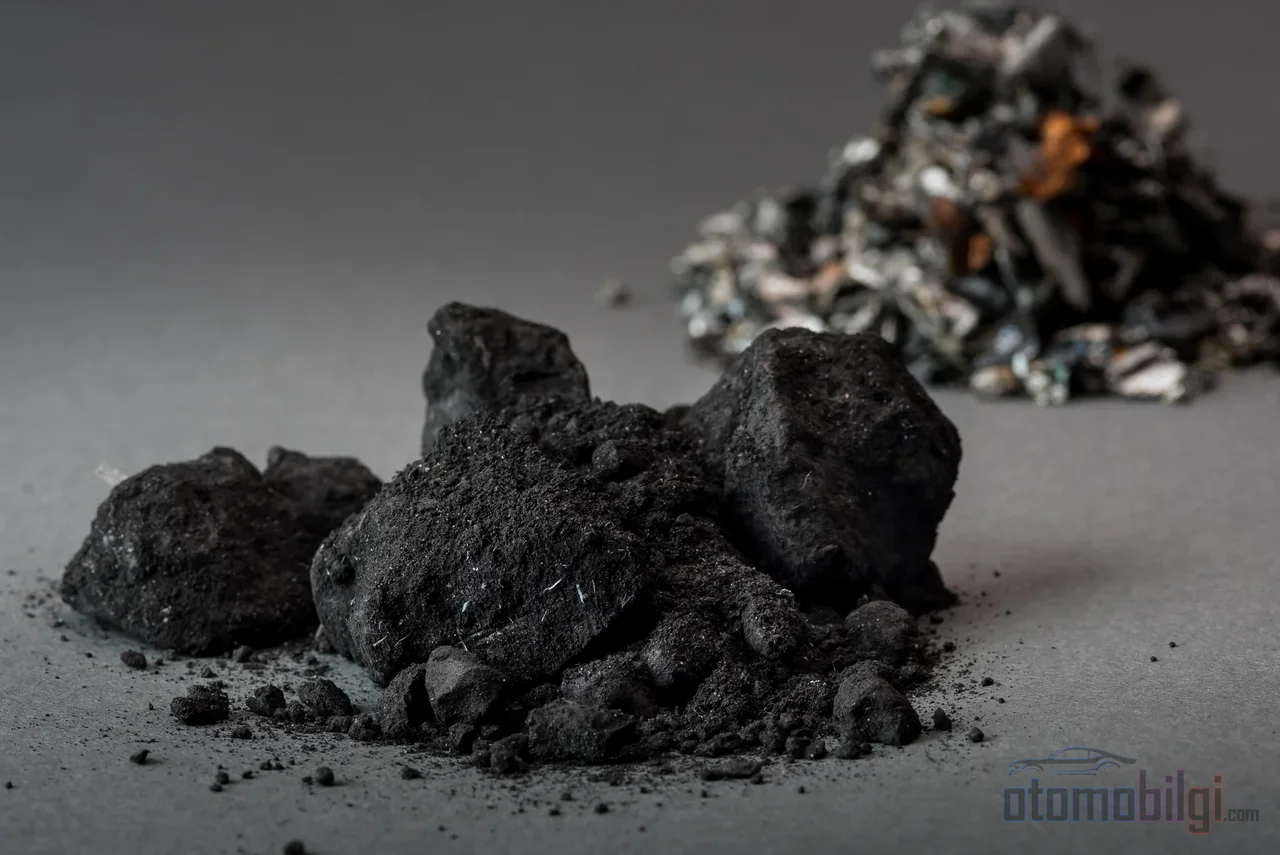
Цифры в сфере переработки действительно впечатляют. Гидрометаллургическая обработка, то есть метод разделения металлов химическими растворами, позволяет восстанавливать 95% лития, 95% кобальта, 97% никеля ; на гидрометаллургию уже приходится около 70% мировой перерабатывающей мощности. В некоторых исследованиях уровень восстановления, включая никель и литий, достигает 98%. Сообщалось о выходе выщелачивания свыше 99% в лабораторных условиях и о 90% восстановления для лития и кобальта. Для сравнения ориентир тоже известен: в Северной Америке перерабатывается около 99% свинцово-кислотных батарей. Цель литий-ионных батарей - достичь этого уровня.
И это не только экологическая история. Переработанные материалы могут сокращать выбросы парниковых газов по сравнению с первичной добычей на до 75% ; гидрометаллургическая переработка способна снизить углеродный след производства элементов на 39%. Обзор, проанализировавший 113 статей, также утверждает, что батареи второго использования сокращают выбросы на 25–56% . И не забудем о цене: общая стоимость переработки мощных батарей до вычета кредита за восстановленные металлы составляет 10–15 USD/кг (примерно 60–90 USD/кВт·ч). То есть переработка не бесплатна, но при высокой стоимости металлов баланс может сходиться.
Три метода, три разные проблемы
- Пирометаллургия: Устоявшийся и эффективный метод; но теряется литий. Столетняя технология не вполне подходит для новой химии.
- Гидрометаллургия: Более высокое восстановление, меньше энергии, ниже выбросы углерода; но требует больше этапов обработки и опасных химикатов.
- Прямая переработка: Обещает повторно использовать материал, не разрушая структуру катода - но коммерциализация пока ограничена. Даже на конференции Fraunhofer 2026 года прямая переработка позиционируется как дополнение к будущим устоявшимся методам, то есть никакой картины «заменить их» нет.
Есть и вопрос химии. Пакеты NMC/NCA, содержащие кобальт и никель, благодаря стоимости металлов делают переработку выгодной. В LFP-пакетах таких ценных металлов нет; поэтому переработка LFP экономически менее привлекательна, а вот для второго использования он подходит больше. То есть «единственно верного пути» не существует - химия батареи сама определяет наиболее разумный для неё финал.
После 2030 года: замкнётся ли цикл сырья?
Именно долгосрочная перспектива делает официальную часть по-настоящему интересной. По данным Всемирного экономического форума, к 2030 году предложение основных видов батарейного сырья должно вырасти для кобальта в 4 раза, а для никеля 1 класса - на невероятную цифру в 24 раза . Общий исследовательский центр ЕС прогнозирует, что Китай и после 2030 года останется главным поставщиком сырья батарейного класса. То, что около 70% кобальта поступает из одной страны (Демократическая Республика Конго), создаёт риски для цепочки поставок и этичного происхождения материалов. Обещание второго использования именно здесь: снизить давление добычи на фоне прогноза роста спроса на литий в 40 раз к 2040 году.
Появляются и неписаные правила. Регламент ЕС о батареях к 2031 году вводит требование по содержанию 16% кобальта, 6% лития, 6% никеля в новых батареях; к 2036 году эти показатели вырастают до 26% кобальта и 12% лития. Цели по извлечению материалов тоже ясны: к 2027 году 90% для кобальта, меди, свинца и никеля, 50% для лития; в 2031 году доля лития повышается до 80%. В США картина иная: всеобъемлющего федерального регулирования нет, структура ориентирована на стимулы, и налоговый кредит IRA к 2026 году требует, чтобы 70% стоимости критических минералов добывалось и перерабатывалось либо рециклировалось в США или у партнёра по свободной торговле. Переработанное содержимое засчитывается в этот порог - то есть переработка теперь не только экологическая, но и промышленная политика.
Почему рыночные цифры не сходятся?
Если честно, оценки размера рынка переработки литий-ионных батарей серьёзно расходятся. Причина противоречия - разница в определениях: одни аналитики считают только EV-пакеты, другие - весь рынок литий-ионных батарей, третьи учитывают лишь конкретный регион.
| Прогноз | 2026 (млрд USD) | Горизонт |
|---|---|---|
| Самый осторожный прогноз | ~6,9 | 2035: 37,5 млрд USD |
| Самый оптимистичный прогноз | 16,44 | 2035: 114,66 млрд USD |
| Средний прогноз | 18,6 | 2033: 50 млрд USD |
| Прогноз с узким охватом | 7,3 | 2033: 31,8 млрд USD |
Для рынка второго использования прогноз более последовательный: с 1,20 млрд долларов в 2025 году до 22,60 млрд долларов в 2035-м, ежегодный рост на 34% роста. Но не забывай: темпы роста и сегодняшние реалии - не одно и то же. Самая ясная общая точка в отрасли такова: дефицит текущего масштабирования для батарей по окончании срока службы - ключевая проблема, а прогноз дефицита старых EV-батарей вместе с потребностью в эффективных системах сбора входят в список главных трудностей.
Обещание или реальность: честный отчёт отрасли
Нарисуем наш итоговый отчёт. На стороне переработки обещание в значительной степени реально: показатели извлечения 95–97%, преимущество по выбросам до 75% и обязательные требования ЕС, вступающие в силу с 2027 года, показывают серьёзность этого пути. На стороне второго использования картина смешанная: McKinsey позиционирует его как «новый пул ценности в хранении энергии», тогда как IEA и рецензируемые исследования подчёркивают, что из-за недостатка затрат, диагностики и стандартов обещание пока не реализовано. Прогноз, что к 2030 году выбросы материалов и производства на уровне ячеек могут снизиться на 90% на кВт·ч, тоже о чём-то говорит: отрасль полагается не на какое-то единое волшебное решение, а на одновременное улучшение нескольких путей.
И напоследок вопрос тебе: если первая жизнь батареи длится около десяти лет, значит, для созревания её второй жизни и переработки потребуется десять-пятнадцать лет. Первая большая волна «пенсии» в 2026 году - момент, когда коммерческие операторы и старые стационарные системы хранения впервые столкнутся с этой реальностью. То есть эта история пока в первой главе - и самый честный ответ на данный момент таков: переработка работает, а второе использование всё ещё учится. Как думаешь, кто первым окончит «школу»?
Источники
- Батареи электромобилей - Global EV Outlook 2026
- Батареи второго жизни могут сыграть жизненно важную роль в переходе к чистой энергетике
- Переработка батарей электромобилей для возврата инвестиций: стратегия 2026 года
- Применение батарей электромобилей второй жизни: полное руководство
- Технико-экономическая и экологическая оценка батарей второй жизни
- Потенциал устойчивого развития батарей электромобилей второй жизни
- Батарея 2030: устойчивая, экологичная и замкнутая
- Глоссарий | Переработка литий-ионных батарей
- Устойчивое производство и переработка литий-ионных батарей
- Высокоэффективное извлечение и переработка кобальта из отработанных LIB
- Как построить замкнутую экономику для батарей электромобилей
- Вторая жизнь батарей электромобилей в 2026 году: домашнее хранение и энергосеть
- Переработка батарей электромобилей превращается в ключевую отрасль чистой энергетики