电动汽车的电池寿命到期后都去哪儿了?
分享此页面
电动汽车电池在车辆寿命结束后并不会被扔进垃圾场:容量仍然足够的电池会在固定式储能领域开启第二人生,而其余电池则通过高达 95% 的锂、镍和钴回收率重新转化为原材料.但这两条路径真的都像宣传的那样美好吗?这正是值得提出的问题.
亮点
- 2026 年,全球范围内将有 超过 120 GWh 的 电动汽车电池完成车辆寿命.
- 二次利用电池比新电池便宜约 30%-70%;但在家用场景中经济性仍然勉强.
- 湿法冶金回收中, 锂回收率 95%,钴 95%,镍 97% .
- 自 2027 年 2 月 18 日起,欧盟境内超过 2 kWh 的电池将 携带数字电池护照 .
- 预计到 2030 年,二次利用容量将 增至 330-350 GWh.
电池从车辆上退役后去了哪里?
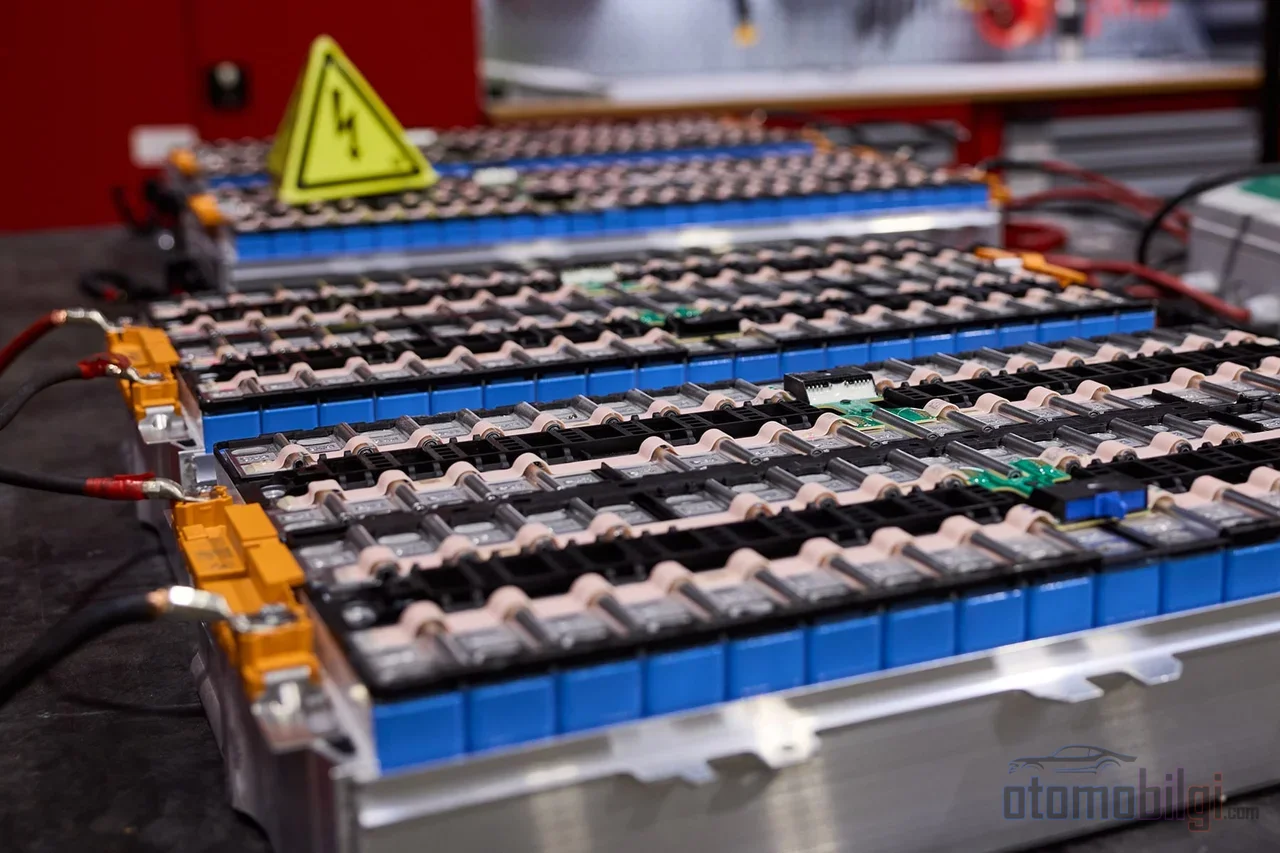
先说一个基本事实:一块电动汽车电池平均每年最多损失 2.3% 的容量.也就是说,十年后它依然可靠,只是性能已不足以胜任汽车用途.行业的分界线通常是 70%-80% 的健康度(SoH):高于此阈值的电池包经翻新后可以继续留在车辆上,低于此阈值的则进入两条主要路径之一.要么二次利用,即用于家庭、电信基础设施、微电网或充电站的固定式储能;要么材料回收.
可以这样想:当你的手机电量降到 80% 时,你不会扔掉它,因为它仍然能用.你可以把那部手机放在床头柜上当闹钟,或者拆开它取出有价值的部件.电池面临的正是这样一个两难境地.而这个两难的经济面,并不像说的那么简单.
而且规模相当惊人.2026 年全球将有超过 120 GWh 的电池完成车辆寿命,其中超过一半的电池包仍拥有 70%-80% 的可用容量.预计到 2035 年,退役电池的供应量将超过 300 GWh.这么多能量必须有个去处 - 问题是哪条路径真正行得通.
二次利用的前景:为什么 50% 的折扣不够普及?
在纸面上,二次利用依然诱人.重新利用的电池销售价格在 44-180 美元/kWh 之间,而新的电动汽车电池价格在 150-250 美元/kWh 水平.也就是说有 30%-70% 的优势.模拟研究显示,与新电池系统相比,储能成本(LCOS) 下降 40%.一块以 80% 容量退役的 LFP 电池包在运行至 50% 时,可实现的价值约为 116 美元/kWh.在商业和工业应用中,投资的当前价值通常为正.以特斯拉 Model S 为例,单个电池包的包级再利用成本为 约 12 美元/kWh;但如果深入到模组级别,这个数字会 飙升至约 41 美元/kWh.仅这个差距就足以说明这项工作有多机械化、成本有多高.
那为什么还没有出现爆发式增长?这就是悲观的一面.国际能源署2026年的全球电动车评估报告指出,由于安全和保修方面的要求,将电动车电池重新用于储能仍然充满挑战.一家独立的能源效率机构也强调,最大的障碍显然是成本.同行评审文献中凸显了两个技术瓶颈:需要先进的电池诊断技术,而且目前仍缺乏用于共享电池包设计和状态信息的开放标准.性能、可靠性和安全方面的不确定性严重制约了市场.
被廉价新电池的光环所掩盖的二手电池
真正的冲击来自别处:新电池本身正在迅速降价.预计2026年电芯价格将降至 100美元/千瓦时 以下.想想看,你要为二手电池包做诊断、维修、提供质保——结果回头一看,全新电芯的价格几乎一样.行业内还有一个普遍的现实:出于运营简便性的考虑,卖家即使知道重新利用有价值,也往往默默选择直接回收.理想与现实之间的差距正在于此.在户用储能方面,经济效益本来就仍然勉强,真正说得通的场景是大规模的商业和工业储能.
回收中到底有多少金属被拯救?
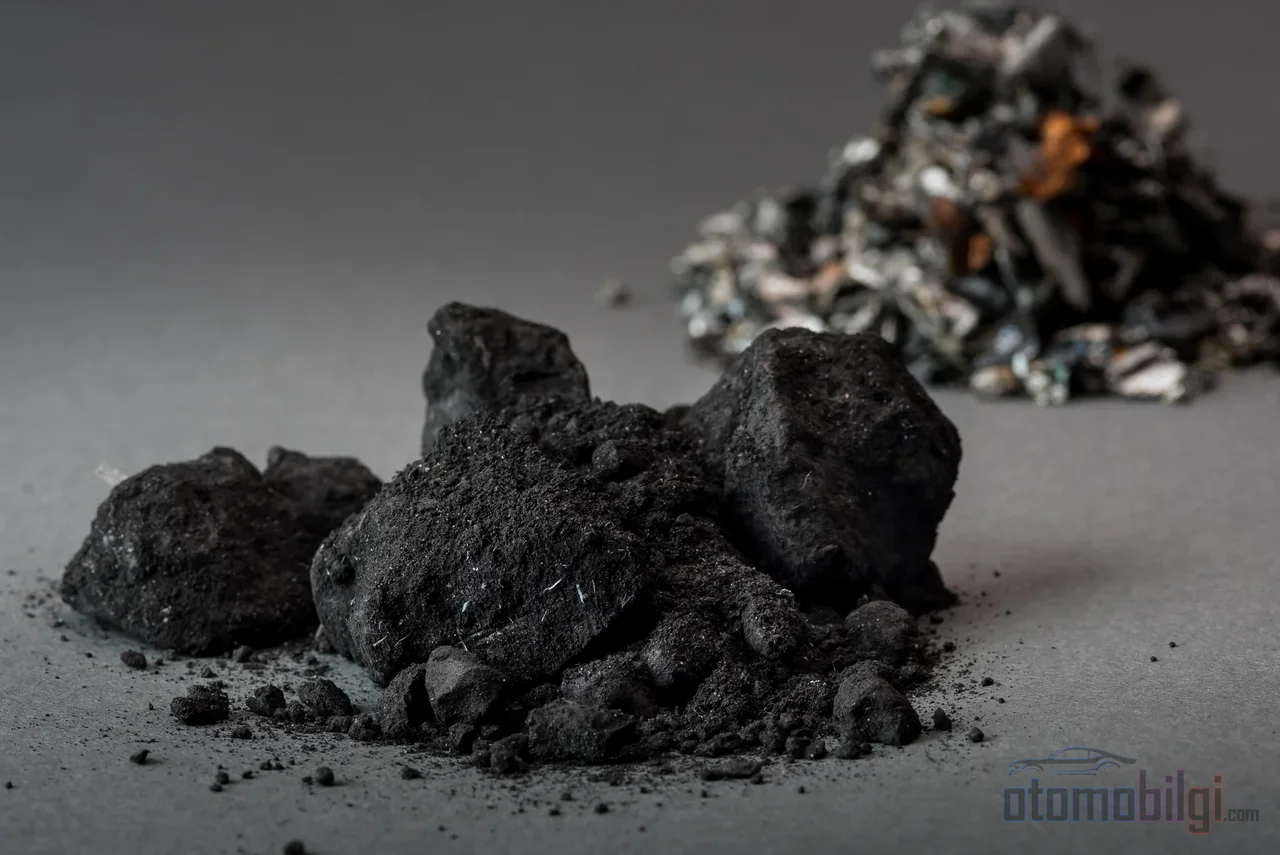
回收方面的数字确实令人瞩目.通过湿法冶金处理,也就是用化学溶液分离金属的方法, 锂回收率达95%,钴达95%,镍达97% ;湿法冶金已占全球回收产能的约 70%.在某些研究中,包括镍和锂在内的回收率可高达98%.实验室报告了99%以上的浸出效率以及锂钴90%的回收率.作为对比,基准也很明确:北美铅酸电池约 99%已经被回收.锂离子电池的目标就是达到这一水平.
这也不只是一个环保的故事.与原生采矿相比,回收材料可减少高达 75% 的温室气体排放;湿法冶金回收可将电池生产的碳足迹降低39%.一项梳理了113篇论文的综述也指出,二次利用电池可将排放减少 25%–56% .另外别忘了价格:对于高功率电池,在扣除回收金属信用之前,总回收费用为 10–15美元/公斤 (约合60–90美元/千瓦时).也就是说,回收并不是免费的,但当金属价值较高时,账面还是能算得过来的.
三种方法,三种不同的烦恼
- 火法冶金: 成熟且高效;但会损失锂.这种百年方法并不完全适用于新的电池化学体系.
- 湿法冶金: 回收率更高、能耗更低、碳排放更少;但需要更多的工艺步骤和危险化学品.
- 直接回收: 该技术有望在不破坏正极结构的情况下重新利用材料——但商业化仍然有限.即使在2026年的一次Fraunhofer会议上,直接回收也被定位为对未来成熟方法的 补充 手段,即没有迹象表明它会取代它们.
还有化学体系的问题.含有钴和镍的NMC/NCA电池包因其金属价值而使回收更具回报.相比之下,LFP电池包不含这些贵金属;因此LFP的回收在经济上吸引力较低,但更适合二次利用.所以并不存在"唯一正确的路径"——电池的化学体系本身就决定了什么结局对它最合理.
2030年之后:原材料循环能否闭合?
长期前景才是真正有趣的地方.根据世界经济论坛的数据,到2030年,主要电池原材料的供应量对钴而言需要增长 4倍,而对一级镍则需要增长一个惊人的数字—— 24倍 .欧盟联合研究中心则预测,中国在2030年之后仍将保持电池级原材料主要供应国的地位.钴约有 70%来自单一国家(刚果民主共和国),这带来了供应链和道德采购风险.二次利用的承诺正在于此:在锂需求预计到2040年将增长40倍的背景下,减轻采矿压力.
不成文的规则也在出台.欧盟电池法规要求,到2031年,新电池必须含有 16%钴、6%锂、6%镍 ;到2036年,这些比例将提高至 26%钴和12%锂.回收目标也很明确:到2027年,钴、铜、铅和镍的回收率须达到 90%,锂为50%;到2031年,锂也要提升至80%.美国的情况则不同:没有全面的联邦法规,结构以激励为主,且IRA税收抵免要求到2026年,关键矿物价值的70%必须在美国或自由贸易伙伴国开采和加工,或来自回收.回收材料可以计入这一门槛——也就是说,回收如今不仅仅是环境政策,更是产业政策.
为什么市场数字相互矛盾?
坦白说,关于锂离子回收市场规模的预测存在很大差异.造成这一矛盾的原因在于定义差异:有的分析师只计算EV电池包,有的计算整个锂离子市场,还有的只考虑特定地区.
| 预测 | 2026 (十亿美元) | 时间跨度 |
|---|---|---|
| 最保守的预测 | 约69 | 2035: 375亿美元 |
| 最乐观的预测 | 164.4 | 2035: 1146.6亿美元 |
| 中间值预测 | 186 | 2033: 500亿美元 |
| 窄范围预测 | 73 | 2033: 318亿美元 |
二次利用市场的预测则更为一致:从2025年的12亿美元增长到2035年的226亿美元,年增长率为 34% 增长.但别忘了,增长率和今天的现实并不是一回事.行业最明确的共识是:使用寿命终结电池的规模化缺口是核心问题,而旧电动汽车电池短缺的预测,加上对高效回收系统的需求,都位列主要挑战之中.
愿景还是现实:行业的诚实成绩单
让我们画一张总结成绩单.在回收方面,愿景大部分已成现实:95%-97%的回收率、高达75%的排放优势,以及2027年起生效的欧盟强制性要求,都表明这条路径的严肃性.而在二次利用方面,情况则喜忧参半:McKinsey将其定位为"储能领域的新价值池",但IEA和同行评审的研究强调,成本、检测和标准方面的缺失意味着这一愿景尚未实现.到2030年,电池层面的材料和制造排放有望每kWh 降低90% 的预测也表明了一件事:行业并没有等待某个单一的神奇解决方案,而是依靠多条路径同时改进.
最后问你一个问题:如果一块电池的首次寿命约为十年,那么它的第二次寿命和回收要达到同样的成熟度,就需要十到十五年.2026年的第一波大规模退役潮,将是商业运营商和旧固定式储能系统首次直面这一现实的时刻.也就是说,这个故事还停留在第一章——而迄今为止最诚实的答案是:回收已经在创造效益,二次利用则还在学习中.你觉得哪一个会先毕业?