Hová kerülnek az elektromos autók akkumulátorai, amikor lejár az élettartamuk?
Az oldal megosztása
A villanyautó akkumulátorai nem mennek a kukába, ha a jármű élettartama véget ér: azok, amelyek kapacitása még mindig elegendő, második életet kezdenek álló energiatárolásban, a többiek pedig az akár 95%-os lítium-, nikkel- és kobalt-visszanyeréssel újra nyersanyaggá válnak. De vajon mindkét út olyan fényes, amilyennek bemutatják? Pontosan ezt a kérdést kell feltenni.
Kiemelt tények
- 2026-ban világszerte 120 GWh-nál több EV-akkumulátor fejezi be a jármű élettartamát.
- A másodlagos felhasználású akkumulátorok körülbelül 30-70%-kal olcsóbbak, mint az újak; de a lakossági felhasználás gazdaságossága még mindig határeset.
- Hidrometallurgiai újrahasznosításban a lítium 95%-a, a kobalt 95%-a, a nikkel 97%-a nyerhető vissza.
- Az EU-ban 2027. február 18-tól a 2 kWh feletti akkumulátorok digitális akkumulátor-útlevéllel rendelkeznek majd.
- A másodlagos felhasználású kapacitás 2030-ra 330-350 GWh-ra való emelkedése várható.
Hová kerül az akkumulátor, miután elhagyta a járművet?
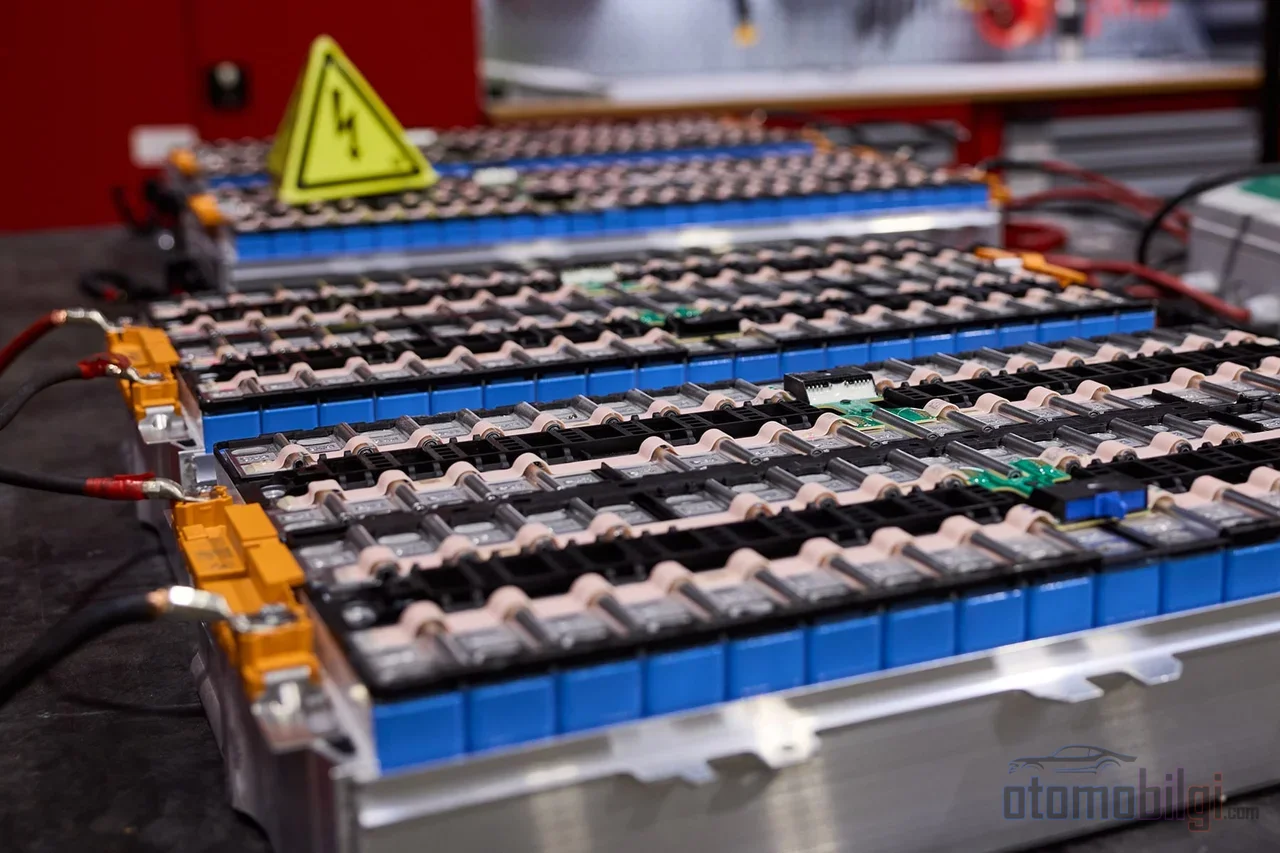
Először egy alapvető tény: egy EV-akkumulátor évente átlagosan legfeljebb 2,3% kapacitást veszít. Vagyis tíz év után is megbízható, de már nem nyújtja a autóban megszokott teljesítményt. Az iparág határa általában a 70-80%-os egészségi szint (SoH): e küszöb felett a csomagok felújítva a járműben maradhatnak, az alatta lévők pedig két fő út egyikére kerülnek. Másodlagos felhasználás, azaz álló energiatárolás otthonok, távközlési infrastruktúra, mikrohálózatok vagy töltőállomások számára; vagy anyag-újrahasznosítás.
Gondolj úgy rá: amikor a telefonod töltése 80%-ra esik, nem temped el a telefont, mert még mindig működik. A telefont ébresztőóraként az éjjeliszekrényedre teheted, vagy szétszedheted és szétválogathatod az értékes alkatrészeit. Az akkumulátoroknál pontosan ilyen dilemma van. És ennek a dilemmának a gazdasági oldala nem is olyan egyszerű, amilyennek bemutatják.
A mennyiség viszont ijesztő méretű. 2026-ban világszerte 120 GWh-nál több akkumulátor fejezi be a jármű élettartamát, és ezeknek a csomagoknak több mint fele még mindig 70-80% közötti használható kapacitással rendelkezik. 2035-re a nyugdíjazott akkumulátor-kínálat várhatóan meghaladja a 300 GWh-t. Ekkora energiát valahol el kell helyezni - a kérdés csak az, melyik út működik valóban.
A másodlagos felhasználás ígérete: miért nem elég mindenhol az 50%-os kedvezmény?
Papíron a másodlagos felhasználás továbbra is csábítónak tűnik. Egy újracélzott akkumulátor eladási ára 44-180 USD/kWh között mozog, míg egy új EV-akkumulátor 150-250 USD/kWh szinten van. Vagyis 30-70%-os előnyről beszélhetünk. Szimulációs tanulmányok a tárolási költség (LCOS) 40%-os csökkenését mutatják az új akkumulátoros rendszerekhez képest. Egy 80%-os kapacitással nyugdíjazott LFP-csomag 50%-ig való kihasználása esetén az elérhető érték körülbelül 116 USD/kWh. Kereskedelmi és ipari alkalmazásokban a beruházás jelenértéke általában pozitív. Egy átlagos csomag esetében a csomagszintű újracélzás költsége a Tesla Model S példáján ~12 USD/kWh; de ha modulszintre menünk le, ez a szám ~41 USD/kWh-re szökik fel. Hogy mennyire mechanikus és mennyire költséges ez az egész, ezt a különbség önmagában is elmondja.
De mi még mindig nincs robbanás? Itt jön a pesszimista oldal. A Nemzetközi Energiaügynökség 2026-os globális EV-értékelése szerint az EV-akkumulátorok energiatárolásra történő újrahasznosítása a biztonsági és garanciális követelmények miatt továbbra is nehéz. Egy független energiahatékonysági szervezet is azt hangsúlyozza, hogy a legnagyobb akadály egyértelműen a költség. A lektorált szakirodalomban két technikai szűk keresztmetszet emelkedik ki: fejlett akkumulátordiagnosztika szükséges, és a csomag tervezési és állapotinformáció-megosztására vonatkozó nyílt szabványok még mindig nem léteznek. A teljesítmény-, megbízhatósági és biztonsági bizonytalanság súlyosan korlátozza a piacot.
A használt az olcsó új akkumulátorok árnyékában
Az igazi ütés máshonnan érkezik: maguk az új akkumulátorok gyorsan olcsóbbak lesznek. 2026-ra a cellaár 100 USD/kWh alá csökkenése várható. Gondold meg: diagnosztikát végzel egy használt csomagon, megjavítod, garanciát adsz rá - aztán ránézel, és kiderül, hogy az új cella majdnem ugyanennyibe kerül. Az iparágban elterjedt tény az is: az eladók az operatív egyszerűség miatt gyakran csendben a közvetlen újrahasznosítást választják, még akkor is, ha a repurposing értéket teremt. Az ígéret és a gyakorlat közötti különbség pontosan itt van. A lakossági oldalon a gazdaságosság amúgy is még mindig határeset; ott működik értelmesen a dolog, ahol nagy léptékű kereskedelmi és ipari tárolásról van szó.
Mennyi fémet valóban mentenek meg az újrahasznosítás során?
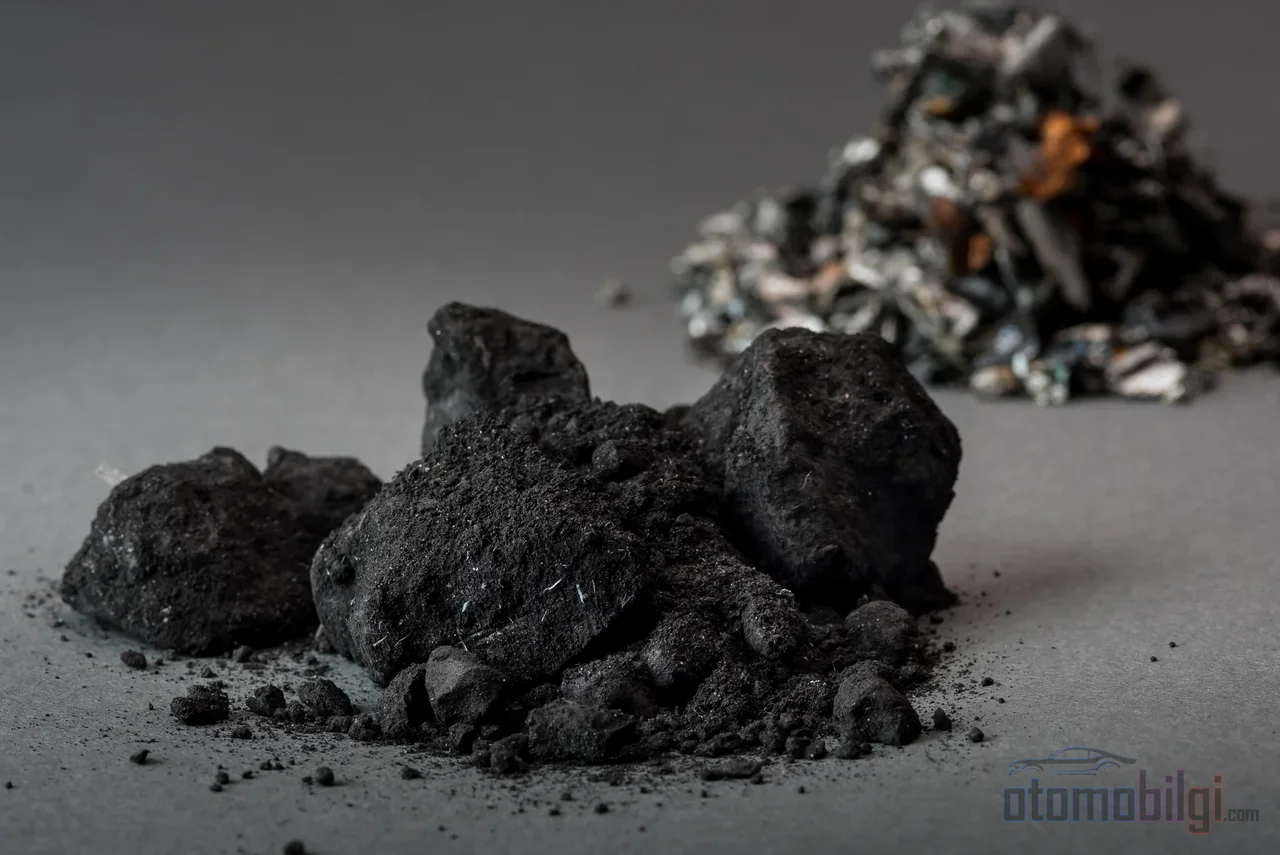
Az újrahasznosítási oldalon a számok valóban lenyűgözőek. A hidrometallurgiai feldolgozással, azaz a fémek kémiai oldatokkal történő elválasztásával a lítium 95%-a, a kobalt 95%-a, a nikkel 97%-a nyerhető vissza; a hidrometallurgia a globális újrahasznosítási kapacitás körülbelül 70%-át teszi ki. Egyes tanulmányokban a visszanyerési arány a nikkel és a lítium esetében elérheti a 98%-ot is. Laboratóriumi körülmények között 99% feletti kioldási hozamot és 90%-os lítium-kobalt visszanyerést jelentettek. Az összehasonlítás mércéje is ismert: Észak-Amerikában az ólom-sav akkumulátoroknak körülbelül 99%-a már most újrahasznosításra kerül. A lítium-ion ennek a mértéknek az elérése a cél.
Ez nem csupán egy környezettörténet. Az újrahasznosított anyagok az elsődleges bányászathoz képest az üvegházhatású gázkibocsátást akár 75%-kal is csökkenthetik; a hidrometallurgiai újrahasznosítás a cellagyártás szénlábnyomát 39%-kal csökkentheti. Egy 113 cikket áttekintő összefoglaló szerint a másodlagos használatú akkumulátorok a kibocsátást 25-56%-kal csökkentik. Ne feledkezzünk meg az árról sem: a nagy teljesítményű akkumulátorok teljes újrahasznosítási díja a visszanyert fém kredit levonása előtt 10-15 USD/kg kb. 60-90 USD/kWh). Vagyis az újrahasznosítás nem ingyenes, de ha a fémérték magas, a könyvek zárhatnak.
Három módszer, három különböző baj
- Pirometallurgia: Bevált és hatékony; de a lítiumot elveszíti. A százéves módszer nem illik teljesen az új kémiához.
- Hidrometallurgia: Magasabb visszanyerés, kevesebb energia, alacsonyabb szénkibocsátás; de több feldolgozási lépést és veszélyes vegyszereket igényel.
- Közvetlen újrahasznosítás: A katód szerkezetének megbontása nélkül ígéri az anyag újrahasznosítását - de a kereskedelmi hasznosítás még korlátozott. Egy 2026-os Fraunhofer konferencián is a direkt újrahasznosítás a jövőben a beépült módszereket kiegészítő módszerként pozicionálódik, vagyis nem valószínű, hogy azok helyébe lép.
Van egy kémiai kérdés is. A kobaltot és nikkelt tartalmazó NMC/NCA akkumulátorok a fémek értéke miatt jutalmazzák az újrahasznosítást. Ezzel szemben az LFP akkumulátorokban nincsenek these értékes fémek; ezért az LFP újrahasznosítása gazdaságilag kevésbé vonzó, a másodlagos felhasználásra viszont alkalmasabb. Vagyis nincs "egy igazi út" - az akkumulátor kémiája maga határozza meg a számára legésszerűbb végzetet.
2030 után: Bezárul-e az nyersanyagkör?
A hosszú távú kép az, ami igazán érdekessé teszi a dolgot. A Világ-gazdasági Fórum szerint 2030-ig a főbb akkumulátor-nyersanyagok kínálata kobaltnál 4-szeresére, 1-es fokozatú nikkelnél pedig hihetetlen 24-szeresére 24-szeresére növekszik kell. Az EU közös kutatóközpontja előrejelzi, hogy Kína 2030 után is a legfőbb beszállítója marad az akkumulátor-minőségű nyersanyagoknak. A kobalt mintegy 70%-a egyetlen országból (Kongói Demokratikus Köztársaság) származik, ami ellátási lánc és etikus beszerzési kockázatot teremt. A másodlagos felhasználás ígérete pontosan itt van: a lítiumigény 2040-ig várható 40-szeres növekedésével szemben a bányászati nyomás csökkentése.
Íratlan szabályok is érkeznek. Az EU akkumulátorrendelete 2031-ig előírja az új akkumulátorok 16% kobalt, 6% lítium, 6% nikkel tartalmát; 2036-ban ezek az arányok 26% kobalt és 12% lítium szintjére emelkednek. A visszanyerési célok is egyértelműek: 2027-ig kobalt, réz, ólom és nikkel esetén 90%, lítiumnál 50%; 2031-ben a lítium is 80%-ra emelkedik. Az USA oldalon más a kép: nincs átfogó szövetségi szabályozás, ösztönzőközpontú a rendszer, és az IRA-hitelnél elvárják, hogy a kritikus ásványi érték 70%-át az USA-ban vagy szabadkereskedelmi partnerben bányásszák és dolgozzák fel, illetve hasznosítsák újra. Az újrahasznosított tartalom ebbe a küszöbértékbe beszámít - vagyis az újrahasznosítás már nemcsak környezetpolitika, hanem iparpolitika is.
Miért nem kongruensek a piaci számok?
Az őszinteség kedvéért: a lítium-ion újrahasznosítási piac méretére vonatkozó becslések jelentősen eltérnek egymástól. Az ellentmondás oka a definícióbeli különbség: van elemző, aki csak az EV-akkumulátorokat számolja, van, aki a teljes lítium-ion piacot, és van, aki csak egy adott régiót vesz figyelembe.
| Becslés | 2026 (milliárd USD) | Horizont |
|---|---|---|
| Legóvatosabb becslés | ~6,9 | 2035: 37,5 milliárd USD |
| Legoptimistább becslés | 16,44 | 2035: 114,66 milliárd USD |
| Középsáv becslés | 18,6 | 2033: 50 milliárd USD |
| Szűkebb hatókörű becslés | 7,3 | 2033: 31,8 milliárd USD |
A másodlagos felhasználási piacra vonatkozó becslés konzisztensebb: 2025-ben 1,20 milliárd dollárról 2035-ben 22,60 milliárd dollárra, évi 34% növekedés. De ne feledd: a növekedési ráták és a mai valóság nem ugyanaz. Az ágazat legtisztább közös nevezője a következő: az élettartam végén lévő akkumulátorok jelenlegi skálázódási hiánya az alapvető probléma, és a használt EV-akkumulátorok hiányára vonatkozó előrejelzés a hatékony gyűjtőrendszerek iránti igénnyel együtt a fő kihívások listáján szerepel.
Ígéret vagy valóság: az ágazat őszinte bizonyítványa
Rajzoljuk fel az összefoglaló bizonyítványunkat. Az újrahasznosítás oldalán az ígéret nagyrészt valós: a 95-97%-os visszanyerési arányok, az akár 75%-os kibocsátási előny és a 2027-től hatályba lépő EU-s kötelezettségek azt mutatják, hogy ez az út komolyan veendő. A másodlagos felhasználás oldalán viszont vegyes a kép: a McKinsey "új értékalagútnak az energiatárolásban" pozicionálja, míg az IEA és a lektorált tanulmányok hangsúlyozzák, hogy a költség-, diagnosztikai és szabványhiány miatt az ígéret még nem valósult meg. Az a előrejelzés is jel valamire, hogy 2030-ig a cellaszintű anyag- és gyártási kibocsátások kWh-ként 90%-kal csökkenhetnek: az ágazat nem vár egyetlen egyedüli mágikus megoldásra, hanem több út egyidejű javulására támaszkodik.
És egy utolsó kérdés neked: ha egy akkumulátor első élete körülbelül tíz évig tart, akkor a második életének és az újrahasznosításának is ugyanilyen mértékben kell érnie, ami tíz-tizenöt évet jelent. A 2026-os első nagy nyugdíjas hullám az a pillanat, amikor a kereskedelmi üzemeltetők és a régi állomásingredientes energiatároló rendszerek először néznek szembe ezzel a ténnyel. Vagyis ez a történet még csak az első fejezeténél tart - és az eddigi legőszintébb válasz a következő: az újrahasznosítás működik, a másodlagos felhasználás viszont még tanul. Szerinted melyik végzik előbb?
Források
- Elektromos jármű akkumulátorok - Globális EV kitekintés 2026
- Második életciklusú akkumulátorok létfontosságú szerepet játszhatnak a tiszta energiaátállásban
- EV akkumulátor-újrahasznosítás a befektetések megtérüléséért: A 2026-os kézikönyv
- Második életciklusú EV akkumulátorok felhasználása: Teljes útmutató
- A második életciklusú akkumulátorok technológiai-gazdasági és környezeti értékelése
- A második életciklusú elektromos jármű akkumulátorok fenntarthatósági potenciálja
- Akkumulátor 2030: Ellenálló, fenntartható és körkörös
- Szószedet | Lítium-ion akkumulátorok újrahasznosítása
- A lítium-ion akkumulátorok fenntartható gyártása és újrahasznosítása
- Kobalt hatékony kinyerése és újrahasznosítása kiselejtezett lítium-ion akkumulátorokból
- Hogyan építsünk körkörös gazdaságot az EV akkumulátorok számára
- EV akkumulátor második élete 2026: Háztartási tárolás és hálózat
- Az EV akkumulátor-újrahasznosítás kritikus tiszta energiaiparrá növi ki magát