Dokąd trafiają baterie samochodów elektrycznych po zakończeniu ich żywotności?
Udostępnij tę stronę
Baterie samochodów elektrycznych nie trafiają do śmieci po zakończeniu życia pojazdu: Te, których pojemność wciąż jest wystarczająca, zaczynają drugie życie w stacjonarnym magazynowaniu energii, a pozostałe są przetwarzane z powrotem na surowce, przy odzysku litu, niklu i kobaltu w tempie do 95%. Ale czy obie te drogi są rzeczywiście tak dobre, jak się je przedstawia? To właśnie pytanie, które należy zadać.
Najważniejsze informacje
- W 2026 roku na całym świecie ponad 120 GWh baterii EV kończy życie pojazdu.
- Baterie do drugiego użycia są około 30-70% tańsze od nowych; ale ekonomia w zastosowaniach domowych wciąż jest marginalna.
- W recyklingu hydrometalurgicznym odzyskuje się 95% litu, 95% kobaltu, 97% niklu.
- W UE od 18 lutego 2027 roku baterie powyżej 2 kWh będą posiadać cyfrowy paszport baterii.
- Oczekuje się, że do 2030 roku moce w zakresie drugiego użycia wzrosną do 330-350 GWh.
Gdzie trafia bateria po opuszczeniu pojazdu?
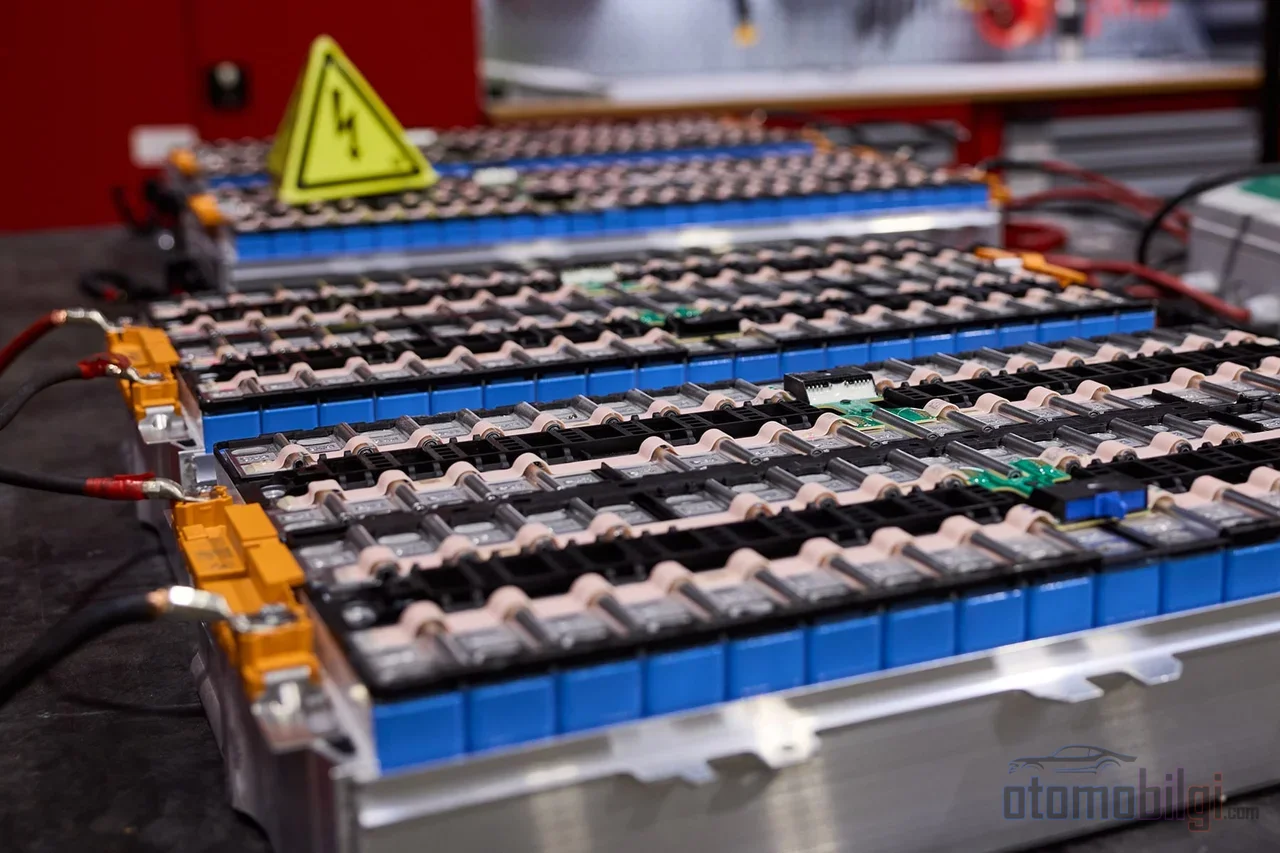
Najpierw podstawowy fakt: Bateria EV traci średnio najwyżej 2,3% pojemności rocznie. Po dziesięciu latach wciąż sprawdzi się w innych rolach, ale dla samochodu nie będzie już tak wydajna jak wcześniej. Granica branżowa to zazwyczaj 70-80% stanu zdrowia (SoH): Pakiety powyżej tego progu mogą być odnawiane i pozostawać w pojeździe, a te poniżej trafiają na jedną z dwóch głównych dróg. Drugie użycie, czyli magazynowanie stacjonarne dla domów, infrastruktury telekomunikacyjnej, mikrosieci lub stacji ładowania; albo recykling materiałów.
Pomyśl o tym tak: Gdy naładowanie telefonu spada do 80%, nie wyrzucasz telefonu, ale on wciąż działa. Możesz postawić ten telefon na nocnym stoliku jako budzik albo rozebrać go i wyodrębnić cenne podzespoły. Dokładnie taki dylemat istnieje w przypadku baterii. A ekonomiczna strona tego dylematu nie jest tak prosta, jak się przedstawia.
Skala jest natomiast przerażająca. W 2026 roku globalnie ponad 120 GWh baterii kończy życie pojazdu, a ponad połowa tych pakietów ma wciąż użyteczną pojemność na poziomie 70-80%. Oczekuje się, że do 2035 roku podaż wycofanych baterii przekroczy 300 GWh. Tyle energii trzeba gdzieś umieścić - pytanie brzmi, która droga naprawdę działa.
Obietnica drugiego użycia: Dlaczego zniżka 50% nie wystarczy wszędzie?
Na papierze drugie użycie wciąż wygląda kusząco. Podczas gdy cena sprzedaży baterii o zmienionym przeznaczeniu waha się między 44–180 USD/kWh, nowa bateria EV mieści się w przedziale 150–250 USD/kWh. To daje przewagę rzędu 50-70%. Symulacje pokazują 40% redukcję kosztów magazynowania (LCOS) w porównaniu z systemami z nowymi bateriami. Przy pojemności 80% wartość osiągalna przy pracy pakietu LFP do 50% wynosi około 116 USD/kWh. W zastosowaniach komercyjnych i przemysłowych bieżąca wartość inwestycji jest zazwyczaj dodatnia. W przypadku przeciętnego pakietu koszt rekonfiguracji na poziomie pakietu w przykładzie Tesla Model S wynosi ok. 12 USD/kWh; ale zejście na poziom modułu podnosi tę kwotę do ok. 41 USD/kWh. Ta różnica sama w sobie mówi, jak bardzo ten proces jest mechaniczny i kosztowny.
To dlaczego nadal nie ma eksplozji? Oto strona pesymistyczna. Ocena globalna EV Międzynarodowej Agencji Energetycznej z 2026 roku mówi, że ponowne wykorzystanie akumulatorów EV w magazynowaniu energii nadal jest trudne ze względu na wymagania bezpieczeństwa i gwarancji. Niezależna organizacja ds. efektywności energetycznej również podkreśla, że największą barierą jest oczywiście koszt. W literaturze recenzowanej wyróżniają się dwa techniczne wąskie gardła: Potrzebne są zaawansowane diagnostyki akumulatorów, a otwarte standardy wymiany informacji o projekcie i stanie pakietu nadal nie istnieją. Niepewność wydajności, niezawodności i bezpieczeństwa poważnie ogranicza rynek.
Rynek wtórny w cieniu tanich nowych akumulatorów
Właściwy cios przychodzi z zupełnie innej strony: same nowe akumulatory szybko stają się tańsze. W 2026 roku cena ogniw ma spaść poniżej 100 USD/kWh. Pomyśl: masz zdiagnozować używany pakiet, naprawić go, dać gwarancję - a potem okazuje się, że nowe ogniwa kosztują prawie tyle samo. Powszechny fakt w branży jest również taki: Sprzedawcy ze względów operacyjnej prostoty często po cichu wybierają bezpośredni recykling, nawet jeśli repurposing ma wartość dodaną. Różnica między obietnicą a praktyką znajduje się dokładnie tutaj. Po stronie mieszkaniowej ekonomia i tak jest dopiero co na granicy opłacalności; miejsce, gdzie wszystko się spina, to magazynowanie komercyjne i przemysłowe na dużą skalę.
Ile metalu naprawdę odzyskuje się w recyklingu?
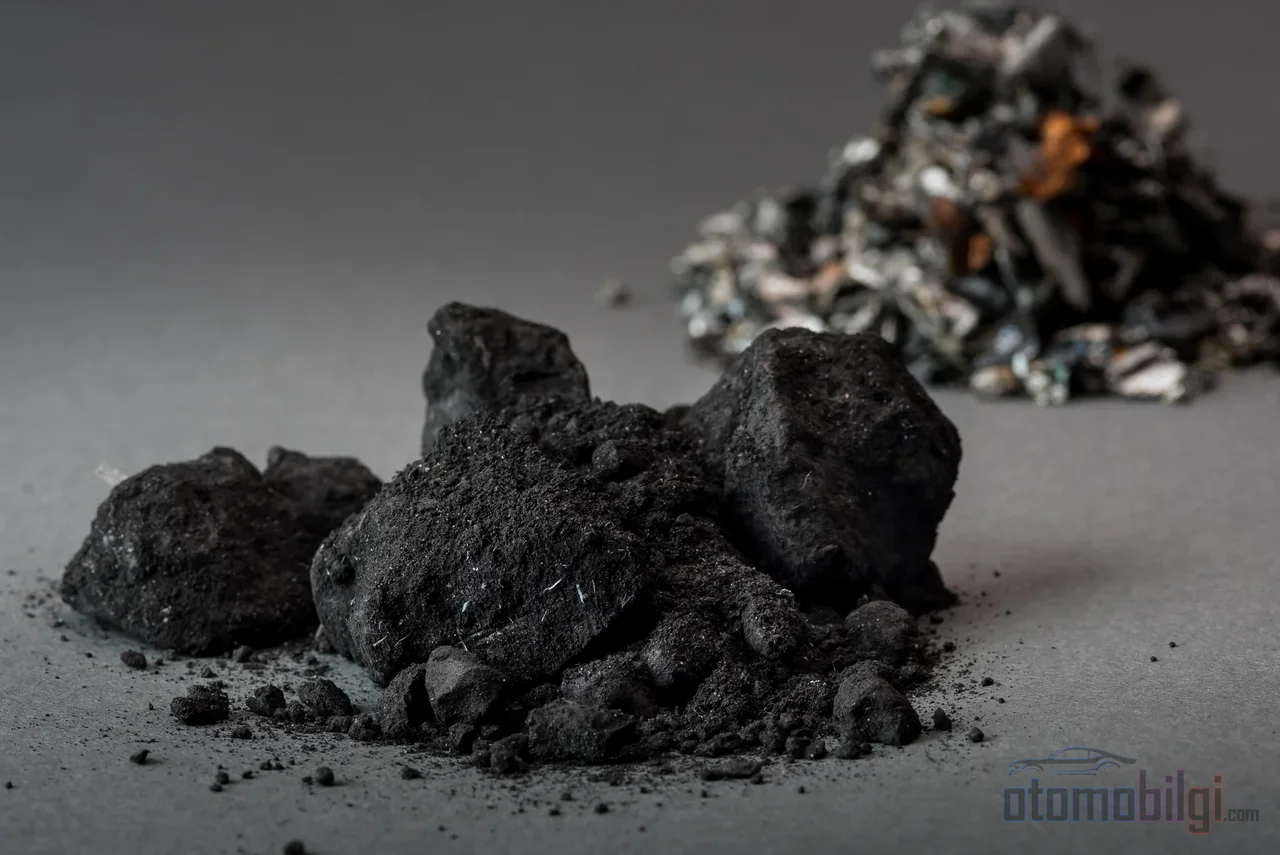
Liczby po stronie recyklingu są naprawdę imponujące. Przetwarzanie hydrometalurgiczne, czyli metoda oddzielania metali roztworami chemicznymi, pozwala odzyskać 95% litu, 95% kobaltu, 97% niklu; hydrometalurgia stanowi już około 70% globalnych mocy recyklingowych. W niektórych badaniach wskaźnik odzysku, łącznie z niklem i litem, może sięgać 98%. W laboratorium odnotowano wydajność ługowania powyżej 99% i odzysk 90% dla litu i kobaltu. Dla porównania poprzeczka jest jasno określona: W Ameryce Północnej około 99% akumulatorów kwasowo-ołowiowych jest już poddawanych recyklingowi. Celem dla litowo-jonowych jest osiągnięcie tej poprzeczki.
I to nie jest tylko historia o środowisku. Materiały z recyklingu mogą obniżyć emisje gazów cieplarnianych nawet o 75% w porównaniu z górnictwem pierwotnym; recykling hydrometalurgiczny może zmniejszyć ślad węglowy produkcji ogniw o 39%. Przegląd badający 113 artykułów twierdzi również, że akumulatory do drugiego zastosowania zmniejszają emisje o 25-56%. Nie zapomnijmy też o cenie: Opłata za akumulatory dużej mocy wynosi 10-15 USD/kg (około 60-90 USD/kWh) przed odjęciem kredytu za odzyskany metal. Czyli recykling nie jest darmowy, ale przy wysokiej wartości metali rachunki się spina.
Trzy metody, trzy różne problemy
- Pirometalurgia: Ugruntowana i wydajna; ale traci lit. Stuletnia metoda w pełni nie pasuje do nowej chemii.
- Hidrometalurgia: wyższa wydajność odzysku, mniej energii, niższa emisja dwutlenku węgla; ale wymaga większej liczby etapów przetwarzania i niebezpiecznych chemikaliów.
- Recykling bezpośredni: obiecuje ponowne wykorzystanie materiałów bez naruszania struktury katody - ale komercjalizacja jest wciąż ograniczona. Nawet na konferencji Fraunhofera w 2026 roku recykling bezpośredni jest pozycjonowany jako metoda uzupełniająca względem przyszłych metod osadowych, a nie takie, które mają je zastąpić.
Jest też kwestia chemii. Pakiety NMC/NCA zawierające kobalt i nikel nagradzają recykling dzięki wartościom metali. Z kolei pakiety LFP nie zawierają tych cennych metali; dlatego recykling LFP jest mniej opłacalny ekonomicznie, natomiast bardziej nadaje się do drugiego życia. Nie ma więc jednej „właściwej drogi" - to chemia baterii określa dla niej najbardziej sensowny koniec.
Po 2030 roku: Czy cykl surowcowy się zamknie?
Długi okres to miejsce, gdzie oficjalne dane stają się naprawdę ciekawe. Według Światowego Forum Ekonomicznego do 2030 roku podaż głównych surowców do produkcji baterii musi wzrosnąć dla kobaltu 4-krotnie, a dla niklu klasy 1 o niewiarygodne 24 razy. Wspólne Centrum Badawcze UE przewiduje z kolei, że Chiny po 2030 roku nadal pozostaną głównym dostawcą surowców klasy bateryjnej. Fakt, że około 70% kobaltu pochodzi z jednego kraju (Demokratycznej Republiki Konga), stwarza ryzyko dla łańcucha dostaw i etycznego pozyskiwania surowców. Obietnica drugiego życia dotyczy dokładnie tego: zmniejszenia presji wydobycia w obliczu prognozy 40-krotnego wzrostu popytu na lit do 2040 roku.
Nadchodzą też niepisane prawa. Rozporządzenie UE w sprawie baterii wprowadza do 2031 roku wymóg zawartości 16% kobaltu, 6% litu, 6% niklu w nowych bateriach; w 2036 roku wskaźniki te rosną do 26% kobaltu i 12% litu. Cele odzysku są również jasne: do 2027 roku 90% dla kobaltu, miedzi, ołowiu i niklu, 50% dla litu; w 2031 roku lit również wzrasta do 80%. Po stronie USA obraz jest inny: brak kompleksowych przepisów federalnych, struktura oparta na zachętach, a kredyt z IRA wymaga, aby do 2026 roku 70% wartości krytycznych minerałów było wydobywanych i przetwarzanych w USA lub u partnera handlu wolnego, albo poddanych recyklingowi. Zawartość z recyklingu liczy się do tego progu - czyli recykling nie jest już tylko polityką środowiskową, lecz polityką przemysłową.
Dlaczego dane rynkowe się nie zgadzają
Szczerze mówiąc, szacunki dotyczące wielkości rynku recyklingu litowo-jonowego znacznie się od siebie różnią. Przyczyną tej rozbieżności jest różnica w definicjach: Jedni analitycy liczą tylko baterie do pojazdów elektrycznych, inni cały rynek litowo-jonowy, a jeszcze inni uwzględniają tylko określony region.
| Prognoza | 2026 (mld USD) | Horyzont |
|---|---|---|
| Najbardziej ostrożna prognoza | ,9 | 2035: 37,5 mld USD |
| Najbardziej optymistyczna prognoza 2035: | 16,44 | 2035: 114,66 mld USD |
| Prognoza środkowego przedziału | 18,6 | 2033: 50 mld USD |
| Prognoza o wąskim zakresie | 7,3 | 2033: 31,8 mld USD |
Prognoza dla rynku wtórnego wykorzystania jest bardziej spójna: Z 1,20 miliarda dolarów w 2025 roku do 22,60 miliarda dolarów w 2035 roku, przy rocznym wzroście wynoszącym 34%. Ale pamiętaj, że tempo wzrostu i dzisiejsza rzeczywistość to nie to samo. Najbardziej oczywisty punkt wspólny branży wygląda tak: Istniejąca luka w skalowaniu dla baterii po zakończeniu okresu eksploatacji to podstawowy problem, a prognozy niedoboru starych baterii EV wraz z zapotrzebowaniem na wydajne systemy zbiórki znajdują się na liście głównych wyzwań.
Obietnica czy rzeczywistość: Uczciwa ocena stanu branży
Narysujmy nasze podsumowanie. Po stronie recyklingu obietnica jest w dużej mierze rzeczywista: Współczynniki odzysku na poziomie 95–97%, korzyść emisyjna do 75% i obowiązkowe przepisy UE, które wejdą w życie od 2027 roku, pokazują powagę tej drogi. Po stronie wtórnego wykorzystania obraz jest mieszany: Podczas gdy McKinsey pozycjonuje to jako "nową pulę wartości w magazynowaniu energii", IEA i recenzowane badania podkreślają, że brak kosztów, diagnostyki i standardów oznacza, że obietnica nie została jeszcze spełniona. Prognoza, że do 2030 roku emisje materiałów i produkcji na poziomie ogniw mogą spaść o 90% na kWh, to również znak czegoś: Branża nie czeka na żadne pojedyncze magiczne rozwiązanie, lecz opiera się na jednoczesnej poprawie kilku ścieżek.
I ostatnie pytanie do ciebie: Jeśli pierwsze życie baterii trwa około dziesięć lat, to dojrzewanie jej drugiego życia i recyklingu zajmie dziesięć-piętnaście lat. Pierwsza wielka fala emerytur w 2026 roku będzie momentem, w którym komercyjni operatorzy i starsze systemy magazynowania stacjonarnego po raz pierwszy zmierzą się z tą rzeczywistością. Więc ta historia jest dopiero w pierwszym rozdziale - a najuczciwsza odpowiedź do tej pory brzmi: Recykling się opłaca, a wtórne wykorzystanie wciąż się uczy. Twoim zdaniem, która ukończy studia pierwsza?
Źródła
- Electric vehicle batteries - Global EV Outlook 2026
- Second-Life Batteries Can Play a Vital Role in the Clean Energy Transition
- EV Battery Recycling for Investment Recovery: The 2026 Playbook
- Second-Life EV Battery Applications: Complete Guide
- Techno economic and environmental evaluation of second-life batteries
- The sustainability potential of second-life electric vehicle batteries
- Battery 2030: Resilient, sustainable, and circular
- Glossary | Lithium-ion
- Sustainable Manufacturing and Recycling of Lithium-Ion Batteries
- Highly Efficient Recovery and Recycling of Cobalt from Spent LIBs
- How to build a circular economy for EV batteries
- EV Battery Second Life 2026: Home Storage & Grid
- EV Battery Recycling Is Growing Into a Critical Clean Energy Industry